

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Перехід на NACE 2.1-UA відбуватиметься у 2027 році, але вже у 2026-му бізнесу варто перевірити кожен чинний КВЕД за таблицею відповідності та визначити необхідні зміни. Для ФОП-єдинників потрібно послідовно оновити дані в ЄДР і витяг з реєстру платників ЄП, тоді як для ТОВ передбачено окрему реєстраційну процедуру через ЦНАП або нотаріуса
Зміна КВЕД у 2027 році для більшості підприємців виглядатиме саме так: не складно, але заплутано. Оновити треба буде не один документ, а два, і в кожного з них своя заява та свій порядок подання. А в юридичних осіб до цього додається похід до ЦНАПу або нотаріуса.
Чому це насправді дві різні задачі, а не одна
Найпоширеніша помилка – сприймати оновлення кодів як одну дію: «зайшов у Дію, поміняв, готово». Насправді задач дві, і вони рознесені в часі.
Перша – аудит. Це те, що можна і треба зробити вже зараз:
Друга – реєстраційна дія:
Наказом Держстату від 28.10.2025 №191 затверджено перехід до класифікації за стандартом NACE 2.1-UA: 2026 рік визначено перехідним, реальні реєстраційні дії починаються з 2027-го. Різниця між двома задачами не формальна – якщо аудит зроблено зараз, у 2027 році залишиться сама лише технічна процедура.
Крок нульовий: перевірка кодів, яку варто зробити зараз
Перш ніж говорити про заяви, треба знати, чи вони вам взагалі потрібні. Відповідь дає таблиця відповідності – Excel-файл, де зіставлено старі коди КВЕД-2010 і нові NACE 2.1-UA.
Є нюанс, який легко пропустити:
навіть «1 до 1» не завжди означає, що номер коду залишиться тим самим. Оптова торгівля за кодом 46.69 переходить без зміни змісту діяльності, але вже під номером 46.64. Тому перевіряти варто кожен код окремо, а не тільки основний.
Реальні зміни торкнуться приблизно 5–10% бізнесів – для решти тема на цьому й закриється.
Зміна КВЕД для ФОП: два документи замість одного
У підприємця коди діяльності фігурують не в одному документі, а в двох – і саме тут виникає більшість непорозумінь.
Виписка про держреєстрацію: ЦНАП або «Дія» з комп’ютера
Це базовий крок, з якого починають усі: змінити коди у виписці можна або особистим зверненням до ЦНАПу, або дистанційно через «Дію».
Онлайн-варіант зручніший, але має обмеження, про яке варто знати заздалегідь:
Простими словами:
ви заповнюєте форму на зміну відомостей про свої види діяльності, підписуєте її КЕП і надсилаєте реєстратору дистанційно, без візиту й черг.
Витяг платника ЄП: чому потрібен ще один окремий крок
Багато підприємців зупиняються після ЄДР, вважаючи, що на цьому все. Для єдинників це не так:
податкова не підтягує нові коди автоматично, і витяг лишається зі старими даними.
Щоб привести витяг у відповідність, платнику єдиного податку треба пройти таку послідовність:
Для єдинників це має пряме грошове значення: законодавство вимагає працювати в межах зазначених видів діяльності, а за доходи від діяльності, якої немає в реєстрі, для ФОП першої-третьої груп передбачені підвищені ставки єдиного податку.
Зміна КВЕД для ТОВ: чому процедура помітно складніша
З юридичними особами ситуація інша, і краще знати про це заздалегідь. Онлайн-каналу, аналогічного «Дії» для ФОП, тут немає: станом на сьогодні зміна кодів для ТОВ доступна лише офлайн – через ЦНАП або приватного нотаріуса. Дистанційно це теж можливо, але через довіреність на особу, яка фізично подасть документи замість директора
Що знадобиться для подання
Хороша новина в тому, що пакет документів мінімальний:
Достатньо трьох речей:
У випадку, коли учасники компанії за кордоном, знадобиться довіреність через консульську установу або нотаріуса, а це не питання одного дня.
Коли доведеться зачепити статут
Є ще один сценарій, здатний перетворити просту процедуру на повноцінну реєстраційну кампанію – статут. Якщо у вашому статуті види діяльності описані загальними формулюваннями, змінювати його через перехід на NACE 2.1-UA, найімовірніше, не доведеться. Але якщо ви працюєте за старим статутом, де прямо прописані конкретні коди КВЕД-2010, оновити доведеться не лише дані в ЄДР, а й сам статут. А це вже окрема реєстраційна дія зі своїм пакетом документів і своїми витратами.
Що це означає на практиці? Що статут варто перечитати вже зараз, а не в момент подання заяви.
Хто має оновлюватися першим
Формально всі мають цілий 2027 рік на оновлення. Фактично ж черговість краще вибудувати самому – за рівнем ризику.
Першими варто рухатися юридичним особам: більшість ТОВ є платниками ПДВ, і невідповідність між фактичною діяльністю та кодами створює для них додатковий фон ризику. Сама по собі відсутність нового коду не є прямою підставою для блокування податкових накладних, але на практиці податкові органи звертають увагу на таку невідповідність як на додатковий аргумент – і під час перевірок, і в процедурах розблокування.
Другими в черзі – платники єдиного податку, з причини, названої вище. Решта бізнесу пройде перехід у спокійнішому режимі, але перевірити свої коди варто всім.
Що робити далі
Порада складається з двох частин, розведених у часі.
Зараз, у 2026 році, зробіть аудит: перевірте за таблицею кожен свій код – не лише основний – і письмово зафіксуйте, які нові коди знадобляться. Паралельно перевірте:
У 2027 році, щойно механізм запрацює, подавайте зміни без зволікань – за алгоритмом вище:
І момент, який знімає зайву тривогу:
звіт за 2026 рік ви подаєте ще за старими кодами, і нічого міняти заради нього не треба. Нові коди застосовуються вже до річної звітності за 2027 рік.
Найскладніша частина переходу – не подання заяви, а підбір нових кодів, особливо якщо ваш старий КВЕД розділився на кілька або переплівся з іншими. Помилка тут коштує або зайвих кодів у реєстрі, або доходу від діяльності, якої формально у вас немає.
Джерело: команда адвоката Богдана Янківа
Читайте більше:
Старі КВЕДи у ЄДР: чи буде відповідальність у 2026 році
Продаж частки ТОВ за 1 грн: чи можна та як оподатковується операція
«Керівник відсутній»: Мін’юст пояснив, як змінити відомості про директора в ЄДР
Повернення фізичній особі внеску до статутного капіталу у 2026 році: дії фізособи і юрособи
Помилково сплатили кошти на бюджетний рахунок за кодом 50070100? ДПС нагадує: такі суми можна повернути онлайн через Електронний кабінет. Необхідно подати до територіального органу ДПС за місцем обліку заяву про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пенi в довільній формі або в режимі «Введення звітності» приватної частини Електронного кабінету за формою J/F 1302002.
Суб’єкт господарювання може підтвердити право власності, володіння чи користування програмним РРО будь-якими документами, що засвідчують набуття пристрою – придбання, оренду, дарування тощо
Чи потрібен РРО/ПРРО при онлайн-підписках, якщо після першої оплати карткою наступні платежі автоматично списує банк-еквайр? ДПС роз’яснила, коли бізнес може працювати без РРО/ПРРО при інтернет-еквайрингу та чи поширюється це звільнення на регулярні платежі із самосписанням коштів
Розірвання трудового договору з працівниками до 18 років з ініціативи роботодавця можливе лише за згодою служби у справах дітей. Закон також передбачає обов’язкове працевлаштування у визначених випадках
Із 1 липня 2026 року діє новий порядок контролю за нормативом робочих місць для осіб з інвалідністю, а перші перевірки роботодавців очікуються вже з листопада. Під час розрахунку нормативу важливо правильно визначити середньооблікову кількість працівників, адже окремі штатні одиниці з важкими, шкідливими, небезпечними умовами праці та деякі спеціальні посади до неї не включаються. Розбираємо, кого саме роботодавці мають виключати з розрахунку та які помилки можуть призвести до невиконання нормативу і санкцій
У разі помилкового прикріплення скан-копії чужої трудової книжки при поданні відомостей до Пенсійного фонду, роботодавець має сформувати новий електронний запис із правильними даними. Отже, підприємству слід подати уточнені документи, що належать саме тому працівнику, стосовно якого виникла помилка
Бюджетне відшкодування ПДВ під час воєнного стану можливе, але саме право на відшкодування не означає автоматичного повернення коштів. Платник має підтвердити правомірність податкового кредиту, фактичну оплату ПДВ, реальність господарських операцій та належне документальне оформлення. Розглянули, як проходить процедура від декларації до отримання коштів, які перевірки проводить ДПС, коли можуть відмовити у відшкодуванні та які особливості діють під час війни
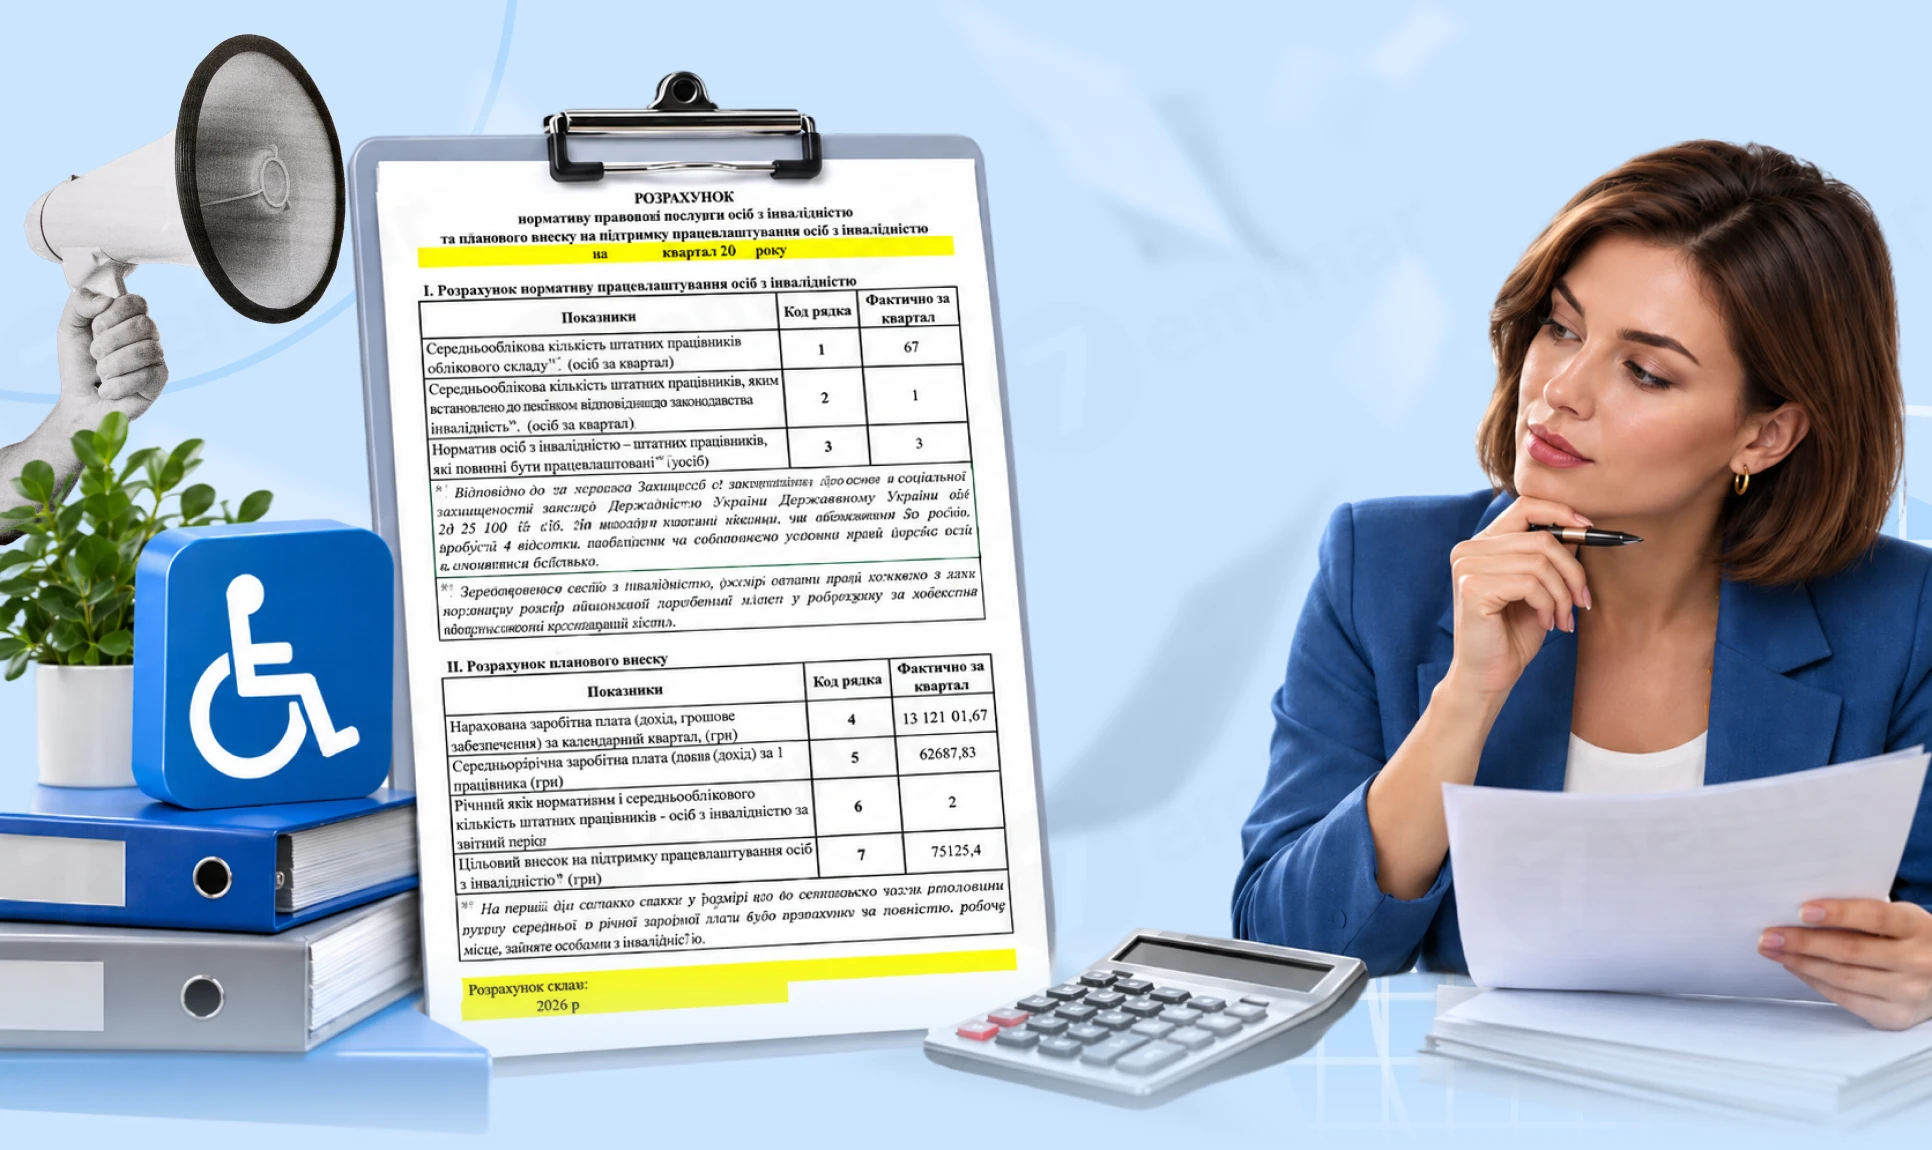
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
Помилка у зазначенні Коду території в декларації з акцизного податку – поширена ситуація для роздрібних продавців підакцизних товарів. Для її виправлення необхідно подати уточнюючу декларацію з відповідними додатками, зокрема правильно заповнити Додаток 7 окремо для «старого» та «правильного» коду
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Воєнний стан суттєво змінив правила обчислення відпускного стажу. Зокрема, до стажу не зараховуються окремі періоди мобілізації, відпусток без збереження зарплати та призупинення трудового договору. Розбираємо, які періоди входять до стажу для щорічної відпустки, які потрібно виключати та на що кадровикам звернути увагу під час розрахунку днів відпустки
ДПС роз’яснила, як застосовується звільнення від ПДВ під час придбання безпілотників та радіолокаційних приладів підприємствами, залученими до протиповітряної оборони. Для застосування пільги достатньо договору або сертифіката кінцевого споживача, де підприємство зазначене кінцевим отримувачем. Якщо постачальник помилково нарахував ПДВ, підприємство не має права включати цю суму до податкового кредиту, а постачальник має відкоригувати податкові зобов’язання та повернути суму ПДВ
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
З 1 вересня 2026 року доплата 2600 грн педагогам за роботу в несприятливих умовах праці включена до посадового окладу. Водночас для педагогів прифронтових і прикордонних громад щомісячна доплата 2600 грн зберігається окремо. Інші доплати та надбавки вчителям не скасовані
ДПС роз’яснила порядок оподаткування та відображення у звітності вартості відновленого нерухомого майна, яке передається фізособі замість пошкодженого або знищеного в межах місцевої програми. Такий дохід не включається до оподатковуваного доходу відповідно до пп. 165.1.66 ПКУ, а в 4ДФ компенсацію відображають за ознакою доходу «211»
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас проєкт постанови Кабміну передбачає для поліцейських, крім курсантів, одноразову винагороду за службу під час воєнного стану та після його припинення у розмірі трьох прожиткових мінімумів
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня