
Експерт
Тетяна ДонецьАдвокат, шеф-редактор kadroland, експерт з питань трудового права, військового обліку і бронювання

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
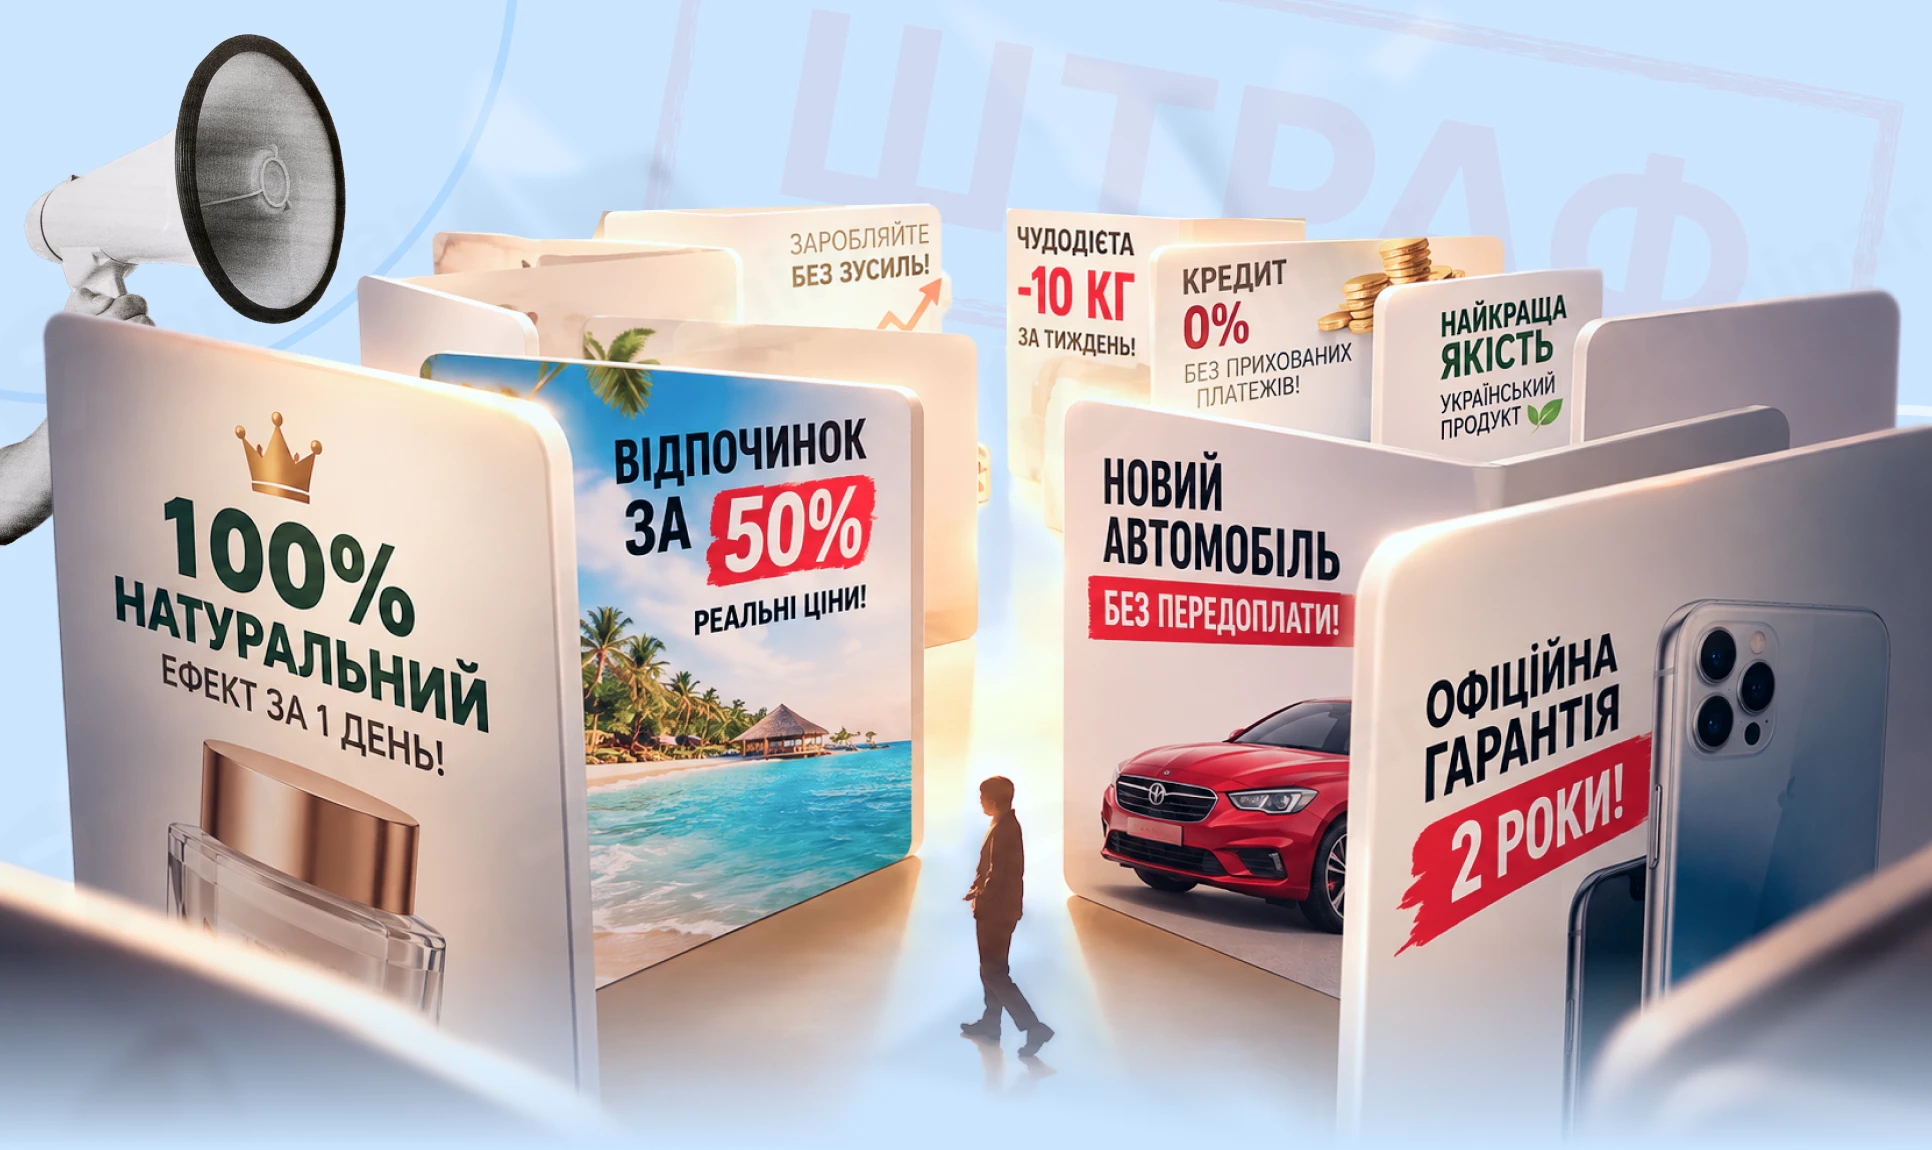
Недобросовісна реклама може обернутися для бізнесу не лише претензіями споживачів, а й значними штрафами. Розбираємо, коли рекламне перебільшення допустиме, а коли реклама вводить в оману, на прикладах знижок, подарунків, безкоштовної доставки та розстрочки
Реклама – на те й реклама, щоб показувати товар із найкращого боку. Тому кава в ній завжди найароматніша, доставка – найшвидша, а фітнес-клуб обіцяє нове тіло й нове життя. Але де закінчується звичайне рекламне перебільшення і починається обман споживачів? Розберемо на життєвих прикладах, коли рекламу можна трохи прикрасити, а за які хитрощі бізнес може отримати претензію від споживача, припис або штраф.
Нещодавно в мережі з’явився жарт: «У Дніпрі правоохоронці викрили масажний салон, який під виглядом еротичного масажу робив звичайний». Смішно, бо ми звикли до новин із протилежним змістом. Але з погляду права ситуація цілком серйозна: якщо клієнту обіцяли одну послугу, а надали іншу, це вже може бути не просто невдалий маркетинг.
Рекламувати товар без прикрас майже неможливо. Фрази «смак, у який закохуєшся», «кава для ідеального ранку» чи «простір, де народжується краса» не містять конкретної обіцянки, яку можна перевірити лінійкою, секундоміром або лабораторним дослідженням. Це емоційна оцінка, а не повідомлення про точні характеристики товару.
А ось твердження «доставка за 30 хвилин», «мінус 50% на всі товари», «кредит під 0%» або «три тренування в подарунок кожному, хто придбає абонемент до 10 вересня» вже можна перевірити. І що конкретніша обіцянка, то менше у рекламі простору для творчості.
Закон України від 03.07.1996 №270/96-ВР «Про рекламу» (далі – Закон про рекламу) називає недобросовісною рекламу, яка вводить або може ввести споживачів в оману через неточність, недостовірність, двозначність, перебільшення або замовчування. Така реклама заборонена відповідно до ст. 10 цього Закону.
Отже, саме по собі перебільшення ще не означає автоматичного порушення. Важливий його результат: чи міг споживач сприйняти рекламну фразу як реальну обіцянку і через неї погодитися на купівлю.
Найпростіший тест такий:
Якщо відповідь на всі три запитання – «так», імовірно, це вже не невинне рекламне чітерство.
Розповімо реальну ситуацію. Відомий київський спортклуб розмістив оголошення: «Придбай абонемент до 10 вересня та отримай три персональні тренування у подарунок». Клієнт придбав абонемент на шість місяців, але після оплати дізнався: подарунок передбачений лише для тих, хто придбав річний абонемент. У рекламі про це не було жодного слова.
Формально фраза про подарунок може бути правдивою: хтось справді отримує три тренування. Однак реклама залишається оманливою, оскільки в ній замовчали істотне обмеження.
Тут насамперед працює ст. 15-1 Закону України від 07.06.1996 №236/96-ВР «Про захист від недобросовісної конкуренції» (далі – Закон про захист від недобросовісної конкуренції). Порушенням є поширення, зокрема в рекламі, неповних, неточних або неправдивих відомостей унаслідок замовчування окремих фактів чи нечіткості формулювань, якщо це вплинуло або може вплинути на намір людини придбати товар чи замовити послугу. Норма окремо згадує інформацію про ціну, знижки, особливості реалізації та істотні умови договору.
Отже, у прикладі зі спортклубом є ознаки порушення законодавства про захист від недобросовісної конкуренції. Приваблива, але неповна пропозиція могла привести до клубу клієнта, який за повної інформації обрав би інший строк абонемента або взагалі інший спортзал.
Водночас мова йде не лише про недобросовісну конкуренцію. За ч. 2 ст. 19 Закону України від 12.05.1991 №1023-XII «Про захист прав споживачів» (далі – Закон про захист прав споживачів) підприємницька практика вводить в оману, якщо під час пропонування продукції споживачу не надають або надають нечітко, незрозуміло чи двозначно інформацію, необхідну для свідомого вибору. А ст. 15 цього Закону вимагає до придбання надати споживачу необхідну, доступну, достовірну та своєчасну інформацію про продукцію, зокрема про умови та правила її придбання.
Згадаємо наш ситуацію зі спортклубом.
Посилання адміністратора клубу на «повні правила акції», які розміщені десь на сайті, не завжди рятує. Якщо обмеження фактично перекреслює головну обіцянку реклами, його не варто ховати у довгому тексті або повідомляти вже після оплати. На практиці оцінюють не тільки буквальну правдивість окремої фрази, а й загальне враження, яке реклама створює у звичайного споживача.
«Найсмачніша піца у місті». Переважно це суб’єктивна рекламна похвала. Об’єктивно виміряти «найсмачнішу» піцу неможливо, тому пересічний покупець навряд чи сприйматиме слоган як підтверджений факт. Тому така реклама допустима.
«Піца № 1 у Києві за результатами опитування 2026 року». Це вже конкретне твердження. Рекламодавець повинен мати відповідне дослідження та коректно повідомити, хто, коли і серед кого його проводив. Вигаданий рейтинг або опитування десяти працівників самої піцерії може ввести споживачів в оману.
«Знижки до 70%». Слово «до» формально дозволяє встановити знижку 70% навіть на частину асортименту. Проте якщо така знижка діє лише на один товар, якого фактично немає у продажу, а решта подешевшала на 5%, загальне враження від реклами може бути оманливим.
«Доставка безкоштовна». Це нормально, якщо покупець справді не платить за доставку. Якщо безкоштовною вона стає лише при замовленні від 3 000 грн, про це слід повідомити поруч із головною обіцянкою, а не після заповнення кошика.
«Розстрочка 0%». Якщо до платежів додають обов’язкову щомісячну комісію або страховку, нульова ставка не відображає реальної вартості пропозиції. Назва платежу значення не має: споживачу важливо розуміти, скільки загалом він заплатить.
«Курс допоможе вийти на дохід 100 000 грн за місяць». Слово «допоможе» ще не гарантує результату. Але якщо реклама обіцяє: «Кожен випускник заробляє 100 000 грн уже в перший місяць», рекламодавцю потрібні реальні докази. Історія одного найуспішнішого учня не підтверджує результат кожного.
Одна й та сама реклама може порушувати одразу кілька законів, але кожен із них захищає дещо інший інтерес.
Держпродспоживслужба контролює дотримання законодавства про рекламу у сфері захисту прав споживачів. За порушення вимог до змісту реклами на рекламодавця може бути накладено штраф у розмірі п’ятикратної вартості розповсюдженої реклами. За повторне вчинення такого порушення протягом року штраф накладають у подвійному розмірі від передбаченого за це порушення – фактично у десятикратному розмірі вартості реклами. (ст. 27 Закону про рекламу).
Антимонопольний комітет України реагує, коли оманлива інформація використовується у конкуренції та може надати бізнесу перевагу перед іншими продавцями. За вчинення дій, визнаних недобросовісною конкуренцією, штраф може становити до 5% доходу від реалізації продукції за останній звітний рік. Якщо доходу немає або підприємство не надало інформацію про його розмір, штраф може становити до 10 000 неоподатковуваних мінімумів доходів громадян (ст. 21 Закону про захист від недобросовісної конкуренції).
Сам споживач може звернутися з письмовою вимогою до продавця або виконавця, подати скаргу до Держпродспоживслужби, а за потреби – звернутися до суду. Якщо через неповну чи недостовірну інформацію він придбав товар або послугу без потрібних властивостей, п. 1 ч. 7 ст. 15 Закону про захист прав споживачів дає право вимагати розірвання договору та відшкодування збитків.
Не обов’язково перетворювати кожен банер на договір із двадцяти сторінок. Достатньо дотримуватися кількох правил:
І головне правило:
Якби клієнт знав приховану умову одразу, чи погодився б він на покупку?
Якщо відповідь «можливо, ні», цю умову потрібно винести з примітки до основного тексту реклами.
Реклама має право спокушати. Але вона не має права заманювати людину однією пропозицією, а після оплати пояснювати, що насправді мала на увазі зовсім інше.
Читайте більше:
Рекламні заходи (акції), роздача рекламної продукції: облік та оподаткування
Онлайн-продажі та реклама послуг лише українською мовою: основні правила комунікації бізнесу
Реклама знижок: що має знати споживач та продавець
Реклама у формі спаму заборонена
Розрахунок ціни за годину рекламної роботи: основні критерії
Розміщення орендарем реклами на фасаді: чи є ризики для орендодавця
Роздача рекламних матеріалів на міжнародній виставці закордоном: ПДВ та прибуткові наслідки
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. 22 жовтня Президент підписав цей закон

Чи повинен великий платник податків подавати файл SAF-T UA за періоди, коли його ще не було включено до Реєстру ВПП? Відповідно до п. 64.7 Податкового кодексу України, спеціальні правила для великих платників поширюються на них лише за умови включення до відповідного Реєстру. Тому під час документальної перевірки файл SAF-T UA потрібно надавати за запитом контролюючого органу за ті податкові періоди, протягом яких платник перебував у Реєстрі ВПП

Податківці пояснюють, що у випадку, якщо покупець придбаває право на використання об’єкта права інтелектуальної власності без одержання права власності на нього, то винагорода (платежі) за таке використання не є об’єктом оподаткування ПДВ

Із 21 жовтня 2026 року діють нові правила обстеження укриттів, затверджені постановою КМУ №1288. Уповноважені органи зможуть перевіряти захисні споруди за певних умов навіть без присутності керівника балансоутримувача, отримувати доступ до документів і фіксувати перебіг обстеження на фото та відео. Також передбачено оприлюднення інформації про укриття у форматі відкритих даних і заборону виключати захисну споруду з відповідного фонду, доки не буде врегульовано документально підтверджений судовий чи інший правовий спір щодо неї. Розглянемо, що саме змінилося

Якщо ФОП - платником єдиного податку другої групи здійснюється господарська діяльність з надання послуг платникам єдиного податку, то незалежно від дати надходження коштів за надані послуги (навіть після переходу замовника на загальну систему оподаткування), порушень умов перебування на другій групі у платника єдиного податку не виникає

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Державна податкова служба надала роз’яснення щодо порядку оподаткування та декларування інвестиційних доходів (дивідендів та інвестприбутку), отриманих українськими резидентами через спільні рахунки в іноземних брокерських компаніях (наприклад, для спрощення процедури спадкування за кордоном без проходження судового процесу у США)

КМУ ухвалив постанову, яка змінює правила застосування митного законодавства під час воєнного стану. Підприємства, чиє майно постраждало від обстрілів, зможуть зберегти митні спрощення та авторизації за визначених умов, а строки погодження окремих процедур митного контролю скоротять із восьми робочих годин до однієї. Також постанова врегульовує ввезення без сплати ввізного мита та ПДВ комплектувальних для виробництва озброєння, оплаченого іноземними партнерами. Розглянемо, які зміни передбачено для імпортерів, авторизованих економічних операторів і підприємств оборонно-промислового комплексу

Чи може директор підприємства самостійно виконувати функції служби охорони праці, чи потрібно призначати окремого фахівця? Це залежить насамперед від кількості працівників і дотримання вимог законодавства про охорону праці. На підприємствах із чисельністю 50 і більше працівників необхідно створити службу охорони праці, тоді як у менших підприємствах передбачені інші варіанти організації цієї роботи. Розглянемо, коли директор може виконувати такі функції, які вимоги до його підготовки та як правильно оформити відповідні обов’язки

Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

ФОП бажає у 2027 році припинити діяльність на невизначений термін, але не закривати (не ліквідовувати) його. 1. Чи є можливість подати таку заяву через портал Дія і яку назву має даний документ? 2. Якщо це 2-га група, то податки можна не сплачувати?

Фермерське господарство придбало земельну ділянку на електронному аукціоні, але не могло вільно нею розпоряджатися через податкову заставу, оформлену за боргами попередньої власниці. Податкова відмовилася знімати обтяження, тож підприємство звернулося по допомогу до Ради бізнес-омбудсмена. Після аналізу законодавства та судової практики й взаємодії з ДПС питання вдалося вирішити – податкову заставу припинили. Розповідаємо, як захистити права нового власника нерухомості та що варто знати про податкову заставу майна

Оподаткування міжнародних перевезень ПДВ залежить від статусу перевізника та виду послуг, які надає експедитор. Розглянемо ключові правила нарахування ПДВ та складання податкових накладних під час міжнародних перевезень

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

У Верховній Раді зареєстрували законопроєкт №16171, який стосується виплати пенсій на виконання судових рішень. Документ пропонує забезпечити щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, у повному розмірі, а заборгованість за минулі роки обліковувати окремо та погашати в установленому порядку. Ініціатива спрямована на врегулювання питання виконання судових рішень у солідарній пенсійній системі
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено




