Уряд схвалив законопроєкт про єдині правила обмеження витрат на запозичення – за стандартами ЄС
КМУ схвалив розроблений Мінфіном законопроєкт №16036 щодо імплементації статті 4 Директиви ЄС ATAD. 13.10.2026 року нардепи прийняли цей законопроєкт за основу.
Документ передбачає імплементацію статті 4 Директиви ЄС ATAD, спрямованої на протидію агресивному податковому плануванню. Це має сприяти запобіганню ухиленню від сплати податків та забезпеченню справедливого й ефективного оподаткування відповідно до європейських стандартів
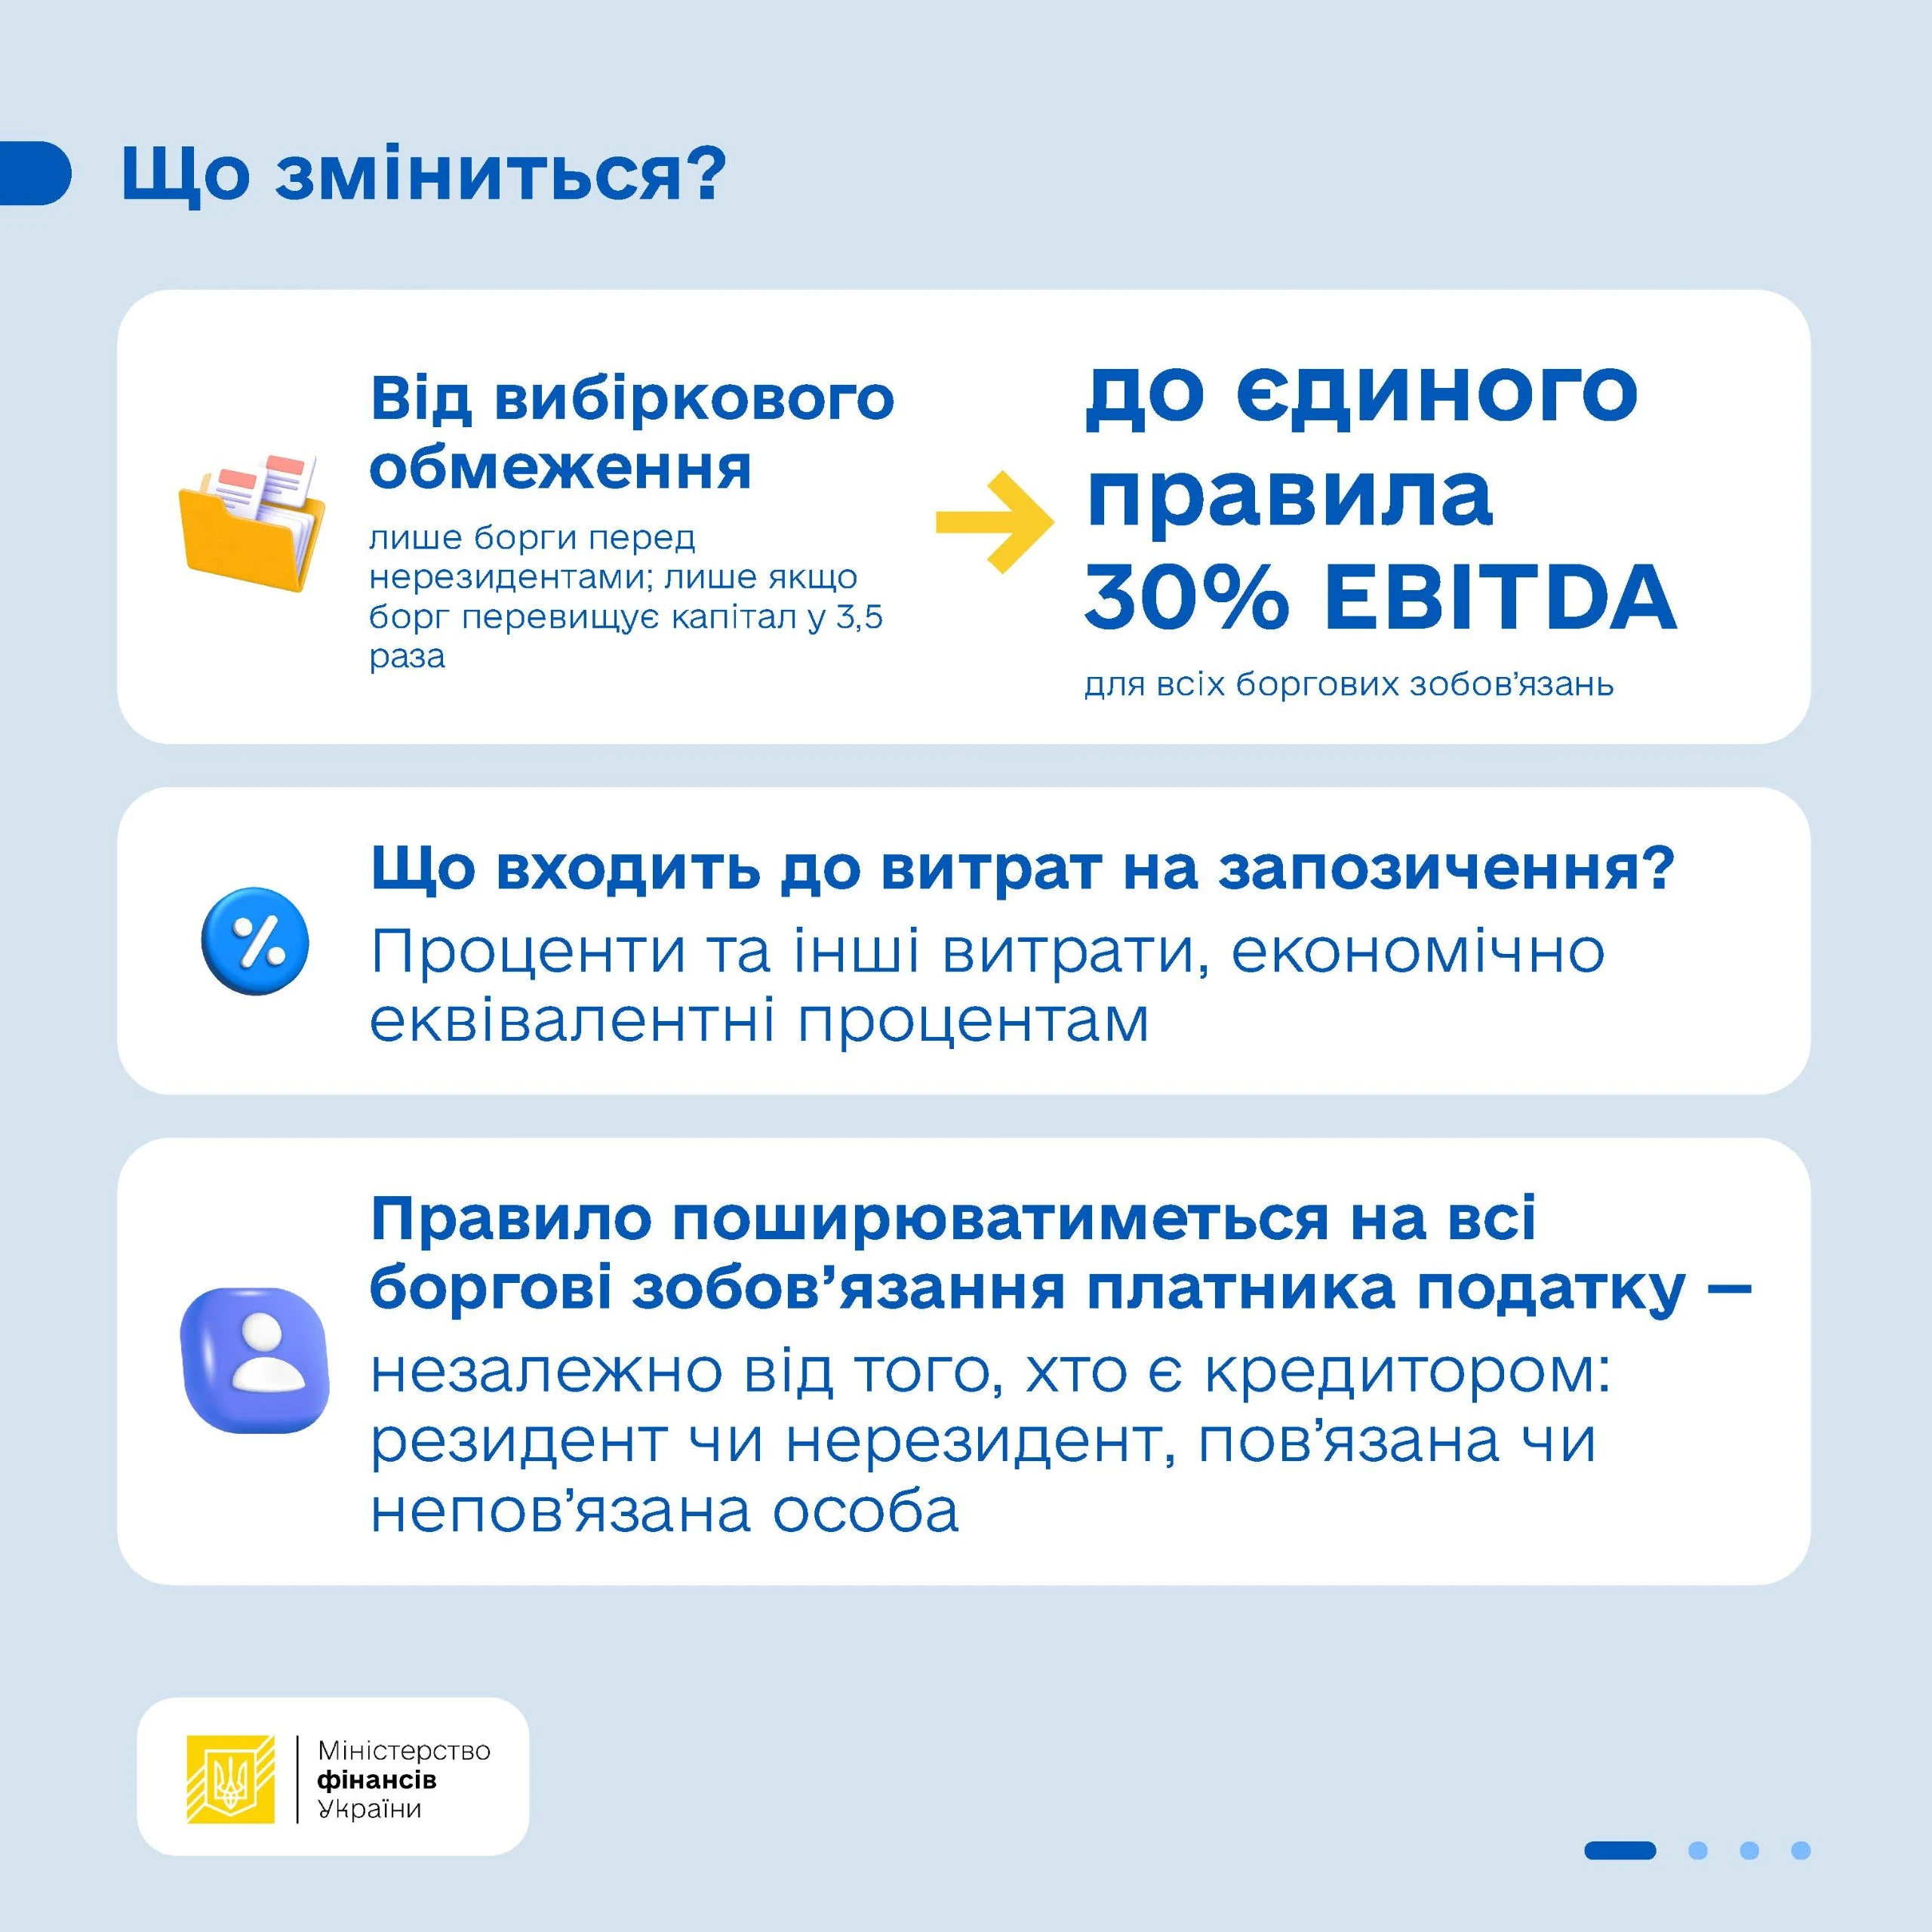
Законопроєкт передбачає перехід від чинного вибіркового обмеження до єдиного правила для всіх боргових зобов’язань платника податку – незалежно від того, хто є кредитором: резидент чи нерезидент, пов’язана чи непов’язана особа.
Межа 30% EBITDA зберігається:
EBITDA – це показник фінансового результату компанії до врахування відсотків за кредитами, податків та амортизації. Тобто надмірні витрати на запозичення можна буде враховувати для цілей оподаткування в межах 30% EBITDA.
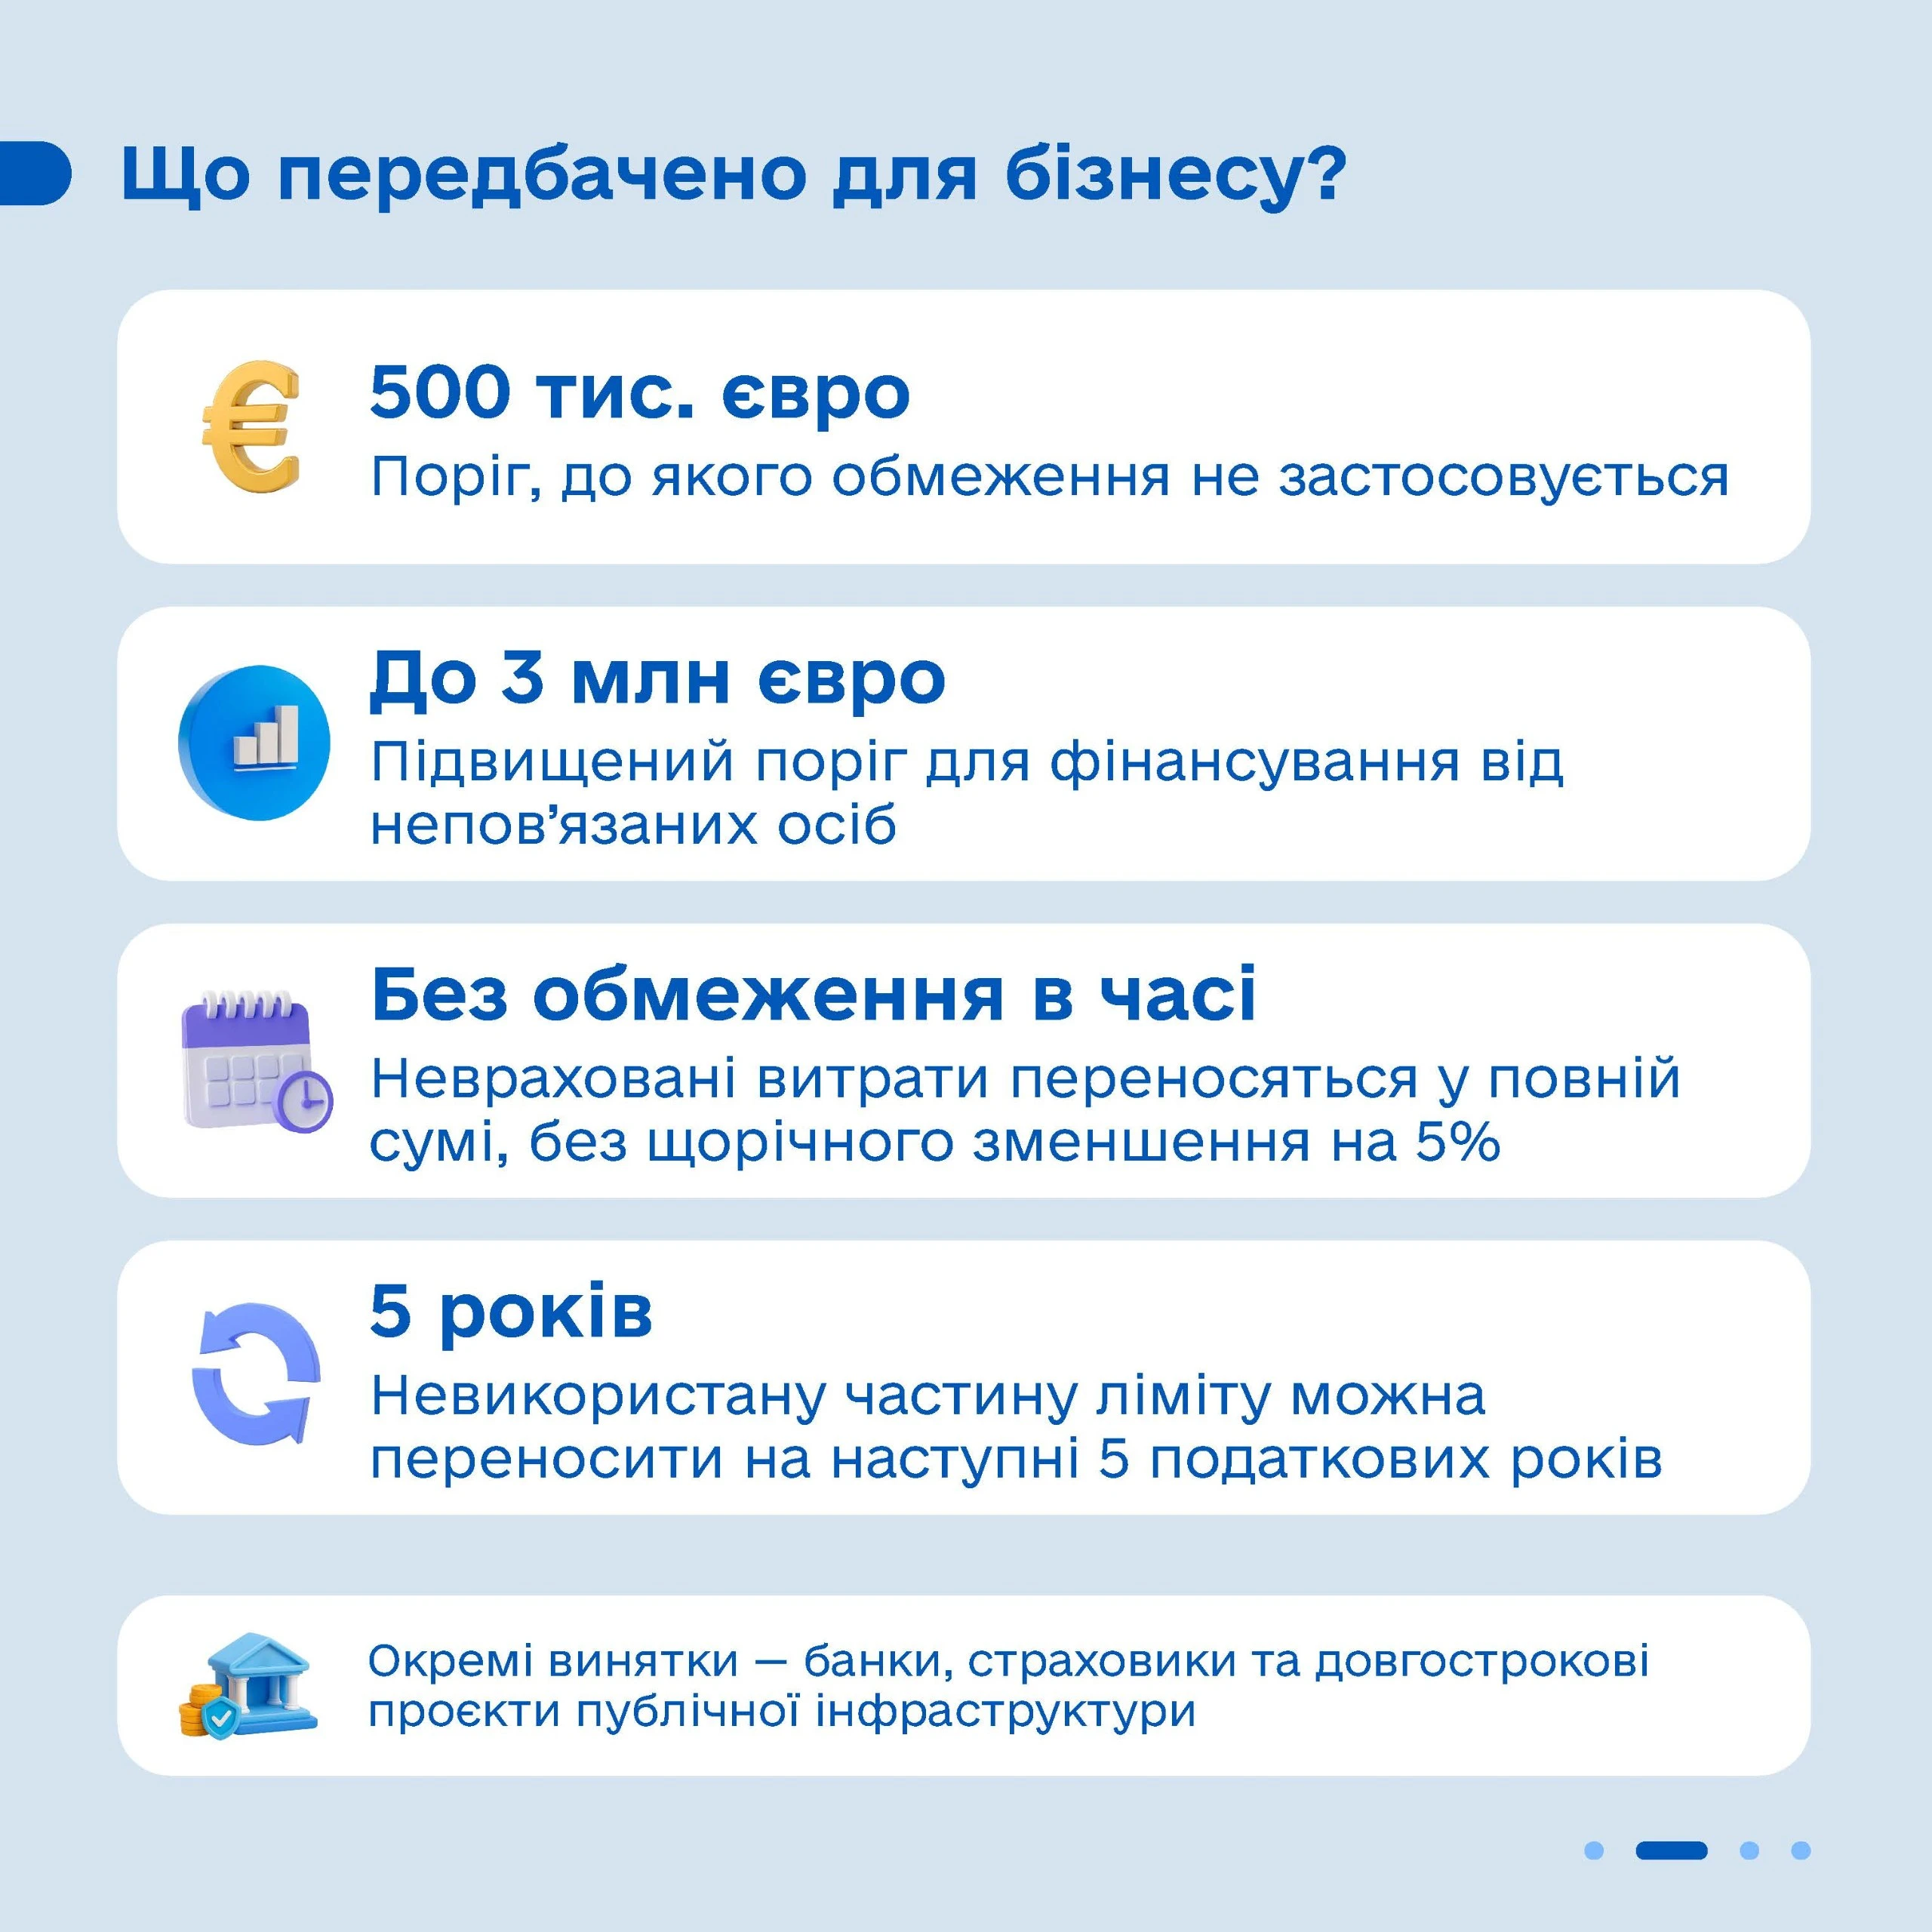
Водночас законопроєкт передбачає низку запобіжників для платників:
- 500 тис. євро – поріг, у межах якого обмеження не застосовується;
- до 3 млн євро – підвищений поріг для фінансування від непов’язаних осіб без забезпечення пов’язаними особами;
- можливість переносити невраховані витрати на запозичення на наступні податкові періоди без обмеження в часі та в повній сумі;
- окремі винятки для банків, страховиків та довгострокових проєктів публічної інфраструктури.
Що зміниться
- Розширюється сфера застосування правила. Наразі обмеження стосується боргових зобов’язань перед нерезидентами за умови перевищення встановленого співвідношення боргу до власного капіталу.
- Правило поширюватиметься на всі боргові зобов’язання – платника податку – незалежно від того, хто є кредитором: резидент чи нерезидент, пов’язана чи непов’язана особа. Такий підхід відповідає статті 4 Директиви ATAD.
- Витратами на запозичення вважатимуться проценти та інші витрати, економічно еквівалентні процентам, за борговими зобов’язаннями платника податку.
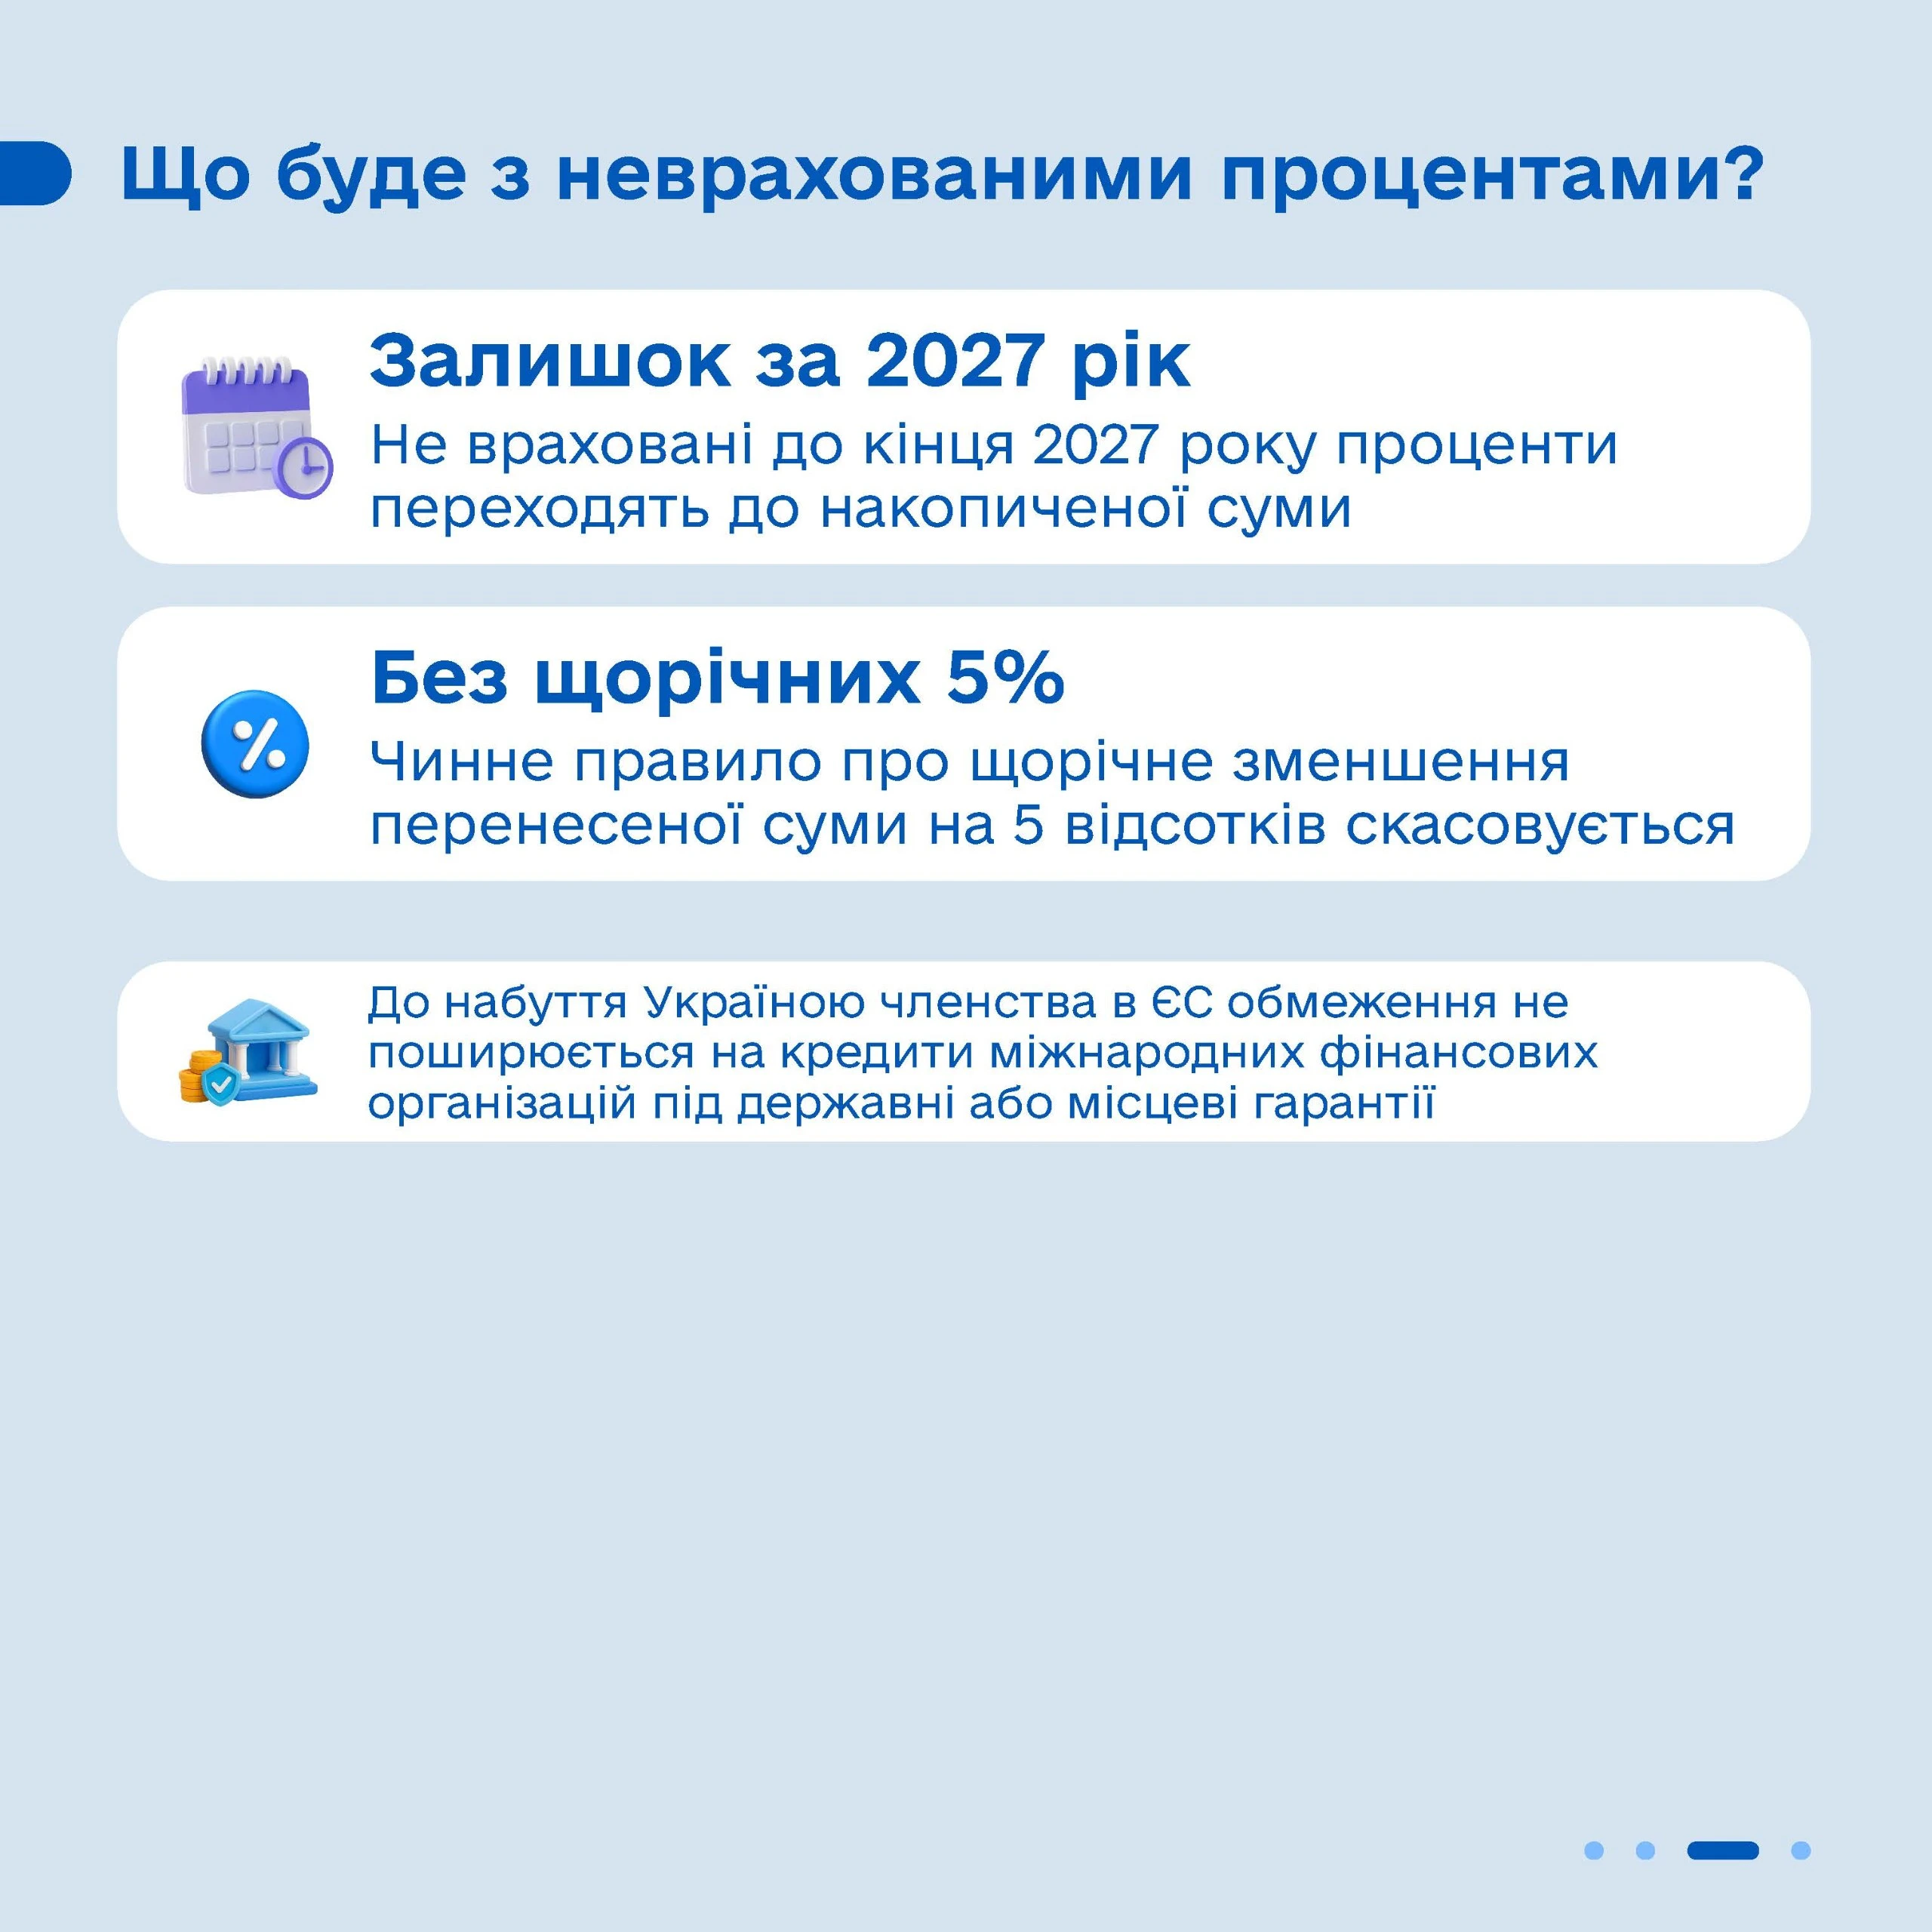
Що буде з неврахованими процентами
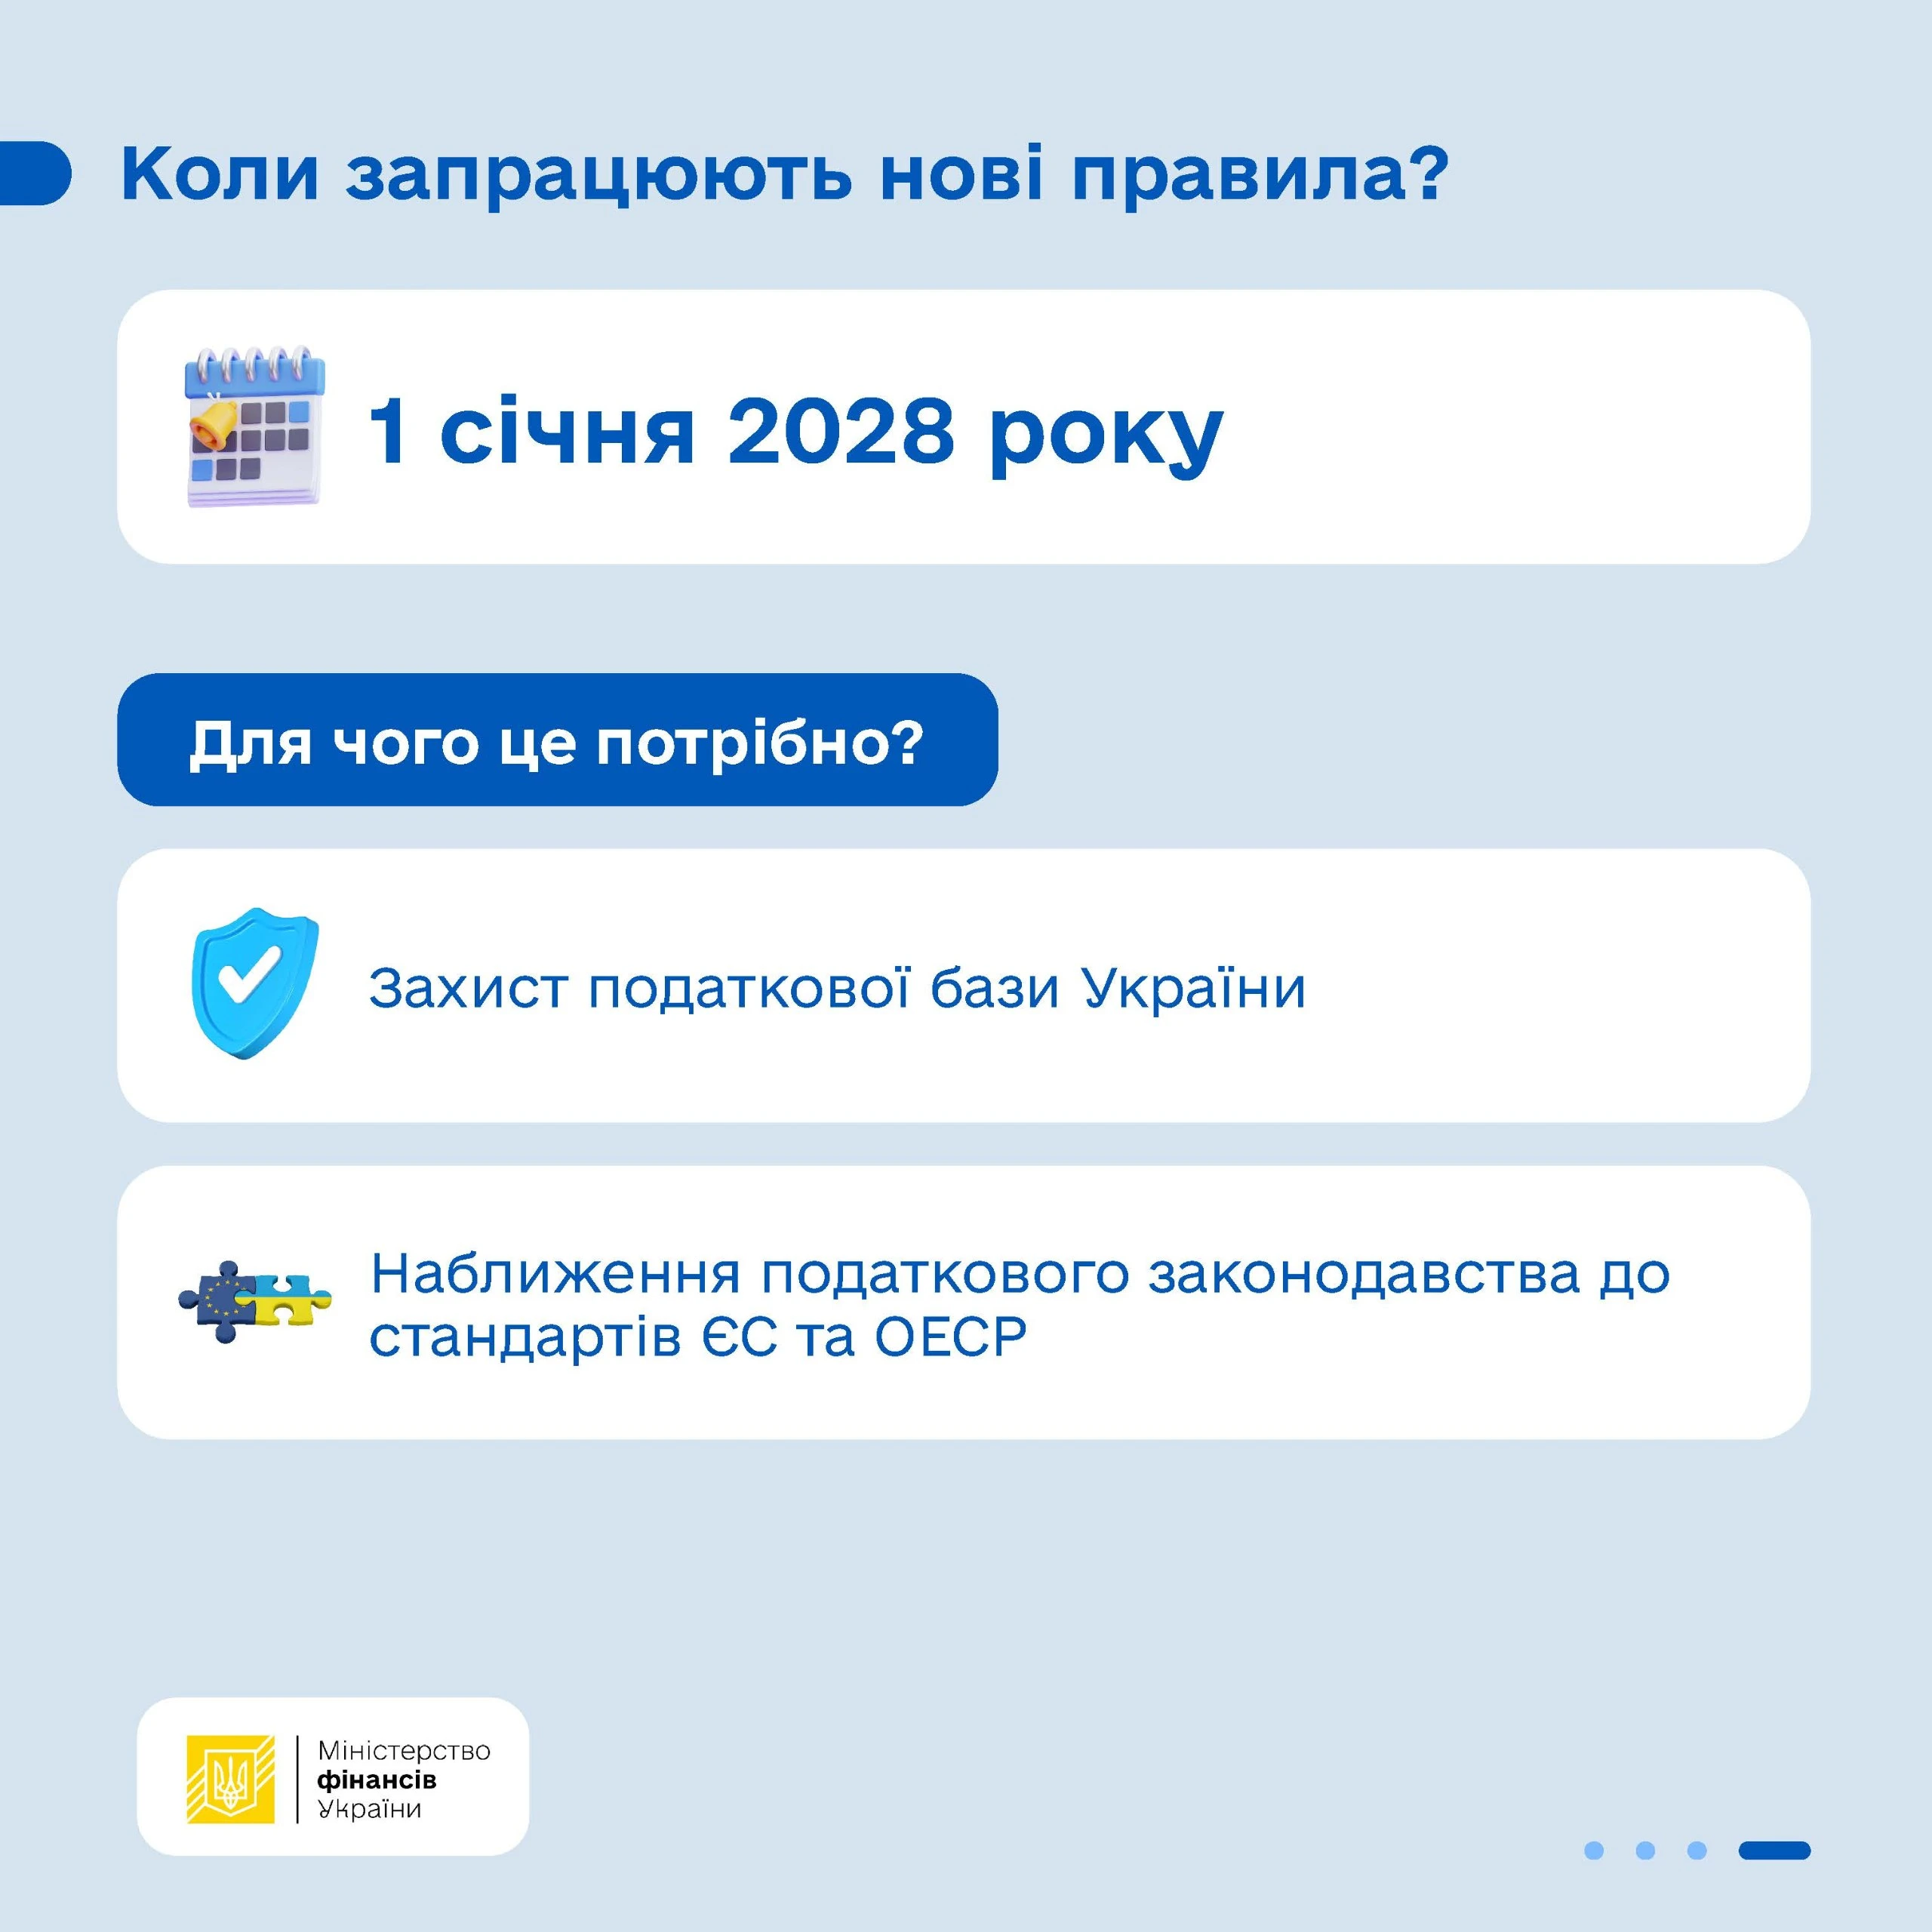
- Проценти, які за чинними правилами збільшили фінансовий результат і залишилися неврахованими станом на кінець 2027 року, не згорають: вони переходять до накопиченої суми витрат на запозичення станом на 1 січня 2028 року і надалі враховуються за новими правилами.
- Тимчасово, до набуття Україною повноправного членства в Європейському Союзі, обмеження не поширюватиметься на витрати за кредитами міжнародних фінансових організацій, виконання яких забезпечено державними або місцевими гарантіями.