

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Підприємство, яке має відокремлені підрозділи без статусу юридичної особи, має враховувати особливості сплати ПДФО не лише із зарплати, а й з інших доходів працівників. Якщо підрозділ не уповноважений самостійно нараховувати та перераховувати податок, відповідні обов’язки виконує головне підприємство. При цьому місце сплати ПДФО залежить від виду доходу, який отримує фізична особа. Зокрема, доходи у вигляді додаткового блага та орендної плати за рухоме майно мають сплачуватися за основним місцем обліку юридичної особи. Розглянемо правила сплати ПДФО за працівників неуповноважених відокремлених підрозділів та застосування коду 11010400
Ситуація
Товариство зареєстроване у м. Києві (основне місце обліку), але має відокремлені підрозділи без статусу юрособи в інших областях з найманими працівниками (подано форми №20-ОПП):
Куди сплачувати ПДФО
У разі якщо відокремлений підрозділ не уповноважений нараховувати (сплачувати) ПДФО за такий відокремлений підрозділ, усі обов’язки податкового агента виконує юридична особа. Податок на доходи, нарахований працівникам відокремленого підрозділу, перераховується до місцевого бюджету за місцезнаходженням такого відокремленого підрозділу (п.п. 168.4.3 ПКУ).
Юридична особа за своїм місцезнаходженням та місцезнаходженням не уповноважених сплачувати податок відокремлених підрозділів, зобов'язані:
ПДФО, що сплачується податковими агентами, із доходів платника податку інших ніж заробітна плата, перераховується на реквізити з кодом бюджетної класифікації 11010400.
Джерело: ІПК від 18.08.2026 №4905/ІПК/99-00-24-03-03 ІПК
Читайте більше:
Податковий агент з ПДФО та військового збору
Податок на доходи фізичних осіб (ПДФО) у 2026 році
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Подарунки працівникам, дітям, клієнтам: первинка, бухоблік, оподаткування та звітність
Допомога на лікування та реабілітацію без податкових наслідків
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

ФОП 3 група ЄП працює з листопада 2025 року. Декларує невеликі доходи за надання послуг. В листопаді 2026 року планує виходити у декретну відпустку. За весь період, щомісяця, сплачувала мінімальне ЄСВ. Зараз, для того, щоб збільшити декретні нарахування планує заплатити максимальне ЄСВ за 3 квартал та за жовтень 2026 року. Чи може ФОП розраховувати на збільшену суму декретних та чи правомірні такі дії? Чи можуть бути питання з боку податкової, якщо доходи невеликі, а сума сплаченого ЄСВ суттєво більша, ніж зазвичай?
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
На ТОВ буде перевірка у зв’язку з відшкодуванням ПДВ. На ТОВ є один директор, який мешкає зараз в іншому місці. Чи можна по договору ЦПХ найняти особу, яка б провела інвентаризацію з інспектором ДПІ? Як вийти із ситуації, щоб директор не приїздив
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Опалювальний сезон в Україні зазвичай розпочинається в жовтні, але єдиної дати для всіх громад немає. Основним орієнтиром є середньодобова температура: якщо протягом трьох діб вона тримається нижче +8°C, громади можуть ухвалювати рішення про початок опалення. Першими зазвичай підключають лікарні, дитсадки та школи
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
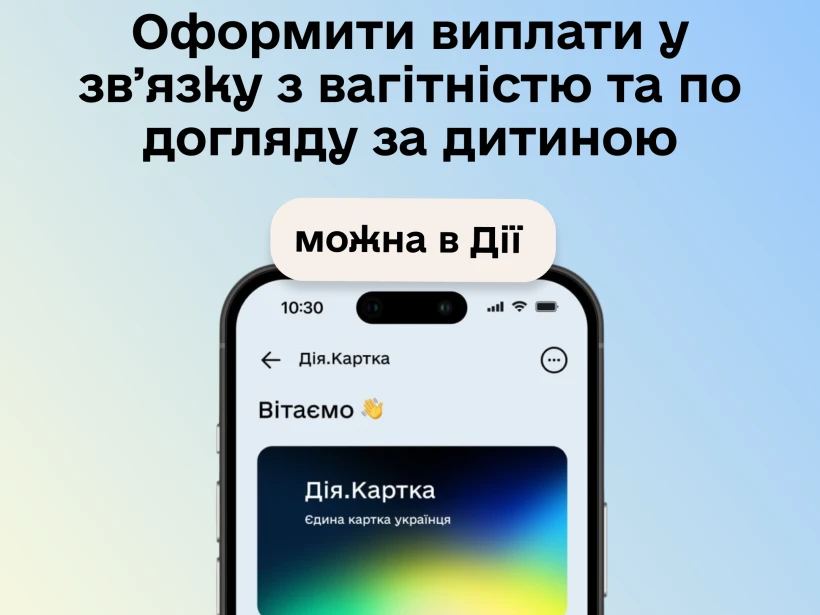
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?

ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?