
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Заборгованість
07.08.2026
Форс-мажор і податкові штрафи: коли платника можуть звільнити від відповідальності
Чи можна уникнути штрафів за порушення податкового законодавства, якщо вони сталися через форс-мажор? Податковий кодекс передбачає можливість звільнення від фінансової відповідальності, якщо платник доведе, що не зміг виконати свої обов'язки через обставини непереборної сили. Розповідаємо, які саме обставини визнаються форс-мажором та що потрібно знати платникам податків
Чи звільняються платники податків від фінансової відповідальності за вчинення податкових правопорушень внаслідок обставин непереборної сили (форс-мажору)?
Податковим правопорушенням є протиправне, винне (у випадках, прямо передбачених ПКУ) діяння (дія чи бездіяльність) платника податку (в тому числі осіб, прирівняних до нього), контролюючих органів та / або їх посадових (службових) осіб, інших суб’єктів у випадках, прямо передбачених ПКУ (п. 109.1 Податкового кодексу України, далі – ПКУ).
Обставиною, що звільняє від фінансової відповідальності за вчинення податкових правопорушень та порушення іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, є вчинення діяння (дії або бездіяльності) внаслідок обставин непереборної сили (форс-мажору) (пп. 112.8.9 ПКУ).
Торгово-промислова палата України засвідчує форс-мажорні обставини (обставини непереборної сили), а також торговельні та портові звичаї, прийняті в Україні, за зверненнями суб’єктів господарської діяльності та фізичних осіб (ч. 3 ст. 14 Закону України від 02.12.1997 №671/97-ВР «Про торгово-промислові палати в Україні», далі – Закон №671).
Форс-мажорними обставинами (обставинами непереборної сили) є надзвичайні та невідворотні обставини, що об’єктивно унеможливлюють виконання зобов’язань, передбачених умовами договору (контракту, угоди тощо), обов’язків згідно із законодавчими та іншими нормативними актами, а саме:
- загроза війни, збройний конфлікт або серйозна погроза такого конфлікту, включаючи але не обмежуючись ворожими атаками, блокадами, військовим ембарго, дії іноземного ворога, загальна військова мобілізація, військові дії, оголошена та неоголошена війна, дії суспільного ворога, збурення, акти тероризму, диверсії, піратства, безлади, вторгнення, блокада, революція, заколот, повстання, масові заворушення, введення комендантської години, карантину, встановленого КМУ,
- експропріація, примусове вилучення, захоплення підприємств, реквізиція, громадська демонстрація, блокада, страйк, аварія, протиправні дії третіх осіб, пожежа, вибух, тривалі перерви в роботі транспорту, регламентовані умовами відповідних рішень та актами державних органів влади,
- закриття морських проток, ембарго, заборона (обмеження) експорту/імпорту тощо,
- викликані винятковими погодними умовами і стихійним лихом, а саме: епідемія, сильний шторм, циклон, ураган, торнадо, буревій, повінь, нагромадження снігу, ожеледь, град, заморозки, замерзання моря, проток, портів, перевалів, землетрус, блискавка, пожежа, посуха, просідання і зсув ґрунту, інші стихійні лиха тощо (ч. 2 ст. 14-1 Закону №671).
Коли і як платника буде звільнено від фінвідповідальності
Притягнення або звільнення особи від фінансової відповідальності за вчинення податкового правопорушення не звільняє її від виконання податкового обов’язку, а також іншого обов’язку порушення якого стало підставою для притягнення до відповідальності (п. 112.6 ПКУ).
Слід зазначити, що контролюючі органи щокварталу здійснюють списання безнадійного податкового боргу.
Під терміном «безнадійний» розуміється податковий борг платника податків, що виник внаслідок обставин непереборної сили (форс-мажорних обставин) (пп. 101.2.4 ПКУ).
Джерело: ДПС
Читайте більше:
Як довести форс-мажор для уникнення відповідальності за невиконання податкових обов’язків
Аграріям скасували висновки ТПП для експорту сої та ріпаку
Як документально підтвердити знищення (втрату) товарів через війну
ДПС і ТПП домовилися про єдині підходи до форс-мажору
Компенсація ФОП за пошкоджене або знищене майно: як отримати у 2026 році
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
05.11.2026
Списання повністю замортизованих нематеріальних активів: чи нараховувати ПДВ
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
Форма №20-ОПП
05.11.2026
Як зазначати місцезнаходження будівельного вагончика у формі №20-ОПП
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Пільги
05.11.2026
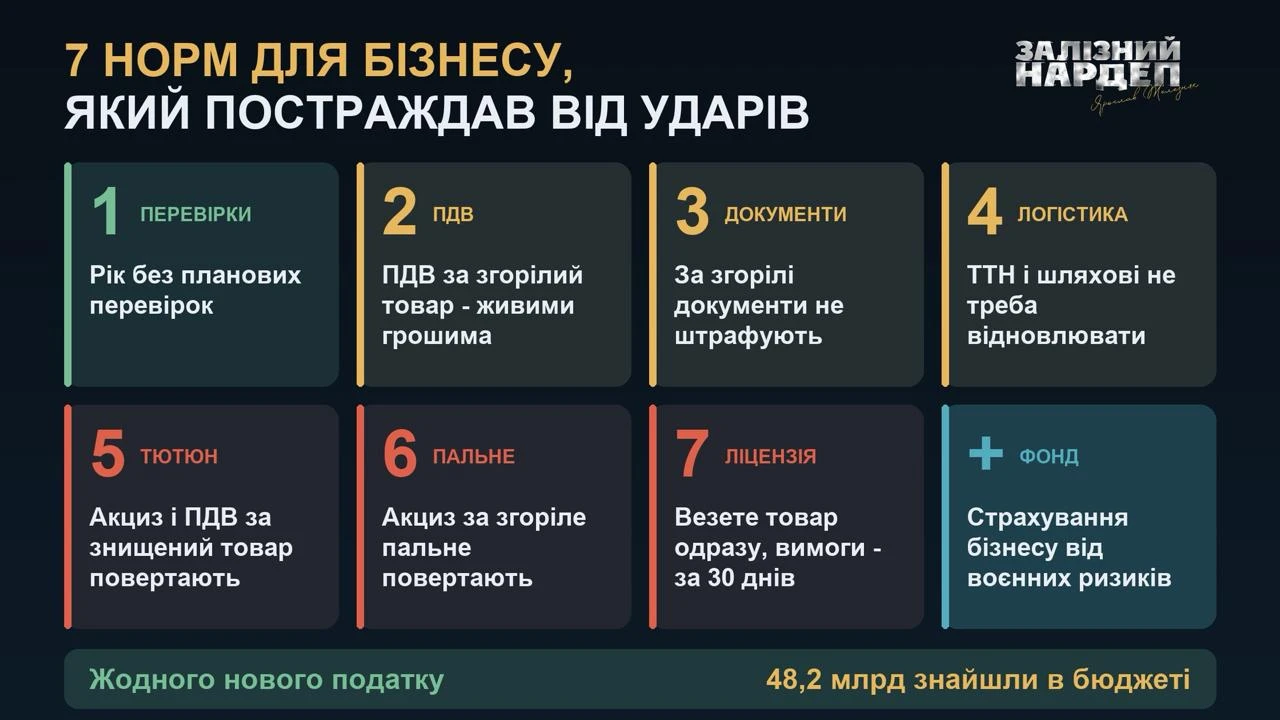
Мораторій на перевірки та повернення ПДВ: як планують підтримати постраждалий бізнес
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Індексація, компенсація
05.11.2026
Неможливість виконання податкових обов’язків: чи можна підтвердити її для окремої філії
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Зміни у законодавстві
05.11.2026
Мінекономіки готує оновлення форм документів Держпраці: що зміниться для бізнесу
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Перевірки, штрафи
05.11.2026
Методологічна помилка ДПС: чому важливо знати про неї платникам податків
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
Бронювання, критичність
05.11.2026
Зарплатний критерій для бронювання у 2026 році: чи враховують премії, надбавки та лікарняні
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Основні засоби, МНМА
05.11.2026
Строк ліцензії не визначений: як амортизувати комп’ютерну програму пояснює ДПС
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Зміни у законодавстві
05.11.2026
Захист комерційної таємниці: Кабмін схвалив зміни за стандартами ЄС
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Державний нагляд
05.11.2026
Спільний аналітичний кабінет ДПС, митниці та БЕБ: навіщо його створюють і коли запустять
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
Ліквідація госпсуб'єкта
05.11.2026
Як закрити ФОП у 2026 році: покроковий алгоритм
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
Охорона праці
05.11.2026
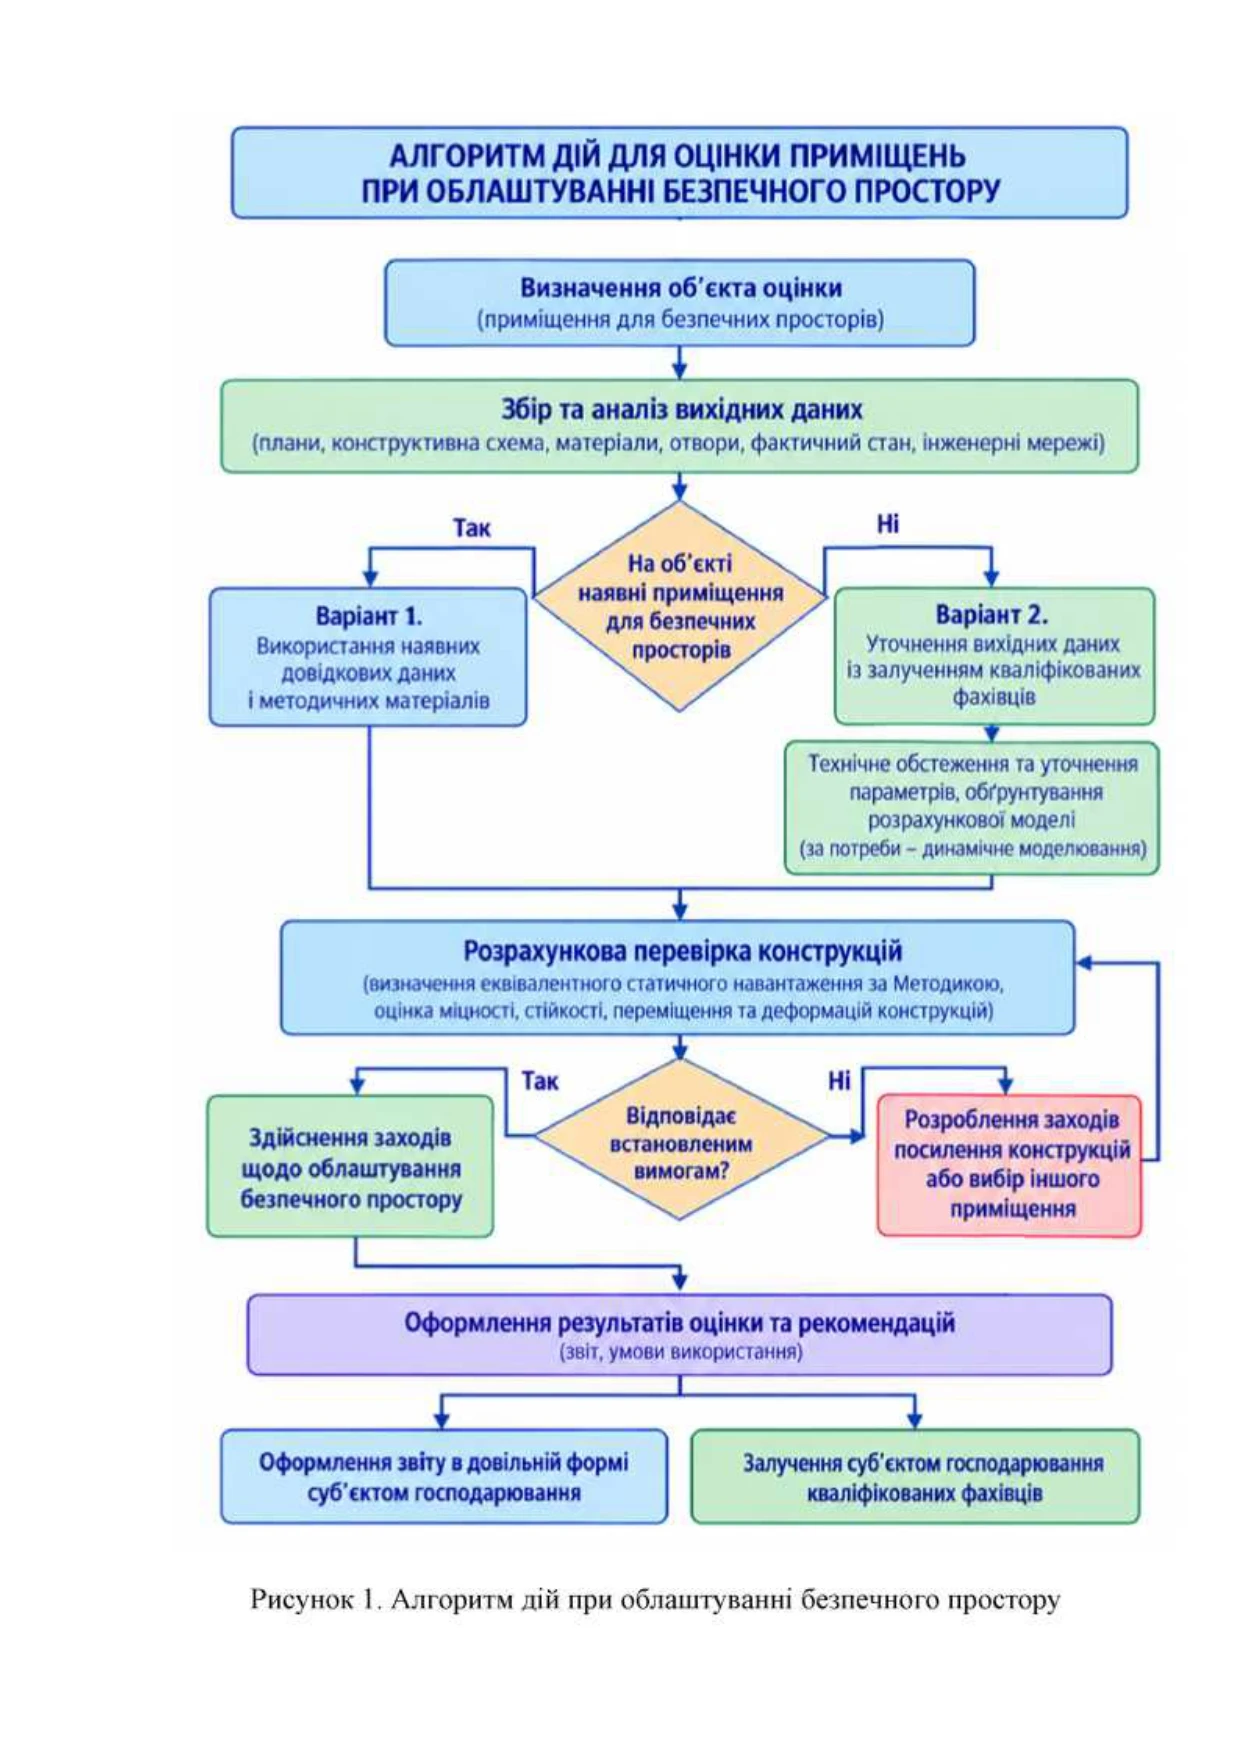
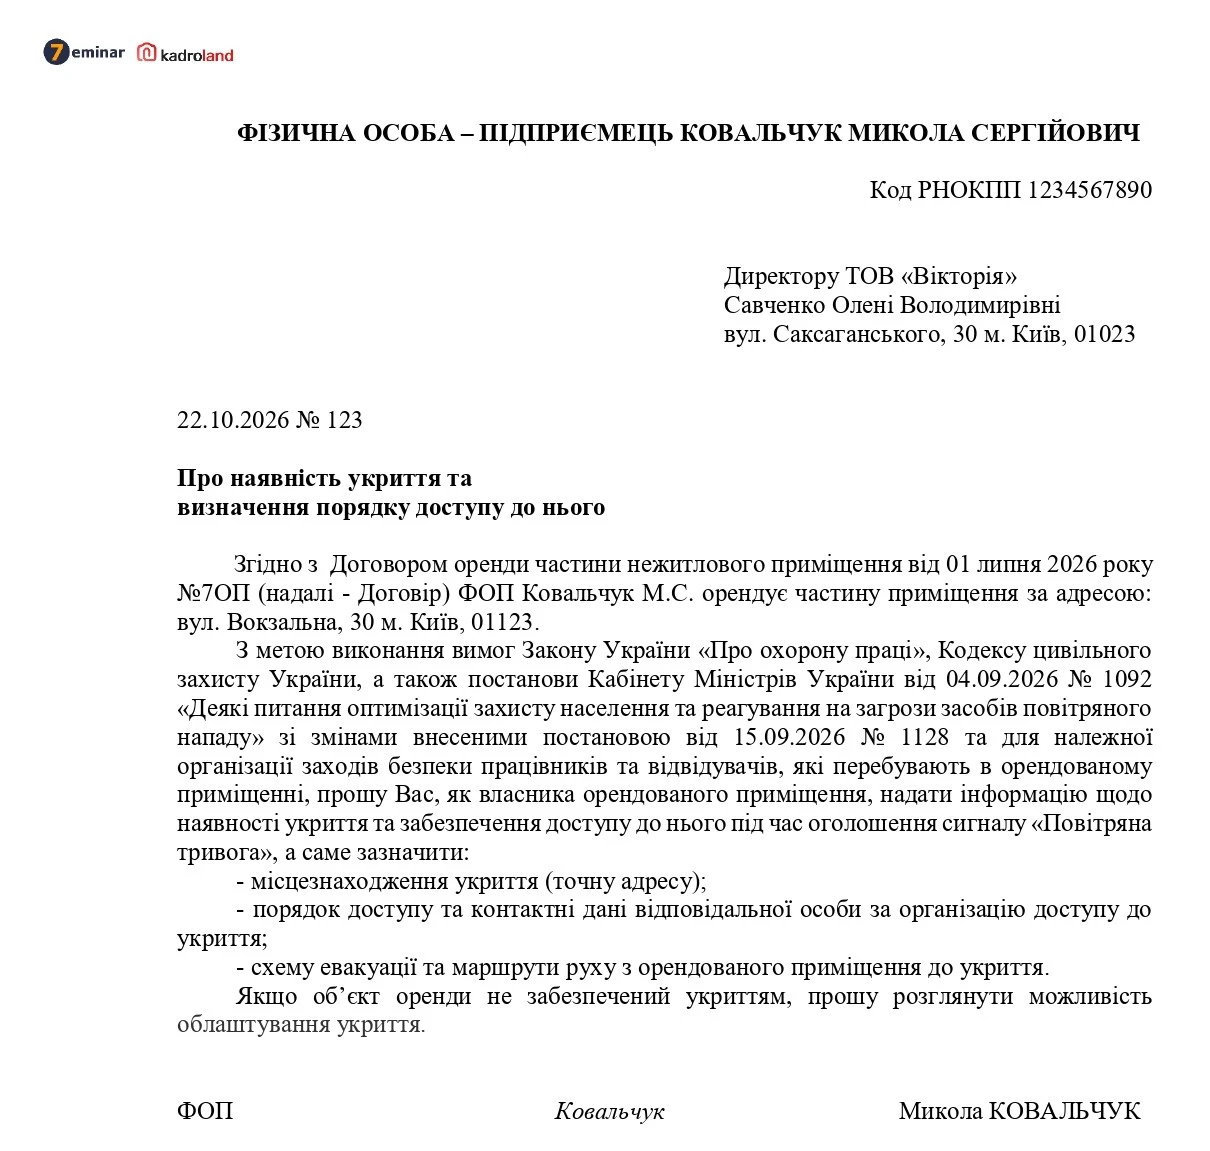
Як облаштувати безпечний простір для працівників: вимоги та алгоритм від ДСНС
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Бронювання, критичність
05.11.2026
Критичність підприємства та бронювання: 5 кроків, які роботодавцям потрібно зробити вже зараз
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Особи з інвалідністю
05.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП
05.11.2026
ФОП на 3-й групі продає товари за договором комісії: яку суму включати до доходу
ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
Військовий облік
05.11.2026
Відстрочка закінчується, Е-ВОД оновлюється з 31 жовтня: встигніть внести зміни до Списків ВО
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів