

Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Податкова змінила головне питання перевірок, і це триває вже кілька років. Раніше інспектор з'ясовував, чи була операція насправді: де акт, де накладна, де ТТН. Тепер він питає, навіщо вона була. І на це питання ваша первинка не відповідає, адже жоден акт виконаних робіт не пояснює, чому ви взагалі уклали певний договір
Компанія два роки платила консалтинговій фірмі за послуги з розвитку продажів по 90 тисяч гривень щомісяця, разом понад два мільйони. Акти підписані, щомісячні звіти виконавця підшиті в папку, оплата пройшла банком. До паперів не причепитися.
Приходить перевірка і знімає витрати. Інспектор не каже, що послуг не було. Він каже інше: продажі за ці два роки не виросли, нових клієнтів не з'явилося, жодне рішення за звітами консультанта компанія не ухвалила. Два мільйони пішли в нікуди, а отже, ділової мети в операції немає.
Зверніть увагу: до документів претензій нуль, і навіть факт надання послуг ніхто не заперечує. Питання ставлять не до паперів, а до логіки операції.
Уявіть два фільтри, через які тепер проходить кожна ваша операція. Перший – «чи було це насправді?». Його закриває якісна і детальна первинка, включаючи ТТН, складські документи тощо, там де це необхідно. Другий фільтр – «навіщо це було?». Його первинка не закриває взагалі. Для другого фільтра потрібен окремий документ, і про нього ми скажемо нижче.
Чи потрібно бухгалтеру вчити визначення з Податкового кодексу?
Ні.
Достатньо одного тесту: чи зробили б ви цю операцію, якби вона не давала податкової економії? Якщо так, то у операції є ділова мета, залишилося її задокументувати. Якщо чесна відповідь «ні», то податкова дійде такого ж висновку, тільки з донарахуванням.
Інспектор при цьому міряє вас лінійкою розумного господаря: чи купував би нормальний власник цю послугу за цією ціною, у цього постачальника, в цей момент. Збиток сам собою не вирок, адже бізнес має право на невдалу операцію. Вироком є збиток, який ви не можете пояснити нічим, крім економії на податках.
Одне чесне уточнення, щоб вас не заплутали. У самому Податковому кодексі ділова мета як термін прописана вузько, під операції з нерезидентами та трансфертне ціноутворення, і Мінфін офіційно тримається цього вузького погляду. Тому не дивуйтеся, якщо почуєте від податкового юриста: «до операцій між українськими компаніями ділова мета не застосовується».
Формально може і так. Але під час реальної перевірці ту саму логіку «навіщо?» застосовують і до внутрішніх операцій. Просто чіпляють її на інший гачок: зв'язок із господарською діяльністю. Результат для вас однаковий: знімають витрати або податковий кредит. Тому далі в статті ми говоримо «ділова мета» в широкому, побутовому сенсі, а саме як питання податкової «навіщо це було?», незалежно від того, за яку саме норму вона зачепиться.
Типовий сценарій – незвична корпоративна операція. Це в якості прикладу.
У товариства роками висів борг перед власником: колись його іноземна компанія позичила українському ТОВ великі гроші, потім іноземну компанію ліквідували, і право вимоги перейшло особисто до власника. Повертати борг грошима сенсу немає, і борг конвертують у статутний капітал. Збори приймають рішення про збільшення капіталу, зустрічні вимоги зараховуються. Гроші нікуди не рухаються. Борг зник, капітал виріс.
Операція формально законна. Але подивіться на неї очима інспектора: багатомільйонний борг, який роками ніхто не стягував, раптом перетворився на капітал без жодної гривні платежу. У базах ДПС це світиться як аномалія, і компанія отримує запит з вимогою пояснити економічну доцільність операції.
Ось тут більшість програє майбутній спір, ще не почавши його. У відповідь летить стандартне «операцію здійснено в межах та для забезпечення господарської діяльності». Для інспектора така відповідь означає, що пояснення немає. Далі – наказ на перевірку.
Тримайте в голові три речі. На відповідь у вас 15 робочих днів. Але такий запит – це ще не перевірка. Інспектор поки лише збирає інформацію, і ваша відповідь стане або вашим щитом, або головним доказом проти вас в акті.
Ніколи не забуду показовий кейс із практики середини 2000-х років, коли доктрина ділової мети ще не застосовувалася.
Виробниче та торгівельне підприємство мало у власності чотири вантажні автомобілі, які вирішило передати за договором позички у безоплатне користування іншій юридичній особі. А потім замовляло у цієї юридичної особи послуги перевезення на власних автомобілях і платило за такі послуги по кілька сотень тисяч гривень на місяць. На письмовий запит податківців щодо характеру операції відповідали просто: «Усе законно». Спір дійшов до суду, і судове рішення було ухвалене на користь підприємства.
Суд написав: «Передача авто за договором позички не протирічить закону, також законною є оплата послуг перевезення; а щодо можливої мінімізації податків, то це все здогадки податкового органу».
Сьогодні така схема не пройшла би випробування перевіркою і судом.
Важливо! Запит ДПС щодо доцільності операції – це не бюрократична формальність, а перший раунд майбутнього спору. Усе, що ви напишете у відповіді, потім ляже або у ваш захист, або в акт перевірки
Знайдіть свої операції в лівій колонці. Якщо знайшли хоча б одну, то в середній колонці показано, як прозвучить претензія до вас. Права колонка про те, що покласти в папку з документами вже зараз.
Операція | Як звучить питання податкової | Що мати напоготові |
Продаж нижче собівартості | «Ви торгуєте собі у збиток? Навіщо?» | Розрахунок: скільки коштувало б зберігання, утилізація товару або втрата клієнта |
Маркетинг, консалтинг, інформаційні послуги | «Де результат цих послуг?» | Звіти виконавця, листування, рішення, ухвалені за підсумками |
Роялті та послуги від нерезидентів | «Чому платите за кордон і саме стільки?» | Обґрунтування ставки, докази використання об'єкта прав у виробництві чи продажах |
Посередник у ланцюгу постачання | «Що він реально зробив, якщо товар їхав напряму?» | Функції посередника на папері: пошук покупця, відстрочка, гарантії, логістика |
Безвідсоткова позика, фіндопомога | «Який сенс давати гроші безкоштовно?» | Пояснення інтересу: підтримка ключового партнера, майбутній контракт, група компаній |
Реорганізація, виділ, передача активів | «Ви віддали майно, а що отримали натомість?» | Рішення органу управління з цифрами «до/після», розрахунок ефекту |
Конвертація боргу в капітал та інші корпоративні перебудови | «Роками не платили, а тепер закрили без грошей? Чому?» | Історія боргу, продовження строків, бізнес-логіка групи |
Таблиця не закриває всі варіанти. Але принцип один: на кожен рядок податкова має заготовлене питання. Підготуйте відповідь раніше за неї.
Тепер розберемо, як виглядає повний цикл – від операції до боротьби за гроші. Приклад практичний, цифри реальні, назви не мають значення.
Торговельна компанія за кілька років накопичила на складі запчастини на 60 мільйонів гривень, які перестали продаватися. Плюс висіла дебіторка на 7,5 млн, стягнути яку було нереально. Плюс настав строк повернення позики на 66 млн грн.
Власники вирішили розчистити баланс: виділили з компанії нову юрособу і передали їй за розподільчим балансом неліквідні запаси разом із боргом. Після цього стара компанія ожила, показники її платоспроможності виросли, прибуток за рік додав майже 12%.
Через рік прийшла планова перевірка. Інспектори подивилися не на стару компанію, а на нову: звітності не подає, ПДВ-платником не стала, через місяць після створення змінила власника, ще через місяць закрила рахунки. Висновок акта: ділової мети у виділі не було, запаси на 60 млн передані невстановленим особам і використані поза господарською діяльністю. А за п. 198.5 ПКУ це означає умовний продаж, і компанія зобов'язана нарахувати податкові зобов'язання з ПДВ на всю вартість переданого. Тобто раніше сформований податковий кредит по цих запчастинах вилучають. Донарахування складуть 13,1 млн грн ПДВ плюс 3,3 млн штрафу. Разом 16,4 мільйона за одну операцію.
Компанія ці донарахування зрештою скасувала. Що її врятувало? Не красномовство і не зв'язки. Папка документів, створених до операції:
Претензії податкової натомість трималися лише на даних її інформаційних баз про нову компанію. Жодного розрахунку, чому в операції немає сенсу, інспектори не надали.
Запам'ятайте цю доповідну записку. Ніхто не писав її для податкової. Комісія просто зафіксувала господарську проблему в момент, коли вона виникла. І через кілька років цей аркуш переважив акт перевірки на 16 млн.
Історія на 16 млн – не виняток, а закономірність. Ось три свіжі справи, які показують, куди дивиться податкова і що рятує платника.
Авто, здане в оренду. Компанія купила дорогий автомобіль і передала його в оренду. Податкова зняла податковий кредит, зібравши претензію з дрібниць: оренда не окупить авто за строк корисного використання; на ринку подібні авто здають дорожче; орендар не купує пального, а отже, машиною не користується; а ще в мережі висіло оголошення про продаж цього авто. З окремих недоліків операції інспектори склали загальну картину операції без ділової мети. Рекомендація для вас проста: кожну незвичну деталь операції податкова помітить і витлумачить проти вас, тому кожна така деталь повинна мати заздалегідь готове пояснення.
Продаж нижче собівартості. Тут практика на боці бізнесу. Верховний Суд ще у 2024 році підтвердив: продавати продукцію дешевше собівартості можна, якщо ціна відповідає ринковій. Збиткова операція не означає автоматично відсутність ділової мети. Але працює це лише тоді, коли ви поясните причину збитку. Це можуть бути такі чинники, як затоварений склад, сезонність, ризик зіпсування, вихід на нового покупця.
Ефект, який не настав одразу. У 2025 році апеляційний суд став на бік платника ще в одному спорі й сформулював думку, яку варто запам'ятати дослівно: для витрат важливий намір отримати дохід, а не негайний результат. Відсутність миттєвого ефекту або навіть збитковість є ризиками бізнесу. Намір – ось ключове слово. А намір доводиться не постфактум, а документом, складеним до операції.
Спільний висновок з усіх трьох: суди все частіше стають на бік платника, але виграє не той, хто був правий, а той, хто заздалегідь зафіксував «навіщо» на папері.
Не чекайте запиту. На кожну нетипову, велику або дивну на вигляд операцію складайте одну сторінку. Назвемо її захисним досьє. Пишеться за 20 хвилин.
Що на цій сторінці:
Приблизно так це виглядає для збиткового продажу:
«Склад №2 зберігає 4 200 одиниць товару групи X, придбаного у 2024 році. Попит відсутній 14 місяців. Зберігання коштує 38 тис. грн/міс, прогноз реалізації за поточною ціною складає понад 3 роки. Розглянуто варіанти:
а) утилізація (мінус 1,9 млн грн повністю),
б) продаж зі знижкою 45% (повернення 1,1 млн грн живими грошима протягом кварталу).
Вирішено: продати зі знижкою. Директор Іванченко А.П., 24.07.2026».
Всього п'ять рядків. Але тепер на питання «навіщо ви продавали у збиток?» відповідає не переляканий бухгалтер на перевірці, а документ трирічної давності з цифрами.
Важливо! Документ, складений до операції, доводить намір отримати вигоду. Документ, написаний після акта перевірки, доводить лише те, що ви вмієте писати пояснення
Рекомендуємо завести правило: жодна операція, яка є кандидатом на відсутність ділової мети (розумної економічної причини) не проходить без сторінки обґрунтування.
Ділова мета стосується лише операцій з нерезидентами?
І так, і ні. Якщо говорити про ділову мету як формальний термін Кодексу, то в чистому вигляді він написаний під нерезидентів і контрольовані операції, і Мінфін дотримується саме цього вузького погляду. Тому податковий юрист має рацію, коли каже, що до звичайних операцій між українськими компаніями ця стаття прямо не застосовується. Але на практиці до внутрішніх операцій податкова застосовує ту саму логіку «навіщо?» через іншу вимогу – зв'язок із господарською діяльністю. І знімає як витрати, так і податковий кредит з ПДВ. Юристи й окремі суди у 2025–2026 роках досі сперечаються про межі цього застосування. Отже, не розраховуйте на те, що не працюєте з нерезидентами. Перевіряйте операції на предмет ділової мети завжди.
Чи можна скласти обґрунтування, коли запит уже прийшов?
Скласти можна, і це краще, ніж формальна відписка. Але документ з датою до операції важить незрівнянно більше. Він доводить намір, а не виправдання.
Хто має писати захисне досьє?
Рішення про операцію ухвалює керівник або власник, тому й підпис під «навіщо» має стояти його. А перед бухгалтером стоїть завдання не пропустити операцію-мішень і дати цифри.
Збиткова операція автоматично означає відсутність ділової мети?
Ні. Бізнес має право на збиток, і суди це визнають. Проблема не у збитку, а у збитку без пояснення.
Що робити, якщо запит ДПС уже лежить на столі?
Не відповідати загальними фразами. Варто підняти документи по операції, порахувати вигоду, описати альтернативи, і відповісти по суті, з цифрами. Кожне слово відповіді потім працюватиме на вас або проти вас.
Читайте більше:
Витрати на маркетинг і рекламу: як оформити без претензій від ДПС
Пов’язаність з господарською діяльністю та ділова мета у фокусі уваги податкової
Ділова мета важливіша за миттєвий ефект: суд роз'яснив правила податкового кредиту
Постанова КМУ №1078 запроваджує нову систему оплати праці педагогічних і науково-педагогічних працівників та визначає оклади для окремих непедагогічних посад у закладах освіти. Водночас загального підвищення зарплат для всіх непедагогічних працівників освіти документ не передбачає. Зміни стосуються, зокрема, головних бухгалтерів, непедагогічних заступників керівників, керівників планово-фінансових відділів і помічників вихователів. Окремо визначено нові підходи до розрахунку окладів педагогів, керівників закладів освіти, працівників центрів професійного розвитку та інклюзивно-ресурсних центрів
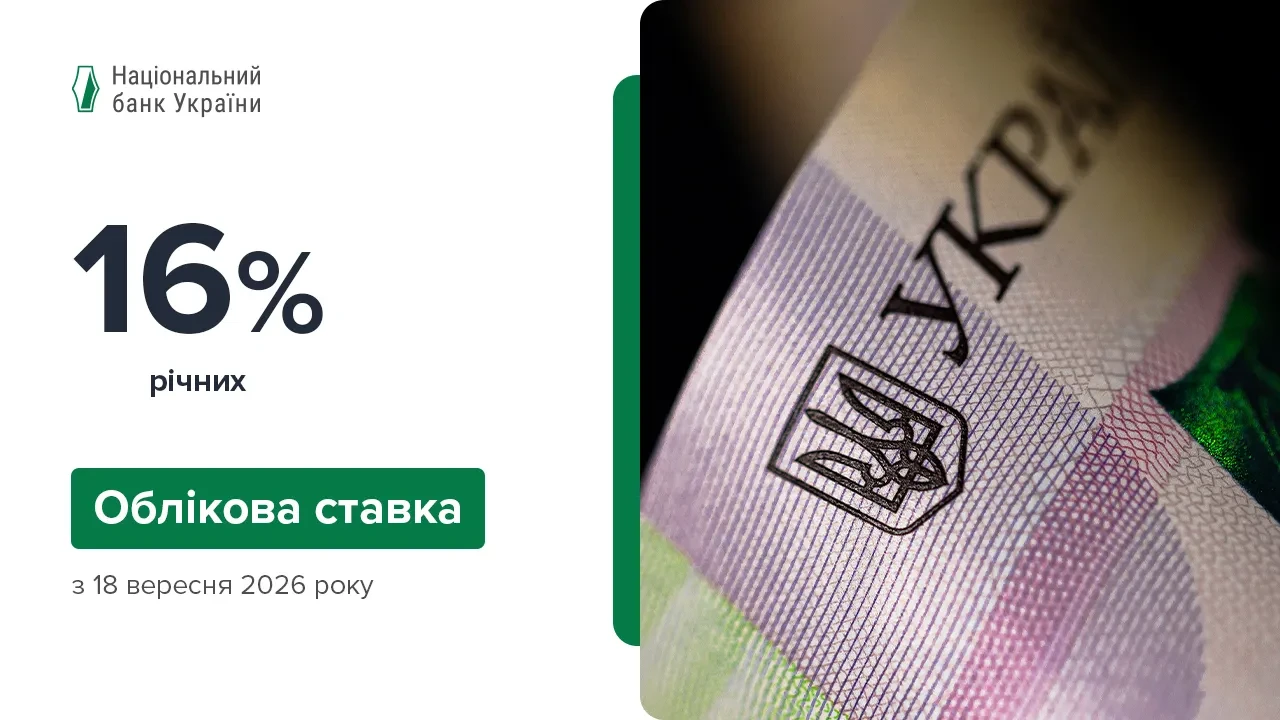
Для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики Правління Національного банку України вирішило підвищити облікову ставку на 0,5 в. п. до 16%
Верховний Суд оприлюднив огляд практики Касаційного адміністративного суду щодо процедурних порушень під час призначення та проведення податкових перевірок. У ньому систематизовано судові позиції щодо оформлення наказу, повідомлення платника, дотримання підстав і меж перевірки та правових наслідків порушення встановленої процедури. Також розглянуто питання допустимості акта перевірки як доказу, подання первинних документів разом із запереченнями та обов’язку контролюючого органу розглянути такі заперечення
Держпраці роз’яснює суб’єктам господарювання, що включення підприємства до річного плану заходів державного нагляду на 2026 рік саме по собі не означає обов’язкового проведення планової перевірки. В умовах воєнного стану діють обмеження на проведення планових і позапланових заходів державного нагляду, за винятком визначених законодавством випадків. Водночас Держпраці зобов’язана формувати та оприлюднювати річний план відповідно до вимог законодавства
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити Порядок надання довідки про відсутність заборгованості з платежів за наказом №733. Зміни мають привести документ у відповідність до чинного законодавства та передбачають, зокрема, оновлення термінології й технічне коригування форм заяви та довідки. У документах планують уточнити правила зазначення податкового номера, паспортних даних, власного імені та прізвища фізособи. У разі ухвалення наказ набере чинності з дня його офіційного опублікування
У Верховній Раді зареєстровано законопроєкт №16079, який пропонує змінити правила проходження служби та проведення атестації посадових осіб податкових органів. Документ передбачає конкурсний відбір керівника центрального органу, що реалізує державну податкову політику, із п’ятирічним строком призначення та проведенням зовнішньої оцінки ефективності його роботи. Також пропонується законодавчо закріпити складові оплати праці податківців, встановити мінімальні посадові оклади та окремий коефіцієнт для фахівців із кібербезпеки. Окремий блок змін стосується одноразової атестації працівників податкових органів, яку планують проводити у дві черги
ДПС роз’яснила, як підтверджувати добові під час одноденних службових відряджень, зокрема коли працівник їде службовим автомобілем у відкриту місцевість. Відсутність проїзних документів або відмітки приймаючої сторони сама по собі не виключає можливості підтвердити фактичне перебування у відрядженні. Для цього може використовуватися сукупність первинних документів: наказ про відрядження, подорожній лист із маршрутом, звіт про відрядження та документи про виконання виробничих завдань
Мінекономіки запропонувало оновити правила технічних оглядів і випробувань машин, механізмів та обладнання підвищеної небезпеки. Проєкт передбачає чіткіший розподіл між експертними та спеціалізованими організаціями, нові вимоги до їхньої компетентності та оформлення результатів інспекцій. Серед запропонованих змін – можливість не проводити первинний техогляд обладнання, яке вже пройшло необхідні випробування під час підтвердження відповідності технічним регламентам, а також визначення періодичності оглядів не рідше одного разу на два роки, якщо інший строк не встановлений нормативами чи виробником
Самозайнята особа – ФОП або фізособа, яка провадить незалежну професійну діяльність, – може делегувати іншій особі право підписувати податкову звітність в електронному вигляді. Для цього необхідно належним чином оформити представництво та повідомити контролюючий орган про підписувача, якому надано відповідні повноваження. Повідомлення подається в електронній формі за встановленою формою та містить інформацію про особу, якій делеговано право підпису. Для самозайнятих осіб використовується форма з ідентифікатором F13911хх
З 1 липня ДПС змінила реквізити рахунків для сплати військового збору. Так, у 2026 році для сплати військового збору використовуються різні реквізити залежно від категорії платника (фізичні особи, військовослужбовці, юридичні особи, декларанти). Деталі та рахунки для сплати доступні на офіційних вебсайтах ДПС. Як повідомляють наші підписники, то нові рахунки вже активні та зарахування відбуваються у штатному режимі
ВРУ прийняла закон який змінює підхід держави до підтримки дітей з інвалідністю та людей з інвалідністю з дитинства. Документ спрямований не лише на підвищення виплат, а й на створення комплексної системи допомоги родинам – із цифровими сервісами, послугами підтримки та можливістю гідного життя без зайвої бюрократії. 15.09.2026 року Президент підписав законопроєкт: він набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2027 року

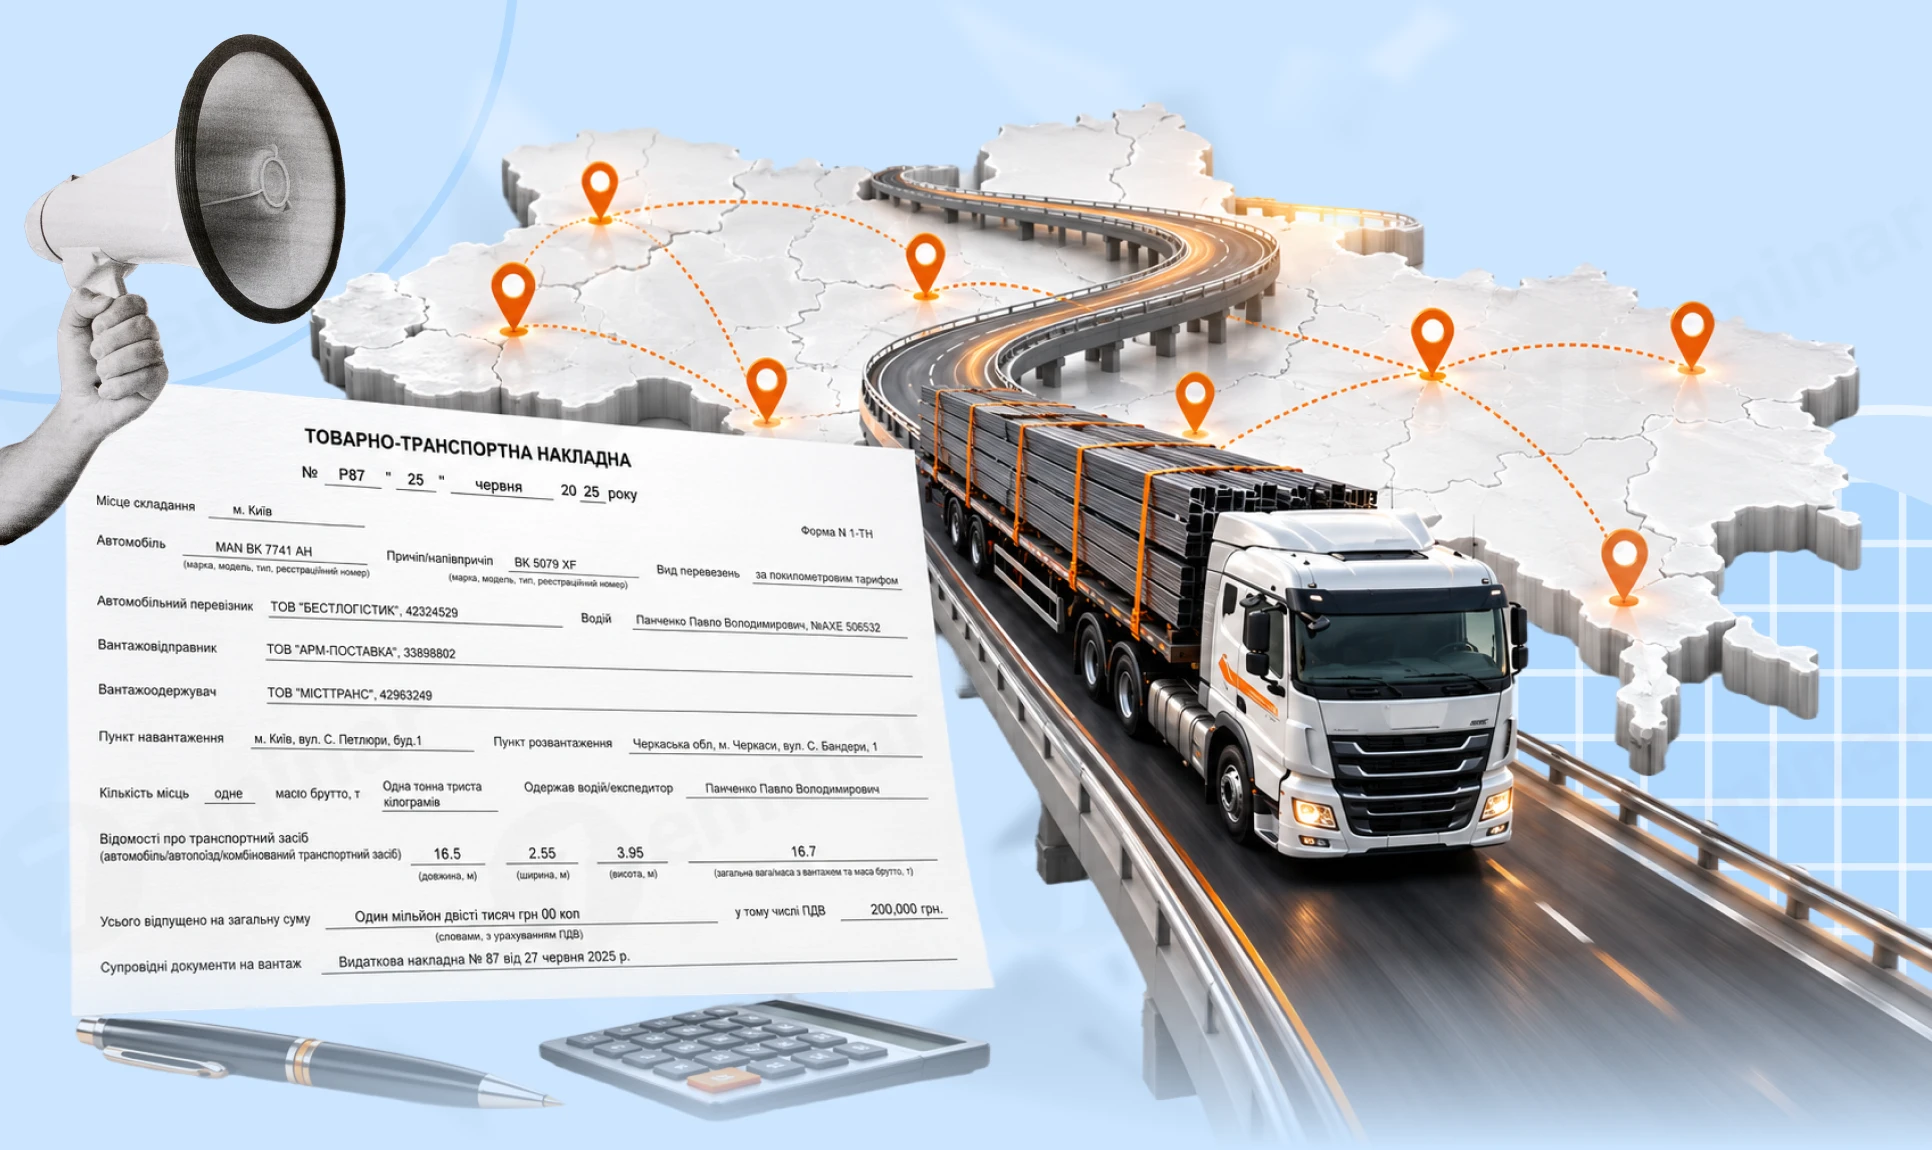
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Е-лікарняний формується автоматично в Електронному реєстрі листків непрацездатності на підставі медичного висновку та за умови ідентифікації пацієнта як застрахованої особи. Після створення медичного висновку працівник може отримати два СМС: перше – від Е-Health, друге – від Пенсійного фонду щодо сформованого е-лікарняного. Водночас повідомлення про відкриття лікарняного може не надійти через неактуальний номер телефону, відсутність даних про застраховану особу або помилки в облікових даних
Мобілізація підприємця – не причина автоматично перекреслювати договір, але й не чарівна кнопка «вибачте, нічого не зроблю». Розберемо, що відбувається із зобов’язаннями підприємця після призову, коли можна залучити іншу особу, як прописати форс-мажор, повідомлення та розірвання договору, що робити з авансом, результатом роботи, документами й доступами. Матеріал стане у пригоді замовникам і самим ФОПам, які хочуть домовитися про ризики ще до того, як вони перетворяться на спір
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року

Сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб. При цьому, така сума не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором
Чи можна перевести працівника за виробничою необхідністю, без його згоди, на таку ж саму посаду, але в інший структурний підрозділ, який знаходиться в іншому населеному пункті?