

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Самозайняті особи
14.08.2026
Адвокат і ФОП одночасно: коли дозволено працювати на спрощеній системі
Адвокат, який провадить незалежну професійну діяльність, має право одночасно зареєструватися ФОП на третій групі єдиного податку та здійснювати підприємницьку діяльність, не пов’язану з адвокатською практикою. Водночас законодавство вимагає чітко розмежовувати ці два види діяльності, вести окремий облік доходів і витрат та окремо виконувати податкові зобов’язання
Чи може особа, яка є адвокатом та провадить незалежну професійну діяльність одночасно обрати 3 групу платника ЄП та надавати юридичні послуги, не пов’язані із здійсненням адвокатської діяльності?
Незалежна професійна діяльність – це, зокрема, діяльність адвокатів, за умови, що така особа не є працівником або ФОП (за виключенням випадку, передбаченого п. 65.9 Податкового кодексу України, далі – ПКУ) та використовує найману працю не більш як чотирьох фізичних осіб.
Якщо фізична особа зареєстрована як підприємець та при цьому така особа провадить незалежну професійну діяльність, така фізична особа обліковується у контролюючих органах як ФОП з ознакою провадження незалежної професійної діяльності (п. 65.9 ПКУ).
Адвокатська діяльність не є підприємницькою і не може здійснюватися ФОП. Поряд з цим, для особи, яка провадить незалежну професійну діяльність як адвокат, не передбачено обмежень щодо одночасного здійснення підприємницької діяльності, не забороненої законом, у разі реєстрації такої особи підприємцем
Для обрання або переходу на спрощену систему оподаткування суб’єкт господарювання подає до контролюючого органу за місцем податкової адреси заяву про застосування спрощеної системи оподаткування (абз. 1 пп. 298.1.1 ПКУ).
У полі 8 Заяви зазначається перелік видів діяльності, які здійснюватимуться в межах підприємницької діяльності.
Особа, яка є адвокатом та провадить незалежну професійну діяльність, може одночасно обрати третю групу платника єдиного податку та надавати юридичні послуги, не пов’язані із здійсненням адвокатської діяльності. При цьому фізична особа, яка здійснює підприємницьку діяльність та одночасно провадить незалежну професійну діяльність, веде окремий облік доходів / витрат, отриманих / понесених від провадження незалежної професійної діяльності і підприємницької діяльності, та здійснює окремо розрахунки з бюджетом
Джерело: ЗІР, категорія 107.01.01
Читайте більше:
Чи може адвокат бути ФОП та працювати на спрощеній системі
Сплата ПДФО ФОП, що веде підприємницьку та незалежну професійну діяльність
Самозайнята особа: реєстрація, податки та звітність
Адвокатська діяльність і ФОП: у НААУ нагадали про різні податкові режими
Чому адвокати працюють у мінус: 10 помилок, які «з’їдають» дохід
Податки та звітність для самозайнятих осіб у 2026 році
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Судова практика
16.09.2026
2,49 млн грн штрафу та пені: суд скасував донарахування агрофірмі, яка зберігала критичний статус
Агрофірма сплатила 1 572 444,91 грн штрафу та 921 961,07 грн пені, щоб отримати довідку про відсутність податкового боргу та зберегти статус критично важливого підприємства. Суд встановив, що податкові зобов’язання за ППР були сплачені протягом 30 днів, тому ДПС мала підстави скасувати штраф і пеню відповідно до пп. 69.37 підрозд. 10 розд. ХХ ПКУ
Зміни у законодавстві
16.09.2026
До 17 000 грн штрафу: законопроєкт №16057 посилює відповідальність посадовців органів контролю
Законопроєкт №16057 пропонує збільшити штрафи для посадових осіб органів державного нагляду (контролю) за порушення правил проведення перевірок: з 850–1 700 до 4 250–8 500 грн, а за повторні порушення – до 8 500–17 000 грн. Також пропонується запровадити відповідальність, зокрема, за проведення позапланової перевірки без обов’язкового погодження та за прийняття незаконного рішення, протиправність якого підтверджена судом
Кадрова робота
16.09.2026
«Воєнний» чи «військовий» стан: яке формулювання є правильним для кадрової роботи
У Рівненському ОТЦК та СП нагадали, чим відрізняються слова «воєнний» і «військовий» стан. В офіційних документах і текстах правильно використовувати «воєнний стан», адже слово «воєнний» стосується війни, тоді як «військовий» – війська, армії та військової служби
Перевірки, штрафи
16.09.2026
Продавали м’ясо ФОПам дешевше, списували запаси: ДПС донарахувала понад 15 млн грн
ДПС під час документальної перевірки виробника м’ясної продукції встановила порушення, що призвели до донарахування понад 15 млн грн податків. Зокрема, понад 8 млн грн ПДВ підприємство недоплатило через реалізацію продукції ФОПам за цінами нижчими за звичайні, а ще майже 7 млн грн – через безпідставне віднесення до витрат і податкового кредиту операцій зі списання запасів
Працевлаштування, переведення
16.09.2026
Іноземцям можуть спростити працевлаштування в Україні: зареєстровано законопроєкт №16073
КМУ зареєстрував у Верховній Раді законопроєкт №16073, який передбачає зміни до правил працевлаштування іноземців та осіб без громадянства. Зокрема, пропонується запровадити єдиний дозвіл на тимчасове проживання та роботу, створити вебпортал із вакансіями для іноземців та розмежувати категорії осіб, які матимуть вільний доступ до українського ринку праці
Відпустка, відпускні
16.09.2026
Працівник з інвалідністю використав 24 дні відпустки: чи можна компенсувати решту
Працівник з інвалідністю ІІ групи має право на 30 календарних днів щорічної основної відпустки. Після використання 24 календарних днів за робочий рік решту 6 днів, за бажанням працівника, можна замінити грошовою компенсацією
Заробітна плата
15.09.2026
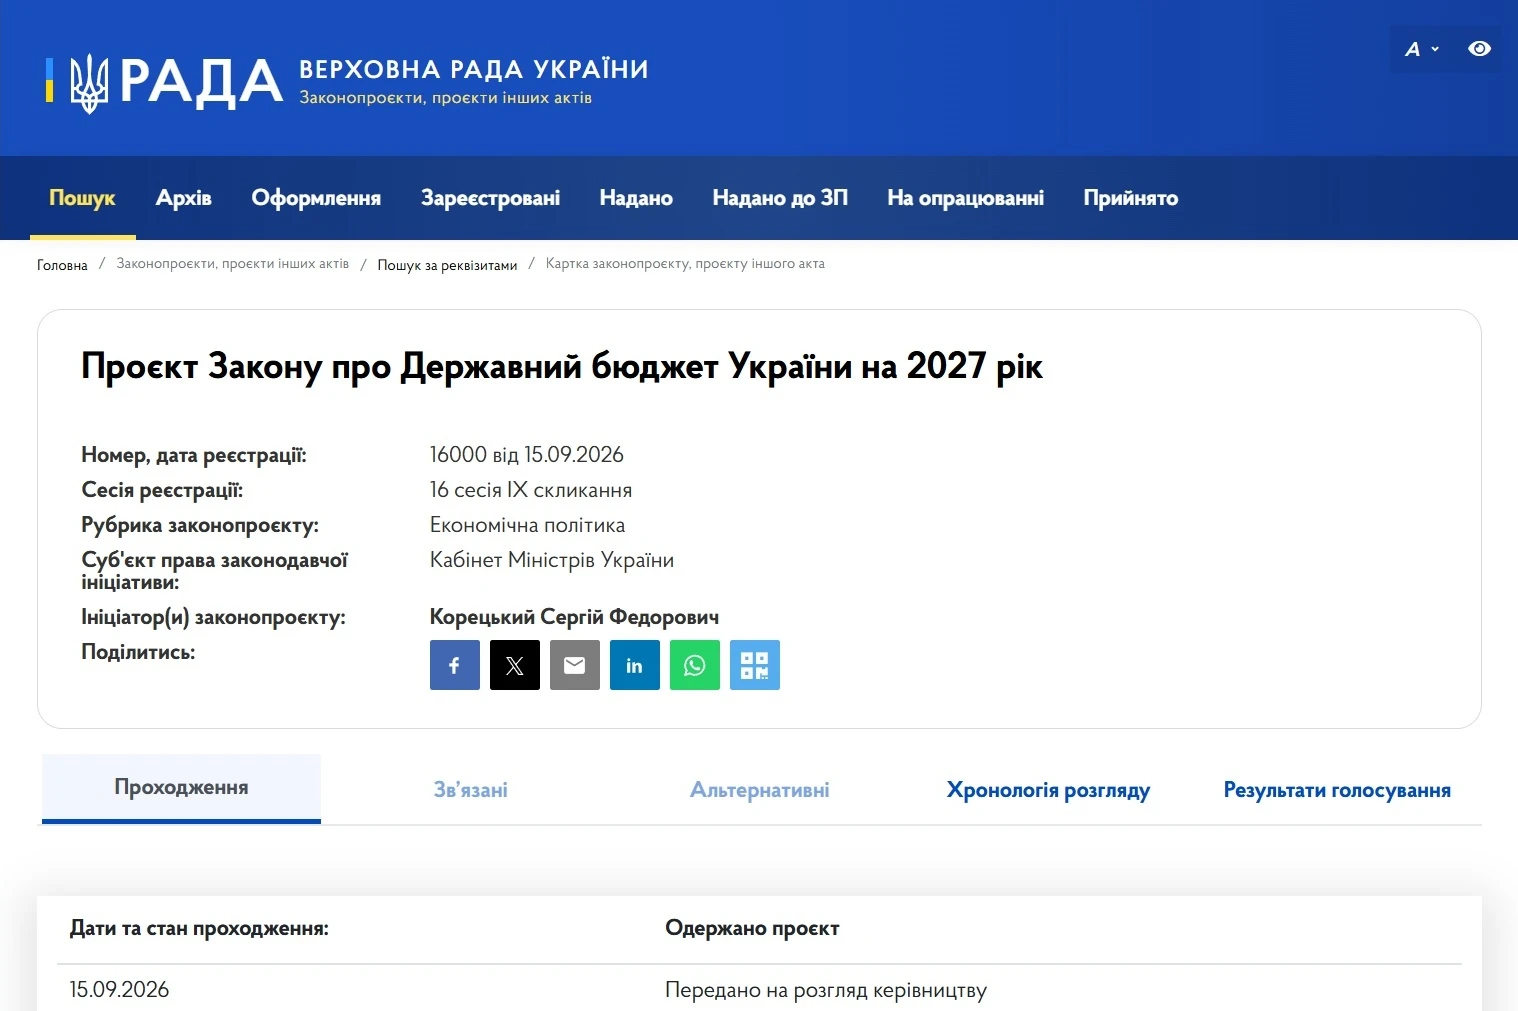
Уряд схвалив Держбюджет-2027: мінімалка 9 546, прожитковий мінімум – 3 819
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці

ПДВ
15.09.2026
ФОП придбав авто: чи можна включити ПДВ до податкового кредиту пояснює ДПС
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
РРО / ПРРО, фіскальні чеки
15.09.2026
Через тривогу касир не провів через РРО чек по еквайрингу: як виправити та чи буде штраф
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
Розрахунки за ЦПД
15.09.2026
Систематичне укладання договорів ЦПД: податкові наслідки
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
Пенсія, соцпільги
15.09.2026
Індексація пенсій-2027: Кабмін визначить розмір підвищення окремо
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
Податкова та фінзвітність
15.09.2026
Декларація з рентної плати: Мінфін пропонує оновити форму та додати нові додатки
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Військовий облік
15.09.2026
Чи повинен ФОП вести військовий облік працівників у 2026 році: обов’язки та штрафи
Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік

Освіта
15.09.2026
Стипендії аспірантів і докторантів збільшились з 1 вересня 2026 року: жодних додаткових рішень не потрібно
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
РРО / ПРРО, фіскальні чеки
15.09.2026
Коли можна застосовувати резервний РРО та чи потрібен за ним Z-звіт: роз'яснення від ДПС
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

Заробітна плата
15.09.2026
Мінімальна зарплата у 2027 – 9 546 грн: скільки отримуватиме працівник «на руки»
15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
Акцизний податок
15.09.2026
Звіт №1-ВП подається щорічно: де зазначити код виду господарської діяльності
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Єдиний податок
15.09.2026
Кредиторську заборгованість за фіндопомогою списали: чи виникає повторний дохід у єдинника в 2026 році
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком