

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Судова практика
30.07.2026
Первинні документи без реальної поставки не підтверджують господарську операцію: ВС
Верховний Суд підтвердив правомірність визнання недійсним договору поставки, який, за висновками судів, був укладений без реального наміру здійснювати господарську операцію та використовувався для безпідставного формування податкового кредиту з ПДВ. Суд звернув увагу, що наявність договору, видаткових і податкових накладних сама по собі не підтверджує реальність операції. Вирішальне значення мають фактичний рух товару, матеріально-технічні можливості сторін та належні докази виконання договору
Верховний Суд у справі №916/5780/24 постановою від 15.07.2026 касаційну скаргу Товариства1 залишив без задоволення, а Постанову Південно-західного апеляційного господарського суду від 20.04.2026 – без змін.
Головне управління ДПС в Одеській області (далі – ГУ ДПС, позивач, контролюючий орган) звернулося до господарського суду з позовом до ТОВ1, ТОВ2, в якому просило суд визнати недійсним договір від 26.12.2023, укладений між відповідачами.
В обґрунтування позовних вимог ДПС зазначило, що оспорюваний правочин підлягає визнанню недійсним на підставі ст. 228 Цивільного кодексу України, оскільки такий правочин було укладено без наміру створення правових наслідків, з метою безпідставного заволодіння майном держави у вигляді податкового кредиту з ПДВ.
Рішення Суду
Суд установив, що 26.12.2023 між відповідачами було укладено договір поставки №29-23, відповідно умов якого постачальник зобов`язується здійснити поставку товару, а покупець прийняти та оплатити поставлений товар. Умовами договору визначено, що кількість та якість товару, графік поставки, місце поставки та інші умови поставки окремої партії товару визначаються сторонами в специфікаціях, які є невід`ємною частиною цього договору.
На підставі зазначеного договору сторонами були складені специфікації, якими було погоджено поставку соняшникової олії нерафінованої та соняшникового шроту українського походження загальним обсягом понад 24 000 тонн (із допустимим відхиленням ±10%) на суму понад 64 млн грн з ПДВ; при цьому визначено ціни за одиницю товару, конкретні строки поставки (грудень 2023 – квітень 2024) та порядок розрахунків, згідно з яким покупець здійснює 100% оплату вартості кожної партії шляхом перерахування коштів на рахунок постачальника протягом 45 календарних днів після фактичної поставки (розвантаження) товару за умови отримання рахунку-фактури та видаткових накладних, які Постачальник зобов`язаний передати разом із товаром покупцю або визначеному ним перевізнику.
Також наявні видаткові накладні за договором, податкові накладні, складені за відповідними операціями та зареєстровані в ЄРПН та прийняті ДПС.
Водночас ГУ ДПС в Одеській області, звертаючись до суду з цим позовом, стверджувало, що господарські операції з поставки товару між відповідачами, які оформлені наведеними вище документами, мають ознаки безтоварності та фактично ними не здійснювалися.
В наданих специфікаціях зазначено, що передача товару покупцю відбувається на складі постачальника, тобто на складі ТОВ2.
Разом з тим, висновуючи про безтоварність господарських операцій, суд врахував, що з наявних документів неможливо встановити фактичну адресу місцезнаходження складу ТОВ2, де здійснювалося відвантаження товару. Крім того, ТОВ1 у своїх письмових поясненнях не навів та, відповідно, не підтвердив належними доказами спосіб і місце отримання товару у постачальника, зокрема, яким чином здійснювалося його транспортування та за якою конкретною адресою відбувалася передача товару
Судом було проаналізовано інформацію, викладену в узагальненій податковій інформації щодо ТОВ2: встановлено наявність у ТОВ2 ознак ризиковості здійснення господарської діяльності, зокрема, у зв`язку з незначною кількістю штатних працівників (1 особа), відсутністю земельних ділянок та інформації про транспортні засоби. Водночас у податковій звітності (№20-ОПП) задекларовано об`єкти оподаткування, зокрема складські приміщення, магазин, офіс, морозильні камери та колісну техніку, однак у зв`язку з відсутністю реєстраційних даних щодо цих об`єктів неможливо встановити їх фактичну наявність та реальність використання у господарській діяльності товариства.
Отже, надавши оцінку наявним доказам, суд дійшов висновку про те, що відповідачі не довели обставин придбання товару ТОВ2 у третіх осіб чи його ввезення на митну територію України останнім, а також, що у ТОВ2 були фактично відсутні належні виробничі, матеріально-технічні та організаційні потужності, необхідні для виготовлення заявлених обсягів соняшникової олії, шроту, що свідчить про неможливість самостійного виробництва відповідного товару
Також суд врахував, що листом від 03.01.2025 БАНК повідомив ГУ ДПС, що рахунок ТОВ1 був відкритий 20.01.2022, та закритий 25.12.2023, а у договорі поставки передбачено здійснення розрахунків саме на банківський рахунок, який був закритий 25.12.2023.
Договір поставки був укладений між відповідачами 26.12.2023, а видаткові накладні оформлювалися в період з 04.01.2024 по 14.02.2024, тобто фактично всі розрахунки за вказаним договором мали б здійснюватися вже після закриття рахунку, що унеможливлює підтвердження належного порядку їх проведення.
Крім того, не надано жодних доказів здійснення розрахунків за поставлений товар, зокрема відсутні платіжні доручення, банківські виписки, квитанції, які б підтверджували факт оплати чи руху коштів між сторонами.
Ураховуючи наведене в сукупності, у правовідносинах, які виникли за оспорюваним договором поставки, має місце лише формальне складення первинних документів, без реального руху товару
Джерело: ДПС
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
14.09.2026
Продаж корпоративних прав і розірвання договору: як відобразити операцію у Ф1
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом
Заробітна плата
14.09.2026
У Держпродспоживслужбі близько 6000 вакансій: ФРУ підтримує підвищення оплати праці
Федерація роботодавців України підтримує проєкт постанови, яким пропонується на період воєнного стану та шість місяців після його припинення чи скасування застосовувати до посадових окладів окремих фахівців Держпродспоживслужби додатковий коригуючий коефіцієнт у розмірі до 1,5. У ФРУ зазначають, що в службі наразі не заповнено близько 6000 вакансій, а фінансування підвищених виплат пропонується забезпечити, зокрема, за рахунок коштів спецфонду держбюджету від платних адмінпослуг
Витрати діяльності
14.09.2026
1 млн грн готівкою: чи підтверджує договір витрати на придбання корпоративних прав
ДПС пояснила, що договір купівлі-продажу корпоративних прав підтверджує факт їх придбання та договірну вартість, але сам по собі не підтверджує фактично понесені витрати. Для врахування 1 млн грн у вартості інвестиційного активу потрібні документи, що засвідчують проведення розрахунку
Заробітна плата
14.09.2026
Додаток Д1 до Податкового розрахунку 2026: 8 прикладів заповнення
Як заповнювати Додаток Д1 до нового Податкового розрахунку у 2026 році? Розглядаємо 8 практичних ситуацій: відпустка за свій рахунок, сумісництво та суміщення, звільнення і повторне прийняття, інвалідність, мобілізація, компенсація за відпустку, премія колишньому працівнику та лікарняні
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
Дія Сіті та Дефенс Сіті: чи можна одночасно мати 2 статуси для цілей оподаткування
Податківці пояснили, що підприємство може одночасно мати статуси резидента Дія Сіті та Дефенс Сіті, але не може застосовувати передбачене для Дефенс Сіті звільнення від податку на прибуток. Водночас, за позицією ДПС, воно зберігає можливість застосовувати особливий режим оподаткування як резидент Дія Сіті та виплачувати дивіденди засновникам-фізособам за відповідними правилами
Судова практика
14.09.2026
Учасниця з часткою 10,55% вимагала документи ТОВ: ВС підтримав її право на інформацію
ВС наголосив, що право учасника ТОВ на інформацію про діяльність товариства охоплює не лише документи, прямо перелічені в законі, а й інші документи, що містять інформацію про діяльність товариства. Наявність у документах персональних даних сама по собі не є підставою для відмови, хоча товариство може знеособити надлишкові дані
Податкова та фінзвітність
14.09.2026
Виплата компенсації за відпустку після звільнення: ДПС назвала ознаку доходу у 2026 році
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
Податкова та фінзвітність
14.09.2026
Уточнююча декларація за періоди до 2025 року: чи заповнювати таблицю 2 додатка БД
Податківці підтвердили, що таблиця 2 додатка БД заповнюється і при поданні уточнюючої декларації за минулі звітні періоди до 2025 року, в яких здійснювалися безоплатні передачі неприбутковим організаціям. У ній зазначають дані про отримувачів допомоги та її вартість, а суму перевищення ліміту 4% відображають у рядку 2.3 і переносять до рядка 3.1.9 додатка РІ
Готівкові кошти, розрахунки
14.09.2026
Товар відправлено 31.12, кошти надійшли 02.01: коли ФОП-загальник отримує дохід
ФОП на загальній системі визнає дохід від післяплати за датою зарахування коштів на поточний рахунок. Тому якщо товар відправлено та чек сформовано 31 грудня, а гроші надійшли 2 січня, дохід відображається вже в наступному році
Е-сервіс
14.09.2026
Закон про ШІ в Україні планують розробити у 2026 році: що пропонують врегулювати
В Україні протягом 2026 року планують розробити закон про штучний інтелект з урахуванням європейського AI Act та українських безпекових і економічних умов. Законопроєкт має врегулювати життєвий цикл ШІ-систем, визначити заборонені та високоризикові практики, відповідальність провайдерів і користувачів, а також правила застосування ШІ у воєнній сфері
Охорона праці
14.09.2026
Безпека праці в енергетиці: Держпраці назвала пріоритети у 2026 році
В умовах постійних атак на енергетичну інфраструктуру учасники семінару обговорили ризики для працівників, безпеку ремонтних та відновлювальних робіт і практичні рішення для роботи у воєнний час. Серед пріоритетів – актуалізація протоколів безпеки, сучасні засоби індивідуального захисту, використання цифрових технологій та штучного інтелекту
Охорона праці
14.09.2026
Повітряна тривога на роботі: чи може керівник заборонити працівникам іти в укриття
Роботодавець зобов’язаний забезпечувати безпечні умови праці та не може вимагати виконання роботи, яка становить явну небезпеку для життя чи здоров’я працівника. Водночас порядок дій під час повітряної тривоги має бути визначений заздалегідь, а можливість підприємства продовжувати роботу не скасовує права працівників на безпеку
Військовий облік
13.09.2026
Чи потрібно подавати додаток 4 до ТЦК та СП при зміні назви посади за Класифікатором професій у 2026 році
При зміні найменування посади у трудових книжках та облікових документах працівників у зв'язку з уточненням назв за Класифікатором професій без зміни істотних умов праці, потрібно подавати Додаток 4 до ТЦК?
Державний нагляд
13.09.2026
З 17 січня 2028 року: КМУ запровадив нові правила техогляду обладнання для захисту рослин
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року
Торгівля, послуги
13.09.2026
Білизна до пральні: які вимоги діють під час приймання та оброблення у 2026 році
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку
ЗЕД
13.09.2026
Зафіксовано 657 фактів на 158 млн грн: митниця посилює контроль за експортом деревини
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»
Е-сервіс
13.09.2026
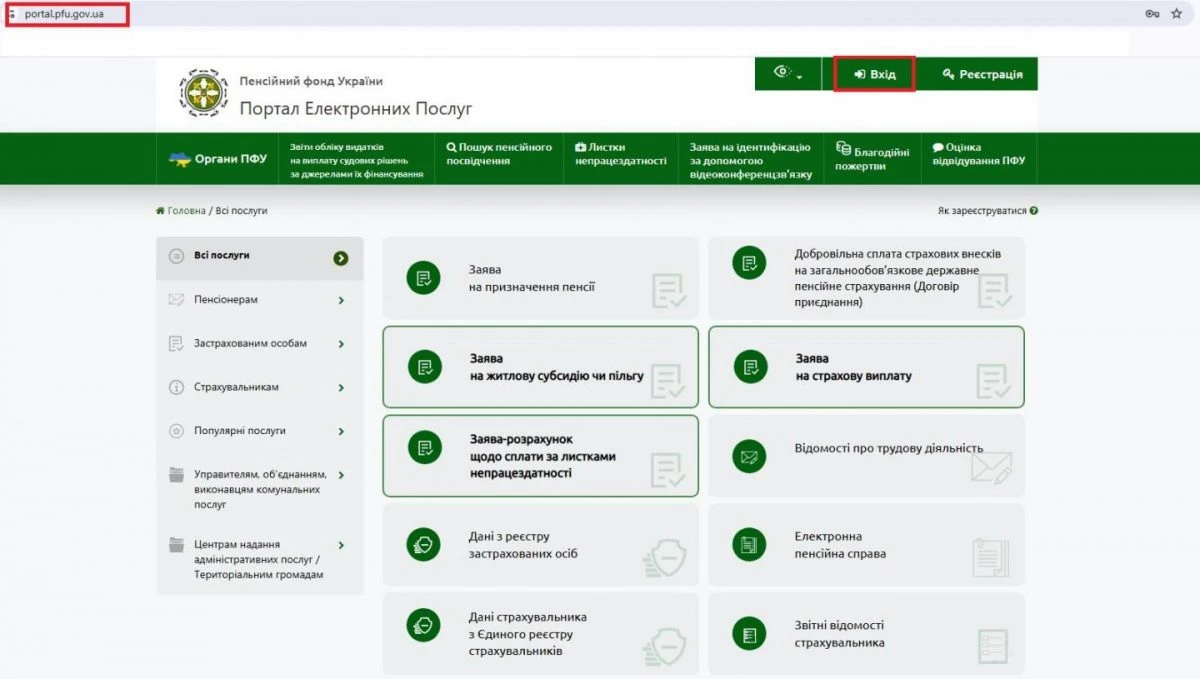
6 кроків онлайн: як змінити банківські реквізити для виплати соцдопомоги через ПФУ
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків
Політика, економіка
13.09.2026
Амбасадори повернення: Мінсоцполітики напрацьовує модель допомоги українцям за кордоном
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України