

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП на загальній системі визнає дохід від післяплати за датою зарахування коштів на поточний рахунок. Тому якщо товар відправлено та чек сформовано 31 грудня, а гроші надійшли 2 січня, дохід відображається вже в наступному році
Яка дата вважається отриманням доходу фізичної особи – підприємця на загальній системі оподаткування, якщо на момент відправлення товару Новою Поштою «31.12» звітного року сформований фіскальний чек з умовою післяплати через NovaPay, а кошти за нього надходять на поточний рахунок «02.01» наступного року?
Відповідно до п. 177.2 Податкового кодексу України (далі – ПКУ) об’єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) i документально підтвердженими витратами, пов’язаними з господарською діяльністю такої фізичної особи – підприємця.
Згідно з п. 177.10 ПКУ, фізичні особи – підприємці зобов’язані вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару. Облік доходів і витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.
Облік доходів і витрат від виробництва та реалізації власної сільськогосподарської продукції ведеться окремо від обліку доходів і витрат від здійснення інших видів господарської діяльності.
Облік доходів і витрат ведеться окремо від обліку доходів і витрат від здійснення інших видів господарської діяльності для здійснення діяльності з:
Типова форма, за якою здійснюється облік доходів і витрат, та порядок ведення такого обліку визначаються центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику.
Типова форма, за якою здійснюється облік доходів і витрат фізичними особами – підприємцями і фізичними особами, які провадять незалежну професійну діяльність (далі – типова форма), та Порядок її ведення затверджені наказом Мінфіну від 13.05.2021 №261.
Враховуючи зазначене, якщо фізична особа – підприємець на загальній системі оподаткування відправляє товар Новою Поштою «31.12» за умови післяплати, а кошти надходять на її поточний рахунок «02.01», то датою отримання доходу є дата зарахування коштів на рахунок.
Джерело: ЗІР, Категорія: 104.04
Читайте більше:
З 14 листопада банки зменшать ліміти!
Зміни до ЄДР: у яких випадках адміністративний збір не сплачується
Хто має право отримати зарплату готівкою за чеком у банку від імені підприємства
60%, 5% і 35%: уряд змінив механізм розподілу коштів теплопостачальних підприємств
Банківську таємницю хочуть розкривати за новими правилами: що пропонує законопроєкт
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом
Федерація роботодавців України підтримує проєкт постанови, яким пропонується на період воєнного стану та шість місяців після його припинення чи скасування застосовувати до посадових окладів окремих фахівців Держпродспоживслужби додатковий коригуючий коефіцієнт у розмірі до 1,5. У ФРУ зазначають, що в службі наразі не заповнено близько 6000 вакансій, а фінансування підвищених виплат пропонується забезпечити, зокрема, за рахунок коштів спецфонду держбюджету від платних адмінпослуг
ДПС пояснила, що договір купівлі-продажу корпоративних прав підтверджує факт їх придбання та договірну вартість, але сам по собі не підтверджує фактично понесені витрати. Для врахування 1 млн грн у вартості інвестиційного активу потрібні документи, що засвідчують проведення розрахунку
Як заповнювати Додаток Д1 до нового Податкового розрахунку у 2026 році? Розглядаємо 8 практичних ситуацій: відпустка за свій рахунок, сумісництво та суміщення, звільнення і повторне прийняття, інвалідність, мобілізація, компенсація за відпустку, премія колишньому працівнику та лікарняні
Податківці пояснили, що підприємство може одночасно мати статуси резидента Дія Сіті та Дефенс Сіті, але не може застосовувати передбачене для Дефенс Сіті звільнення від податку на прибуток. Водночас, за позицією ДПС, воно зберігає можливість застосовувати особливий режим оподаткування як резидент Дія Сіті та виплачувати дивіденди засновникам-фізособам за відповідними правилами
ВС наголосив, що право учасника ТОВ на інформацію про діяльність товариства охоплює не лише документи, прямо перелічені в законі, а й інші документи, що містять інформацію про діяльність товариства. Наявність у документах персональних даних сама по собі не є підставою для відмови, хоча товариство може знеособити надлишкові дані
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
Податківці підтвердили, що таблиця 2 додатка БД заповнюється і при поданні уточнюючої декларації за минулі звітні періоди до 2025 року, в яких здійснювалися безоплатні передачі неприбутковим організаціям. У ній зазначають дані про отримувачів допомоги та її вартість, а суму перевищення ліміту 4% відображають у рядку 2.3 і переносять до рядка 3.1.9 додатка РІ
В Україні протягом 2026 року планують розробити закон про штучний інтелект з урахуванням європейського AI Act та українських безпекових і економічних умов. Законопроєкт має врегулювати життєвий цикл ШІ-систем, визначити заборонені та високоризикові практики, відповідальність провайдерів і користувачів, а також правила застосування ШІ у воєнній сфері
В умовах постійних атак на енергетичну інфраструктуру учасники семінару обговорили ризики для працівників, безпеку ремонтних та відновлювальних робіт і практичні рішення для роботи у воєнний час. Серед пріоритетів – актуалізація протоколів безпеки, сучасні засоби індивідуального захисту, використання цифрових технологій та штучного інтелекту
Роботодавець зобов’язаний забезпечувати безпечні умови праці та не може вимагати виконання роботи, яка становить явну небезпеку для життя чи здоров’я працівника. Водночас порядок дій під час повітряної тривоги має бути визначений заздалегідь, а можливість підприємства продовжувати роботу не скасовує права працівників на безпеку
При зміні найменування посади у трудових книжках та облікових документах працівників у зв'язку з уточненням назв за Класифікатором професій без зміни істотних умов праці, потрібно подавати Додаток 4 до ТЦК?
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»
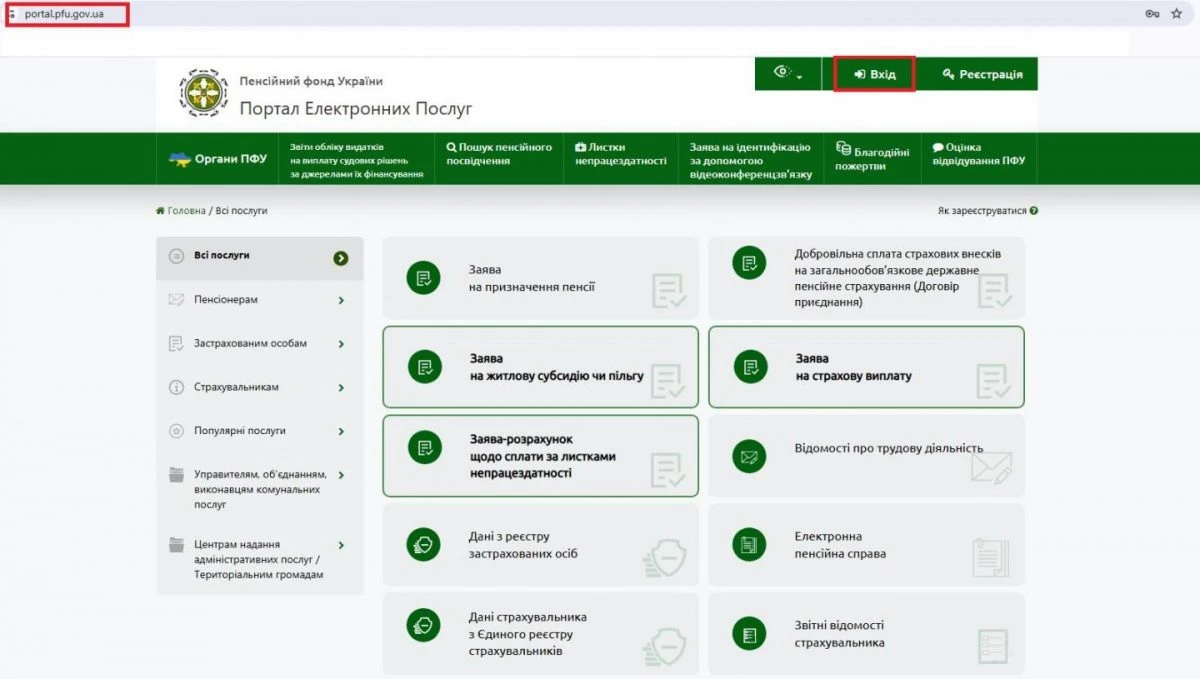
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України