Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 2 червня 2026 року змінилися вимоги до середньої зарплати для окремих категорій підприємств, які претендують на статус критично важливих. Водночас на практиці виникає чимало запитань щодо її розрахунку: які показники Податкового розрахунку враховувати, за який місяць визначати середню зарплату та чи можна виправленнями вплинути на її розмір. Розбираємо актуальні правила та практичні ситуації, які варто врахувати роботодавцям
Один з обов’язкових критеріїв для отримання статусу критично важливого підприємства наведений у підпункті 6 пункту 2 Критеріїв та порядку, за якими здійснюється визначення підприємств, установ та організацій, які є критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період, а також критично важливими для забезпечення потреб Збройних Сил, інших військових формувань в особливий період, затвердженими постановою КМУ від 27.01.2023 №76. Це вимога щодо середньої зарплати. При чому з 2 червня 2026 року тут відбулися певні зміни.
Так для більшості підприємств середня зарплата працівників становить три мінімальні зарплати – 25 941 грн. Для підприємств, місцезнаходженням яких є та які фактично провадять діяльність на території можливих бойових дій, території активних бойових дій, тимчасово окупованих територіях, середня зарплата становить 2,5 мінімальні зарплати. На сьогодні цей розмір складає 21 617,50 грн. І є окрема категорія – Державні й комунальні підприємства, установи і організації, Госптовариства, у статкапіталі яких більш як 50% акцій (часток) належать державі або перебувають в комунальній власності тощо. Для них розмір середньої зарплати за останній календарний місяць становить не менше розміру середньої заробітної плати у регіоні за IV квартал 2021 р. (відповідно до даних Держстату).
Питання, яке виникає у роботодавців:
Як обчислити середню зарплату?
Мінекономіки у своєму листі надало роз’яснення з цього приводу.
По-перше, дані потрібно брати із податкового розрахунку.
По-друге, формула обчислення середньої зарплати для критичності наступна. Потрібно підсумувати суми, зазначені в рядках 1.1, 1.3 та 1.4 і поділити на показник рядка 092, який замінив рядок 103.
Нагадаємо, що в рядку 1.1 податкового розрахунку зазначають нараховану зарплату працівників. В рядку 1.3 – оплату перших п'яти днів тимчасової непрацездатності, що здійснюється за рахунок коштів роботодавця, в рядку 1.4 – допомога по тимчасовій непрацездатності від Пенсійного фонду. Дані до цих рядків переносяться із графи 16 додатку 1.
В рядку 092 наводять інформацію щодо кількості працівників застрахованих осіб у звітному періоді, яким нараховано заробітну плату.
Середню зарплату для критичності визначають за останній календарний місяць. Наприклад, ви оформлюєте або підтверджуєте критичність у липні. Середню зарплату потрібно визначати виходячи із даних за попередній місяць – червень. Критичність буде оформлена у серпні? Тоді орієнтир для визначення середньої зарплати буде липень.
І ще один важливий момент! Необхідного розміру середньої зарплати потрібно дотримуватися не тільки за останній календарний місяць до подання заявки на оформлення критичності, а й протягом усього періоду дії критичного статусу. Якщо критерій не буде дотримуватись – статус критичного підприємства можна втратити
І тут виникає головне питання:
Чи можна донарахувати зарплату за минулий місяць, щоб дотягнути середню зарплату до необхідного мінімуму?
На жаль, ні.
Оскільки дані для середньої зарплати беруть із податкового розрахунку, потрібно знати правила заповнення цього звіту.
Пунктом 1.6.2 Інструкції зі статистики зарплати, затвердженої нказом Держкомстату України від 13.01.2004 №5, передбачено:
Якщо нарахування фонду оплати праці здійснюються за попередній період, зокрема у зв'язку з уточненням кількості відпрацьованого часу, виявленням помилок, вони відображаються у фонді оплати праці того місяця, у якому були здійснені нарахування.
Аналогічне правило є і в Порядку заповнення податкового розрахунку, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4).
Наприклад, роботодавець у липні нарахував премію працівникам за червень. Або в липні на підставі бухдовідки донарахував працівнику надбавку чи доплату за червень, про яку помилково забув. В цьому випадку ніякі уточнюючі звіти подавати не потрібно. Такі суми донараховані у липні, в обліку проведені також у липні. І в додатку 1 ці суми будуть відображені в одному рядку із зарплатою за липень. Відповідно і в рядку 1.1 будуть включені за липень. Тобто на середню зарплату для критичності за минулий місяць такі донарахування ніяким чином не вплинуть.
Давайте розглянемо іншу ситуацію. У вас ці суми були нараховані. Вони є і у відомості нарахування зарплати, і проведені в бухобліку. Але роботодавець при заповненні податкового розрахунку припустився помилки і зазначив зарплату працівників в меншому розмірі. В такому випадку потрібно виправити податковий розрахунок.
Яким чином це може вплинути на розмір середньої зарплати для критичності?
Тут все залежить від того, коли ви виправляєте помилку.
Припустимо, що граничний строк подання звітності прийшов і роботодавець виправляє сумову помилку в додатку 1 через уточнюючий розрахунок. В такому випадку донараховані суми зарплати та ЄСВ в додатку 1 відображають із типом нарахування «2» у графі 9, в графі 10 зазначають місяць, за який ці суми донараховані.
Зверніть увагу! При виправленні такої помилки в табличній частині податкового розрахунку зазначають тільки донарахований ЄСВ – сума із графи 20 додатку 1 переноситься в рядок 4, 4.1
Але для розрахунку середньої зарплати для критичності беруть дані із рядків 1.1, 1.3, 1.4 та 103 (або 092). Це означає, що таке виправлення сумової помилки, подання уточнюючого розрахунку і додатку 1 із донарахованими сумами зарплати не вплине на обчислення середньої зарплати для критичності.
Якщо ж ви встигаєте виправити помилку в податковому розрахунку до закінчення граничного терміну подання звітності, то в цьому випадку можна вплинути на середню зарплату. Нагадаємо, Порядком №4 передбачено, що при поданні розрахунку із типом «Звітний новий» для вилучення неправильного рядка в додатку 1, в тому числі із сумовими помилками, в графі 25 слід проставити ознаку 1, а для введення правильного рядка – в графі 25 проставляють ознаку 0. При чому відповідні зміни будуть відображені в рядках 1, 2, 3 та 7 розділу 1 Податкового розрахунку.
Наприклад, працівнику нарахована зарплата 30 тисяч гривень. Але помилково в додатку 1 була відображена зарплата в розмірі 20 тис. гривень. Податковий розрахунок буд поданий. Але помилку виправляють через нову звітну форму до закінчення граничного строку подання звіту. В цьому випадку на працівника в додатку 1 заповнюють 2 рядки. В одному показують зарплату 20 тис. гривень і в графі 25 буде ознака 1 – рядок на виключення. В другому рядку наводять правильну суму зарплати 30 тисяч гривень, в графі 25 ознака 0 – рядок на введення. При чому в табличній частині розрахунку буде показана, зокрема в рядку 1.1, сума зарплати 10 тисяч гривень. А рядок 1.1 і впливає на обчислення середньої зарплати для критичності.
Читайте більше:
Критичність підприємства: чи включати мобілізованих у розрахунок середньої зарплати по підприємству
28 638 грн – зарплата заброньованого та середня по підприємству для критичності з 1 січня 2027 року
Критичність підприємства: чи враховувати звільненого працівника при розрахунку середньої зарплати
Заявка на бронювання подана у червні, бронь отримаємо у липні: 21617,5 грн зарплати з якого місяця
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед ключових показників – нові розміри прожиткового мінімуму для різних соціальних і демографічних груп населення. Від цього показника залежить не лише розмір окремих соціальних виплат, а й податкова соціальна пільга, граничний дохід для її застосування та неоподатковувана благодійна допомога
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт про Держбюджет на 2027 рік, де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Документ передбачає підвищення мінімальної заробітної плати вже з 1 січня 2027 року до 9 546 грн, що автоматично вплине на десятки важливих фінансових показників. Зміняться розміри ЄСВ, трудових штрафів, лімітів доходу для ФОП-єдинників, ставок єдиного податку та військового збору, а також порядок індексації зарплати. Водночас працівники зможуть побачити, скільки фактично отримають «на руки» після сплати податків, а роботодавці – як зростуть їхні витрати на оплату праці. Розглянемо, які ключові зміни можуть чекати бізнес і працівників у 2027 році
У законопроєкті про Держбюджет-2027, ухваленому Верховною Радою в першому читанні, передбачено основні соціальні стандарти на 2027 рік. Зокрема, з 1 січня 2027 року мінімальна зарплата має становити 9 546 грн, а посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн. Також визначено розмір прожиткового мінімуму та правила індексації зарплати. Розглянемо, які показники закладено в бюджетний законопроєкт і що вони означають для роботодавців та працівників
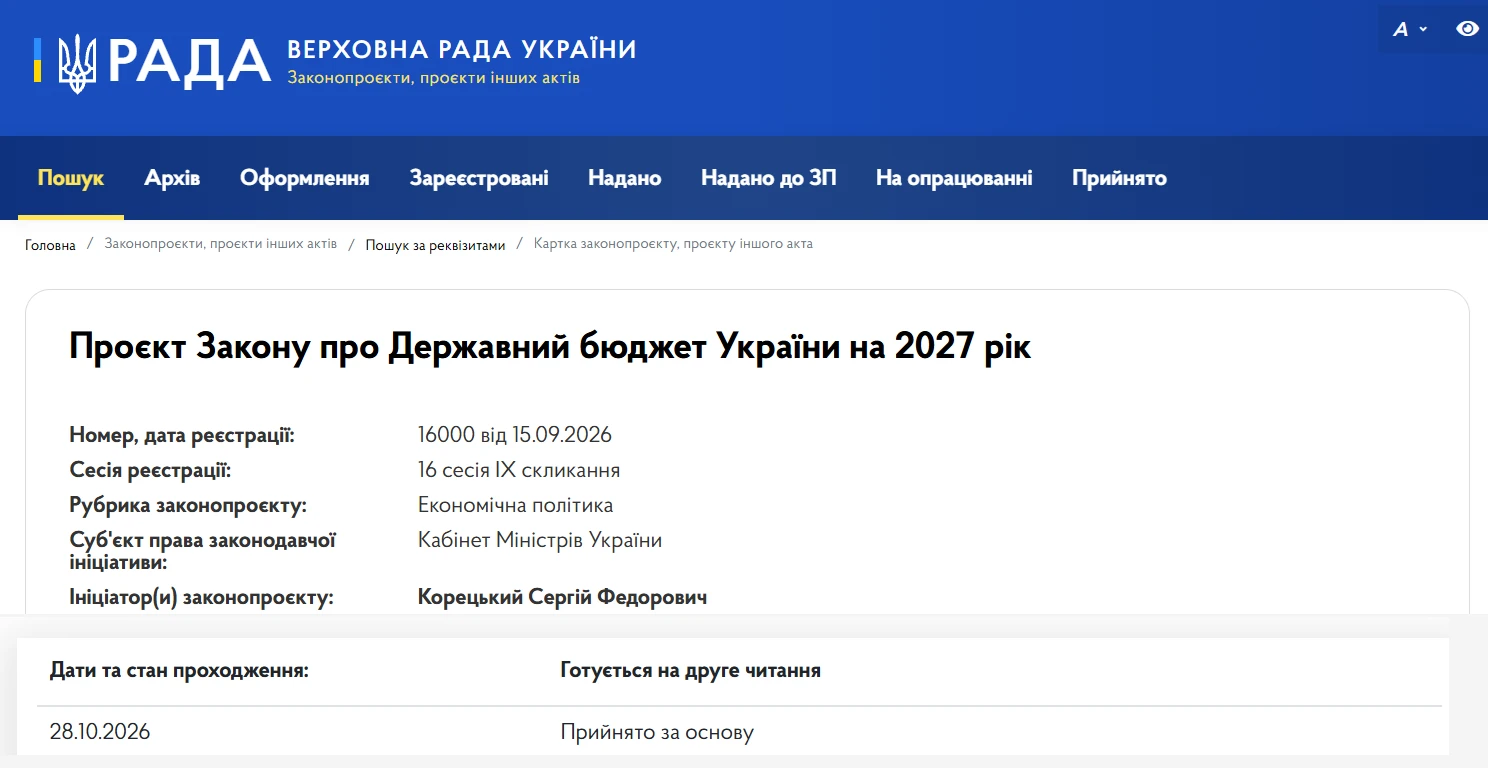
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками