


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податкова інформація, отримана від компетентного органу іноземної держави в межах міжнародного обміну даними, може стати законною підставою для проведення документальної позапланової перевірки ФОП. Суд у справі №420/19498/25 підтвердив, що отриманий лист ДПС України від іноземної держави з відомостями про доходи, отримані резидентом України від іноземної платформи, належить до податкової інформації у розумінні ПКУ. При цьому ненадання платником пояснень та документального підтвердження на обов’язковий запит контролюючого органу дозволяє ДПС призначити перевірку та донарахувати ПДФО і військовий збір
Обставини справи
ГУ ДПС проведена документальна позапланова невиїзна перевірка ФОП за результатами якої складений акт перевірки та винесено оскаржені повідомлення-рішення про визначення ПДФО, військового збору та застосування штрафних санкцій.
Обґрунтовуючи протиправний характер оскаржуваних повідомлень-рішень позивач зазначає про відсутність правових підстав для призначення документальної позапланової невиїзної перевірки податковим органом (постанова від 20.04.2026 у справі №420/19498/25).
Правила проведення перевірки
Між тим, як вбачається з аналізу ст.ст. 75, 78, 79 Податкового кодексу України (далі – ПКУ), податковий орган має право на призначення документальної перевірки за наслідком отримання податкової інформації, що:
Дані з податкової іноземної держави як підстава для проведення перевірки
Інформація, що надійшла до контролюючих органів від компетентного органу іноземної держави відповідно до міжнародних договорів, що містять положення про обмін інформацією для податкових цілей, згода на обов`язковість яких надана Верховною Радою України, або укладених на їх підставі міжвідомчих договорів, є інформацією з обмеженим доступом (п. 73.6 ПКУ).
В даному випадку, зазначеною податковою інформацією, отриманою ГУ ДПС відносно позивача, є лист ДПС України з інформацією від компетентного органу Сполученого Королівства Великої Британії та Північної Ірландії про факт отримання доходу позивачем від іноземного суб`єкта господарювання.
Так, у порядку міжнародної взаємодії, ДПС України отримано інформацію стосовно розміру одержаних доходів резидентами України (фізичними особами) від суб`єкта господарювання – нерезидента за створення контенту на платформі в мережі Інтернет; зокрема, позивачка, отримала у 2022 році 200 тис. дол США.
В свою чергу, в апеляційній скарзі платник вказував, що відповідна інформація, отримана відповідачем від ДПС України, не є первинним документом в розумінні норм ПКУ, а є лише листуванням між ДПС України та його територіальним управлінням, на підставі якого неможливо здійснити нарахування податкових зобов`язань позивачу.
Джерело: ДПС
Читайте більше:
Як дані з Інтернету допомагають ДПС накладати штрафи на платників
Вчасно відправили, але отримали штраф: коли податкова вважає документ поданим
ІР-адреса: чому вона цікавить податківців
Запит ДПС щодо вже перевіреного періоду: як захиститися
Податкові перевірки 2026: хто у полі зору фіскалів і чому
Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
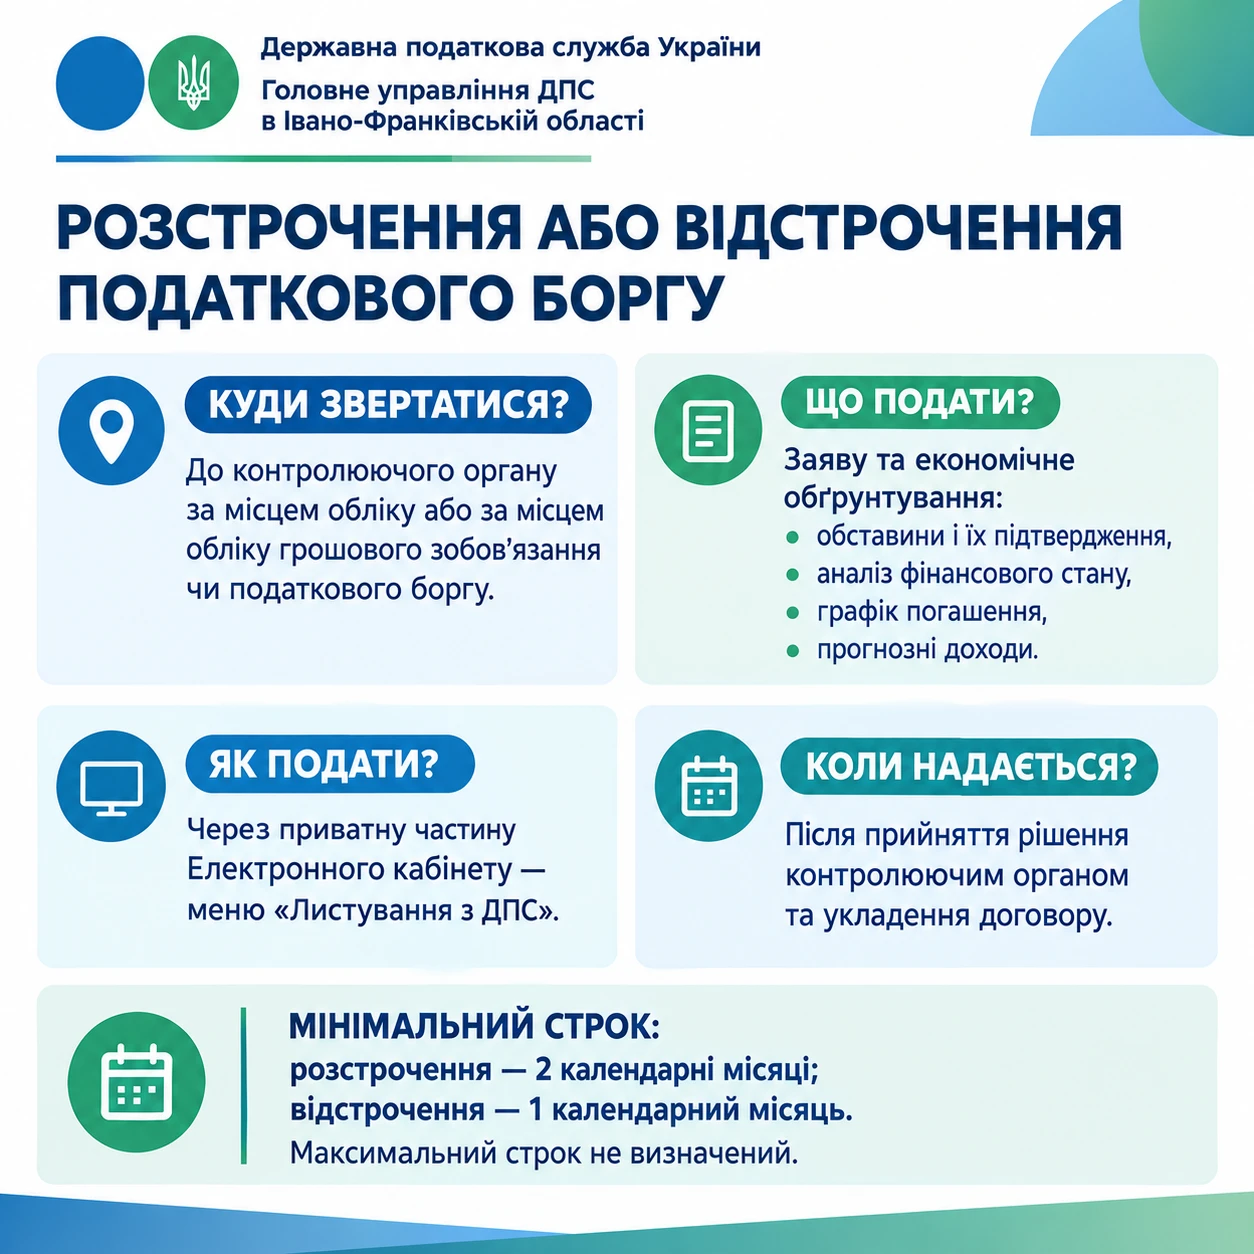
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі