
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податкові перевірки вже давно вийшли за межі кабінетів і паперових документів – сьогодні ДПС активно «живе» в онлайні. Будь-який бізнес залишає цифровий слід, і саме він дедалі частіше стає відправною точкою для донарахувань на мільйони гривень. Сайти компаній, міжнародні реєстри, публічні бази даних – усе це перетворюється на інструмент податкового контролю. Водночас не кожна інформація з інтернету є беззаперечним доказом у суді, і практика показує доволі різні підходи. Розберемося, коли такі дані працюють на користь податківців, а коли – рятують платника
У межах своїх повноважень ДПС має право проводити податкові перевірки, зокрема:
Об'єднує всі ці види перевірок те, що вони спрямовані на контроль за дотриманням податкової дисципліни платником податків.
Проте сьогодні ми поговоримо про документальні перевірки.
Особливістю документальної перевірки особливо позапланової, є те, що вона проводиться на підставі:
і пов'язані з нарахуванням і сплатою податків та зборів, виконанням вимог іншого законодавства, контроль за дотриманням якого покладено на ДПС.
Позапланова перевірка призначається відповідно до підстав, що визначені ст. 78 Податкового кодексу України (далі – ПКУ). Найпершим дзвіночком для ініціювання позапланової документальної перевірки є великі обороти, які підприємство показує у своїй звітності, особливо, якщо з цих сум коштів платник податків згідно із законодавством має право не сплачувати до бюджету ПДФО або ПДВ наприклад.
Податківці вважають, що великі доходи = великий прибуток і платник десь «махлює». Тож, перевірити такого платника – 100% наповнити бюджет.
І ті судові справи, які оглянуті нижче, доказують цю тезу, адже ДПС після перевірки донараховувала десятки мільйонів податків та накладала штрафи, які теж обраховуються в мільйонах.
Хоча ПКУ чітко визначає, які саме документи має перевіряти ДПС, податківці у 21 столітті теж осучаснились і під час перевірок використовують дані з мережі інтернет, і що найголовніше – суди приймають ці матеріали як докази і виносять рішення на користь податківців.
Нижче оглянемо, як саме і які дані з інтернету суд прийняв як належний доказ і прийняв рішення на користь податківців, а коли інформація з мережі була використана неправильно, а податковий орган перевищив свої повноваження.
Податківці у своєму прагненні докопатися до істини можуть використовувати різні джерела інформації. Особливо актуально це зараз в епоху Інтернету, коли діяльність компанії обов’язково має свій цифровий слід. Йдеться про сайт компанії, дані з відкритих джерел, згадки про компанію у медіа та на форумах, а також сайти з пошуку роботи.
Так, наприклад, у справі від 24.03.2026 №420/21469/25 апеляція прийняла сторону податкової і стягнула з платника податків суму грошового зобов'язання за платежем податок на прибуток приватних підприємств на суму 90 млн грн, у тому числі за податковими зобов'язаннями на суму 82 млн грн, за штрафними (фінансовими) санкціями на суму 8 млн грн.
ДПС проаналізувала не лише звітність підприємства, а й дані, які були взяті з інтернету, а саме податківці проаналізували:
За даними інтернет-джерел зазначені контрагенти нерезиденти були припинені або не активні в період надання послуг.
Слід зазначити, що перевіркою не заперечується факт реалізації товарів, враховуючи їх відсутність за даними бухгалтерського обліку на балансі, а фактично визначається, що їх реалізація здійснена третім особам.
Проте Верховний Суд задовольнив касаційну скаргу ТОВ, скасувавши оскаржуване судове рішення та залишивши чинним рішення суду першої інстанції.
ВС зазначив, що відомості, отримані з відкритих інтернет-ресурсів, інформаційних сайтів чи інших неофіційних джерел, самі по собі не є належним і достатнім доказом нереальності господарських операцій або відсутності діяльності контрагента. Такі дані мають допоміжний та орієнтовний характер і підлягають перевірці шляхом отримання офіційної інформації з передбачених законом джерел.
Надання платником податків належно оформлених первинних документів, документів щодо правосуб’єктності контрагента, а також доказів фактичного виконання операцій і проведення розрахунків є достатньою підставою для підтвердження реальності господарських відносин, якщо контролюючий орган не довів протилежне в установленому законом порядку.
За таких обставин висновки про безпідставне формування податкових показників не можуть ґрунтуватися лише на непідтверджених сумнівах щодо діяльності контрагента. У разі виникнення сумнівів щодо діяльності контрагента-нерезидента контролюючий орган зобов’язаний вживати визначених законодавством заходів для отримання достовірної інформації, зокрема шляхом міжнародного обміну податковою інформацією або звернення до компетентних органів відповідної іноземної держави
Ще однією показовою справою стала справа від 18.03.2026 №№826/5911/18, де податківці виграли апеляцію щодо оскарження збільшення суми грошового зобов'язання з податків та зборів в тому числі з ПДФО, пені на суму 66, 9 млн грн, в тому числі за податковим зобов'язанням на суму 56,5 млн грн та за штрафними санкціями у розмірі 10 млн грн.
У цій справі податківці під час позапланової документальної перевірки також перевіряли дані за допомогою інтернет, а саме було досліджено офіційний сайт компанії, де була зазначена юридична адреса платника, що і допомогло встановити обставини ухилення від сплати податків.
Проте податківці у своєму прагненні скласти ППР на платника іноді використовують не лише дані про контрагентів та платника, а й загальні відомості з мережі Інтернет.
Одним із таких яскравих прикладів аналітичної роботи ДПС є справа від 23.09.2024 №400/1111/24. У цій справі податковий орган донарахував податкові зобов’язання з ПДВ агрофірмі.
Під час перевірки податківці використавши дані з сайту agroexp.com.ua встановили, що норми витрат добрив були перевищені, а також, що добрива, які були використані, не могли бути використані, оскільки були використані підприємством.
Проте суд вирішив, що контролюючий орган дійшов до безпідставних висновків про перевищення позивачем норм та кратності використання препаратів, оскільки відповідно до Закону України від 02.03.1995 №86/95-ВР «Про пестициди і агрохімікати» не передбачено повноважень податкових органів у правовідносинах, пов'язаних з наглядом за застосуванням пестицидів та агрохімікатів, а тому висновки контролюючого органу про понаднормове списання засобів захисту рослин не відповідають вимогам законодавства, спростовуються первинними документами бухгалтерської і податкової звітності.
Господарство самостійно коригує норму внесення добрив від запланованих обсягів майбутнього врожаю, а також фактичних показників основних елементів живлення в ґрунті. Негативні наслідки перевищення норм внесення добрива виробником не визначалися.
Отже, позивач документально підтвердив відповідність внесення добрив з дотриманням встановлених нормативів.
Показовим у цій справі є те, що були використані дані з загальнодоступного ресурсу, проте всі дії підприємства були підтверджені первинними документами і тому суд став на бік платника податків.
Отже, аналізуючи судову практику можна зробити наступні важливі висновки:
Читайте більше:
Документальні податкові перевірки
Перевірка бізнесу митницями: кого з підприємців оминуть документальні перевірки
Документальні позапланові перевірки: ТОП-20 підстав, коли до вас «зайдуть» податківці
Зарплата у вакансії на сайті з працевлаштування та фактична: що ДПС може враховувати
В який термін потрібно надати відповідь на запит податкової та подати документи
Які документи потрібно підготувати для перевірки ДПС у 2026 році
Перетворення юрособи: чи є підставою для документальної позапланової перевірки
Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Державна податкова служба України надала роз’яснення щодо права платника ПДВ на формування податкового кредиту у разі, якщо постачальник склав і зареєстрував в Єдиному реєстрі податкових накладних (ЄРПН) дві окремі податкові накладні на одну суму авансового платежу, проведеного однією платіжною інструкцією за двома рахунками

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
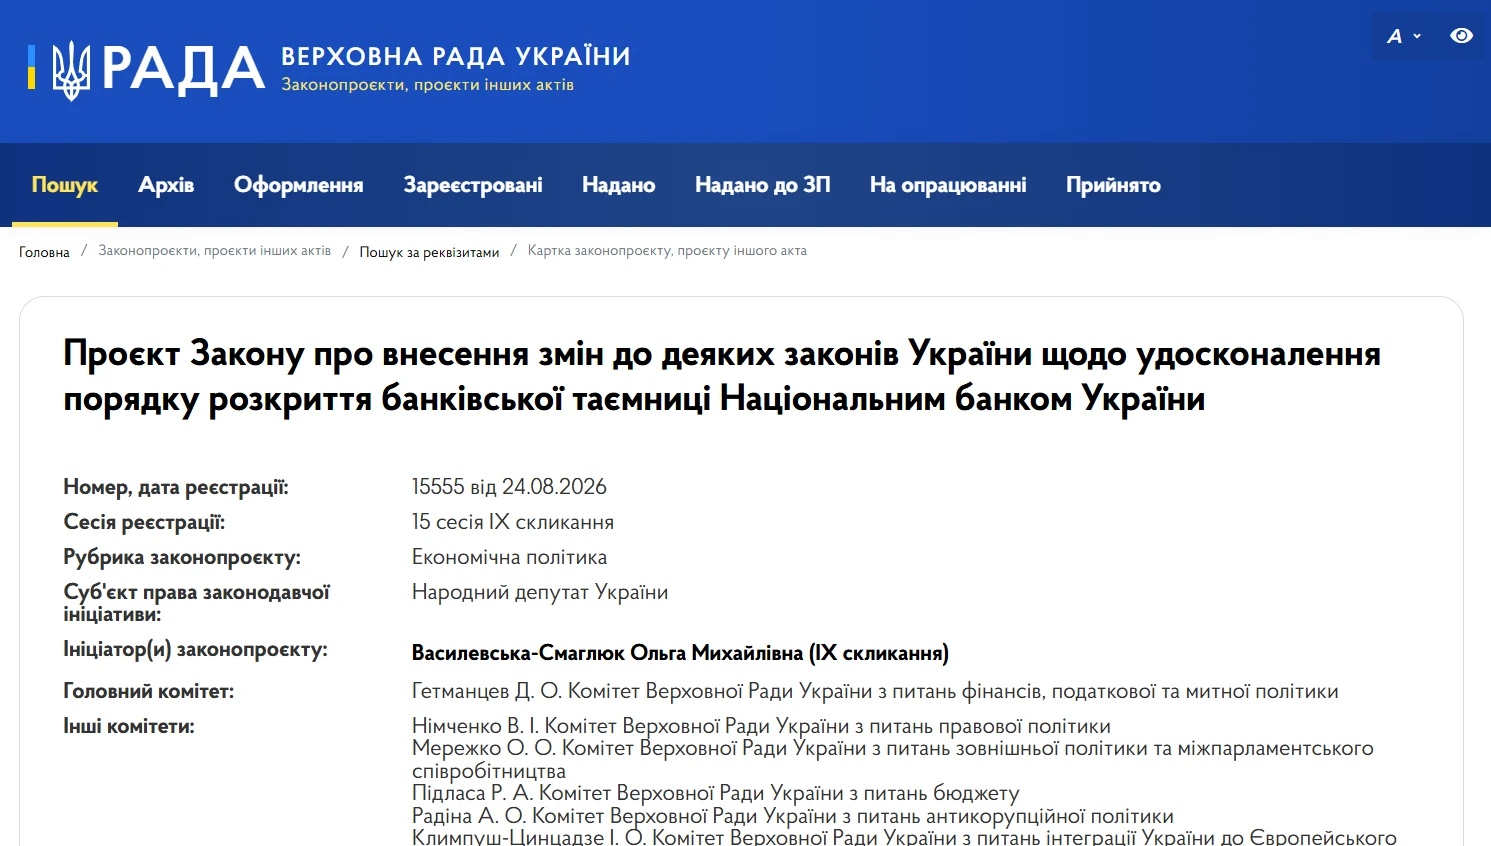
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано