

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб. При цьому, така сума не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором
Податківці відповіли на запитання:
Як ФОП оподатковувати компенсацію витрат на оплату праці за працевлаштування для ВПО?
Компенсація витрат на оплату праці за кожну працевлаштовану особу з числа внутрішньо переміщених осіб (зокрема тих працівників, які отримали довідку про взяття на облік внутрішньо переміщеної особи після працевлаштування) внаслідок проведення бойових дій під час воєнного стану в Україні (далі – компенсація витрат) за рахунок коштів Фонду загальнообов’язкового державного соціального страхування України на випадок безробіття та інших джерел, не заборонених законодавством (пп. 1, 2 Порядку надання роботодавцю компенсації витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій під час воєнного стану в Україні, затвердженого постановою КМУ від 20.03.2022 №331, далі – Порядок №331).
Компенсація витрат надається роботодавцю, крім роботодавців, які є бюджетними установами (за винятком надавачів соціальних послуг), фондами загальнообов’язкового державного соціального страхування, за кожну працевлаштовану особу на умовах строкового або безстрокового трудового договору (контракту), зокрема за сумісництвом. Особа з числа внутрішньо переміщених осіб може бути працевлаштована на умовах, визначених Порядком №331, один раз
Об’єктом оподаткування фізичних осіб підприємців на загальній системі оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та не грошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю такої ФОП (п. 177.2 Податкового кодексу України, далі – ПКУ).
До витрат ФОП відносяться, зокрема витрати на оплату праці фізичних осіб, що перебувають у трудових відносинах з таким платником податку, які включають витрати на оплату основної і додаткової заробітної плати та інших видів заохочень і виплат виходячи з тарифних ставок, у вигляді премій, заохочень (пп. 177.4.2 ПКУ).
Крім того, до складу доходу ФОП єдиного податку також не включаються суми коштів цільового призначення, що надійшли від Пенсійного фонду та інших фондів загальнообов’язкового державного соціального страхування, з бюджетів або державних цільових фондів, у тому числі в межах державних або місцевих програм (пп. 4 п. 292.11 ПКУ).
Оскільки дохід, отриманий ФОП у вигляді компенсації витрат на оплату праці внутрішньо переміщених осіб від фондів загальнообов’язкового державного соціального страхування, не пов’язаний з результатом від здійснення господарської діяльності такими підприємцями, то такий дохід не включається до доходу ФОП, але оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб.
Враховуючи зазначене, сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується податком на доходи фізичних осіб та військовим збором
Джерело: ДПС
Читайте більше:
Компенсація за працевлаштування ВПО: як отримати і показати в обліку
Уряд оновив правила у сфері зайнятості: що зміниться для громадян і роботодавців
У 2026 році роботодавцям підвищили компенсації за працевлаштування
Допомога ВПО: як рахують дохід ФОП без фактичних надходжень
Компенсація від центру зайнятості ФОП 2 групи: чи впливає на ліміт доходу
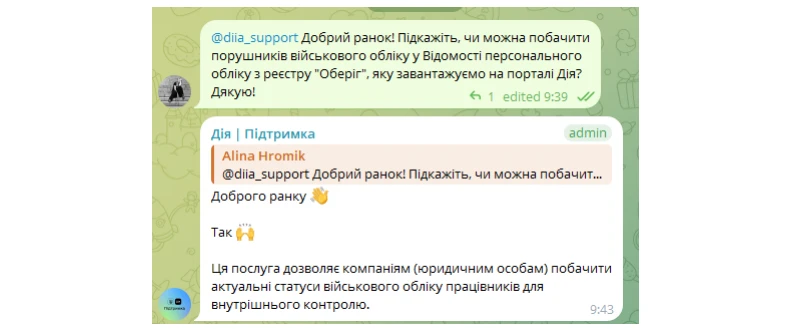
У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
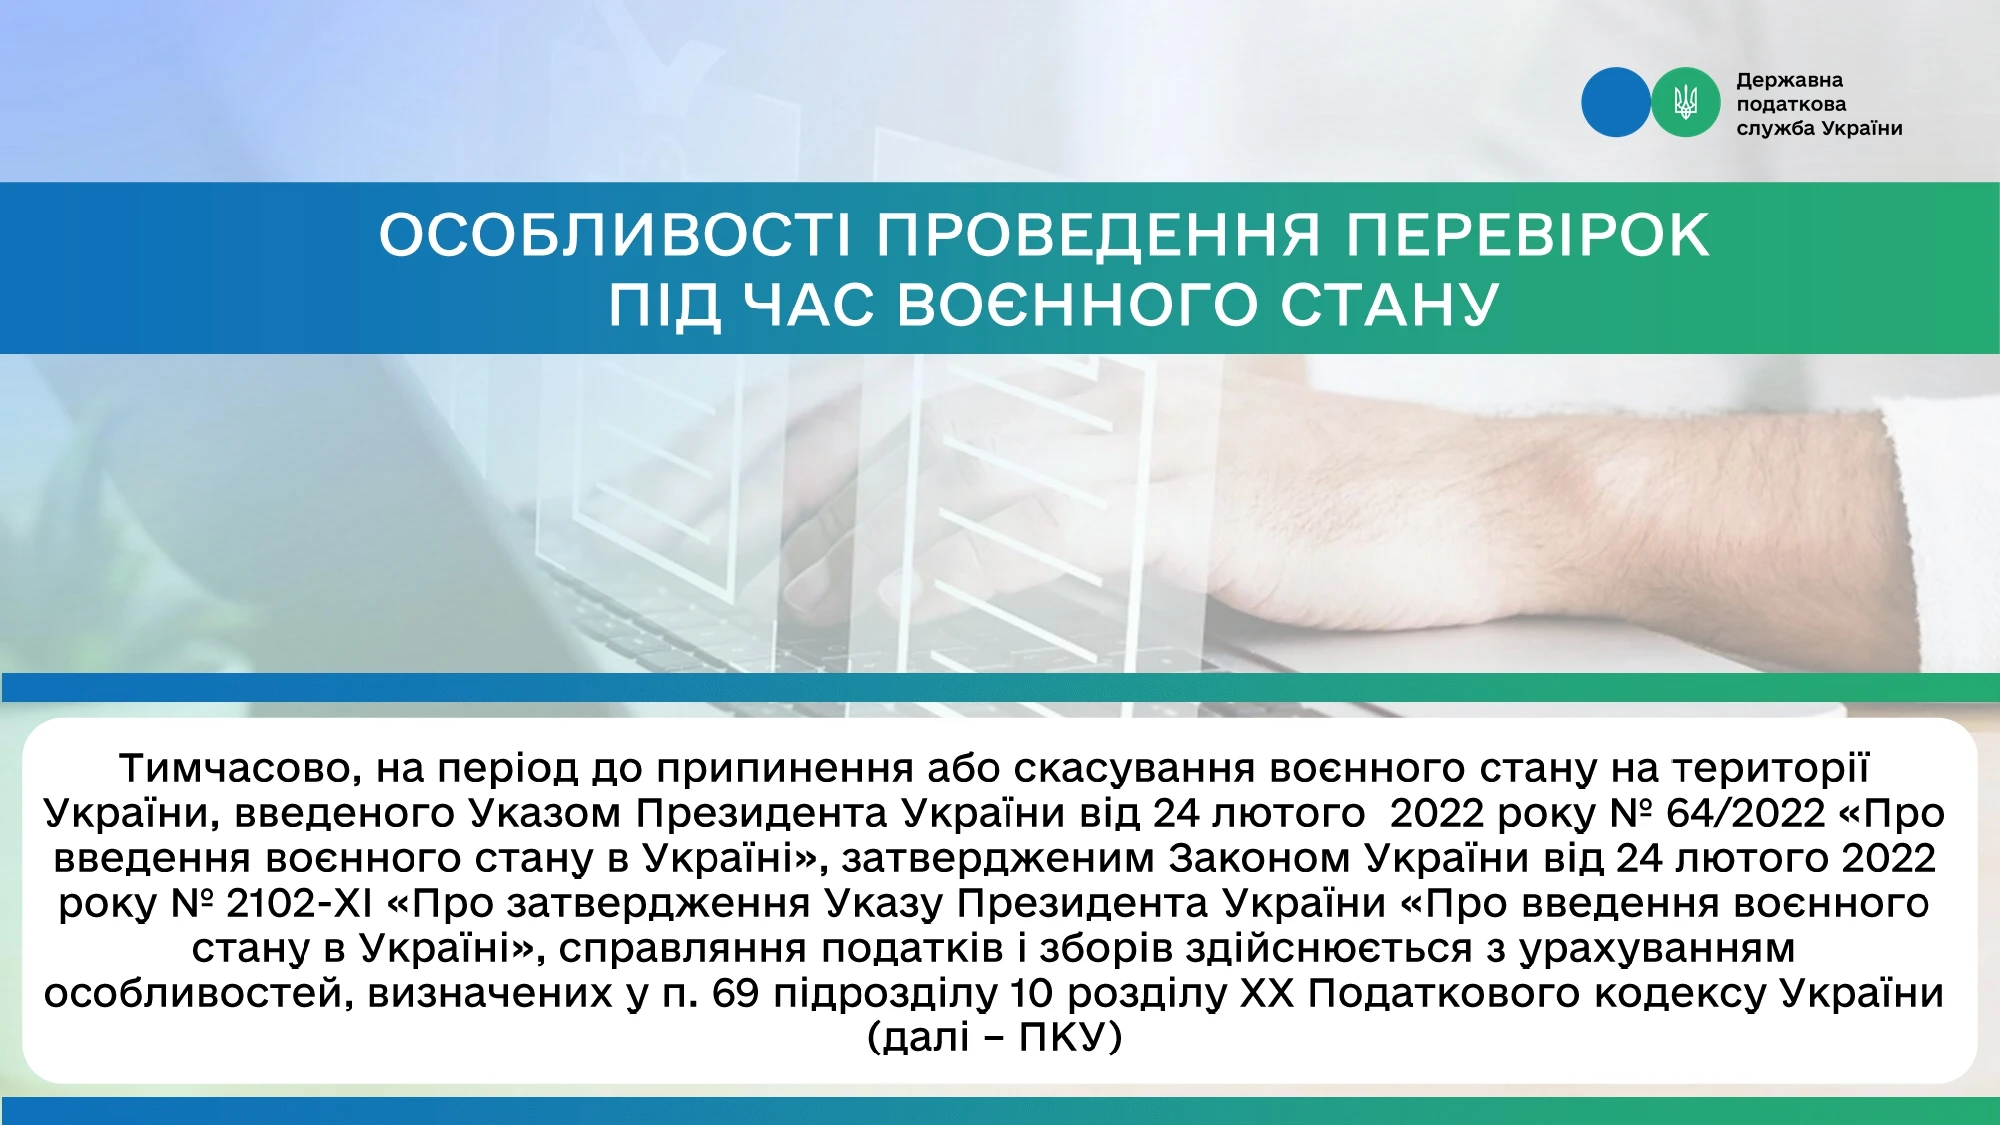
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?
Бронювання працівників від мобілізації має бути офіційно оформлене, тому усних запевнень роботодавця недостатньо. Розглянемо, як перевірити бронювання в «Резерв+», хто може отримати бронь та які обмеження діють у 2026 році
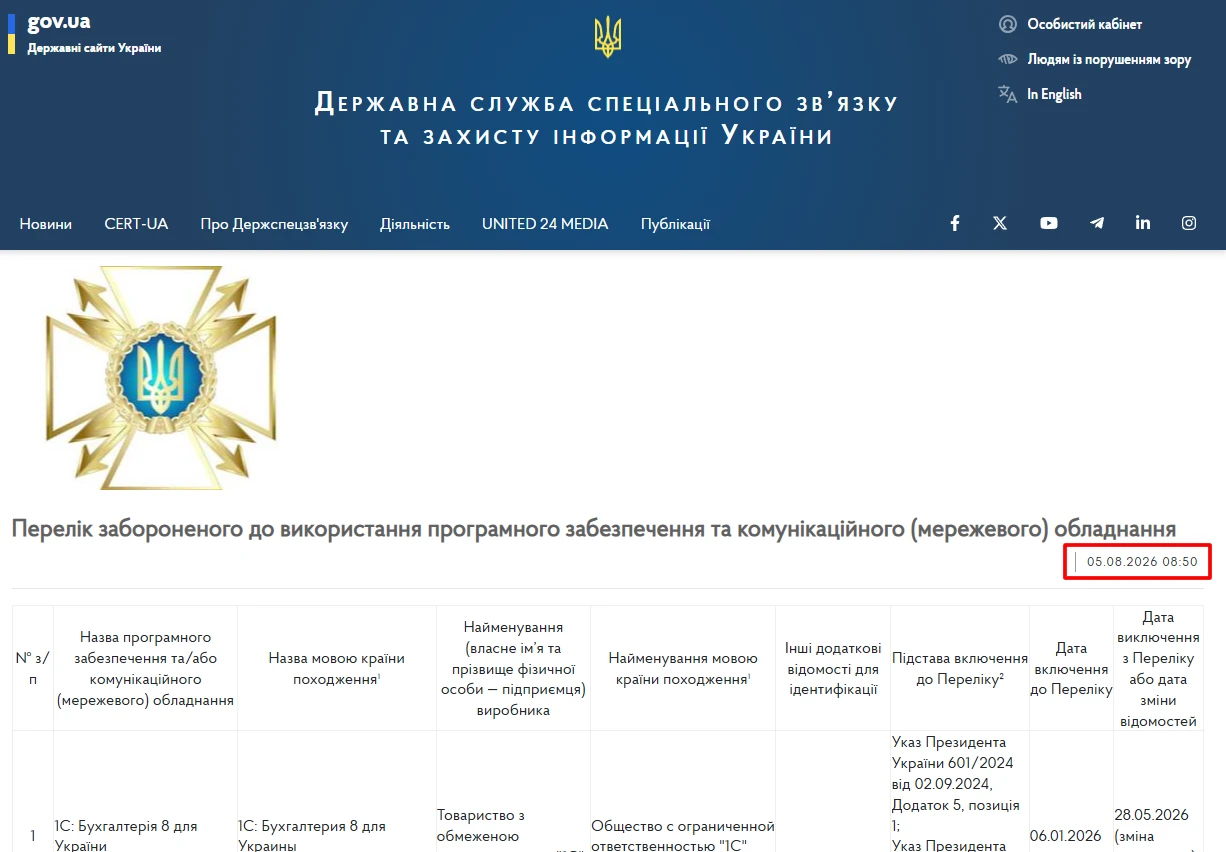
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 3 листопада 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2637. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності
Платники податків, які через війну втратили майно, зупинили діяльність або зазнали фінансових збитків, можуть скористатися відстроченням грошових зобов’язань і податкового боргу. Така можливість передбачена ст. 100 ПКУ та дозволяє перенести сплату податків на визначений строк, але не звільняє від податкового обов’язку. Розглянемо, хто має право на відстрочення податкового боргу, які документи потрібно підготувати та як підтвердити форс-мажор
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 04.11.2026 даний сервіс ще не реалізований на Порталі Дія
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати
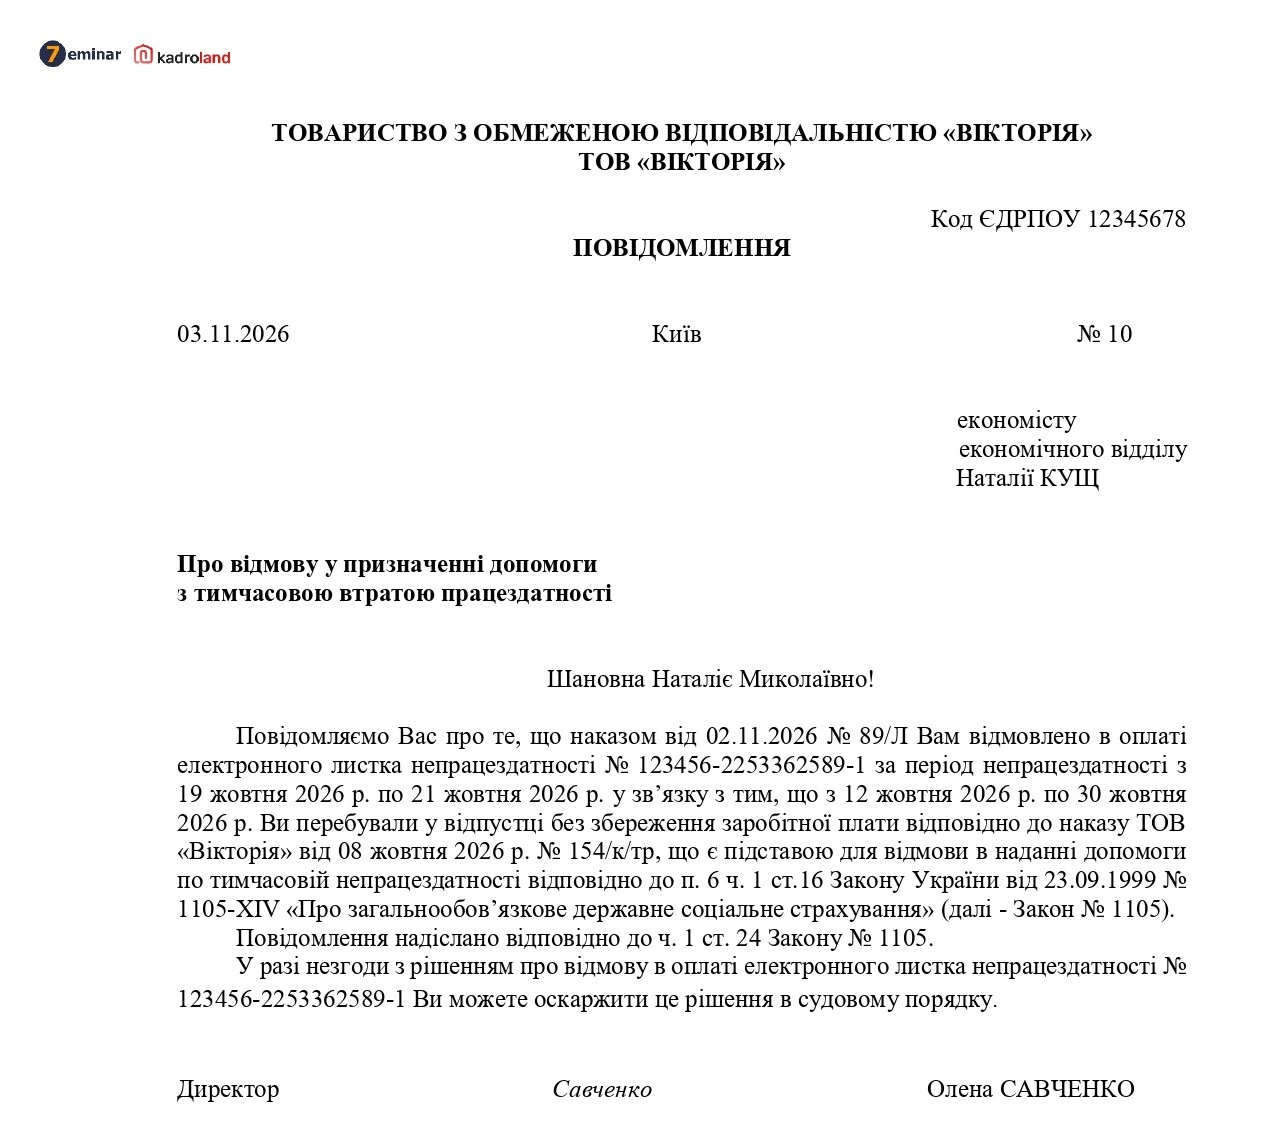
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр