


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У ДПС нагадали, що валютний нагляд здійснюється щодо валютних операцій, а не окремих інвойсів. Оплата за експорт має надходити на рахунок резидента в уповноваженому банку в установлені строки, водночас допускається зарахування авансових платежів у межах договорів за відсутності ознак обходу валютних обмежень
ГУ ДПС у Вінницькій області нагадує, що правові засади здійснення валютних операцій, валютного регулювання та валютного нагляду визначено нормами Закону України від 21.06.2018 № 2473-VIII «Про валюту та валютні операції» (далі – Закон).
Валютний нагляд здійснюється за валютними операціями, які мають ознаки, визначені у пункті 1 частини першої статті 1 Закону, а не за «інвойсами».
У частині першій статті 13 Закону визначено, що НБУ наділений правом встановлення:
У частині другій статті 13 Закону визначено, що у разі встановлення НБУ граничного строку розрахунків за операціями резидентів з експорту товарів грошові кошти підлягають зарахуванню на рахунки резидентів у банках України у строки, зазначені в договорах, але не пізніше строку та в обсязі, встановлених НБУ.
Строк виплати заборгованості обчислюється з дня митного оформлення продукції, що експортується, а в разі експорту робіт, послуг, прав інтелектуальної власності та (або) інших немайнових прав:
з дня оформлення акта, рахунка (інвойсу) або іншого документа, що засвідчує їх надання.
Податківці зазначили, що для дотримання вимог Закону, за експортовані резидентом товари, їх оплату нерезидент має здійснювати шляхом перерахування грошових коштів із-за кордону на рахунок резидента в уповноваженому банку України.
З урахуванням положень Закону та нормативно-правових актів НБУ, ДПС не заперечує щодо можливості проведення зарахування за експортною операцією авансового платежу, отриманого від нерезидента за інвойсом №1 в рахунок поставки товару за інвойсом №2, в межах одного договору з нерезидентом, а також в межах різних експортних договорів з одним і тим самим нерезидентом за відсутності ознак штучного дроблення операцій і використання зарахування заборгованості з метою обходу валютних обмежень, встановлених НБУ
Водночас, остаточні висновки щодо наявності чи відсутності порушень валютного законодавства за результатами здійснених валютних операцій можливо зробити лише під час проведення документальної перевірки та детального вивчення умов, суттєвих обставин здійснення відповідних господарських операцій на підставі всіх первинних документів та регістрів бухгалтерського обліку, оформленням яких вони супроводжувались.
Джерело: ДПС
Читайте більше:
Валютні розрахунки при стягненні боргу через суд
Імпорт під контролем: коли стартує строк і нараховується пеня
Як визначається дохід при експорті послуг при отриманні авансу
Мінфін змінює правила митниці: нові вимоги до місць доставки товарів
Валютна лібералізація НБУ: які обмеження пом’якшили з 25 квітня 2026 року
Роботодавці мають забезпечувати належні умови праці для осіб з інвалідністю з урахуванням їхніх індивідуальних потреб і функціональних можливостей. Перепланування, ремонт або дообладнання робочого місця проводять за визначеним алгоритмом – від заяви працівника та оцінки потреб до перевірки результату. Важливо, що оцінку потреб роботодавець проводить разом із працівником не пізніше наступного робочого дня після отримання заяви
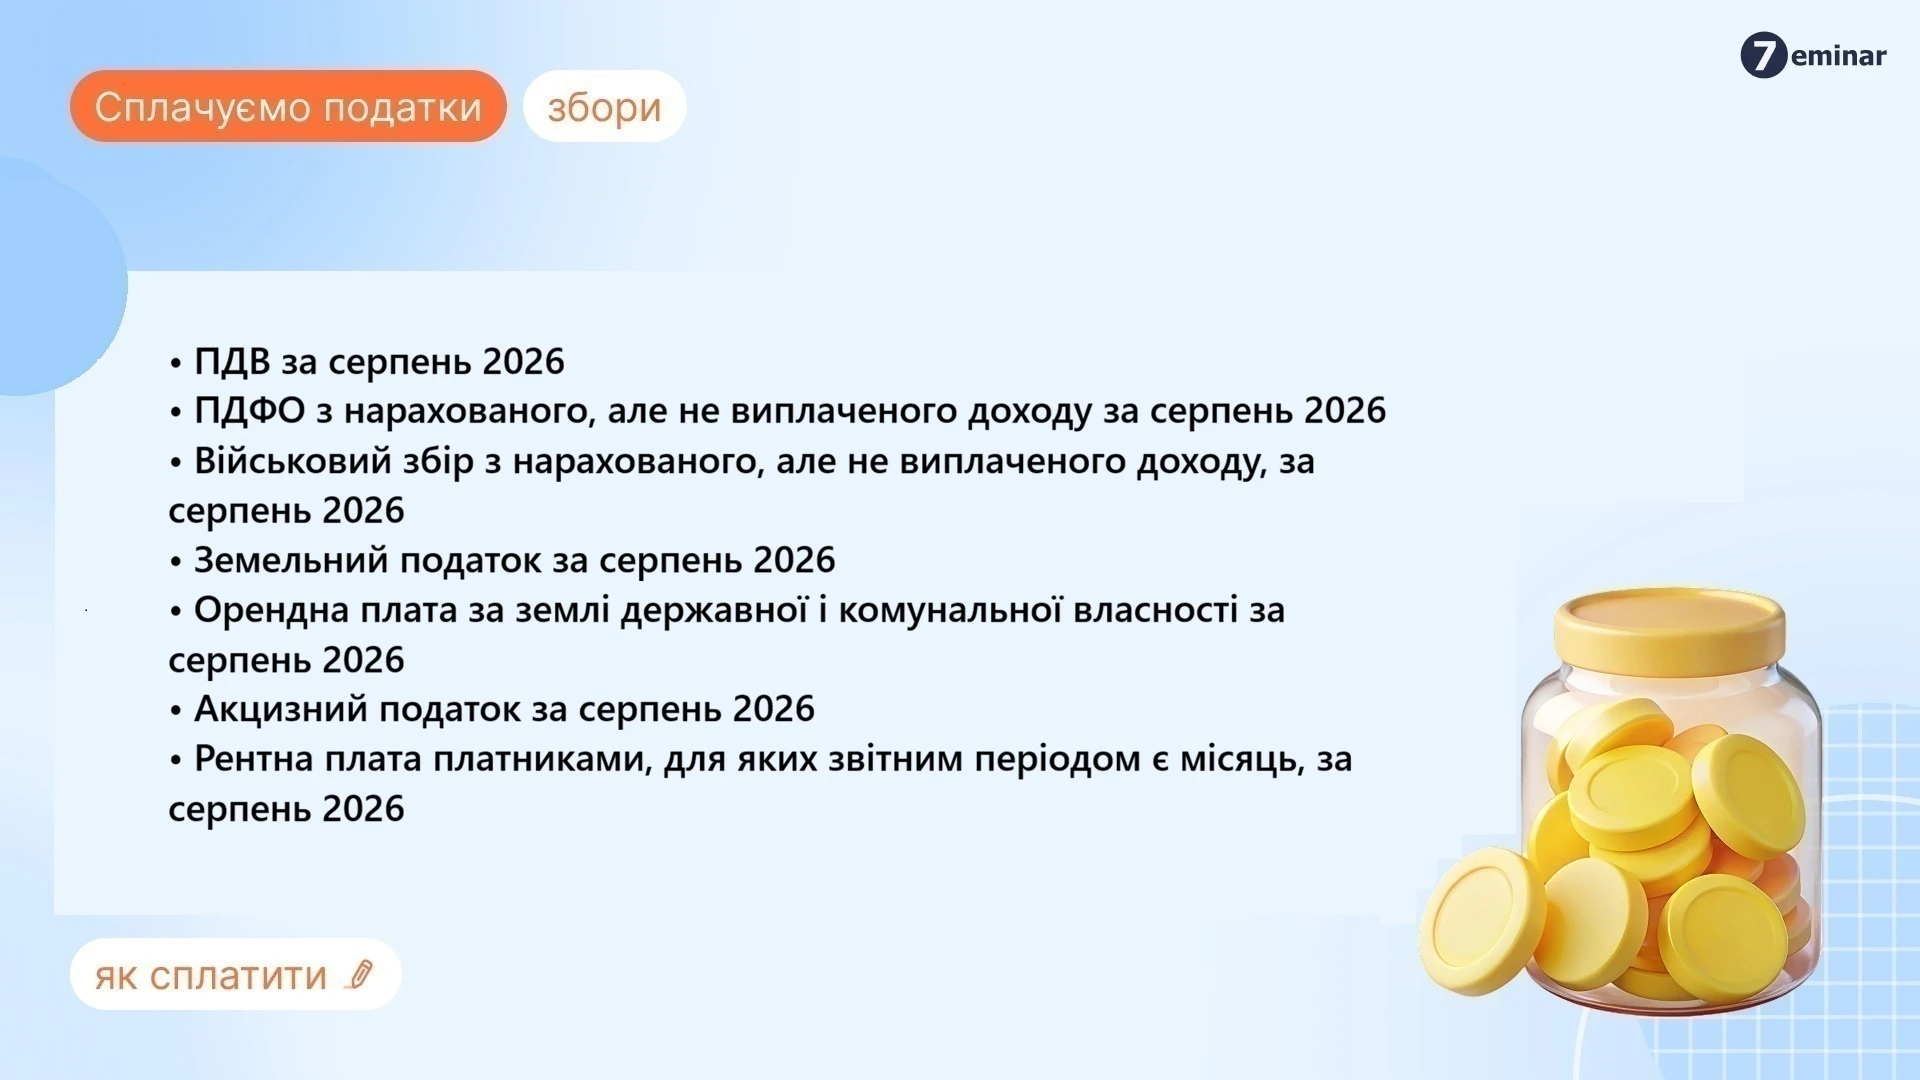
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Стаття пояснює, хто з платників податків зобов’язаний подавати повідомлення про участь у міжнародній групі компаній (МГК), коли саме це потрібно робити та які умови мають бути виконані. Розглянуто строки подання, порядок заповнення форми, особливості електронної подачі та відповідальність за порушення. Матеріал буде корисним бухгалтерам і юристам компаній, які входять до міжнародних бізнес-груп
Покупцем був оплачений товар, оформлене відвантаження і відправлено «Новою поштою», вночі внаслідок ракетного обстрілу товар було знищено в депо «Нової пошти». «Нова пошта» компенсує вартість страхування товару. Чи включається ця сума компенсації в оподатковуваний дохід ФОП 2 групи на єдиному податку?
Український бізнес запрошують оцінити можливе підвищення ставки ПДВ на 1% у зв’язку із запуском програми страхування воєнних ризиків. Йдеться про механізм First Loss, у межах якого підприємства зможуть претендувати на державну компенсацію до $10 млн для відновлення критично важливих активів. СУП збирає думки підприємців, щоб сформувати консолідовану позицію бізнесу щодо запропонованої моделі фінансування та її впливу на компанії
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
У 2026 році подарунковий сертифікат вартістю до 2 161,75 грн можна отримати без ПДФО та військового збору. Якщо подарунок дорожчий, оподатковується лише сума перевищення, причому податки утримує компанія, яка надала сертифікат
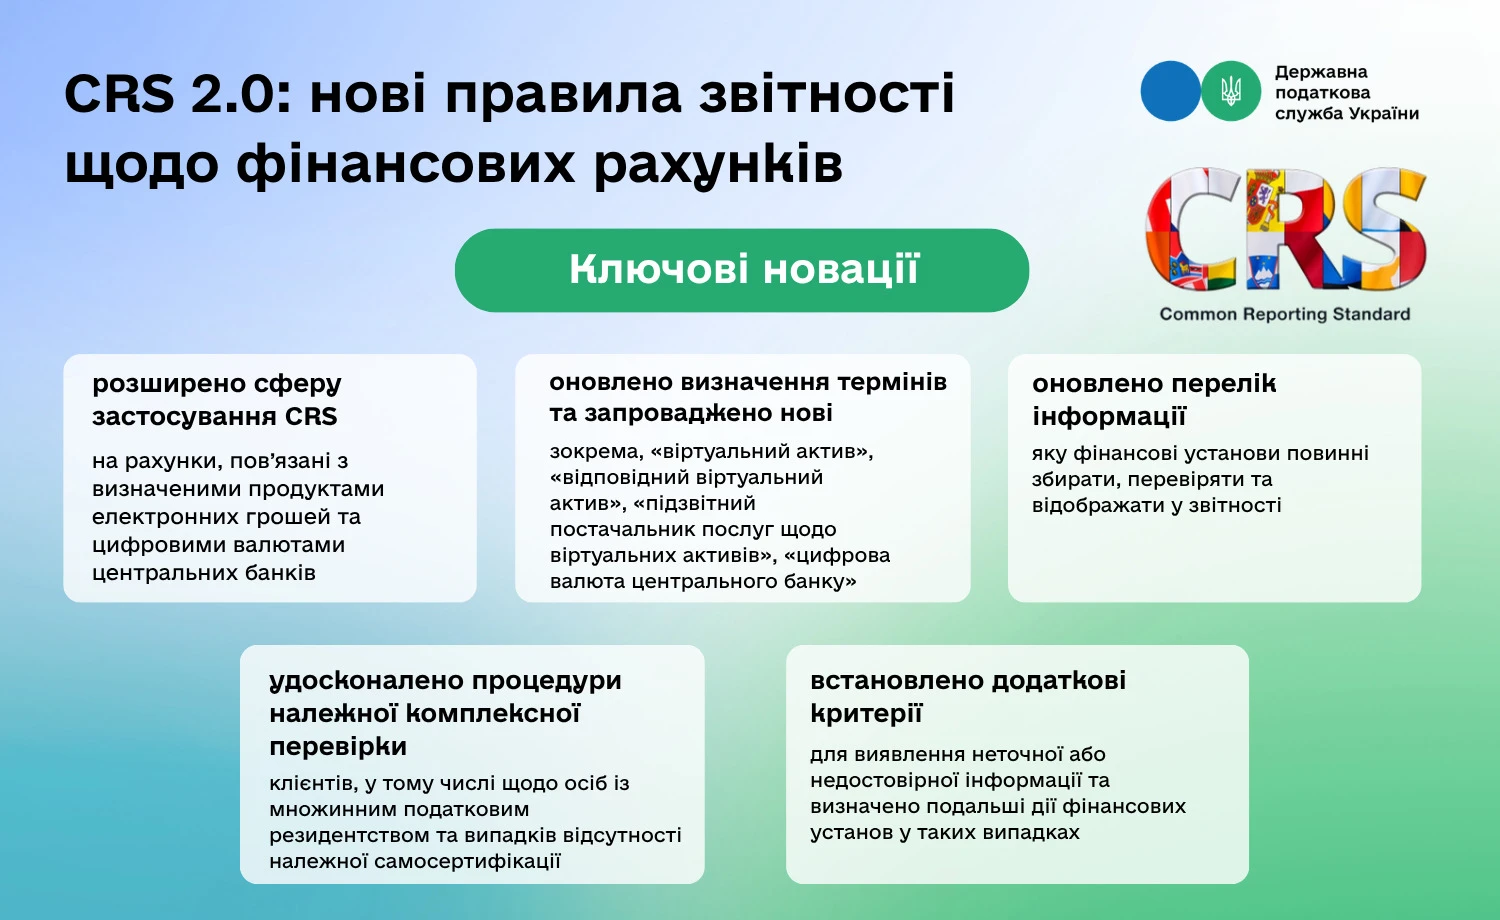
Мінфін оновив Порядок застосування Загального стандарту звітності (CRS), розширивши його на цифрові фінансові продукти. Зміни, затверджені наказом від 15.06.2026 №316, набирають чинності з 1 липня 2026 року та передбачають оновлення правил належної перевірки, звітності та обміну інформацією про фінансові рахунки. Новий підхід, відомий як CRS 2.0, враховує розвиток електронних грошей, цифрових валют центральних банків і віртуальних активів
Як провести інвентаризацію, якщо МВО на лікарняному, підприємство не працює або активи на окупованій території? Розбираємо відповідальність за нестачі, оформлення документів, оприбуткування надлишків та інші практичні ситуації
При заповненні в статистику звіту 1-ПВ в рядку 1040 рекомендують не враховувати кількість мобілізованих працівників, а для рядка 091 Об'єднаної звітності рекомендують включати (при поданні звітності є попередження, що в рядку 091 «Середньооблікова кількість штатних працівників за звітний період» перевищує дані в рядку 092). Чи повинні рядки 1040 та 091 співпадати? Чи потрібно включати мобілізованих у рядок 1040 та 091?
Працівник-іноземець, який працевлаштований на підставі дозволу та посвідки на тимчасове проживання в Україні. Чи має право такий працівник скористатися довготривалою відпусткою без збереження заробітної плати, орієнтовно на 2 місяці? Чи можна такого працівника переводити за його згодою на неповну ставку (0,25)? Які є ризики для працівника-іноземця? Які є ризики для компанії?
Військовий облік гіг-спеціалістів у Дія Сіті має свої особливості, адже гіг-контракт не є трудовим договором. Чи потрібно резиденту Дія Сіті вимагати військово-обліковий документ, включати гіг-спеціаліста до списків військового обліку та подавати відомості до ПФУ? І головне – чи можна забронювати гіг-спеціаліста у 2026 році та що робити, якщо на нього надійшло розпорядження від ТЦК та СП? Розбираємо всі ключові правила, обов’язки та ризики для резидента Дія Сіті
Неприбуткова організація, яка виплачує дохід на користь нерезидента, повинна утримати та сплатити до бюджету податок з доходів нерезидента. Разом зі Звітом про використання доходів вона подає Декларацію з податку на прибуток із заповненими рядком 23 ПН та додатком ПН; інші показники Декларації та додатки не заповнюються і не подаються
Безоплатна передача товарів або основних засобів органу місцевого самоврядування не вважається операцією з постачання для цілей оподаткування ПДВ, тому податкові зобов’язання не нараховуються. Якщо майно придбали без ПДВ і податковий кредит не формували, зобов’язання за п. 198.5 ПКУ також не виникають
Мін’юст пояснив, як змінити відомості про керівника в ЄДР, якщо він фактично втратив зв’язок із роботодавцем. Підставою може бути рішення суду про припинення трудових відносин, після чого в ЄДР можна зазначити статус «Керівник відсутній»
У ПЗ «ПРРО ДПС» на Android, iOS та Windows можна імпортувати дані довідника «Номенклатура» з «ПРРО Каса» за допомогою файлу у форматі .csv. Під час імпорту можна обрати один із 2 режимів: замінити наявні записи імпортованими або доповнити ними чинний довідник