



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Нематеріальні активи вибувають з підприємства по-різному: їх продають, передають безоплатно, ліквідують через непридатність або вносять до статутного капіталу іншого підприємства – і кожна з цих ситуацій має свою логіку відображення в обліку. Помилки тут обходяться дорого: некоректні проводки впливають на фінансовий результат, ПДВ-зобов'язання та податок на прибуток. У матеріалі – шість практичних ситуацій із конкретними прикладами та бухгалтерськими проводками
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало попередню оплату від покупця за торговельну марку – 1200 000 грн в т.ч. ПДВ (20 %) – 200 000 грн. Первісна вартість – 1 250 000 грн, накопичена амортизація – 790 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перевели торговельну марку до групи необоротних активів, що призначені для продажу за залишковою вартістю (1 250 000 грн – 790 000 грн) | 286* | 123 | 460 000 |
2 | Водночас списали суму накопиченої амортизації торговельної марки** | 133 | 123 | 790 000 |
3 | Отримали попередню оплату від покупця | 311 | 680*** | 1 200 000 |
4 | Нарахували податкове зобов’язання з ПДВ | 643 | 641/ПДВ | 200 000 |
5 | Нарахували дохід від реалізації торговельної марки | 377 | 712 | 1 200 000 |
6 | Закрили розрахунки за податковим зобов’язанням з ПДВ | 712 | 643 | 200 000 |
7 | Списали собівартість необоротних активів, утримуваних для продажу | 943 | 286 | 460 000 |
8 | Закрили рахунки обліку розрахунків | 680 | 377 | 1 200 000 |
Примітки * Коли керівництво приймає рішення про продаж НМА переведіть об'єкт до необоротних активів, утримуваних для продажу, якщо він відповідатиме умовам із п. 1 розд. ІІ НП(С)БО 27 «Необоротні активи, утримувані для продажу, та припинена діяльність». Облікуйте НМА на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» ** Спишіть накопичену амортизацію НМА та припиніть її нарахування із місяця наступного, за тим, коли перевели НМА до групи запасів *** Передоплату від покупця за НМА, що перевели до групи вибуття проведіть через субрахунок 680 «Розрахунки, пов’язані з необоротними активами та групами вибуття, утримуваними для продажу» | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізує технічні умови (далі – ТУ) на умовах наступної оплати. Первісна вартість – 40 000 грн, накопичена амортизація – 12 000 грн. Договірна вартість 42 000 грн в т.ч. ПДВ (20 %) – 7000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перевели ТУ до групи необоротних активів, що призначені для продажу за залишковою вартістю (40 000 грн – 12 000 грн) | 286 | 125 | 28 000 |
2 | Водночас списали суму накопиченої амортизації ТУ | 133 | 125 | 12 000 |
3 | Нарахували дохід від реалізації ТУ | 377 | 712 | 42 000 |
4 | Нарахували податкове зобов’язання з ПДВ із договірної вартості | 712 | 641/ПДВ | 7000 |
5 | Списали собівартість необоротних активів, утримуваних для продажу | 943 | 286 | 28 000 |
6 | Отримали оплату від покупця | 311 | 377 | 42 000 |
Примітки Якщо продаєте НМА за ціною нижчою за залишкову вартість за даними бухобліку, станом на початок звітного періоду, у якому продаєте актив, базою нарахування ПДВ є залишкова вартість. Донараховані ПДВ-зобовязання включіть до складу витрат | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ передає безоплатно іншій юрособі-платнику податків на загальних підставах права на комп’ютерні програми. Первісна вартість – 1 200 000 грн, накопичена амортизація – 500 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали накопичену амортизацію права на комп’ютерну програму | 133 | 125 | 500 000 |
2 | Списали залишкову вартість безоплатно переданого права на комп’ютерну програму (1 200 000 грн – 500 000 грн) | 977 (976)* | 125 | 700 000 |
3 | Нарахували податкове зобов’язання з ПДВ (700 000 грн × 20 %) | 977 (976) | 641/ПДВ | 140 000 |
Примітки * Коли передаєте НМА безоплатно не переводьте об’єкт до групи необоротних активів, що призначені для продажу. Субрахунок 286 не використовуйте ** Безоплатна передача основних засобів є постачанням відповідно до пункту 14.1.191 Податкового кодексу України (далі – ПКУ). Нарахуйте ПДВ-зобов’язання від суми мінбази, тобто залишкової вартості за даними бухобліку на початок звітного періоду у якому безоплатно передаєте НМА (п. 188.1 ПКУ) | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ прийняло самостійне рішення списати ліцензію на здійснення діяльності. Первісна вартість – 35 000 грн, накопичена амортизація – 30 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали накопичену амортизацію ліцензії | 132 | 127 | 30 000 |
2 | Списали залишкову вартість ліцензії* (35 000 грн – 30 000 грн) | 976 | 127 | 5000 |
3 | Нарахували податкове зобов’язання з ПДВ (5000 грн × 20 %)** | 977 (976) | 641/ПДВ | 1000 |
Примітки * Коли списуєте НМА через невідповідність об’єкта критеріям активів, переводити його до необоротних активів, що призначені для продажу не потрібно ** У випадку ліквідації об’єкта НМА нарахуйте ПДВ-зобов’язання згідно п. 198.5 ПКУ | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ під час інвентаризації встановили нестачу програмного забезпечення. Первісна вартість – 40 000 грн, накопичена амортизація – 35 000 грн. Винна особа не встановлена.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали накопичену амортизацію програмного забезпечення | 133 | 127 | 35 000 |
2 | Списали залишкову вартість програмного забезпечення (40 000 грн – 35 000 грн) | 976 | 127 | 5000 |
3 | Нарахували податкове зобов’язання з ПДВ через нестачу програмного забезпечення* (5000 грн × 20 %) | 976 (977) | 641/ПДВ | 1000 |
4 | Списали суму збитків на позабалансовий рахунок** | 072 | – | 6000 |
Примітки * Нестачі НМА оподаткуйте ПДВ через нарахування компенсувальних ПДВ-зобов’язань (п. 198.5 ПКУ). Мінімальна база оподаткування – залишкова вартість втрачених НМА. ** Суму відшкодування завданих збитків визначте за допомогою незалежного експерта-оцінювача. Допоки не встановили винну особу, облікуйте активи на позабалансовому рахунку 072 «Невідшкодовані нестачі і втрати від псування цінностей» | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ прийняло рішення внести права користування майном до статутного капіталу іншої юрособи. Інвестиції облікують за методом участі в капіталі. Погоджена між засновниками вартість – 48 000 грн в т.ч. ПДВ (20 %) – 8000 грн. Первісна вартість – 50 000 грн, накопичена амортизація – 15 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали накопичену амортизацію прав користування майном | 133 | 122 | 15 000 |
2 | Перевели права користування майном до необоротних активів, що призначені для продажу за залишковою вартістю* (50 000 грн – 15 000 грн) | 286 | 104 | 35 000 |
3 | Передали права користування майном за погодженою із засновниками вартістю | 377 | 712 | 48 000 |
4 | Нарахували податкове зобов’язання з ПДВ (48 000 грн × 20 ÷ 120) | 712 | 641/ПДВ | 8000 |
5 | Списали вартість прав користування майном | 943 | 286 | 35 000 |
6 | Отримали фінансову інвестицію у вигляді частки у статутному капіталі | 141 | 685 | 48 000 |
7 | Закрили рахунки обліку розрахунків | 685 | 377 | 48 000 |
Примітки * Операції із передачі НМА до статутного капіталу іншого підприємства є продажем. Переведіть об’єкт за залишковою вартістю до групи необоротних активів, що призначені для продажу | ||||
До уваги! Перед тим, як показати в бухобліку вибуття з будь-якої причини об’єкта НМА, який уже експлуатувався, нарахуйте амортизацію за поточний місяць. Далі визначте його залишкову вартість і спишіть її на витрати (п. 30 НП(С)БО 8 «Нематеріальні активи»).
Якщо НМА переоцінювали і на субрахунку 412 «Дооцінка (уцінка) нематеріальних активів» за об’єктом наявне сальдо дооцінки, спишіть її на дату вибуття НМА записом: Д-т 412 – К-т 441 «Прибуток нерозподілений» (п. 3.6 Методичних рекомендацій з бухгалтерського обліку нематеріальних активів, затверджених наказом Мінфіну від 16.11.2009 №1327).
Читайте більше:
Використання нематеріальних активів: бухгалтерські проведення
Надходження нематеріальних активів: бухгалтерські проведення
Надходження основних засобів: бухгалтерські проведення
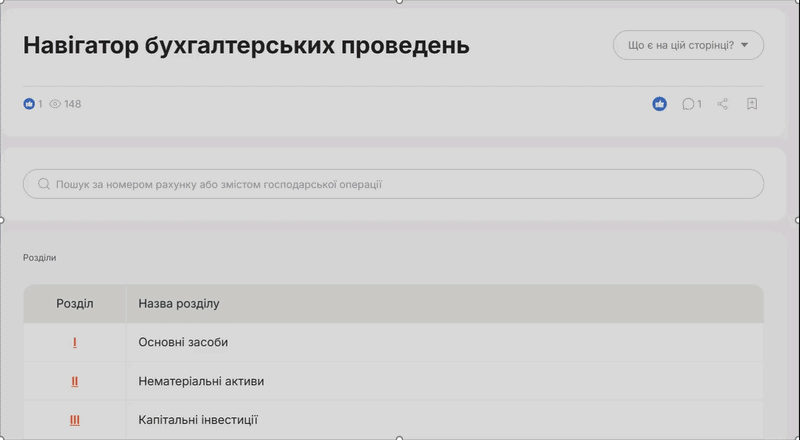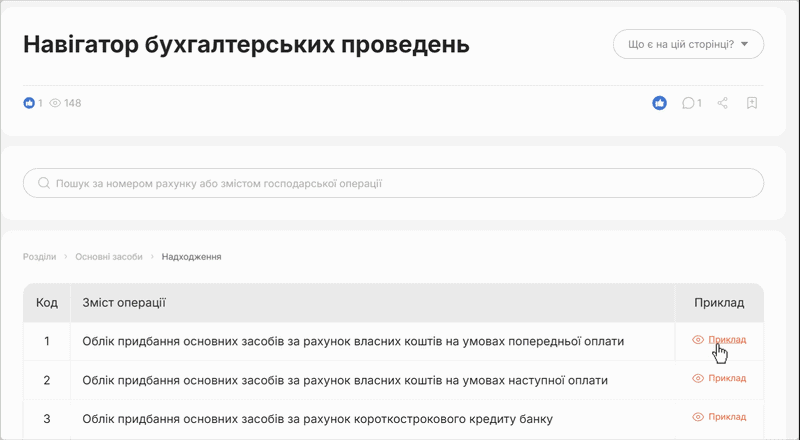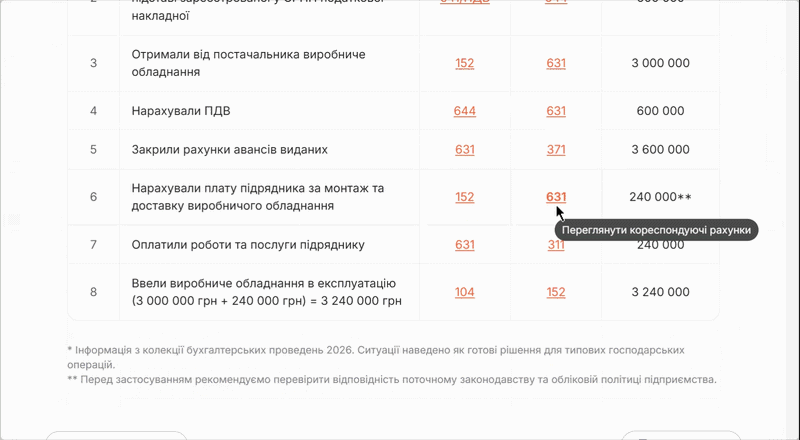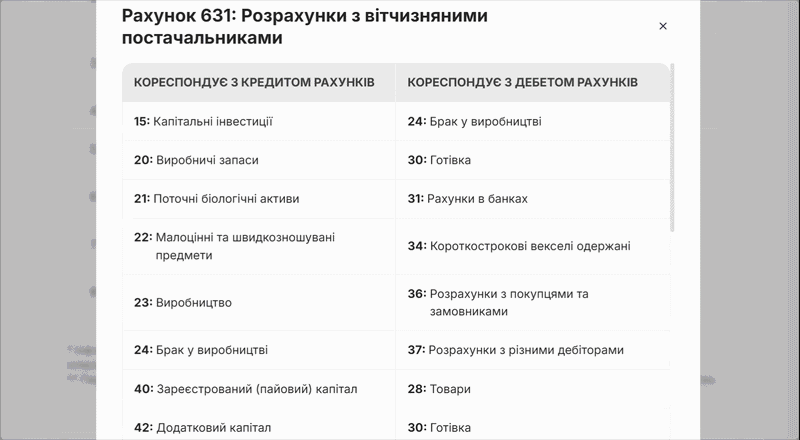
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
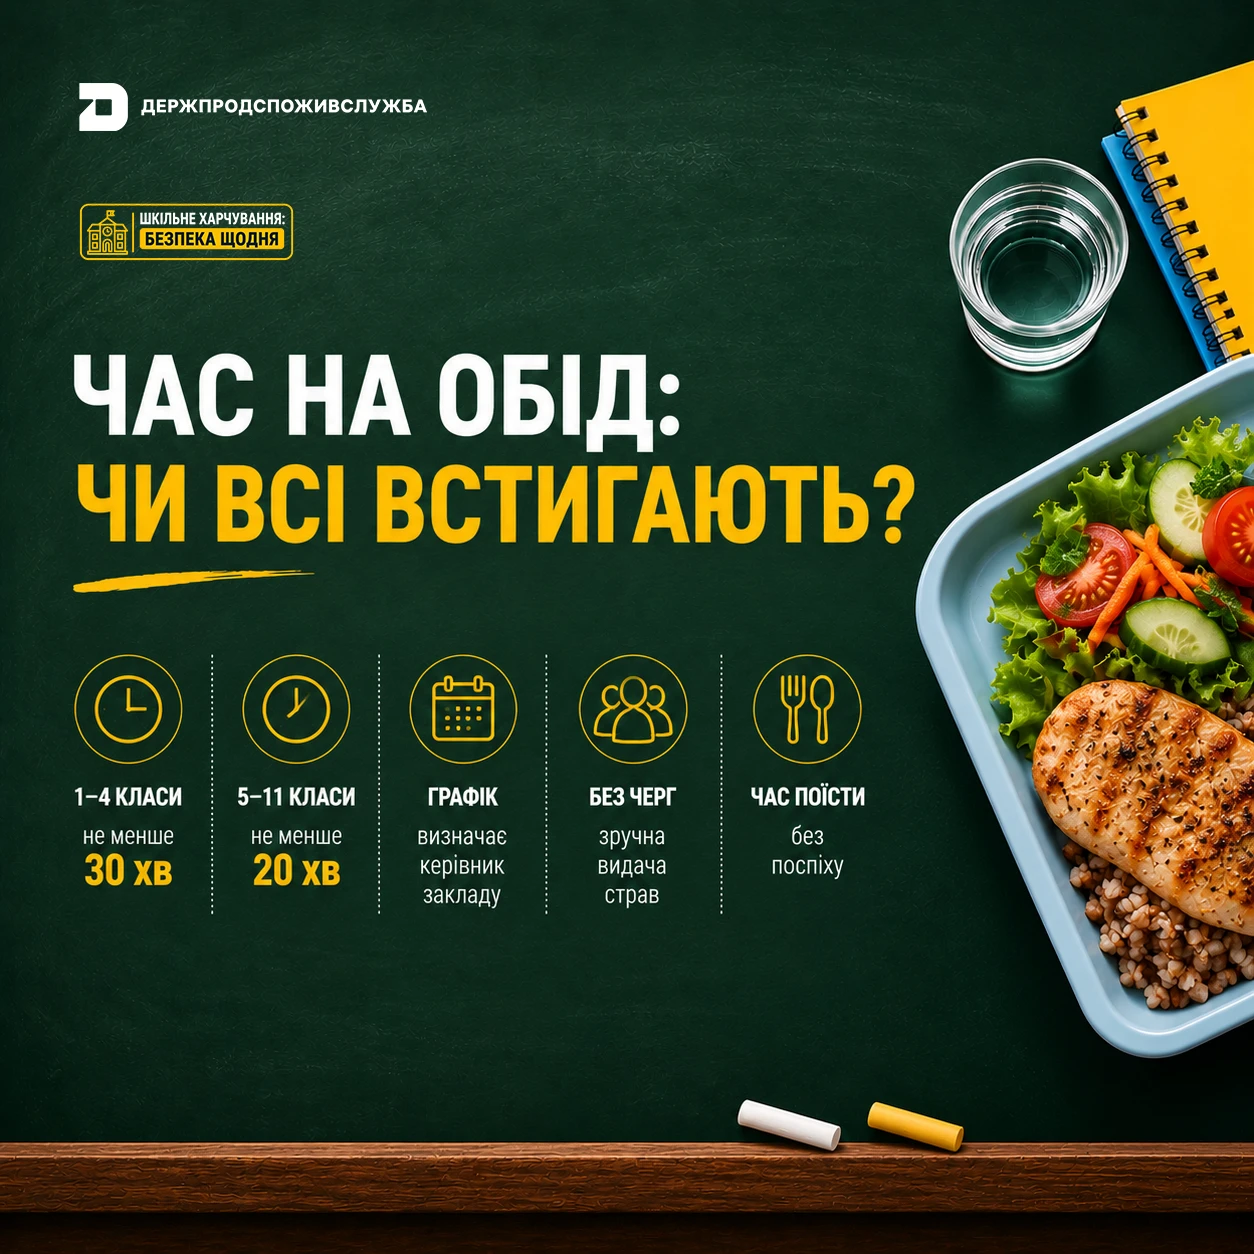
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи




