Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У статті розглянемо, як подати декларацію з податку на прибуток у ситуації, коли на момент подання коштів для сплати фактично немає, але у самій декларації сума до сплати відображена? Що відбувається, коли підприємство подає збиткову декларацію, і як на це реагує податкова? Як діяти, якщо є збитки минулих періодів або років, які раніше не були задекларовані, але зараз з’явився прибуток і виникає бажання їх врахувати?
Розберемо три ключові запитання, які на практиці найчастіше викликають складнощі під час подання податкової декларації з податку на прибуток підприємств (далі – Декларація).
По-перше – чи варто подавати Декларацію зі збитком і як у таких випадках зазвичай реагує податкова.
По-друге – як правильно врахувати «забуті» збитки минулих періодів, якщо підприємство вирішило відобразити їх зараз. Покажемо на числовому прикладі.
І по-третє – що робити, якщо на момент декларування кошти є «на папері», але фактично на рахунку їх немає для сплати. Адже в такому разі без своєчасної оплати виникають штрафні санкції та пеня, тому окремо розглянемо, чи є варіанти, які дозволяють мінімізувати такі наслідки.
Почнемо з найчастішої ситуації – коли підприємство подає Декларацію зі збитком. Формально це абсолютно допустима податкова реальність, але на практиці саме вона найчастіше викликає додаткову увагу контролюючих органів.
Практика реагування податкової різна і залежить від регіону, конкретної інспекції та навіть від підходів окремих інспекторів.
Є ситуації, коли податкова взагалі ніяк не реагує на збиткову декларацію – її приймають без зауважень. Це стосується не лише річної звітності, а й, наприклад, квартальної. Зокрема, коли платники з доходом понад 40 млн грн за попередній рік подають Декларацію за перший квартал і отримують збиток – інколи це проходить без будь-якої реакції.
Інший варіант – податкова надсилає запит із проханням надати пояснення: за рахунок чого сформувався від’ємний результат і чому підприємство не отримало прибуток, з якого можна було б сплатити податок.
Є й третій підхід: податкова «рекомендує» подати нульову Декларацію, а вже потім уточнити показники, щоб не створювати негативну статистику.
Водночас варто чітко розуміти: штучне завищення об’єкта оподаткування не гарантує жодного «захисту» під час перевірки. Незалежно від того, які показники зараз покажете, це не вплине на можливі донарахування за результатами перевірки. Це просто варто прийняти як факт.
Друга ситуація – підприємство вирішило пригадати старі збитки, які раніше не декларувало. Як це зробити правильно?
Покажемо на простому числовому прикладі (див. рис. 1).
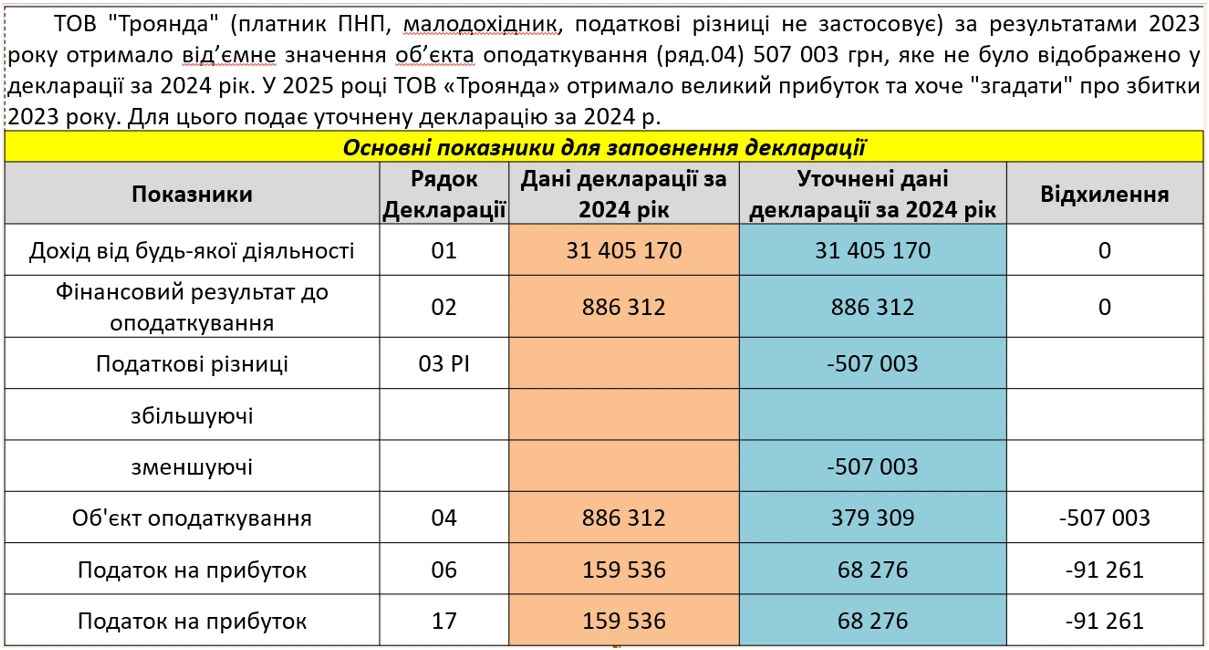
Рис. 1
Отже, маємо платника податку на прибуток, малодохідник, без застосування податкових різниць. За результатами 2023 року підприємство отримало від’ємне значення об’єкта оподаткування (рядок 04 Декларації) у сумі 507 003 грн. Важливо: йдеться не про збиток у бухобліку, а саме про показник декларації.
Це від’ємне значення не було перенесене до Декларації за 2024 рік. Тобто збиток «загубили» і не врахували в наступному періоді. Пройшов 2024 рік, і вже за результатами 2025 року (або, наприклад, – першого кварталу 2026 року, тут період не принциповий) підприємство отримує прибуток і хоче повернутися до тих «забутих» збитків 2023 року.
Що для цього потрібно? Передусім – перевірити строки. У нашому випадку строк для уточнення ще не сплив. Але важливо пам’ятати: такі помилки, як неперенесені збитки, не можна тримати «вічно».
Загальне правило – три роки з граничного строку подання Декларації за відповідний період. Саме протягом цього часу можна «оживити» збитки через уточнення. Це логіка ст. 102 Податкового кодексу України (далі – ПКУ). Водночас, якщо говоримо про періоди, на які впливали карантинні чи воєнні обмеження (мораторій на перевірки, зупинення строків давності), цей період додають до базових трьох років
Докладніше про це читайте у статтях:
Але якщо брати умовно «звичайну» ситуацію, наприклад 2025 рік, коли строки вже не зупиняли, – орієнтуємось саме на класичні три роки, відраховані від граничної дати подання Декларації.
У нашому прикладі цей строк не сплив, тому підприємство ще має можливість виправити ситуацію і врахувати раніше не задекларовані збитки. Більше того, станом на зараз у межах строку давності можна «реанімувати» навіть значно давніші періоди (2018–2019 роки, наприклад) – за умови правильного розрахунку цього строку.
Перш ніж подавати уточнюючу Декларацію, потрібно обрати спосіб виправлення: або коригувати показники у поточній Декларації через додаток ВП, або подавати окрему уточнюючу Декларацію.
Варіант із додатком ВП підходить лише тоді, коли ви готові дочекатися наступного звітного періоду, за який будете звітувати. Тобто, поки не завершиться поточний період, виправити помилку через ВП не вийде.
Крім того, через ВП можна виправити лише один звітний період. А у випадку з неперенесеними збитками помилка часто «тягнеться» через кілька періодів – особливо якщо звітність квартальна.
І ще один важливий момент: через ВП не виправляють помилки, яких припустилися в додатках. Причина проста – разом із ВП додатки не подають. А у нашій ситуації помилка якраз у додатку: підприємство не перенесло від’ємне значення попереднього року (йдеться рядок 3.2.4. додатка РІ).
Тому варіант із ВП тут фактично не працює – виправляти слід через уточнюючу Декларацію.
Подання уточнюючої Декларації, по суті, досить просте: потрібно перезаповнити Декларацію так, ніби помилки не було, і подати її разом з усіма додатками, які були у первинній звітності та додатково заповнити виправний блок.
Дивимось на приклад. У декларації за 2024 рік не перенесли збиток 2023 року. Отже, саме за 2024 рік і потрібно подавати уточнюючу Декларацію.
Зручно для себе зробити порівняльну таблицю (наприклад, в Excel): окремо показати, як задекларували, і як мало бути без помилки. В «уточнених» даних відобразити перенесення від’ємного значення через зменшувальні різниці (відповідні рядки додатка РІ). У результаті такого виправлення бачимо, що податок на прибуток за 2024 рік переплатили – саме через те, що збиток не врахували вчасно.
Наступний момент – особливості заповнення «шапки» уточнюючої Декларації (див. рис. 2).
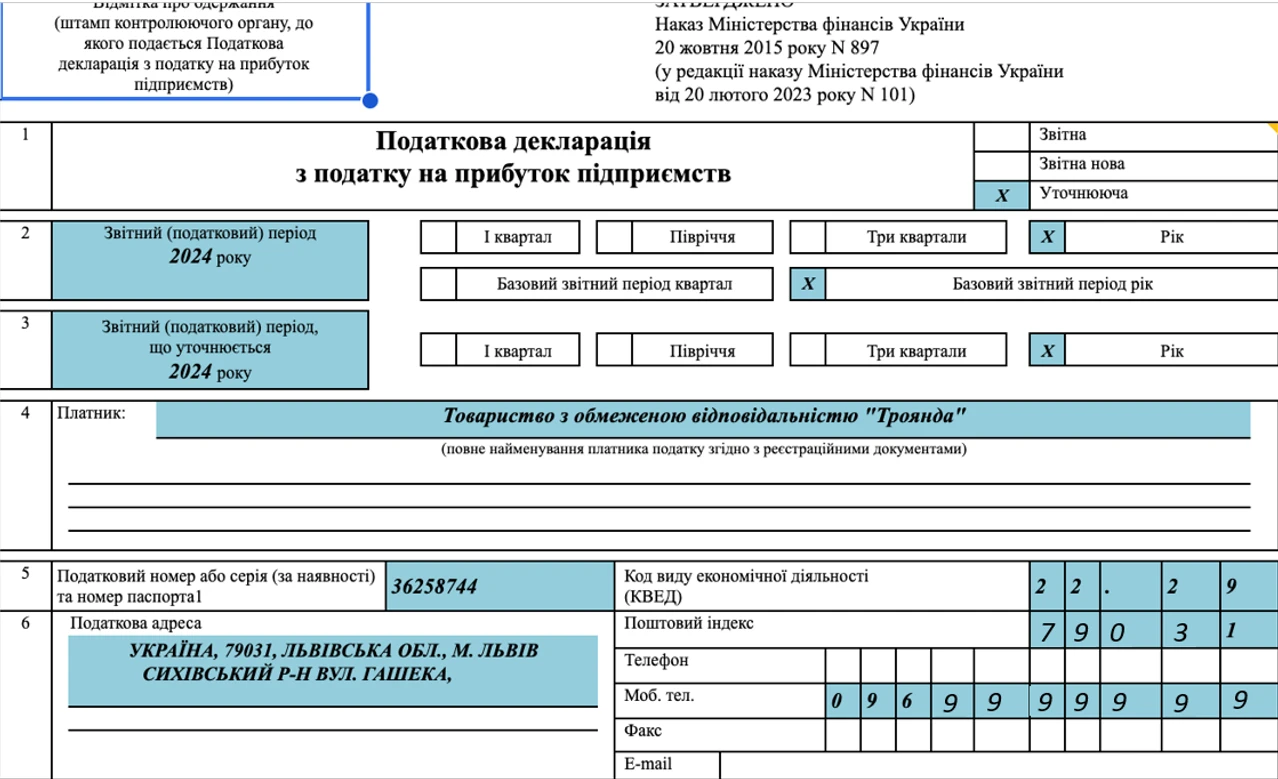
Рис. 2
Коли подаємо уточнюючу Декларацію, у полі «Звітний (податковий) період», і в полі «Звітний (податковий) період, що уточнюється» зазначаємо один і той самий період – той, який виправляємо. Тобто, якщо подаємо уточнюючу за 2024 рік, то у полі 2 і 3 ставимо «2024».
Уточнюючу Декларацію подають до того періоду, в якому помилка виникла вперше. Саме тому за нашим прикладом виправляємо 2024 рік. Але якщо б звітність була квартальною, тоді довелося б уточнювати послідовно всі періоди, куди «перекочувала» помилка: перший квартал, півріччя, 9 місяців, рік
Ще один нюанс: подання уточнюючої Декларації фактично «обнуляє» строк давності для перевірки – ті самі три роки починають відраховуватися заново з моменту подання уточненки. І це теж потрібно враховувати, хоча інколи виправлення все одно того варте.
Тепер щодо заповнення самої Декларації. Заповнюємо її так, ніби помилки не було (див. рис. 3).
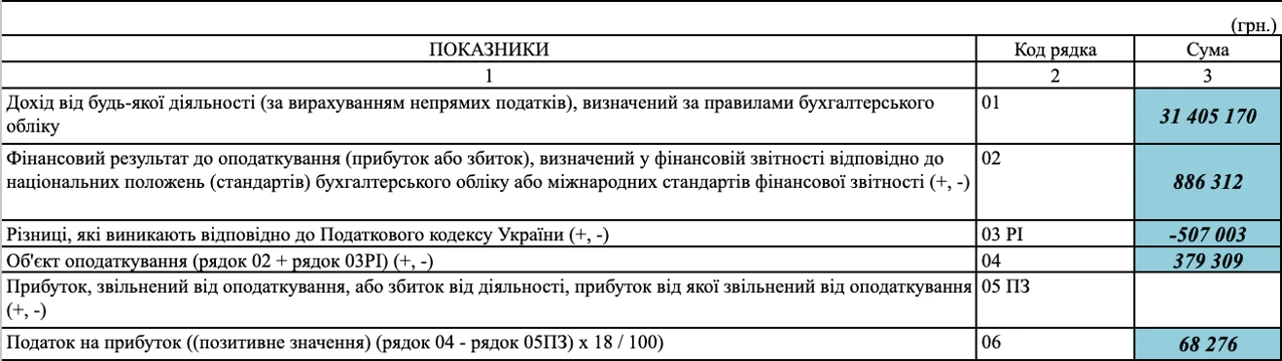
Рис. 3
У нашому випадку з’являються зменшувальні податкові різниці (рядок 03 РІ) – саме за рахунок перенесення від’ємного значення. Відповідно, різниці дають «мінус» (у прикладі це «- 507 003»).
Далі перераховуємо об’єкт оподаткування (див. рис. 4):
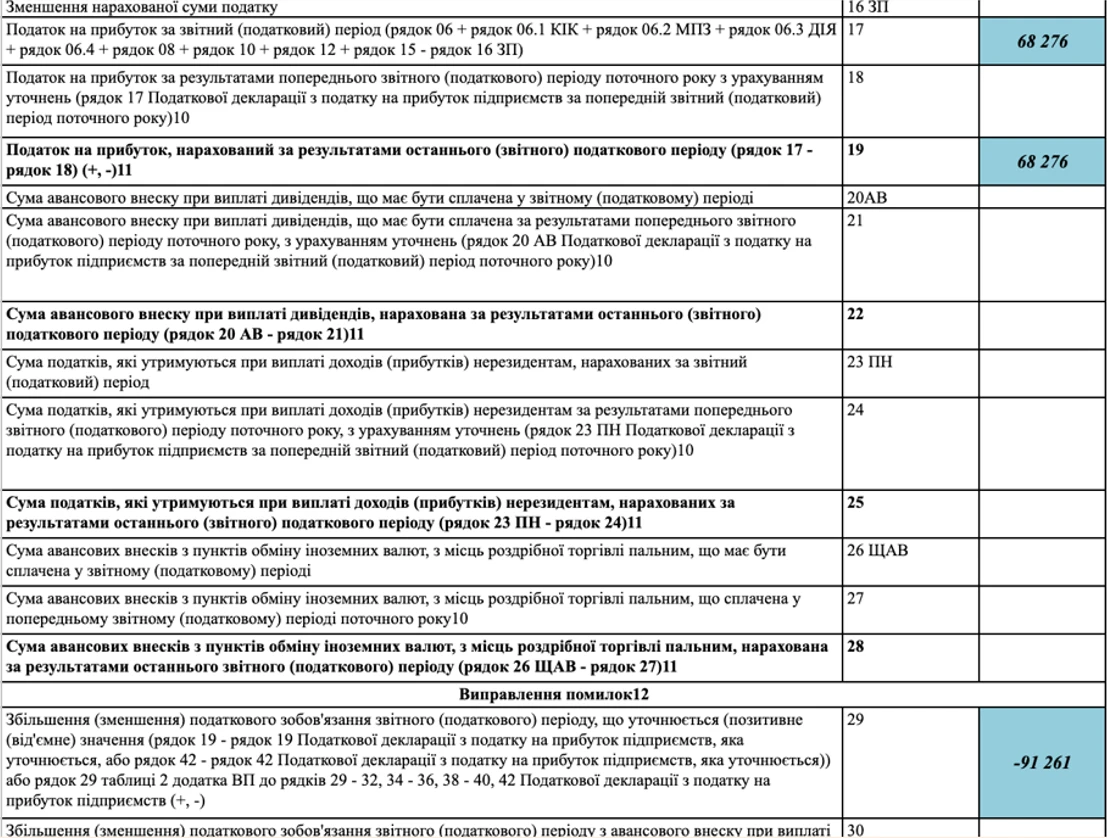
Рис. 4
Для цього беремо фінрезультат (у прикладі 886 312 грн) і зменшуємо його на податкові різниці. Через це об’єкт оподаткування зменшується, і податок на прибуток рахуємо вже з нової бази – 18% становить 68 276 грн.
І тепер ключове: виправний блок. Якщо його не заповнити, подання уточнюючої Декларації фактично не матиме жодного ефекту. В описаному випадку це рядок 29. Тут ми показуємо різницю між уточненим податковим зобов’язанням і тим, що було задеклароване раніше (помилкове). Тобто: нове зобов’язання мінус старе. У результаті отримуємо від’ємне значення (за прикладом - 91 261 грн), адже нова сума менша за попередню. І тут дуже важливо не загубити знак «мінус». Якщо поставити просто «91 261» без мінуса, система сприйме це як збільшення зобов’язання – і в інтегрованій картці платника з’явиться донарахування на цю суму. Тобто, ефект буде такий що замість того, щоб зняти зобов’язання, ми його донарахуємо та подвоїмо. Це, до речі, доволі типова помилка. Отже, якщо зменшуємо зобов’язання – у рядку 29 має стояти число з мінусом, якщо збільшуємо (тобто раніше занизили) – буде плюсове значення.
Не забуваємо також проставити позначку щодо подання додатка РІ і зазначити причину виправлення (див. рис. 5).
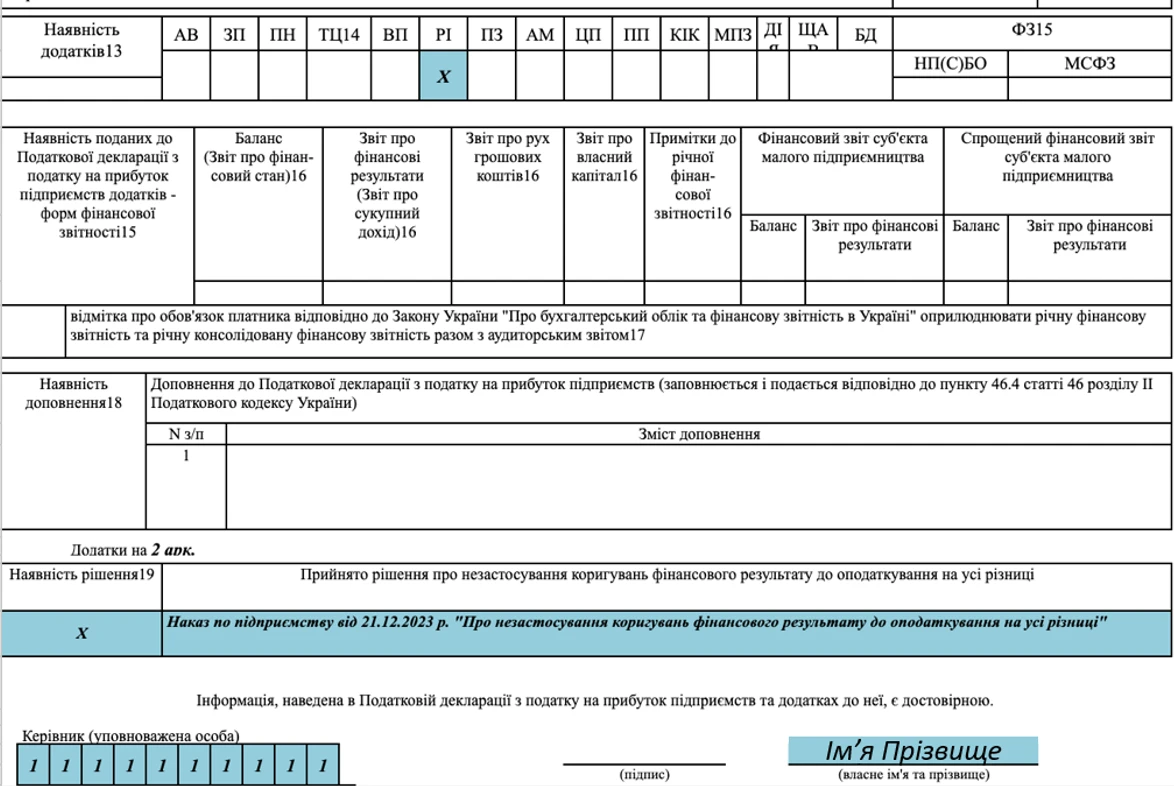
Рис. 5
Формально це може бути, наприклад, технічна помилка – класична ситуація, коли був «збій програми», бо, як відомо, бухгалтери не помиляються 😉
У самому додатку РІ, в уточнюючому фрагменті, відображаємо неперенесене раніше від’ємне значення у рядку 3.2.4 (див. рис. 6).
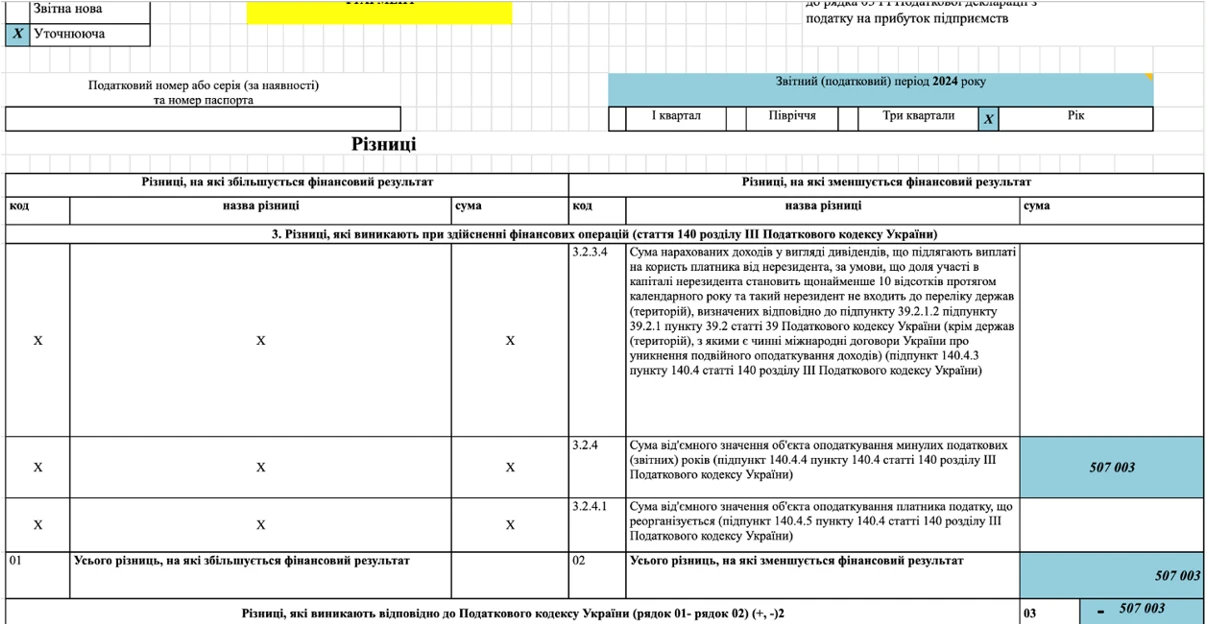
Рис. 6
Строк для такого виправлення – три роки з граничної дати подання Декларації, плюс періоди зупинення строків (карантин, воєнний стан), якщо уточнення стосується відповідних років
Ситуація цілком життєва. Таке трапляється, і тут важливо не діяти «на автоматі», а зважити варіанти й застосувати професійне судження. Озвучимо підхід, який можна використати, а далі – рішення за платником.
Уявімо: декларацію подавати потрібно зараз, сума податку до сплати значна, але на дату граничного строку сплати коштів ще немає. При цьому ви очікуєте надходження – наприклад, повернення депозиту або оплату від контрагента. Тобто гроші будуть, але трішки пізніше.
Один із можливих варіантів – діяти у два кроки:
Увага! Ключовий момент: перед поданням уточнюючої потрібно сплатити суму податку. Тобто спочатку – оплата (наприклад, умовний «мільйон»), і лише потім – подання уточнюючої Декларації з правильними показниками
Такий підхід дозволяє уникнути штрафу за несплату узгодженого податкового зобов’язання, а також не допустити виникнення податкового боргу.
Що стосується штрафів за саме уточнення – у поточних умовах їх можна уникнути. Це пов’язано з дією спеціальних норм (зокрема, п. 69.38 підрозд. 10 розд. ХХ ПКУ), які на період воєнного стану передбачають послаблення відповідальності. Якщо самостійно виправите заниження, штрафних санкцій у такому випадку не буде. Але одразу зауважимо – це не «інструкція, як не платити», і не варіант для зловживань. Це радше вихід для ситуації, коли вже інакше діяти неможливо або помилки вже припустилися.
Тому не варто робити висновок, що йдеться про «обхід» зобов’язань. Тут просто показуємо логіку: що буде, якщо обрати той чи інший шлях, і як це працює на практиці. Кожен вибір – це винятково професійне рішення платника податків, який має бути впевнений у тому, що робить: відкрили норму, проаналізували, співставили ризики – і свідомо прийняли рішення.
Отже, якщо коштів зараз немає, один із варіантів – подати Декларацію з нульовим або тимчасово заниженим зобов’язанням, а пізніше, коли з’являються кошти, подати уточнюючу Декларацію. Причому спочатку має бути сплата, і лише потім – уточнююча Декларація.
Тепер розглянемо приклад, коли йдеться не про «тимчасову відсутність коштів», а про виправлення заниження податкового зобов’язання (див. рис. 7).
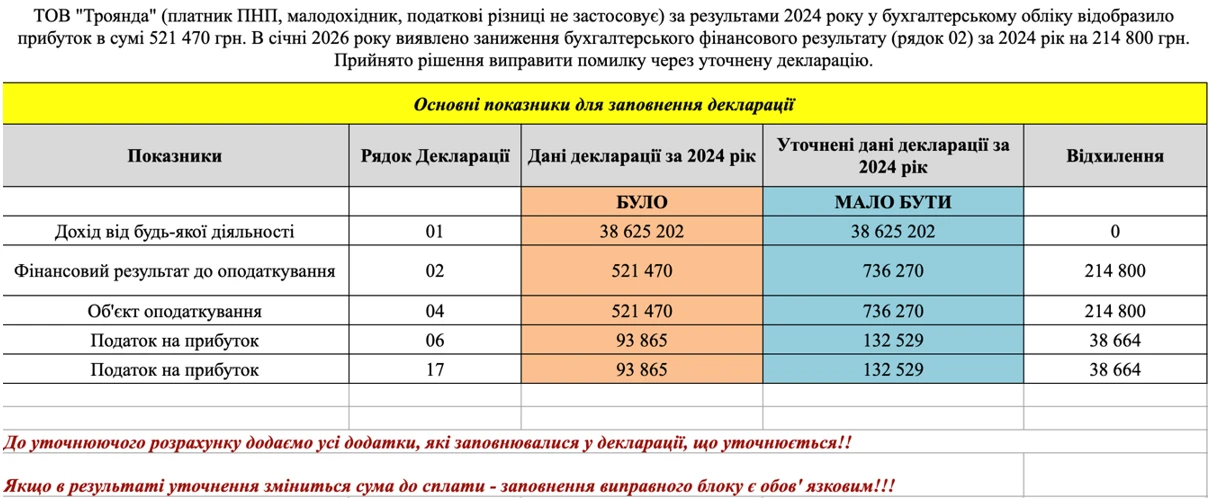
Рис. 7
Як бачимо, малодохідник за результатами 2024 року задекларував прибуток у сумі 521 470 грн. У січні 2026 року виявив заниження фінансового результату (рядок 02) за 2024 рік на суму 214 800 грн.
Отже, уточнюємо декларацію за 2024 рік: порівнюємо показники, які були подані, з тими, які мали бути без помилки. Для зручності це робимо через робочу таблицю: «як було» і «як має бути».
До уточнюючого розрахунку обов’язково додаємо всі додатки, які подавали разом з первинною Декларацією.
Якщо уточнення призводить до збільшення податкового зобов’язання, суму до сплати потрібно перерахувати і сплатити до подання уточнюючої Декларації
Окремо – виправний блок. Якщо змінилася сума зобов’язання, його заповнення є обов’язковим. Це той самий рядок 29, про який ми вже говорили.
Отже, подаємо уточнення за 2024 рік. У другому та третьому полях зазначаємо саме цей рік і обираємо базовий звітний період – «рік». Далі Декларацію фактично заповнюємо заново – так, ніби помилки не було. Окремої форми для уточнення немає, тому просто перезаповнюємо показники коректно. Після цього переходимо до виправного блоку. У рядку 29 відображаємо різницю між уточненим зобов’язанням і раніше задекларованим. У цьому випадку він матиме додатне значення, оскільки ми порівнюємо нове зобов’язання зі старим і отримуємо збільшення. Штраф і пеню не показуємо – працює п. 69.38 підрозд. 10 розд. ХХ ПКУ. Щоб уникнути зайвих питань, це варто прямо прописати в доповненні (див. рис. 8):
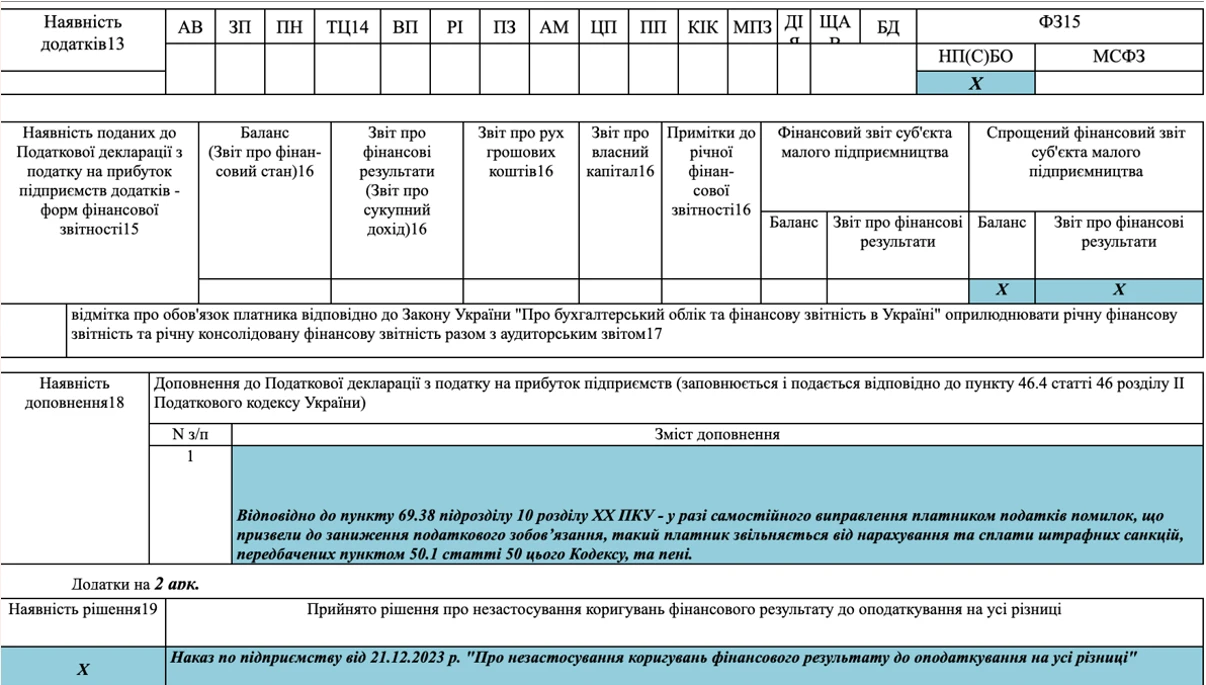
Рис. 8
Це радше «страхувальна» дія – на випадок, якщо контролюючий орган раптом не зверне на це увагу або трактуватиме ситуацію інакше.
Шаблони та зразки документів:
Податкова декларація з податку на прибуток
Читайте більше:
Податок на прибуток: платники, ставки, строки сплати, відповідальність
Декларація з податку на прибуток із додатками: інструкція зі складання
Декларація з податку на прибуток: хто, коли і які додатки подає
П’ять змін 2025 року, що вплинули на річне декларування податку на прибуток
Строк позовної давності – перебіг поновлено: що з обліком і оподаткуванням
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
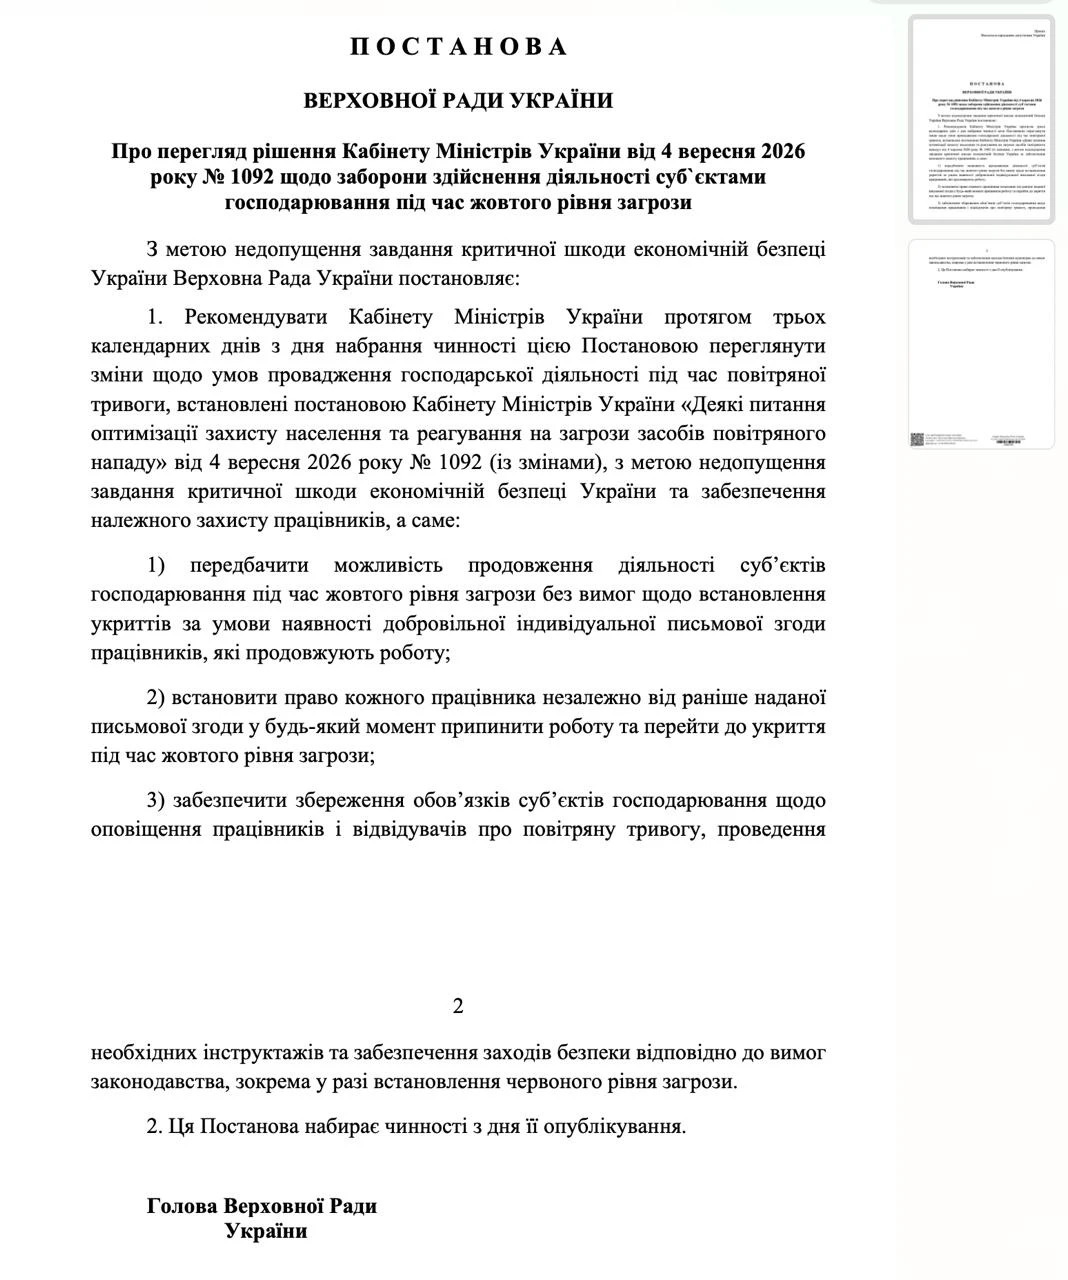
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн