

Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо п’ять змін 2025 року, які безпосередньо впливають на заповнення декларації з податку на прибуток. Ви дізнаєтеся, чому важливо подавати декларацію навіть за відсутності діяльності, як працюють нові ліміти благодійної допомоги, хто вважається пов’язаною особою і як визначати контрольовані операції, а також як застосовувати оновлені переліки та новий додаток БД
Минулоріч відбулося п’ять змін, які безпосередньо вплинуть на заповнення податкової декларації з податку на прибуток підприємств (далі – Декларація) за 2025 рік. Про них важливо знати ще до моменту подання Декларації. Позаяк усі вони суттєво впливають на фінрезультат та облік податкових різниць, а деякі відкривають додаткові можливості для оптимізації податку.
По-перше, з 4 вересня 2025 року відновлено перебіг строків позовної давності. Це має значення для обліку заборгованостей, резервів і коригувань фінрезультату.
По-друге, збільшено ліміт безповоротної фінансової допомоги неприбутковим організаціям – з 4% до 8% доходу.
По-третє, змінено критерії пов’язаності осіб, що вплинуло на коло осіб, які вважаються пов’язаними, та на застосування трансфертного ціноутворення і податкових різниць.
По-четверте, оновлено урядові переліки щодо низькоподаткових юрисдикцій та щодо організаційно-правових форм нерезидентів.
По-п’яте, змінено форму Декларації: з’явилися нові додатки (зокрема додаток БД), а деякі – виключено. Тож Декларація за 2025 рік буде вже в оновленому вигляді.
Окрім цього, варто коротко нагадати, хто взагалі зобов’язаний подавати Декларацію, які строки подання та сплати, якими способами її можна подати, а також хто сплачує авансові внески і як це враховувати в річній звітності.
Почнемо з того, кому взагалі потрібно подавати річну Декларацію. Окрім класичних платників (тобто тих, хто не перебуває на спрощеній системі), з податку на прибуток за результатами року звітують також:
Важливо! Деякі платники сплачували протягом року авансові внески, зазвичай мова йде про три випадки, а це: 1) виплата дивідендів, 2) платники, що є роздрібними торговцями пальним та 3) обмінники.
Перед тим як переходити до деталей згаданих вище змін, зупинимось на ключових моментах, які найчастіше викликають запитання під час заповнення і подання Декларації.
Навіть якщо у 2025 році підприємство не вело діяльності і об’єкта оподаткування немає, нульову Декларацію все одно доцільно подати. Пояснення просте: лише подання Декларації запускає строк давності для податкових перевірок у три роки та сім років за наявності контрольованих операцій. Крім того, будь-яка, навіть бездіяльна, юридична особа має подавати фінансову звітність із певними показниками, наприклад щодо статутного капіталу, залишків на рахунках тощо. А фінзвітність є невід’ємним додатком до Декларації. Тобто власне відмітка про подання фінзвітності і є показником для декларування та підставою для обов’язкового подання Декларації (п. 49.2 ПКУ).
Порада! Докладніше читайте у матеріалі «Чому варто подавати пусту декларацію, навіть коли вона не обов’язкова».
Завжди спочатку подаємо фінансову звітність із ідентифікатором S (через Єдине вікно, щоб вона потрапила і до податкової, і до органів статистики). Після того, як отримуємо другу квитанцію, подаємо саму Декларацію.
Ті, хто зобов’язані оприлюднювати фінзвітність за Законом України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», наразі подають неаудійовану звітність. Після завершення аудиту – до 10 червня – подають аудійовану фінзвітність та аудиторський висновок (за умови, що показники змінилися) (п. 46.2 ПКУ).
Увага! Аудит зобов’язаним підприємствам дозволено оприлюднити фінзвітність, а, отже, й подати податківцям перевірену аудитором річну фінзвітність разом з аудиторським висновком протягом трьох місяців після припинення чи скасування воєнного стану (пп. 69.1 підрозд. 10 розд. ХХ ПКУ).
Декларацію можна подати в паперовій формі – особисто або поштою (рекомендованим листом з описом вкладення, не пізніше ніж за 5 календарних днів до граничного строку згідно з п. 49.5 ПКУ).
Але найзручніший і фактично базовий спосіб – електронний.
На подання Декларації за результатами року маємо 60 календарних днів після закінчення року (п. 49.18 ПКУ).
Річну фінзвітність подають до 28 лютого (п. 5 Порядку подання фінансової звітності, затвердженого постановою Кабміну від 28.02.2000 №419). Але цьогоріч через те, що цей день припадає на суботу, граничний термін перенесено – не пізніше 2 березня.
Відповідно, і фінзвітність, і Декларацію за 2025 рік слід подати до 2 березня 2026 року, а сплатити задеклароване зобов’язання – до 11 березня 2026-го.
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Якщо протягом року змінилася податкова адреса, річну Декларацію подаємо вже за новим місцем обліку.
Для платників, які звітують раз на рік, авансові платежі протягом року загалом не передбачені. Але є винятки:
Важливо! У формі Декларації за 2025 рік вилучено додаток ОВ і замість нього запроваджено додаток ЩАВ. Це потрібно врахувати під час формування річної звітності.
Із 4 вересня 2025 року відновлено перебіг строків позовної давності (Закон України від 14.05.2025 №4434-IX «Про внесення зміни до розділу «Прикінцеві та перехідні положення» Цивільного кодексу України щодо поновлення перебігу позовної давності»).
Нагадаємо, його зупиняли з 12 березня 2020 року – на період карантину і частково – на період воєнного стану згідно з п. 12, 19 Прикінцевих та перехідних положень Цивільного кодексу України (далі – ЦКУ).
Що це означає для обліку:
Це важливо для бухобліку, який впливає на бухгалтерський прибуток, а він у свою чергу формує об’єкт оподаткування податком на прибуток. Тому точний розрахунок строку позовної давності і його правильне відображення у фінансовій звітності безпосередньо впливатиме на річну Декларацію.
Також маєте зважити:
У пригоді також можуть стати матеріали:
Ця зміна стосується високодохідників, а також малодохідників, які не відмовилися від застосування податкових різниць.
Раніше ліміт благодійної допомоги неприбутковим організаціям складав 4% оподатковуваного прибутку минулого року. Якщо перевищували, різницю додавали до фінансового результату через збільшуючу податкову різницю (пп. 140.5.9 ПКУ).
Із 1 січня 2025 року:
Щоб застосовувати підвищений благодійний ліміт у 8%, потрібно виконати умову: у поточному році слід надати благодійну допомогу благодійним організаціям на суму, що перевищує 4% оподатковуваного прибутку минулого року.
Розглянемо алгоритм обчислення на Прикладі 1.
Приклад 1. Додаток БД. Розрахунки щодо благодійної допомоги
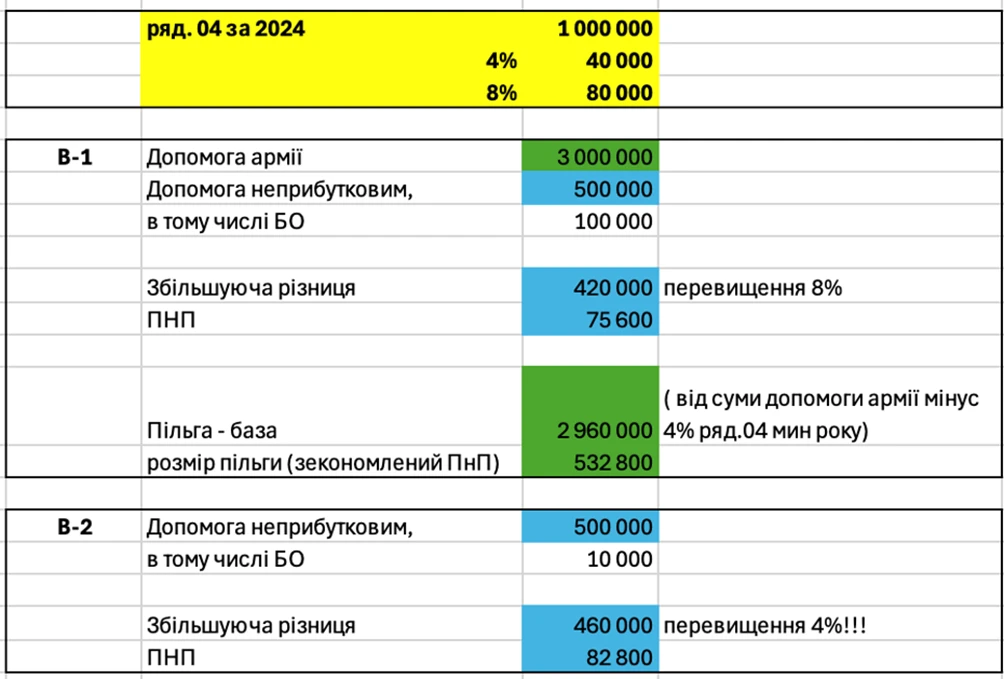
Рис. 1
Варіант 1
За пп. 69.6 п. 69 підрозд. 10 розд. ХХ ПКУ допомога армії не створює податкової різниці. Проте закон вимагає порахувати «віртуальне перевищення» над 4% для обліку податкової економії через відсутність податкової різниці:
Суму в 532 800 грн показують у додатку ПП Декларації.
Якщо підприємство надавало допомогу не армії, а неприбутковим організаціям, важливо враховувати, скільки допомоги пішло саме благодійним організаціям. Наприклад, ми надали допомогу неприбутковим організаціям на загальну суму 500 000 грн, у тому числі благодійним – 100 000 грн. Оскільки 100 000 грн перевищує 4% (тобто 40 000 грн), застосовується підвищений ліміт – 8%.
Отже, розрахунок податкової різниці буде таким: 500 000 грн – 80 000 грн = 420 000 грн. Саме ця сума є збільшувальною податковою різницею: її відображаємо в новому додатку БД, переносимо до додатка РІ, а вже з нього – до Декларації.
Варіант 2
Якщо ми надали допомогу неприбутковим організаціям на суму 500 000 грн, у тому числі благодійним – 10 000 грн, то порівнюємо ці 10 000 грн із 4%. Оскільки 10 000 грн менше ніж 4% (тобто 40 000 грн), застосовується знижений – чотиривідсотковий – ліміт.
Тому розраховуємо так: 500 000 грн – 40 000 грн = 460 000 грн. Ця сума є збільшувальною податковою різницею і, відповідно, податок на прибуток збільшиться на 82 800 грн.
Сам додаток БД, з одного боку, виглядає «страшно», бо містить аж сім таблиць. Але з іншого – якщо розібратися, там усе дуже логічно й наочно структуровано.
У першій таблиці ми розраховуємо обмеження. За нашим прикладом там будуть показники: 1 000 000, 40 000 і 80 000 – своєрідна «примірка» лімітів.
З другої по сьому таблиці – це вже деталізація кому (за кодами ЄДРПОУ) і яку допомогу ми надали, а саме:
Резиденти Дія Ciті – платники податку на виведений капітал заповнюють таблиці 4, 5 і 7. У них свої коригування, і вони також можуть допомагати армії без податкових наслідків. Тобто 9% з виведеного капіталу не сплачують, якщо отримувач допомоги входить до переліку з п. 63-1 підрозд. 4 розд. ХХ ПКУ.
Важливо! Якщо допомагали армії – п. 63-1 підрозд. 4 розд. ХХ ПКУ (Резиденти Дія Ciті) чи п. 72 підрозд. 4 розд. XX ПКУ – додатково ще заповнюйте додаток ПП
Третя зміна стосується визначення пов’язаних осіб, наведеного у пп. 14.1.159 ПКУ, зокрема введено економічні критерії пов’язаності з нерезидентами, якщо переважну частину операцій (доходів/витрат) здійснюють з ними (Закон України від 18.06.2024 №3813-ІХ «Про внесення змін до Податкового кодексу України щодо особливостей податкового адміністрування під час воєнного стану для платників податків з високим рівнем добровільного дотримання податкового законодавства»). Щоб зрозуміти її наслідки, потрібно усвідомити, на що саме впливає це визначення. Для податку на прибуток це критично, зокрема, для визначення контрольованих операцій.
Пояснимо чому. Щоб операція вважалася контрольованою, одночасно мають виконуватися три критерії:
Тобто зміни у визначенні пов’язаності осіб означають, що раніше не контрольовані операції можуть потрапити у контрольовані, а отже – вимагати розрахунку трансфертного ціноутворення та відображення у декларації.
Особливо це стосується експортерів і тих, хто реалізує продукцію (товари, роботи, послуги) нерезидентам (пп. «а» пп. 14.1.159 ПКУ):
…доходи (виручка) юридичної особи - резидента від реалізації продукції (товарів, робіт, послуг) (за вирахуванням непрямих податків), окремій юридичній особі - нерезиденту або окремому іноземному утворенню без статусу юридичної особи (в тому числі нерезиденту, який провадить господарську діяльність через постійне представництво на території України) протягом календарного року становлять 75 і більше відсотків доходів (виручки) такої юридичної особи - резидента від реалізації продукції (товарів, робіт, послуг) (за вирахуванням непрямих податків) всім нерезидентам, за умови що такі доходи становлять 50 і більше відсотків загальної суми доходу такої юридичної особи від реалізації продукції (товарів, робіт, послуг) (за вирахуванням непрямих податків), визначеного за правилами бухгалтерського обліку…
Експорт
Щоб визначити, чи є особа пов’язаною, потрібно пройти два обов’язкові кроки – послідовно. Якщо перший крок не виконано, до другого не переходимо.
Крок 1: порівнюємо суму операцій з конкретним нерезидентом із загальним обсягом експорту. Якщо вона перевищує 75% усього експорту – умову виконано. Наприклад, якщо у вас лише один нерезидент-експортер, то 100% експорту припадає на нього, а це більше ніж 75%, тож перший крок виконується автоматично. Якщо нерезидентів кілька, беремо найбільший і по кожному окремо порівнюємо суму операцій із загальним експортом.
Лише за умови виконання першого кроку переходимо до другого.
Крок 2: операції з цим самим нерезидентом мають перевищувати 50% усієї виручки підприємства. Можлива ситуація, коли перший крок виконано (бо весь експорт – одному нерезиденту), але сам експорт незначний порівняно із загальною виручкою, і тоді другий крок не виконується, а сам контрагент не вважається пов’язаним.
На замітку! Податківці фактично підтверджують, що для порівняння з 50% із загальним обсягом придбань слід порівнювати вартість придбань у конкретного нерезидента, а не у всіх нерезидентів. Аналогічно з експортом (див. презентаційні матеріали ДПС)
Для наочності наведемо Приклад 2 – як шаблон і основу для правильних розрахунків.
Приклад 2. Чистий дохід від реалізації продукції (товарів, робіт, послуг) (рядок 2000 форми №2) за рік – 401 700,00 тис. грн. З них доходи від експортних операцій (продаж нерезидентам) – 350 500,00 тис. грн. Реалізовано нерезиденту (компанії з Італії) – 330 500,00 тис. грн (див. рис. 2).
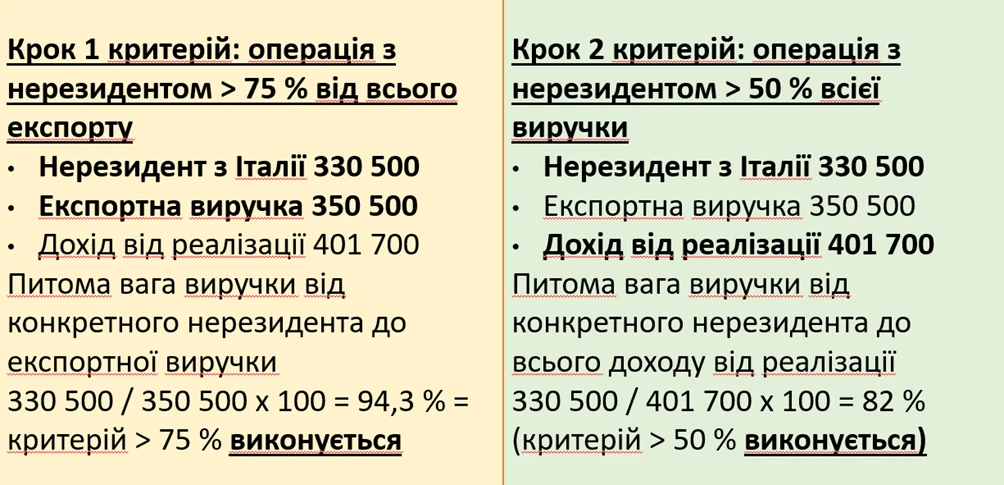
Рис. 2
Отже, компанія з Італії вважатиметься пов’язаною особою з платником податку, а операція контрольованою, якщо:
Імпорт
Якщо йдеться про імпорт, логіка така сама. На першому кроці порівнюємо суму операцій із конкретним нерезидентом із загальним обсягом імпорту. Якщо частка цього контрагента перевищує 75%, то перший крок виконується.
Тільки після цього переходимо до другого кроку – порівнюємо імпорт із цим нерезидентом із загальною сумою всіх придбань, тобто товарів, робіт і послуг, у тому числі банківських. Якщо й цей критерій виконується, контрагент визнається пов’язаною особою (див. Приклад 3).
Приклад 3. Усього було придбано продукції (товарів, робіт, послуг) за рік – 501 700 тис. грн. З них імпорт – 450 500,00 тис. грн. Імпорт від нерезидента (компанії з Франції) – 380 500,00 тис. грн (див. рис. 3).
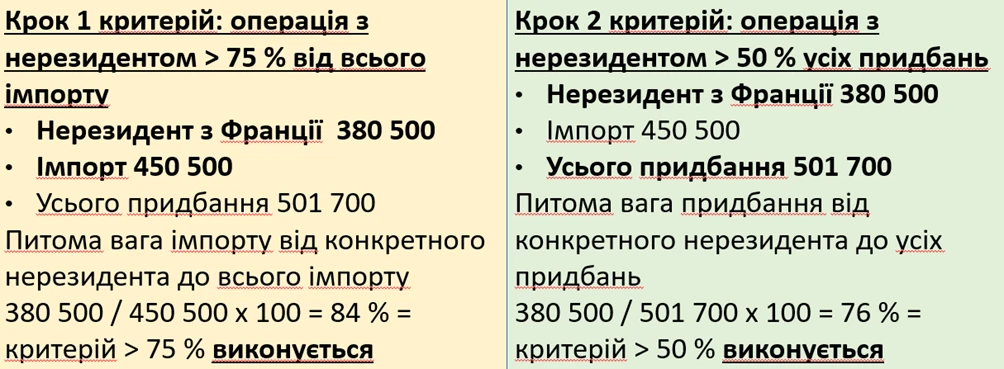
Рис. 3
Отже, компанія із Франції вважатиметься пов’язаною особою з платником податку, а операція контрольованою, якщо:
Отже, якщо тест на пов’язаність ви пройшли – обидва кроки виконані. Далі перевіряємо вартісний критерій. І якщо він також дотриманий, залишається третій критерій контрольованості – вплив операції на об’єкт оподаткування. Оскільки йдеться про імпорт або експорт, такий вплив очевидно є, отже операції визнаються контрольованими. Це означає обов’язок заповнювати додаток ТЦ (хоча на практиці за декларування податку за минулий рік його часто немає чим заповнити) та готувати звіт про контрольовані операції до 1 жовтня 2026 року. Коли дані з’являться, ви подасте уточнюючу Декларацію із заповненим додатком ТЦ.
Із 1 січня 2025 року діють оновлені:
Наведені переліки важливі для визначення контрольованих операцій та податкових різниць (30% вартості товарів, робіт, послуг для імпортних та експортних операцій за пп. 140.5.4 і 140.5.5-1 ПКУ).
Якщо ви хочете уникнути збільшення податкових різниць на 30% і ваш нерезидент-контрагент входить до Переліку №480, маєте отримати від нього довідку. Ця довідка має бути обов’язково паперовою (електронна не підходить), належно легалізованою і перекладеною відповідно до законодавства України, та містити інформацію не лише про резидентство, а й про сплату корпоративного податку.
Тобто просте підтвердження резидентства з Переліку №480 не замінює довідку про сплату податку і не дає права не збільшувати фінрезультат до оподаткування на податкові різниці за пп. 140.5.5-1 ПКУ. Достатнім підтвердженням буде саме документ, який свідчить про сплату податку нерезидентом у країні проведення операції (наприклад, як зареєстрованого платника корпоративного податку). Причому довідка має підтверджувати сплату саме цим нерезидентом, а не іншими особами чи утвореннями без статусу юрособи (зокрема, засновниками партнерства). На цьому наполягають самі податківці (індивідуальна податкова консультація ДПС від 29.10.2025 №5761/ІПК/99-00-21-02-03 ІПК).
Протягом 2025 року Декларацію кілька разів оновлювали (див. Таблицю).
Зміни до декларації з податку на прибуток у 2025 році
№ з/п | Підстава | Дата набрання чинності | Суть змін | Перше подання |
1 | Наказ Мінфіну від 13.02.2025 №94 «Про затвердження Змін до форми Податкової декларації з податку на прибуток підприємств» (зі змінами від 03.03.2025 №133 «Про внесення змін до наказу Міністерства фінансів України від 13 лютого 2025 року № 94») | 04.04.2025 |
| За І півріччя 2025 року. Додатки МПЗ-3 та ДІЯ – лише разом з річною Декларацією за 2025 рік |
2 | Наказ Мінфіну від 24.04.2025 №215 «Про затвердження Змін до форми Податкової декларації з податку на прибуток підприємств» | 13.06.2025 | Введено рядки для коригування витрат щодо неправомірної вигоди службових осіб | За підсумками трьох кварталів 2025 року |
3 | Наказ Мінфіну від 25.07.2025 №371 «Про затвердження Змін до форми Податкової декларації з податку на прибуток підприємств» | 16.09.2025 | Додано новий додаток БД з метою обліку благодійної допомоги для відображення збільшувальної різниці у разі перевищення ліміту 8% у рядку 4.1.25 додатка РІ | За підсумками 2025 року |
Додаток БД включає розрахунок обмежень благодійної допомоги та розподіл допомоги за категоріями отримувачів. Як уже згадували, він містить сім таблиць. Детальні роз’яснення, що саме має бути відображено у кожній з них, надані у листі ДПС від 01.10.2025 №23636/7/99-00-21-02-01-07.
Читати більше:
Декларація з податку на прибуток із додатками: інструкція зі складання
Декларація з податку на прибуток: хто, коли і які додатки подає
Як заповнювати таблиці додатка БД: ключові нюанси для платників
Відновлення строку позовної давності з 04.09.2025: коли можна списати борги
Перевірки після 1095 днів: що дозволено податківцям під час війни
Строки позовної давності поновлюються: як підготуватися
Списання дебіторської заборгованості
Звіт про контрольовані операції: інструкція з подання та заповнення
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт





