


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
09.02.2026
Звіт про пасажирські перевезення за формою №51-пас (місячна): інструкція з подання
З’ясуємо кому саме, в які строки та спосіб звітувати за формою №51-пас (місячна). Також підкажемо, як заповнити Звіт про перевезення пасажирів автобусами та міським електричним транспортом. Зорієнтуємо у розмірах штрафів за неподання цього звіту
Хто подає Звіт про пасажирські перевезення за формою №51-пас (місячна)
Місячний звіт про перевезення пасажирів автобусами та міським електричним транспортом за формою №51-пас (далі – Звіт) заповнюють та подають юридичні особи, які здійснюють перевезення пасажирів автобусами, трамваями (включаючи фунікулер), тролейбусами, поїздами метрополітену.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту про пасажирські перевезення за формою №51-пас (місячна)
Звіт подають не пізніше 8-го числа місяця, наступного за звітним.
Якщо цей день припадає на вихідний або святковий день, то Звіт подають в перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про пасажирські перевезення за формою №51-пас (місячна)
Звіт подають до територіального органу Держстату.
Яка відповідальність за неподання Звіту за формою №51-пас (місячна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (далі – КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Форма, за якою звітують про перевезення пасажирів автобусами та міським електротранспортом
Починаючи зі звіту за січень 2025 року Звіт подавайте за формою, затвердженою наказом Держстату від 08.04.2024 №100.
Завантажити бланк: Звіт про перевезення пасажирів автобусами та міським електричним транспортом. Форма №51-пас (місячна).
Який порядок заповнення Звіту про пасажирські перевезення за формою №51-пас (місячна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 27.06.2025 №19.1.2-12/25-25.
Джерелами інформації для заповнення форми є дані первинної облікової документації:
- автоматизовані системи обліку оплати проїзду;
- разові проїзні квитки (талони, жетони) та проїзні квитки (картки) тривалого користування;
- квитково-облікові аркуші водіїв і кондукторів;
- накладні на видачу та продаж квитків на проїзд у міському електричному транспорті та абонементних квитків на проїзд у міському громадському транспорті (форми №1 (разові квитки), №2 (абонементні квитки));
- білетно-облікові листи №11-АП та №12-АП для міських, приміських, міжміських маршрутних перевезень пасажирів;
- технічні паспорти об'єктів міського електричного транспорту, документи бухгалтерського обліку основних засобів, інвентарні картки обліку основних засобів та інші первинні документи.
Розділ І. Перевезення пасажирів за звітній період
У рядку 100 «Кількість перевезених пасажирів (у тис. осіб з одним десятковим знаком)» наводять дані про кількість перевезених пасажирів з урахуванням пільгових категорій громадян за видами транспорту:
- автобусами власними та\або орендованими (за усіма видами сполучення (міське, приміське, міжміське, міжнародне) та видами пасажирських перевезень (регулярні, регулярні спеціальні, нерегулярні);
- тролейбусами;
- трамваями (уключаючи фунікулер).
Рядок 110 «Пасажирообіг (тис.пас.км з одним десятковим знаком)» відображає суму пасажирообігу за кожен день здійснення пасажирських перевезень у звітному періоді та дорівнює:
- У міському виді сполучення – добутку від множення кількості перевезених пасажирів електричним транспортом та автобусами на середню дальність поїздки пасажира в місті.
- У приміському виді сполучення – відношенню доходу від перевезення пасажирів автобусами (за винятком доходу від перевезення багажу) до чинного тарифу одного пасажирокілометра у приміському сполученні.
- У міжміському виді сполучення:
- у пільгових категорій пасажирів: сумі добутків кількості перевезених пасажирів автобусами (оформлених квитків) і фактичної дальності кожної поїздки;
- у пасажирів за плату: відношенню доходу від перевезення пасажирів (за винятком доходу від перевезення багажу та страхового збору) до чинного тарифу за один пасажирокілометр.
- У міжнародному виді сполучення – суму добутків фактично перевезених пасажирів автобусами до відстані перевезення за кожну поїздку.
Розділ ІІ. Рухомий склад на кінець звітного року (заповнюється у звіті за грудень)
У рядку 210 «Кількість транспортних засобів (одиниць)» відображають дані про наявну кількість автобусів (власних та/або орендованих), тролейбусів, трамвайних вагонів, що перебувають на балансі підприємства, незалежно від технічного стану, їх розподіл за віком, а також розподіл кількості автобусів за категоріями.
Рядок 220 «Кількість нових транспортних засобів (одиниць)» уміщує інформацію (із показника щодо кількості транспортних засобів) про кількість нових автобусів, тролейбусів, трамвайних вагонів, які надійшли на баланс підприємства. Враховує дані щодо кількості транспортних засобів, що були у використанні в інших країнах та вперше зареєстровані на території України у звітному році, незалежно від дати виготовлення.
Розділ ІІІ. Маршрути (лінії) на кінець звітного року (заповнюється у звіті за грудень)
У рядку 300 «Довжина маршрутів (ліній) (км з одним десятковим знаком)» зазначають дані про довжину контактних мереж тролейбусних, колій трамвайних, які експлуатують.
Як виправляти помилки у Звіті за формою №51-пас (місячна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про про пасажирські перевезення за формою №51-пас (місячна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Наведемо алгоритм створення електронного Звіту в інтерфейсі онлайн-сервісу «Кабінет респондента».
Крок 1. Оберіть вкладку «Звітність» у верхньому меню сторінки.
Крок 2. Серед переліку форм, представлених у таблиці «Поточна звітність», або через пошук у вкладці «Подати іншу форму», слід обрати:
- індекс форми → 51-пас (місячна);
- назва форми → «Звіт про перевезення пасажирів автобусами та міським електричним транспортом»;
- код форми → S1617002;
- рік → 2026;
- період → місячна.
Крок 3. У лівому нижньому куті сторінки обрати напис «Створити новий звіт».
Під час формування Звіту окремі реквізити підприємства визначаються автоматично, зокрема:
- ідентифікаційний код ЄДРПОУ;
- найменування;
- місцезнаходження (юридична адреса);
- адреса здійснення діяльності, щодо якої подається форма звітності (фактична адреса), територіальна громада, код території відповідно до КАТОТТГ.
Обов'язковими для заповнення полями у звіті є: звітний період (місяць, рік) та регіон звітування (за юридичною адресою, код регіону – 48004).
На замітку! У випадку відсутності даних, необхідно відмітити позначку однієї з причин у блоці «Інформація щодо відсутності даних»
За наявності даних необхідно перейти до заповнення показників звіту (див. розділ по заповненню вище).
На етапі відправлення звіту у сервісі «Кабінет респондента» необхідно зазначити/перевірити на актуальність інформацію щодо:
- ім’я та прізвища керівника (власника) або особи, відповідальної за достовірність наданої інформації;
- контактні дані (телефон, електронна пошта).
У розділі «Дії зі звітом» необхідно виконати наступні дії:
1) перевірити контролі;
2) переглянути протокол контролю за формою, виправити помилки у звіті;
3) перевірити та відправити.
Після відправлення Звіту респондент отримує квитанції №1 – щодо одержання звіту системою електронного звітування та №2 – щодо прийняття звіту для подальшої обробки.
У випадку виявлення помилок у звіті, респонденту направляється інформаційне повідомлення про необхідність надання уточнень. Помилковий Звіт при цьому вилучається.
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №51-пас (місячна) передбачений код шаблону S1617002, чинний зі звіту за січень 2025 року.
Шаблони та зразки документів:
Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Судова практика
06.11.2026
ВС: чи можна перерахувати кошти підприємству з окупованої території
Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

Особи з інвалідністю
06.11.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року


Бронювання, критичність
06.11.2026
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація
06.11.2026
Річна інвентаризація – 2026: з 1 жовтня по 31 грудня
Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу


Працевлаштування, переведення
06.11.2026
Немає наказу про прийняття на роботу: як перевірити офіційне працевлаштування
Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

РРО / ПРРО, фіскальні чеки
06.11.2026
Інтернет-торгівля та ПРРО: податківці пояснили, яку адресу вказувати
ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Акцизний податок
06.11.2026
Знищення імпортних підакцизних товарів через форс-мажор: чи можна повернути акциз
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

Вечірній бухгалтер
06.11.2026
🎭 Рік без перевірок пропонують одні? А 17 806 бізнесів уже в планах на 2027-й. 🙋♀️ Вечірній бухгалтер від 06.11.2026
А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Податок на майно
06.11.2026
Орендна плата за землі державної і комунальної власності
Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Відпустка, відпускні
06.11.2026
Чи можна достроково припинити відпустку для догляду за дитиною, якщо роботодавець проти
Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу


Документообіг, первинні документи
06.11.2026
Підпис чи печатка: що насправді надає документу юридичної сили
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

ПДВ
06.11.2026
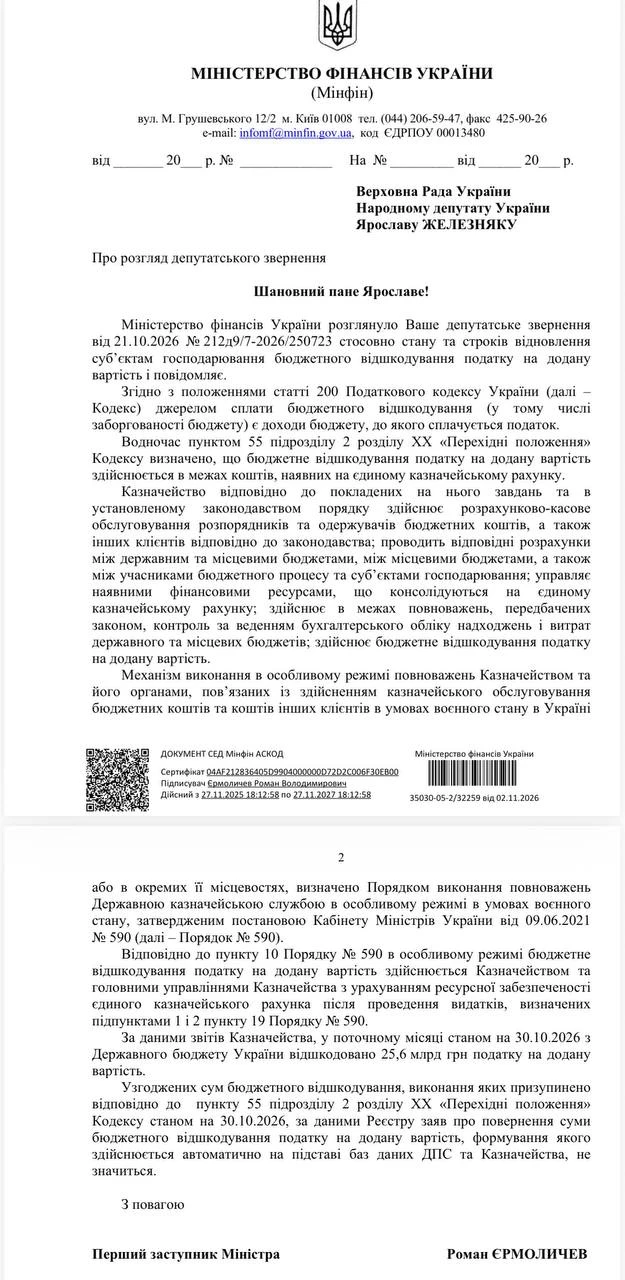
Бізнесу повернули 25,6 млрд грн ПДВ за жовтень: що буде з рештою коштів
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Інше
06.11.2026
Повернення батьків до роботи після декрету: Мінекономіки обговорить модель кар’єрного супроводу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися


ПДФО
06.11.2026
Кава, чай і вода за рахунок роботодавця: чи потрібно працівникам сплачувати податки
Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки


