

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податкова служба нагадала про застосування оновленої форми декларації з податку на прибуток підприємств, яка діє з 16 вересня 2025 року. Зміни пов’язані зі стимулюванням благодійності під час воєнного стану та відображенням операцій із безоплатної допомоги неприбутковим організаціям у новому додатку БД
У звязку із набуттям чинності оновленої форми декларації ДПС листом від 01.10.2025 №23636/7/99-00-21-02-01-07 з метою належного адміністрування податку на прибуток підприємств та забезпечення податкового контролю за справлянням цього податку повідомила наступне.
Оновлена форма декларації з податку на прибуток чинна з 16 вересня
Наказ Мінфіну від 25.07.2025 №371 «Про затвердження Змін до форми Податкової декларації з податку на прибуток підприємств», (далі – Наказ № 371), набрав чинності 16 вересня 2025 року.
Наказом №371 внесено зміни до форми Податкової декларації з податку на прибуток підприємств, затвердженої наказом Мінфіну від 20.10.2015 №897 (далі – Декларація), пов’язані з реалізацією положень Закону України від 25.02.2025 №4254-ІХ «Про внесення змін до Податкового кодексу України щодо стимулювання благодійництва у період воєнного стану» (далі – Закон №4254).
Законом №4254 Податковий кодекс України (далі – ПКУ) доповнено положеннями, зокрема, щодо
непроведення за звітні (податкові) періоди з 2025 року до кінця календарного року, в якому буде припинено або скасовано воєнний стан, платниками податку на прибуток коригування фінансового результату до оподаткування на суму коштів та / або вартості товарів, виконаних робіт, наданих послуг, безоплатно перерахованих (переданих) протягом звітного (податкового) року неприбутковим організаціям, внесеним до Реєстру неприбуткових установ та організацій, у розмірі, що не перевищує 8 відсотків оподатковуваного прибутку попереднього звітного року, за умови, що з цієї суми (вартості) більше 4 відсотків оподатковуваного прибутку попереднього звітного року було перераховано (передано) благодійним організаціям.
Доповнення декларації Додатком БД
У зв’язку із зазначеними змінами форма Декларації доповнена додатком БД до Декларації (рядки 3.1.9 БД, 3.1.13 БД, 4.1.25 БД додатка РІ до рядка 03 РІ, рядки 20 БД, 21 БД додатка ДІЯ (рядок 06.3 ДІЯ)) (далі – додаток БД).
З огляду на те, що в ПКУ наведено кілька положень щодо безоплатного перерахування (передання) коштів, товарів, виконання робіт, надання послуг неприбутковим організаціям, які встановлюють різні умови впливу таких операцій на об’єкт оподаткування податком на прибуток підприємств, додаток БД передбачає уніфіковане відображення операцій з одночасною їх систематизацією, що дозволить платникам податку коректно відобразити ці операції в Декларації й правильно визначити об’єкт оподаткування та суму податкового зобов’язання з податку на прибуток підприємств.
Додаток БД до Декларації містить 7 таблиць.
Заповнення таблиці 1 Додатку БД
У таблиці 1 відображено розрахунок суми встановленого обмеження для безоплатного перерахування (передання) коштів, товарів, виконання робіт, надання послуг протягом звітного (податкового) року неприбутковим організаціям, внесеним до Реєстру неприбуткових установ та організацій (далі – Реєстр), у разі перевищення якого застосовуються коригування фінансового результату до оподаткування відповідно до пп. 140.5.9, 140.5.14 та п. 72 підр. 4 розд. ХХ ПКУ.
В розрахунку зазначають інформацію про:
Показники таблиці 1 враховують під час розрахунку показників таблиць 2 та 3 додатка БД.
Заповнення таблиці 2 Додатку БД
У таблиці 2 зазначають інформацію про безоплатне перерахування (передання) коштів, товарів, вартість безоплатного виконання робіт, надання послуг неприбутковим організаціям (із зазначенням найменування, коду згідно з ЄДРПОУ неприбуткових організацій та коду ознаки неприбутковості таких організацій), щодо яких застосовують коригування в разі перевищення обмежень, встановлених у пп. 140.5.9 та п. 72 підр. 4 розд. ХХ ПКУ.
На суму такого перевищення має бути застосовано коригування щодо збільшення фінансового результату до оподаткування відповідно до п.п. 140.5.9 ПКУ. Водночас вартість наданої безоплатної допомоги в межах встановленого ліміту не призводить до застосування цієї різниці;
У такому разі застосовують коригування щодо збільшення фінансового результату до оподаткування відповідно до п. 72 підр. 4 розд. ХХ ПКУ. Якщо дотримано показник питомої ваги (понад 4 відсотки) наданої допомоги благодійним організаціям, а загальна вартість всієї допомоги не перевищує 8 відсотків від оподатковуваного прибутку попереднього звітного року (показник рядка 1.3 графи 3 таблиці 1), коригування щодо збільшення фінансового результату до оподаткування не застосовують.
Показники рядків 2.3 та 2.4 графи 7 таблиці 2 переносяться в рядки 3.1.9 БД та 4.1.25 БД додатка РІ до рядка 03 РІ Декларації. Одночасне перенесення показників зазначених рядків у додаток РІ до рядка 03 РІ Декларації не допускається.
Таким чином, платник податку застосовує одну з різниць, визначену або в п.п. 140.5.9 або п. 72 підр. 4 розд. ХХ ПКУ.
Заповнення таблиці 3 Додатку БД
У таблиці 3 зазначають інформацію про безоплатне перерахування (передання) коштів, товарів, вартість безоплатного виконання робіт, надання послуг суб’єктам сфери фізичної культури і спорту, які є неприбутковими організаціями (із зазначенням найменування, коду згідно з ЄДРПОУ неприбуткових організацій та коду ознаки неприбутковості таких організацій), щодо яких визначено різницю, передбачену в п.п. 140.5.14 ПКУ:
На суму такого перевищення має бути застосовано коригування щодо збільшення фінансового результату до оподаткування відповідно до п.п. 140.5.14 ПКУ. Водночас вартість наданої безоплатної допомоги в межах встановленого ліміту не призводить до застосування цієї різниці.
Показник рядка 3.2 переносять у рядок 3.1.13 БД додатка РІ до рядка 03 РІ Декларації.
Заповнення таблиці 4 Додатку БД
Таблиці 4 та 5 складають резиденти Дія Сіті – платники податку на особливих умовах.
У таблиці 4 відображають інформацію про надання безповоротної фінансової допомоги та/або безоплатне надання майна (робіт, послуг) неприбутковим організаціям (із зазначенням найменування, коду згідно з ЄДРПОУ неприбуткових організацій та коду ознаки неприбутковості таких організацій), щодо якого об’єкт оподаткування визначають відповідно до п.п. 135.2.1.8, п.п. 141.9-1.2.6 ПКУ:
Значення рядка 4.3 переносять у рядок 20 БД додатка ДІЯ (рядок 06.3 ДІЯ) Декларації.
Заповнення таблиці 5 Додатку БД
У таблиці 5 відображають інформацію про надання безповоротної фінансової допомоги та / або безоплатне надання майна (робіт, послуг) неприбутковим організаціям (із зазначенням найменування, коду згідно з ЄДРПОУ неприбуткових організацій та коду ознаки неприбутковості таких організацій), щодо якого об’єкт оподаткування визначають відповідно до п.п. 135.2.1.8-1, п.п. 141.9-1.2.6 Кодексу:
Значення рядка 5.3 переносять у рядок 21 БД додатка ДІЯ (рядок 06.3 ДІЯ) Декларації.
Заповнення таблиці 6 Додатку БД
Таблицю 6 складають платники податку на прибуток підприємств, які відображають інформацію щодо безоплатного перерахування (передання) суми коштів, вартості товарів, безоплатно виконаних робіт, наданих послуг неприбутковим організаціям (із зазначенням найменування, коду згідно з ЄДРПОУ неприбуткових організацій та коду ознаки неприбутковості таких організацій) відповідно до п. 69.6 підрозділу 10 розділу ХХ ПКУ.
У рядку 6.1 зазначають загальну вартість безоплатного перерахування (передання) коштів, товарів, виконаних робіт, наданих послуг.
Показник рядка 6.1 графи 7 таблиці 6 враховують під час обчислення сум податку, несплаченого в бюджет у зв’язку з отриманням податкової пільги, та відображають у додатку ПП до Декларації за кодом пільги 11020399.
Заповнення таблиці 7 Додатку БД
Таблицю 7 складають резиденти Дія Сіті – платники податку на особливих умовах, які відображають інформацію щодо безоплатного перерахування (передання) суми коштів, товарів, вартість безоплатно виконаних робіт, наданих послуг неприбутковим організаціям (із зазначенням найменування, коду згідно з ЄДРПОУ неприбуткових організацій та коду ознаки неприбутковості таких організацій) відповідно до п. 63-1 підр. 4 розд. ХХ ПКУ.
У рядку 7.1 зазначають загальну вартість безоплатно перерахованих (переданих) коштів, товарів, виконаних робіт, наданих послуг.
Показник рядка 7.1 графи 7 таблиці 7 враховують в обчисленні сум податку, несплаченого в бюджет у зв’язку з отриманням податкової пільги, та відображають у додатку ПП до Декларації за кодом пільги 11020407.
Додаток РІ до рядка 03 РІ Декларації доповнено:
Зазначене коригування проводить платник податку в разі перевищення наведених у п. 72 підр. 4 розд. ХХ ПКУ обмежень;
Коли слід застосовувати оновлену форму Декларації
Відповідно до положень п. 46.6 ПКУ якщо в результаті зміни правил оподаткування змінюються форми податкової звітності, до визначення нових форм декларацій (розрахунків), які набирають чинності для складання звітності за податковий період, що настає за податковим періодом, у якому відбулося їх оприлюднення, є чинними форми декларацій (розрахунків), чинні до такого визначення.
Джерело: ДПС
Згідно з термінами, подали Звіт по інвалідах за всі 3 квартали. Ми виконуємо ліміт, тому подали пусті звіти. Колеги пишуть, що уже в електронному кабінеті у полі «Стан розрахунків з бюджетом» зʼявляється цей податок. На цей час у кабінеті у нас немає цього податку, він дорівнює 0, проте, це не впливає на його додання. Чи це ще адаптаційний період і потрібно зачекати, чи потрібно писати ДПС?
Диплом і професійний досвід важливі для працевлаштування, однак роботодавці також звертають увагу на особисті якості кандидатів. Експертка Державного центру зайнятості Інна М’якота розповідає, які п’ять груп м’яких навичок допомагають адаптуватися до змін, ефективно взаємодіяти з колегами, організовувати роботу та розвиватися професійно
Майже 1,9 млн українців мають підтверджений діагноз цукрового діабету. Державна програма «Скринінг здоров’я 40+» допомагає виявляти захворювання на ранніх етапах, а програма «Доступні ліки» дає змогу отримувати призначені препарати та тест-смужки безоплатно або з частковою доплатою. Розповідаємо, які можливості доступні пацієнтам і як ними скористатися
Отримувачі допомоги на проживання внутрішньо переміщеним особам зобов’язані протягом 14 календарних днів повідомляти про зміни, які можуть вплинути на право на виплату або її розмір. Зокрема, це стосується переїзду, тривалого перебування за кордоном, змін у складі сім’ї, майновому стані, зайнятості працездатних членів родини та форми навчання дітей. Повідомити про такі обставини можна через ПФУ, ЦНАП, уповноважених представників територіальних громад та доступні електронні сервіси
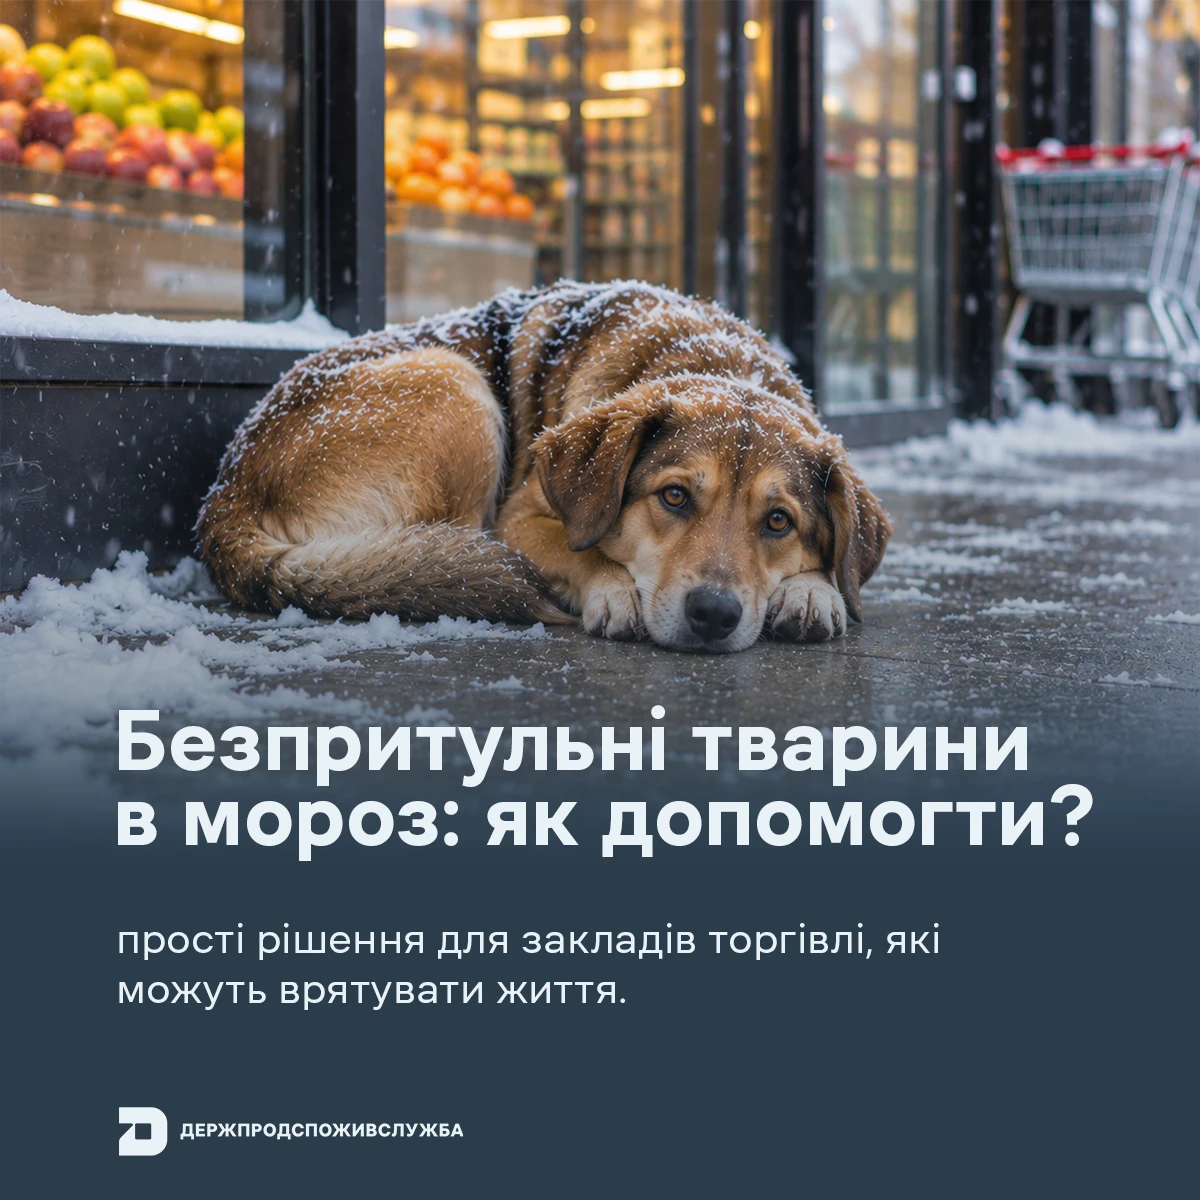
У період морозів безпритульні тварини особливо потребують захисту від холоду та своєчасної допомоги. Держпродспоживслужба нагадує, як заклади торгівлі можуть підтримати котів і собак – облаштувати укриття, забезпечити доступ до води та взаємодіяти з волонтерами, дотримуючись санітарних вимог і правил безпеки
КМУ розширив перелік соціальних послуг для маломобільних внутрішньо переміщених осіб та людей, евакуйованих із територій бойових дій або тимчасово окупованих територій. Вони зможуть отримувати догляд удома, зокрема в орендованому житлі, а також послугу соціальної адаптації, яка допоможе відновити навички самостійного життя та налагодити соціальні зв’язки
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку