

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Повторна реєстрація ФОП не означає «обнулення» обсягу оподатковуваних операцій для цілей ПДВ. При визначенні мільйонного порогу враховуються всі операції за останні 12 місяців, у тому числі здійснені до припинення діяльності. Ігнорування цього правила може призвести до несвоєчасної реєстрації платником ПДВ та донарахувань
ФОП, які припинили діяльність і протягом року зареєструвалися знову, часто помилково вважають, що обсяг оподатковуваних операцій починає відлік «з нуля».
У разі якщо загальна сума від здійснення операцій з постачання товарів / послуг, що підлягають оподаткуванню, у тому числі операцій з постачання товарів / послуг з використанням локальної або глобальної комп’ютерної мережі (зокрема, але не виключно шляхом встановлення спеціального застосунку або додатку на смартфонах, планшетах чи інших цифрових пристроях), нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1 000 000 грн (без урахування ПДВ), така особа зобов’язана зареєструватися як платник податку у контролюючому органі за своїм місцезнаходженням (місцем проживання) з дотриманням вимог, крім особи, яка є платником єдиного податку першої – третьої групи (п. 181.1 Податкового кодексу України, далі – ПКУ).
Якщо після повторної державної реєстрації ФОП працює на загальній системі оподаткування, до розрахунку зазначеного порогу включаються всі операції з постачання товарів або послуг, місце постачання яких визначається як митна територія України, незалежно від того, коли саме вони були здійснені – до припинення діяльності чи після.
До обсягу враховуються операції, оподатковані за ставками 20%, 7%, 14%, нульовою ставкою, а також звільнені від оподаткування. Натомість операції, що не є об’єктом оподаткування ПДВ, до такого обсягу не включаються. Це означає, що повторна реєстрація не «обнуляє» показники для цілей ст. 181 ПКУ.
Ігнорування попередніх оборотів може призвести до несвоєчасної реєстрації платником ПДВ і податкових донарахувань.
У разі перевищення мільйонного порогу особа зобов’язана подати реєстраційну заяву не пізніше 10 числа місяця, що настає за місяцем досягнення такого обсягу (п. 183.1–183.2 ПКУ).
Джерело: ДПС
Читайте більше:
Обов’язкова реєстрація платником ПДВ
ПДВ для ФОП: чи потраплять під оподаткування послуги, які зараз не враховуються за ст. 181 ПКУ
Заява 1-ПДВ: покрокове заповнення для обов’язкової та добровільної реєстрації+ зразки
Податкова декларація з ПДВ із додатками: інструкція заповнення
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
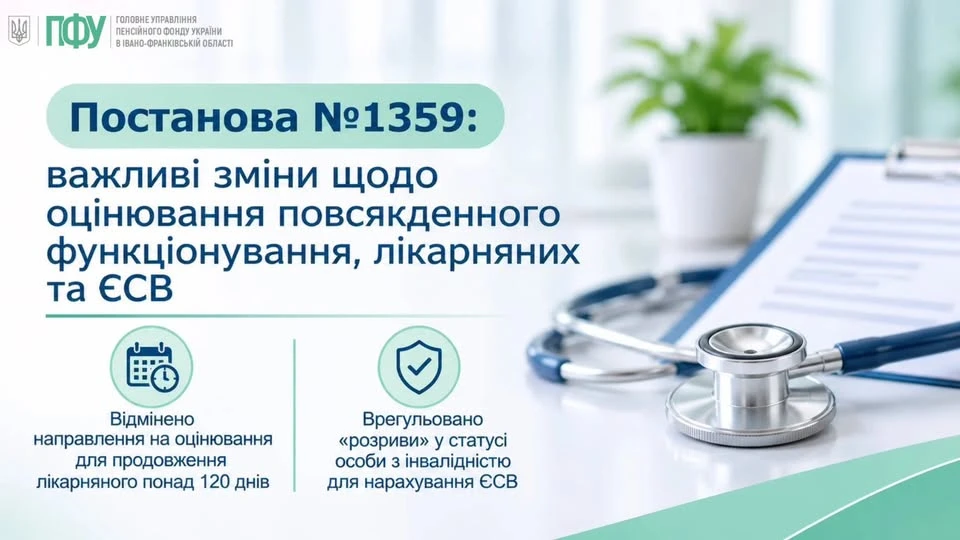
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
АЗС. За допомогою ПРК було переміщено пальне у каністру і проведено через РРО як використання на власні потреби. Можете описати мої дії у двох ситуаціях: 1) коли пальне використане і списане у тому ж місяці; 2) коли пальне переміщене у каністру і там же зберігається? Як і коли виписувати акцизну накладну? Пальне переміщене у каністру для генератора
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
Податківці роз'яснюють, що наявність сертифіката Торгово-промислової палати про форс-мажорні обставини не є безумовною підставою для уникнення нарахування пені за порушення строків розрахунків за експортно-імпортними операціями. Під час перевірки податківці оцінюють реальність, невідворотність та фактичний вплив обставин на виконання конкретних договірних зобов'язань
ДПС пояснила, як формувати податковий кредит з ПДВ за послугами проживання працівників у відрядженні, якщо вартість готелю перевищує встановлений підприємством ліміт відшкодування. До податкового кредиту можна включити лише ПДВ у межах суми, яку підприємство відшкодовує працівнику; щодо невідшкодованого перевищення не потрібно ані формувати податковий кредит, ані нараховувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
ДПС роз’яснила порядок нарахування ЄСВ на грошове забезпечення військовослужбовців, відряджених до місцевих державних адміністрацій без звільнення з військової служби. У 2026 році максимальна база нарахування єдиного внеску для цієї категорії становить 15 мінімальних зарплат, або 129 705 грн на місяць
ДПС роз’яснила, як діяти власнику автомобіля, технічні характеристики якого не дають змоги однозначно ідентифікувати його в Переліку Мінекономіки. У такому разі власнику доцільно звернутися до Мінекономіки для визначення середньоринкової вартості автомобіля та доповнення Переліку
Новорічні подарунки для дітей працівників – добра традиція і водночас складний комплекс процедур, які роботодавцю слід правильно оформити та оподаткувати. У статті детально розглядаємо, як підготувати наказ про придбання та видачу подарунків, сформувати списки дітей, оформити відомість видачі та списання, а також як правильно відобразити операції в бухобліку. Окремо розбираємо оподаткування: пільги з ПДВ за Законом №2117, нюанси «подарункової» норми за пп. 165.1.39 ПКУ, відображення в 4ДФ, визначення отримувача доходу та правила щодо ЄСВ. Наведено приклади бухгалтерських проведень для безпомилкового відображення операцій
З 1 січня 2025 року встановлений обов'язок сплати військового збору юрособами 3 групи ЄП. Юрособа 3 групи має сплатити військовий збір за ІІІ квартал до 20 листопада 2026 року. Тобто, крайній строк 19 листопада. Ставка військового збору для юрособи 3 групи становить 1% від доходу, отриманого за підсумками ІІІ кварталу 2026 року
ДПС роз’яснила порядок нарахування податкових зобов’язань за п. 198.5 ПКУ та ст. 199 ПКУ при постачанні товарів, звільнених від ПДВ відповідно до пп. 4 і 5 п. 32 підрозд. 2 розд. ХХ ПКУ. За операціями з товарами, зазначеними в пп. 4, компенсуючі ПЗ не нараховують, а для товарів оборонного призначення за пп. 5 таке правило застосовується з 26 грудня 2025 року
Платники ПДВ не мають права складати зведені податкові накладні за операціями з безперервним або ритмічним постачанням товарів чи послуг, якщо оплата здійснюється за рахунок бюджетних коштів. ДПС пояснює це особливим правилом визначення дати виникнення податкових зобов’язань: нею є дата надходження бюджетних коштів на рахунок постачальника