
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
ДПС роз’яснила порядок нарахування ЄСВ на грошове забезпечення військовослужбовців, відряджених до місцевих державних адміністрацій без звільнення з військової служби. У 2026 році максимальна база нарахування єдиного внеску для цієї категорії становить 15 мінімальних зарплат, або 129 705 грн на місяць
ДПС України розглянула звернення обласної державної адміністрацій (обласної військової адміністрації).
Платник податків просив надати ІПК з питання:
Які положення ст. 32 Закону України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік» (далі – Закон №4695 у взаємозв’язку з постановами Уряду необхідно застосовувати при визначенні максимальної суми доходу (заробітної плати/грошового забезпечення), на який нараховується єдиний внесок для військовослужбовців Збройних Сил України, інших військових формувань, осіб начальницького складу органів внутрішніх справ, тощо, які відряджені на роботу до місцевої державної адміністрації, за умови залишення їх на службі в іншому державному органі?
Єдиний внесок для зазначених платників встановлюється у розмірі 22% до визначеної ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464).
Відповідно до ст. 32 Закону №4695 установлено, що у 2026 році розмір максимальної величини бази нарахування єдиного внеску – максимальної суми доходу застрахованої особи на місяць, на яку нараховується єдиний внесок, визначеної Законом №2464, дорівнює:
Тобто, на грошове забезпечення військовослужбовців, відряджених до обласної державної адміністрацій (обласної військової адміністрації) із залишенням на військовій службі, єдиний внесок нараховується за ставкою 22% у межах максимальної величини бази нарахування, яка згідно зі ст. 32 Закону №4695:
Джерело: ІПК від 13.11.2026 №6581/ІПК/99-00-24-03-03
Як швидко податкова повідомляє про борг з ЄСВ
Чи зобов’язані ФОП – єдинники, сплачувати ЄСВ за себе у подвійному розмірі
Розірвання та укладення нового гіг-контракту в межах одного місяця: як нарахувати ЄСВ
Нарахування ЄСВ резидентом Дія Сіті при переході з гіг-контракту на трудовий договір в одному місяці
АЗС. За допомогою ПРК було переміщено пальне у каністру і проведено через РРО як використання на власні потреби. Можете описати мої дії у двох ситуаціях: 1) коли пальне використане і списане у тому ж місяці; 2) коли пальне переміщене у каністру і там же зберігається? Як і коли виписувати акцизну накладну? Пальне переміщене у каністру для генератора
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
ДПС пояснила, як формувати податковий кредит з ПДВ за послугами проживання працівників у відрядженні, якщо вартість готелю перевищує встановлений підприємством ліміт відшкодування. До податкового кредиту можна включити лише ПДВ у межах суми, яку підприємство відшкодовує працівнику; щодо невідшкодованого перевищення не потрібно ані формувати податковий кредит, ані нараховувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
ДПС роз’яснила, як діяти власнику автомобіля, технічні характеристики якого не дають змоги однозначно ідентифікувати його в Переліку Мінекономіки. У такому разі власнику доцільно звернутися до Мінекономіки для визначення середньоринкової вартості автомобіля та доповнення Переліку
Новорічні подарунки для дітей працівників – добра традиція і водночас складний комплекс процедур, які роботодавцю слід правильно оформити та оподаткувати. У статті детально розглядаємо, як підготувати наказ про придбання та видачу подарунків, сформувати списки дітей, оформити відомість видачі та списання, а також як правильно відобразити операції в бухобліку. Окремо розбираємо оподаткування: пільги з ПДВ за Законом №2117, нюанси «подарункової» норми за пп. 165.1.39 ПКУ, відображення в 4ДФ, визначення отримувача доходу та правила щодо ЄСВ. Наведено приклади бухгалтерських проведень для безпомилкового відображення операцій
З 1 січня 2025 року встановлений обов'язок сплати військового збору юрособами 3 групи ЄП. Юрособа 3 групи має сплатити військовий збір за ІІІ квартал до 20 листопада 2026 року. Тобто, крайній строк 19 листопада. Ставка військового збору для юрособи 3 групи становить 1% від доходу, отриманого за підсумками ІІІ кварталу 2026 року
ДПС роз’яснила порядок нарахування податкових зобов’язань за п. 198.5 ПКУ та ст. 199 ПКУ при постачанні товарів, звільнених від ПДВ відповідно до пп. 4 і 5 п. 32 підрозд. 2 розд. ХХ ПКУ. За операціями з товарами, зазначеними в пп. 4, компенсуючі ПЗ не нараховують, а для товарів оборонного призначення за пп. 5 таке правило застосовується з 26 грудня 2025 року
Платники ПДВ не мають права складати зведені податкові накладні за операціями з безперервним або ритмічним постачанням товарів чи послуг, якщо оплата здійснюється за рахунок бюджетних коштів. ДПС пояснює це особливим правилом визначення дати виникнення податкових зобов’язань: нею є дата надходження бюджетних коштів на рахунок постачальника
Чинним законодавством, яке регулює порядок нарахування, обчислення і сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, не передбачено розстрочення та відстрочення заборгованості по сплаті єдиного внеску
Якщо покупець повертає постачальнику неоплачений товар після спливу 1095 календарних днів із дати складання податкової накладної, зареєструвати розрахунок коригування до неї вже неможливо. ДПС роз’яснює, що в такому разі повернення товару вважається окремою операцією постачання з боку покупця, за якою він має визначити податкові зобов’язання з ПДВ та скласти податкову накладну
У статті пояснюємо, хто і в якому складі має подати фінансову звітність за 2026 рік, куди та в які строки її подавати й оприлюднювати. Наводимо критерії визначення категорії підприємства, перелік форм звітності та граничні дати подання для різних категорій. Окремо – вимоги до звітування за МСФЗ і воєнні особливості складання фінзвітності за відсутності доступу до майна та первинних документів
Урядовий законопроєкт №16223 передбачає запровадження нових правил оформлення е-ТТН з 1 червня 2027 року. Експерт пояснив, які реквізити зміняться, як працюватиме електронна система, коли дозволять паперову ТТН та що потрібно врахувати перевізникам, експедиторам і бухгалтерам під час підготовки до переходу
З 30 жовтня 2026 року змінилися вимоги до оформлення первинних документів із використанням факсимільного відтворення підпису. У даній консультації розглянемо, чи може юридична особа та ФОП і надалі підписувати факсиміле акти, накладні та договори, якщо в договорі з контрагентом немає відповідної умови. А також з’ясуємо, чи можна визнати такі документи недійсним та які податкові наслідки можуть виникнути.
Працівник не має передбаченого законом права одноосібно перервати вже розпочату щорічну відпустку. Роботодавець може відкликати його лише за згодою та у визначених законом виняткових випадках – наприклад, для відвернення аварії, нещасного випадку, але не для заміни колеги чи подання звітності. Для військовослужбовців передбачено окремий порядок відкликання
Верховний Суд пояснив, за яких умов суд може покласти судові витрати на відповідача, якому відмовлено в позові. За ч. 9 ст. 141 ЦПК України це можливо, якщо протиправні дії або бездіяльність відповідача спричинили виникнення спору, який розглядався судом за його участю. У такому разі висновок про протиправність поведінки відповідача в мотивувальній частині рішення може бути підставою для стягнення з нього судових витрат
ДПС пояснила, як зменшити податкові зобов’язання з ПДВ, раніше нараховані за п. 198.5 ПКУ, якщо необоротний актив починають використовувати в оподатковуваних операціях у межах господарської діяльності. Суму зменшення визначають виходячи з балансової (залишкової) вартості активу на початок звітного періоду, у якому проводять таке зменшення. Цей підхід застосовується також у разі переведення невиробничих необоротних активів до складу виробничих
У 2027 році Україна за підтримки програми ЄС EU4PFM зосередиться на розробці трьох пріоритетних ІТ-систем для митного оформлення: Національної системи контролю експорту, Національної системи контролю імпорту та Національної системи контролю ввезення. Також передбачено підтримку створення порталу для подання митних декларацій і розробки вторинного законодавства, необхідного для функціонування систем відповідно до Митного кодексу ЄС
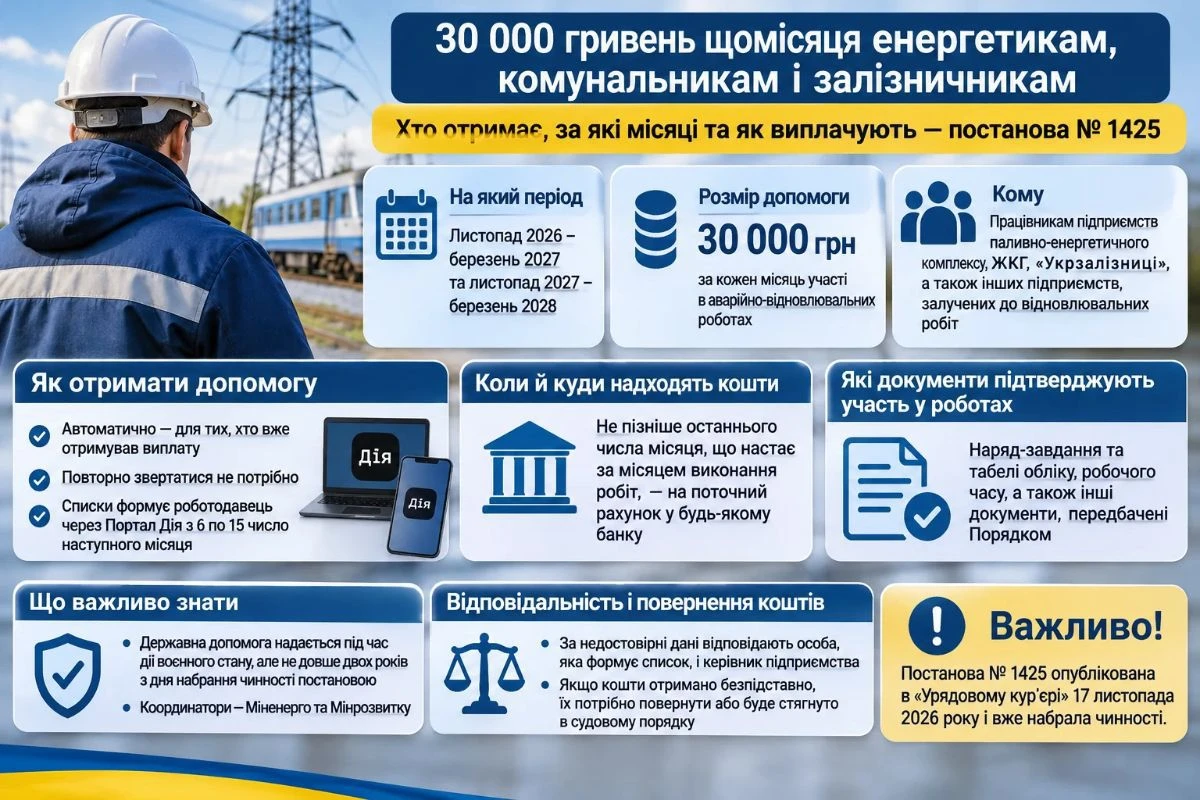
Уряд затвердив порядок виплати додаткової державної допомоги працівникам, які відновлюють пошкоджені російськими атаками об’єкти енергетики, ЖКГ та залізничної інфраструктури. За кожен місяць участі в аварійно-відновлювальних роботах фахівці отримуватимуть по 30 000 грн. Виплати передбачені за визначені місяці з листопада 2026-го до березня 2028 року, а списки працівників підприємства подаватимуть через портал «Дія». Розглянемо, хто має право на допомогу, як формують списки та коли надійдуть кошти