

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС пояснила, як зменшити податкові зобов’язання з ПДВ, раніше нараховані за п. 198.5 ПКУ, якщо необоротний актив починають використовувати в оподатковуваних операціях у межах господарської діяльності. Суму зменшення визначають виходячи з балансової (залишкової) вартості активу на початок звітного періоду, у якому проводять таке зменшення. Цей підхід застосовується також у разі переведення невиробничих необоротних активів до складу виробничих
У податківців запитали:
Податківці пояснили, що згідно з п. 189.1 ПКУ, у разі здійснення операцій відповідно до п. 198.5 ПКУ база оподаткування за необоротними активами визначається виходячи з балансової (залишкової) вартості, що склалася станом на початок звітного (податкового) періоду, протягом якого здійснюються такі операції (у разі відсутності обліку необоротних активів – виходячи із звичайної ціни), а за товарами / послугами – виходячи з вартості їх придбання.
Отже, у випадку, коли необоротні активи, щодо яких були нараховані податкові зобов’язання згідно з п. 198.5 ПКУ, в подальшому починають використовуватися в оподатковуваних ПДВ операціях у межах господарської діяльності, у тому числі відбувається переведення невиробничих необоротних активів до складу виробничих необоротних активів, платник податку може зменшити суму нарахованих податкових зобов’язань виходячи з балансової (залишкової) вартості, що склалася станом на початок звітного (податкового) періоду, протягом якого відбувається таке зменшення.
Джерело: ЗІР, Категорія: 101.15
Внесок до статутного капіталу: чи потрібно нараховувати ПДВ
Знищене майно контрагентів: чи виникають зобов’язання з ПДВ при виплаті компенсації
18 листопада реєструємо податкові накладні та розрахунки коригування: календар від редакції
Як виключити платника ПДВ із ризикових: які документи подати та порядок розгляду у 2026 році
Верховний Суд пояснив, за яких умов суд може покласти судові витрати на відповідача, якому відмовлено в позові. За ч. 9 ст. 141 ЦПК України це можливо, якщо протиправні дії або бездіяльність відповідача спричинили виникнення спору, який розглядався судом за його участю. У такому разі висновок про протиправність поведінки відповідача в мотивувальній частині рішення може бути підставою для стягнення з нього судових витрат
У 2027 році Україна за підтримки програми ЄС EU4PFM зосередиться на розробці трьох пріоритетних ІТ-систем для митного оформлення: Національної системи контролю експорту, Національної системи контролю імпорту та Національної системи контролю ввезення. Також передбачено підтримку створення порталу для подання митних декларацій і розробки вторинного законодавства, необхідного для функціонування систем відповідно до Митного кодексу ЄС
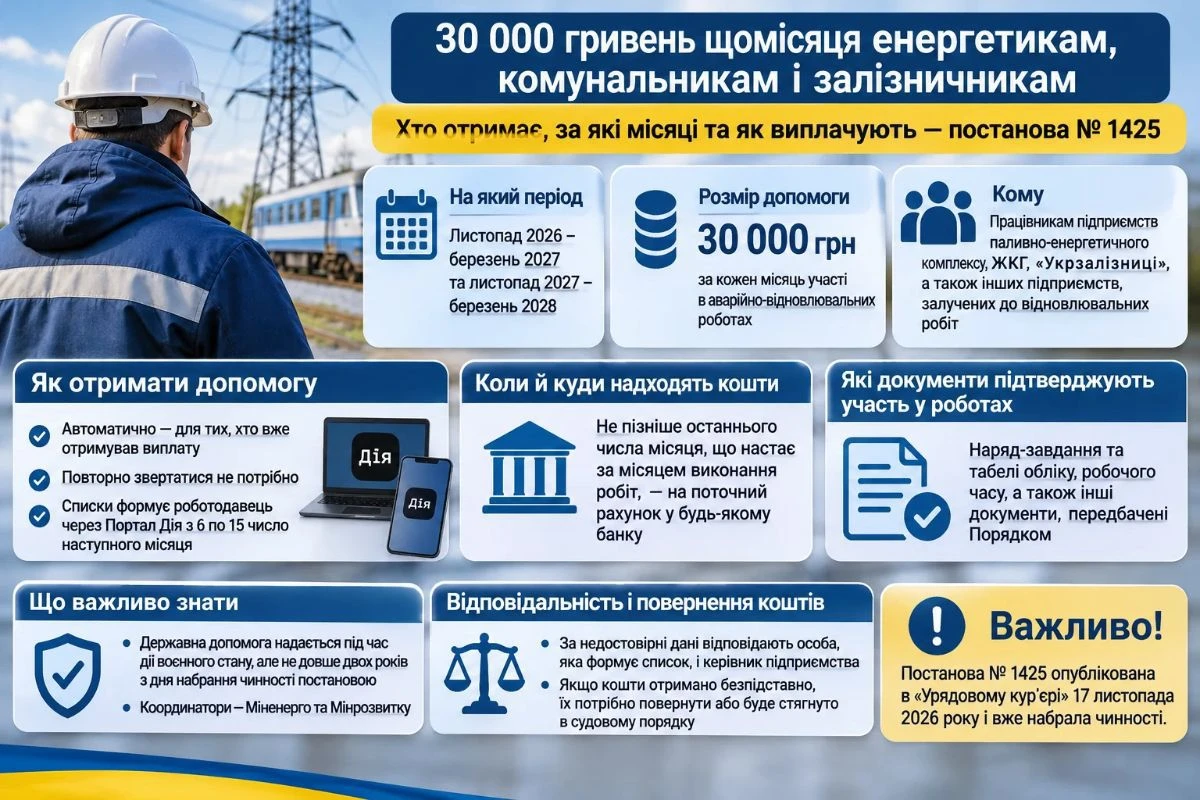
Уряд затвердив порядок виплати додаткової державної допомоги працівникам, які відновлюють пошкоджені російськими атаками об’єкти енергетики, ЖКГ та залізничної інфраструктури. За кожен місяць участі в аварійно-відновлювальних роботах фахівці отримуватимуть по 30 000 грн. Виплати передбачені за визначені місяці з листопада 2026-го до березня 2028 року, а списки працівників підприємства подаватимуть через портал «Дія». Розглянемо, хто має право на допомогу, як формують списки та коли надійдуть кошти
Представниця Держспецзв’язку під час трьох вебінарів для бізнесу, промисловості та оборонного сектору роз’яснила порядок формування Переліку забороненого програмного забезпечення та мережевого обладнання, а також сферу дії законодавчих обмежень. Станом на 2 листопада 2026 року Перелік налічував 2637 позицій. Окрему увагу приділили вибору альтернативних програмних рішень, санкційному статусу правовласників та ризикам повторної заміни ПЗ
У Варшаві завершився очний етап роботи місії МВФ щодо другого та третього переглядів чотирирічної програми EFF для України обсягом 8,1 млрд доларів. За попередніми даними, Україна виконала всі кількісні критерії станом на кінець вересня та чотири із шести структурних маяків, передбачених до кінця жовтня
ДПС роз’яснила порядок відображення ПДВ у разі повернення покупцем частини товарів, якщо кошти за них зараховуються в погашення заборгованості за попередньою поставкою інших товарів. Продавець коригує податкові зобов’язання на підставі розрахунку коригування, зареєстрованого покупцем у ЄРПН. Якщо заборгованість за попередньою поставкою вже була оподаткована за правилом першої події та на неї зареєстровано податкову накладну, повторно складати ПН на суму зарахованих коштів не потрібно (за умови, що не застосовується касовий метод)
ПФУ пояснив, за яких умов сплата добровільних пенсійних внесків дає змогу виконати вимогу для призначення житлової субсидії. У 2026 році мінімальний страховий внесок становить 1 902,34 грн, а сплатити його потрібно сумарно щонайменше за три місяці протягом періоду, за який враховуються доходи. Також важливо врахувати строки звернення до ПФУ, адже від обраного місяця призначення субсидії залежить розрахунковий період доходів
Під час декларування податку на нерухоме майно підприємствам важливо перевірити не лише строки подання звітності, а й правильність розрахунків, застосування пільг та повноту переліку об’єктів. Помилки можуть призвести до донарахувань, як-от у випадку сільськогосподарських будівель, за які підприємству додатково нарахували понад 4,5 млн грн податку. Окремі правила діють для нерухомості, пошкодженої або знищеної внаслідок війни, а з 23 жовтня 2026 року запрацював новий порядок звільнення від плати за землю під знищеними об’єктами. Розглянемо, що потрібно врахувати підприємствам під час декларування майнових податків

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір

Повернення об’єкта фінансового лізингу лізингодавцю також є об’єктом оподаткування ПДВ. Податкові зобов’язання лізингоодержувача виникають на дату фактичного повернення майна, а не на дату оформлення документів чи завершення розрахунків. Такий порядок випливає з норм Податкового кодексу, які прирівнюють повернення майна, переданого у фінансовий лізинг, до постачання товарів. Розглянемо, коли саме потрібно нарахувати ПДВ

Держпраці нагадує, що Закон України «Про відпустки» передбачає спеціальні права для працюючих пенсіонерів та ветеранів праці. Люди похилого віку можуть отримати додаткову відпустку без збереження заробітної плати до 30 календарних днів, а ветерани праці – обирати зручний для себе час чергової щорічної відпустки. Для цього достатньо подати відповідну заяву роботодавцю

Платники ПДВ можуть переглянути реквізити свого рахунка в системі електронного адміністрування ПДВ безпосередньо в приватній частині Електронного кабінету. Для цього передбачено кілька розділів: «Реєстр транзакцій» у меню «СЕА ПДВ», вкладку з банківськими рахунками у форматі IBAN та меню «Профіль платника». Пояснюємо, де саме шукати номер ПДВ-рахунку та його реквізити

Контролери зобов’язані подати до 31 грудня 2026 року звіт про контрольовані іноземні компанії (КІК) за 2025 рік в електронній формі разом із завіреними копіями фінансової звітності КІК. За неподання звіту про КІК передбачений штраф в розмірі 100 прожиткових мінімумів

Після запуску з 12 вересня 2025 року нових норм щодо студентських трудових договорів ситуація з оформленням учнів ПТНЗ на виробничу практику суттєво змінюється. Попри нещодавнє роз’яснення Держпраці, яке стверджує, що трудові відносини з практикантами не виникають, норми оновленого КЗпП та Закону №4574 прямо вимагають укладення студентського трудового договору і подання повідомлення про прийняття працівника на роботу, якщо учні отримують винагороду. Додаткова консультація сервісу «Інтерактивний інспектор» підтвердила саме такий підхід

з 17 листопада агропідприємства знову можуть подавати заявки через Державний аграрний реєстр на отримання статусу критично важливих. Прийом відновили за оновленими галузевими критеріями, затвердженими наказом Мінагрополітики №157 від 16 листопада 2026 року. Для відповідності вимогам підприємство має відповідати критеріям щодо площі оброблюваних земель або річного доходу, а також мати основний вид діяльності з переліку визначених КВЕД. Розповідаємо, які саме умови потрібно виконати та як тепер отримати статус

Працівник в лютому був у відпустці з 02.11-30.11, відпускні виплатили в жовтні. Відповідно, нарахувань в листопаді немає. Як відобразити цього працівника в об’єднаній звітності за листопад 2026 року? Відпускні, нараховані і виплачені в жовтні за листопад, вплинуть на середню зарплату за листопад?

ДПС України оприлюднила роз’яснення щодо податкових наслідків ситуації, коли заборгованість ліквідованого підприємства за раніше поставлені товари / послуги добровільно погашає фізична особа, яка не була стороною договору


