

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Документообіг, первинні документи
18.11.2026
Застосування факсімиле без письмової згоди: наслідки
З 30 жовтня 2026 року змінилися вимоги до оформлення первинних документів із використанням факсимільного відтворення підпису. У даній консультації розглянемо, чи може юридична особа та ФОП і надалі підписувати факсиміле акти, накладні та договори, якщо в договорі з контрагентом немає відповідної умови. А також з’ясуємо, чи можна визнати такі документи недійсним та які податкові наслідки можуть виникнути.
- Правила застосування факсиміле з 30.10.2026
- Письмової згоди на застосування факсиміле немає: чим це загрожує
- Висновки
Правила застосування факсиміле з 30.10.2026
Наказом Мінфіну від 02.10.2026 № 514 внесено зміни до Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого його наказом від 24.05.1995 №88 (далі – Положення №88).
Так, із пункту 2.4 глави 2 Положення №88 виключено абзац другий, який передбачав можливість використання факсимільного відтворення підпису під час оформлення первинних документів у порядку, встановленому законодавством.
Тобто з 30.10.2026 у Положенні №88 більше немає окремої норми, яка регулювала використання факсиміле на первинних документах. Але це не означає, що з 30.10.2026 факсиміле заборонено використовувати на первинних документах.
Виключення відповідної норми з Положення №88 не скасовує положень ч. 3 ст. 207 Цивільного кодексу України (далі – ЦКУ). Саме ця норма регулює застосування факсимільного відтворення підпису. Застосування факсиміле на документах допускається, якщо на це є письмова згода сторін договору.
Зазначимо, що податківці і раніше з посиланням на ч. 2 ст. 207 ЦКУ та ч. 2 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996) наполягали на тому, що використання факсиміле можливе лише для певних первинних документів і лише за письмової домовленості сторін:
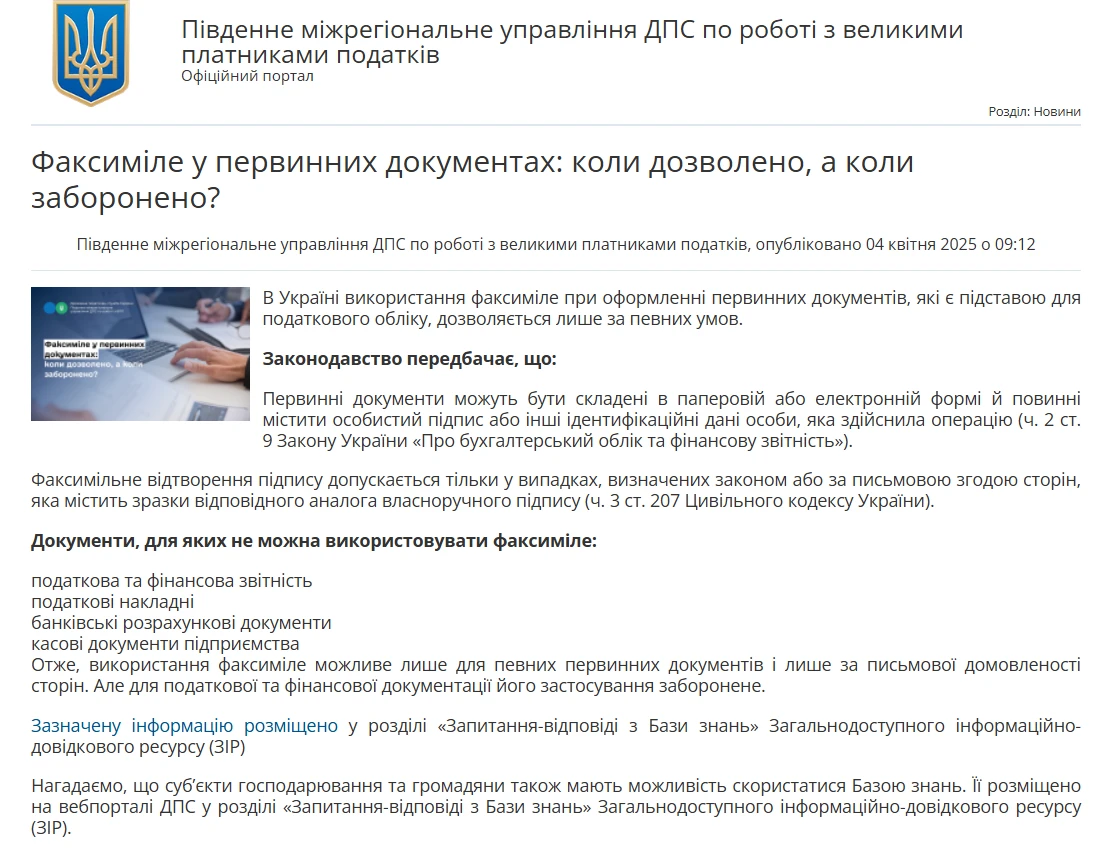
Тобто умови щодо використання факсиміле повинні бути передбачені у договорі на етапі його підписання сторонами. В іншому разі доведеться оформлювати додаткову угоду до договору.
Отже, після 30.10.2026 використання факсиміле залишається можливим, але підприємствам необхідно особливо уважно перевіряти наявність належної правової підстави для його застосування.
Письмової згоди на застосування факсиміле немає: чим це загрожує
Окремої фінансової санкції за використання факсиміле без письмової згоди контрагента законодавство не встановлює. Однак залежно від обставин можуть виникнути інші ризики.
Цивільно-правові наслідки
Оспорювання договору, відмова у визнанні документа належним доказом, спори щодо виконання зобов'язань та відшкодування збитків.
Див. наприклад, постанову Верховного суду від 27.12.2024 у справі №686/21098/22. Суд розглядав спір, у межах якого оцінювалися документи, які підписані із застосуванням факсиміле. У своїх висновках Верховний Суд зазначив про необхідність дотримання вимог статті 207 ЦКУ, однак також звернув увагу на необхідність оцінки всіх обставин справи та доводів сторін.
Висновок у цій справі наступний: сам факт використання факсиміле не є достатньою підставою для визнання договору недійсним. Договір може бути визнано недійсним тільки при оцінці волевиявлення сторін, обставин укладення договору та його виконання.
Також показовою є інша справа. Верховний Суд постанові від 07.03.2023, справа №904/1252/22, зазначив, що відсутність письмової згоди сторін на використання факсимільного підпису на актах наданих послуг не відповідає ч. 3 ст. 207 ЦКУ.
Для застосування факсимільного підпису для оформлення правочинів, вчинення інших господарських операцій, необхідна письмова згода сторін, яка може виражатись, зокрема, в укладеній між сторонами письмовій угоді, в якій погоджується використання факсиміле і зразки справжнього та факсимільного підписів посадових осіб або представників сторін договору чи іншого документу. Саме таким способом закріплюється юридична сила факсиміле як особистого підпису і засвідчені ним документи вважатимуться укладеними відповідно до вимог законодавства.
Також судом установлено, що на послуги з перевезення вантажу було складено податкові накладні, які прийняті та зареєстровані у встановленому законодавством порядку відповідачем без будь-яких коригувань чи зауважень. На суму наданих послуг відповідач скористався податковим кредитом. Отже, факт скріплення актів наданих послуг з боку відповідача за допомогою кліше факсиміле визнаний усіма учасниками спору і не підлягає додатковому доведенню.
Податкові наслідки
Донарахування податкових зобов'язань, штрафні санкції та пеня, якщо буде встановлено порушення податкового законодавства. Відповідно до пункту 44.1 Податкового кодексу України платники податків зобов'язані вести податковий облік на підставі первинних документів та інших документів, передбачених законодавством.
Якщо підприємство або ФОП використовує факсиміле на актах, накладних чи інших документах, але письмової згоди контрагента на це немає, ДПС може:
- Зазначити в акті перевірки про порушення порядку оформлення первинних документів.
- Не врахувати такий документ як належне підтвердження відповідної господарської операції.
- За наявності інших установлених порушень донарахувати податкові зобов'язання, застосувати штрафні санкції.
Однак сама по собі відсутність письмової угоди про використання факсиміле є недостатньою підставою для визначення господарської операції нереальною. Під час оцінки документа важливу роль має не лише підпис і спосіб його відтворення, а й наявність обов'язкових реквізитів, реальність господарської операції, повноваження осіб та інші докази.
Тому навіть належно погоджене факсиміле не гарантує автоматичного визнання документа достатнім доказом господарської операції в будь-якому спорі.
Це факт підтверджує постанова Верховного Суду від 19.02.2026 у справі №580/12767/24. Суд звернув увагу на те, що під час вирішення податкових спорів необхідно досліджувати сукупність усіх обставин справи та первинних документів.
Зокрема, окремі помилки в оформленні первинних документів самі по собі не є достатньою підставою для висновку про нереальність господарської операції. Водночас такі недоліки в сукупності з іншими обставинами можуть свідчити про відсутність належного підтвердження операції.
Адміністративна відповідальність
За наявності відповідного складу правопорушення може застосовуватися стаття 164-2 КУпАП (порушення законодавства з фінансових питань). В той же час КУпАП не встановлює окремої відповідальності за використання факсиміле без письмової згоди.
Щоб накласти штраф на посадових осіб підприємства, Держаудитслужба повинна довести факт ведення бухгалтерського обліку з порушенням установленого законом порядку та вину конкретної посадової особи. Самого факту виявлення первинних документів, які підписані із застосуванням факсиміле без письмової згоди із контрагентом, недостатньо для накладення штрафу.
Кримінальна відповідальність
Якщо факсиміле використовувалося в межах умисного підроблення документів або службового підроблення, за наявності всіх ознак правопорушення може постати питання про застосування ст. 358 (підроблення документів, печаток, штампів та бланків, збут чи використання підроблених документів, печаток, штампів) або ст. 366 (службове підроблення) ККУ.
Висновки
Якщо ФОП або юридична особа використовує факсиміле при підписанні договорів та первинних документів без письмової згоди контрагента, виникають такі ризики:
- договір може бути оскаржений контрагентом через відсутність його належного волевиявлення як сторони договору;
- первинний документ може бути визнаний неналежно оформленим або недостатнім доказом проведення господарської операції;
- контрагент може відмовитися визнавати заборгованість за актами, підписаними факсиміле;
- під час податкової перевірки можуть виникнути питання щодо документального підтвердження витрат та податкового кредиту.
Однак навіть якщо між суб’єктом господарювання та контрагентом/податковою виникне судовий спір, відсутність письмової згоди на використання факсиміле у договорах та первинних документів не означає, що такі документи є недійсними. Суд повинен оцінювати вс фактичні обставини справи, наявність волевиявлення сторін при підписані документів, хід виконання договору та наявність порушень прав сторін. Тобто суди, перш за все, встановлюють, чи погодив контрагент такий спосіб підписання договору, первинних документів і, таким чином, висловив волю на здійснення господарської операції чи ні.
Тим не менш, не рекомендуємо нехтувати правилом щодо укладення письмової згоди на використання факсиміле. Найбезпечніший варіант - переглянути договори з контрагентами та належним чином оформити письмову згоду на його застосування.
Читайте більше:
Документи від ФОПа: коли юрособі вимагати підтвердження підприємницького статусу
Факсиміле у документах: коли (не)дозволено та як уникнути ризиків
Первинні документи: Мінфін змінює Положення №88 – що перевірити бухгалтеру
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
18.11.2026
Повернення неоплаченого товару після спливу 1095 днів: як покупцю відкоригувати податковий кредит в 2026 році
Якщо покупець повертає постачальнику неоплачений товар після спливу 1095 календарних днів із дати складання податкової накладної, зареєструвати розрахунок коригування до неї вже неможливо. ДПС роз’яснює, що в такому разі повернення товару вважається окремою операцією постачання з боку покупця, за якою він має визначити податкові зобов’язання з ПДВ та скласти податкову накладну
Податкова та фінзвітність
18.11.2026
Річна фінансова звітність за 2026 рік: загальні правила
У статті пояснюємо, хто і в якому складі має подати фінансову звітність за 2026 рік, куди та в які строки її подавати й оприлюднювати. Наводимо критерії визначення категорії підприємства, перелік форм звітності та граничні дати подання для різних категорій. Окремо – вимоги до звітування за МСФЗ і воєнні особливості складання фінзвітності за відсутності доступу до майна та первинних документів
Транспорт у діяльності
18.11.2026
е-ТТН з 1 червня 2027 року: нові реквізити та зміни в оформленні перевезень
Урядовий законопроєкт №16223 передбачає запровадження нових правил оформлення е-ТТН з 1 червня 2027 року. Експерт пояснив, які реквізити зміняться, як працюватиме електронна система, коли дозволять паперову ТТН та що потрібно врахувати перевізникам, експедиторам і бухгалтерам під час підготовки до переходу
Відпустка, відпускні
18.11.2026
Переривання та відкликання зі щорічної відпустки: правила для працівників і роботодавців
Працівник не має передбаченого законом права одноосібно перервати вже розпочату щорічну відпустку. Роботодавець може відкликати його лише за згодою та у визначених законом виняткових випадках – наприклад, для відвернення аварії, нещасного випадку, але не для заміни колеги чи подання звітності. Для військовослужбовців передбачено окремий порядок відкликання
Судова практика
18.11.2026
У позові відмовили, але судовий збір стягнули: коли відповідач усе одно платить за спір
Верховний Суд пояснив, за яких умов суд може покласти судові витрати на відповідача, якому відмовлено в позові. За ч. 9 ст. 141 ЦПК України це можливо, якщо протиправні дії або бездіяльність відповідача спричинили виникнення спору, який розглядався судом за його участю. У такому разі висновок про протиправність поведінки відповідача в мотивувальній частині рішення може бути підставою для стягнення з нього судових витрат
ПДВ
18.11.2026
Необоротний актив почали використовувати в оподатковуваних операціях: як зменшити ПДВ-зобов’язання за п. 198.5 ПКУ
ДПС пояснила, як зменшити податкові зобов’язання з ПДВ, раніше нараховані за п. 198.5 ПКУ, якщо необоротний актив починають використовувати в оподатковуваних операціях у межах господарської діяльності. Суму зменшення визначають виходячи з балансової (залишкової) вартості активу на початок звітного періоду, у якому проводять таке зменшення. Цей підхід застосовується також у разі переведення невиробничих необоротних активів до складу виробничих
ЗЕД
18.11.2026
Три нові митні ІТ-системи запланували на 2027 рік: що зміниться за підтримки ЄС
У 2027 році Україна за підтримки програми ЄС EU4PFM зосередиться на розробці трьох пріоритетних ІТ-систем для митного оформлення: Національної системи контролю експорту, Національної системи контролю імпорту та Національної системи контролю ввезення. Також передбачено підтримку створення порталу для подання митних декларацій і розробки вторинного законодавства, необхідного для функціонування систем відповідно до Митного кодексу ЄС
Заробітна плата
18.11.2026
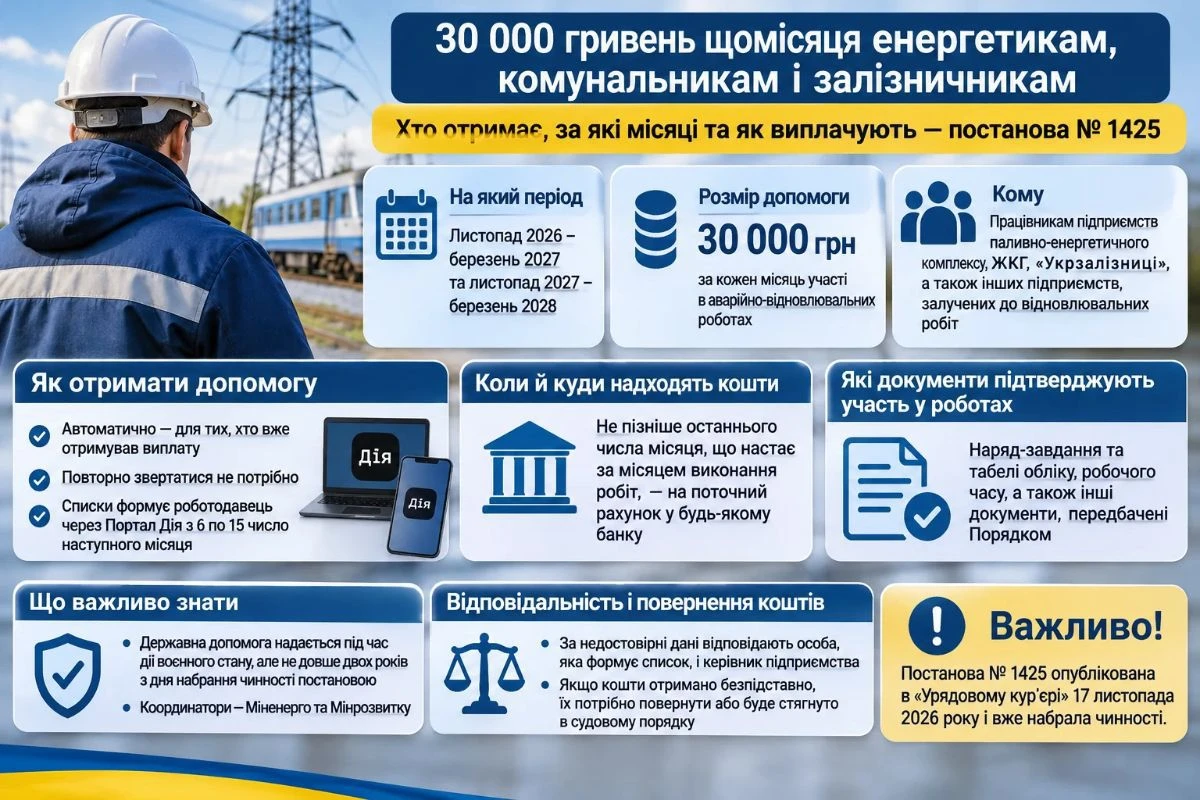
Енергетики, комунальники та залізничники отримають по 30 тисяч: як оформити виплату
Уряд затвердив порядок виплати додаткової державної допомоги працівникам, які відновлюють пошкоджені російськими атаками об’єкти енергетики, ЖКГ та залізничної інфраструктури. За кожен місяць участі в аварійно-відновлювальних роботах фахівці отримуватимуть по 30 000 грн. Виплати передбачені за визначені місяці з листопада 2026-го до березня 2028 року, а списки працівників підприємства подаватимуть через портал «Дія». Розглянемо, хто має право на допомогу, як формують списки та коли надійдуть кошти
Е-сервіс
18.11.2026
Використання російського ПЗ та перехід на альтернативи: що роз’яснила Держспецзв’язку бізнесу
Представниця Держспецзв’язку під час трьох вебінарів для бізнесу, промисловості та оборонного сектору роз’яснила порядок формування Переліку забороненого програмного забезпечення та мережевого обладнання, а також сферу дії законодавчих обмежень. Станом на 2 листопада 2026 року Перелік налічував 2637 позицій. Окрему увагу приділили вибору альтернативних програмних рішень, санкційному статусу правовласників та ризикам повторної заміни ПЗ
Політика, економіка
18.11.2026
МВФ назвав пріоритети для бюджету-2027: внутрішні доходи, детінізація та податкова реформа
У Варшаві завершився очний етап роботи місії МВФ щодо другого та третього переглядів чотирирічної програми EFF для України обсягом 8,1 млрд доларів. За попередніми даними, Україна виконала всі кількісні критерії станом на кінець вересня та чотири із шести структурних маяків, передбачених до кінця жовтня
ПДВ
18.11.2026
Повернення товару із зарахуванням коштів у погашення іншого боргу: як відобразити ПДВ у 2026 році
ДПС роз’яснила порядок відображення ПДВ у разі повернення покупцем частини товарів, якщо кошти за них зараховуються в погашення заборгованості за попередньою поставкою інших товарів. Продавець коригує податкові зобов’язання на підставі розрахунку коригування, зареєстрованого покупцем у ЄРПН. Якщо заборгованість за попередньою поставкою вже була оподаткована за правилом першої події та на неї зареєстровано податкову накладну, повторно складати ПН на суму зарахованих коштів не потрібно (за умови, що не застосовується касовий метод)
Пенсія, соцпільги
18.11.2026
Добровільні пенсійні внески та житлова субсидія: скільки потрібно сплатити у 2026 році
ПФУ пояснив, за яких умов сплата добровільних пенсійних внесків дає змогу виконати вимогу для призначення житлової субсидії. У 2026 році мінімальний страховий внесок становить 1 902,34 грн, а сплатити його потрібно сумарно щонайменше за три місяці протягом періоду, за який враховуються доходи. Також важливо врахувати строки звернення до ПФУ, адже від обраного місяця призначення субсидії залежить розрахунковий період доходів
Податок на майно
17.11.2026
Податок на майно у 2026 році: пільги, звітність і нові правила для знищеної нерухомості
Під час декларування податку на нерухоме майно підприємствам важливо перевірити не лише строки подання звітності, а й правильність розрахунків, застосування пільг та повноту переліку об’єктів. Помилки можуть призвести до донарахувань, як-от у випадку сільськогосподарських будівель, за які підприємству додатково нарахували понад 4,5 млн грн податку. Окремі правила діють для нерухомості, пошкодженої або знищеної внаслідок війни, а з 23 жовтня 2026 року запрацював новий порядок звільнення від плати за землю під знищеними об’єктами. Розглянемо, що потрібно врахувати підприємствам під час декларування майнових податків

Бронювання, критичність
17.11.2026
Нові критерії для агропідприємств: хто зможе отримати статус критично важливого
Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

Податкова та фінзвітність
17.11.2026
Лікарняні ФОП / самозайнятої особи від ПФУ: як відобразити виплати у ФІЗ-4ДФ
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір

ПДВ
17.11.2026
ПДВ при поверненні майна з фінансового лізингу: роз'яснення ДПС
Повернення об’єкта фінансового лізингу лізингодавцю також є об’єктом оподаткування ПДВ. Податкові зобов’язання лізингоодержувача виникають на дату фактичного повернення майна, а не на дату оформлення документів чи завершення розрахунків. Такий порядок випливає з норм Податкового кодексу, які прирівнюють повернення майна, переданого у фінансовий лізинг, до постачання товарів. Розглянемо, коли саме потрібно нарахувати ПДВ

Відпустка, відпускні
17.11.2026
Відпустка для працюючого пенсіонера та ветерана праці: що треба знати
Держпраці нагадує, що Закон України «Про відпустки» передбачає спеціальні права для працюючих пенсіонерів та ветеранів праці. Люди похилого віку можуть отримати додаткову відпустку без збереження заробітної плати до 30 календарних днів, а ветерани праці – обирати зручний для себе час чергової щорічної відпустки. Для цього достатньо подати відповідну заяву роботодавцю

Готівкові кошти, розрахунки
17.11.2026
Де знайти номер ПДВ-рахунку в Електронному кабінеті: три способи
Платники ПДВ можуть переглянути реквізити свого рахунка в системі електронного адміністрування ПДВ безпосередньо в приватній частині Електронного кабінету. Для цього передбачено кілька розділів: «Реєстр транзакцій» у меню «СЕА ПДВ», вкладку з банківськими рахунками у форматі IBAN та меню «Профіль платника». Пояснюємо, де саме шукати номер ПДВ-рахунку та його реквізити

Податкова та фінзвітність
17.11.2026
До 31 грудня 2026 року необхідно подати повний звіт про КІК
Контролери зобов’язані подати до 31 грудня 2026 року звіт про контрольовані іноземні компанії (КІК) за 2025 рік в електронній формі разом із завіреними копіями фінансової звітності КІК. За неподання звіту про КІК передбачений штраф в розмірі 100 прожиткових мінімумів

