

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Платники ПДВ не мають права складати зведені податкові накладні за операціями з безперервним або ритмічним постачанням товарів чи послуг, якщо оплата здійснюється за рахунок бюджетних коштів. ДПС пояснює це особливим правилом визначення дати виникнення податкових зобов’язань: нею є дата надходження бюджетних коштів на рахунок постачальника
У податківців запитали:
Чи мають право платники ПДВ, які здійснюють операції з постачання товарів / послуг з оплатою за рахунок бюджетних коштів, складати зведену податкову накладну, якщо таке постачання має безперервний або ритмічний характер?
Податківці нагадали, що для цілей п. 201.4 Податкового кодексу України (далі – ПКУ) ритмічним характером постачання вважається постачання товарів / послуг одному покупцю два та більше разів на місяць.
Платник податку − постачальник не має права скласти зведену податкову накладну на покупця – платника / неплатника ПДВ, постачання товарів якому мають безперервний / ритмічний характер:
Тобто, якщо оплата за товари (у тому числі постачання яких має безперервний / ритмічний характер), здійснюється за рахунок бюджетних коштів, то за операціями з постачання таких товарів податкові зобов’язання з ПДВ нараховуються на кожну дату надходження таких коштів на рахунок постачальника.
Джерело: ЗІР, Категорія: 101.16
Дата виникнення податкових зобов’язань з ПДВ при продажу нерухомості
Поставка товару на умовах DDP: коли виникають податкові зобов’язання з ПДВ
ПДВ при безоплатному імпорті зразків: чи є право на податковий кредит, – нагадує ДПС
ДП перетворюється на ТОВ: коли подавати таблицю 2 Д2 для перенесення від’ємного значення ПДВ
З 1 січня 2025 року встановлений обов'язок сплати військового збору юрособами 3 групи ЄП. Юрособа 3 групи має сплатити військовий збір за ІІІ квартал до 20 листопада 2026 року. Тобто, крайній строк 19 листопада. Ставка військового збору для юрособи 3 групи становить 1% від доходу, отриманого за підсумками ІІІ кварталу 2026 року
ДПС роз’яснила порядок нарахування податкових зобов’язань за п. 198.5 ПКУ та ст. 199 ПКУ при постачанні товарів, звільнених від ПДВ відповідно до пп. 4 і 5 п. 32 підрозд. 2 розд. ХХ ПКУ. За операціями з товарами, зазначеними в пп. 4, компенсуючі ПЗ не нараховують, а для товарів оборонного призначення за пп. 5 таке правило застосовується з 26 грудня 2025 року
Якщо покупець повертає постачальнику неоплачений товар після спливу 1095 календарних днів із дати складання податкової накладної, зареєструвати розрахунок коригування до неї вже неможливо. ДПС роз’яснює, що в такому разі повернення товару вважається окремою операцією постачання з боку покупця, за якою він має визначити податкові зобов’язання з ПДВ та скласти податкову накладну
У статті пояснюємо, хто і в якому складі має подати фінансову звітність за 2026 рік, куди та в які строки її подавати й оприлюднювати. Наводимо критерії визначення категорії підприємства, перелік форм звітності та граничні дати подання для різних категорій. Окремо – вимоги до звітування за МСФЗ і воєнні особливості складання фінзвітності за відсутності доступу до майна та первинних документів
Урядовий законопроєкт №16223 передбачає запровадження нових правил оформлення е-ТТН з 1 червня 2027 року. Експерт пояснив, які реквізити зміняться, як працюватиме електронна система, коли дозволять паперову ТТН та що потрібно врахувати перевізникам, експедиторам і бухгалтерам під час підготовки до переходу
З 30 жовтня 2026 року змінилися вимоги до оформлення первинних документів із використанням факсимільного відтворення підпису. У даній консультації розглянемо, чи може юридична особа та ФОП і надалі підписувати факсиміле акти, накладні та договори, якщо в договорі з контрагентом немає відповідної умови. А також з’ясуємо, чи можна визнати такі документи недійсним та які податкові наслідки можуть виникнути.
Працівник не має передбаченого законом права одноосібно перервати вже розпочату щорічну відпустку. Роботодавець може відкликати його лише за згодою та у визначених законом виняткових випадках – наприклад, для відвернення аварії, нещасного випадку, але не для заміни колеги чи подання звітності. Для військовослужбовців передбачено окремий порядок відкликання
Верховний Суд пояснив, за яких умов суд може покласти судові витрати на відповідача, якому відмовлено в позові. За ч. 9 ст. 141 ЦПК України це можливо, якщо протиправні дії або бездіяльність відповідача спричинили виникнення спору, який розглядався судом за його участю. У такому разі висновок про протиправність поведінки відповідача в мотивувальній частині рішення може бути підставою для стягнення з нього судових витрат
ДПС пояснила, як зменшити податкові зобов’язання з ПДВ, раніше нараховані за п. 198.5 ПКУ, якщо необоротний актив починають використовувати в оподатковуваних операціях у межах господарської діяльності. Суму зменшення визначають виходячи з балансової (залишкової) вартості активу на початок звітного періоду, у якому проводять таке зменшення. Цей підхід застосовується також у разі переведення невиробничих необоротних активів до складу виробничих
У 2027 році Україна за підтримки програми ЄС EU4PFM зосередиться на розробці трьох пріоритетних ІТ-систем для митного оформлення: Національної системи контролю експорту, Національної системи контролю імпорту та Національної системи контролю ввезення. Також передбачено підтримку створення порталу для подання митних декларацій і розробки вторинного законодавства, необхідного для функціонування систем відповідно до Митного кодексу ЄС
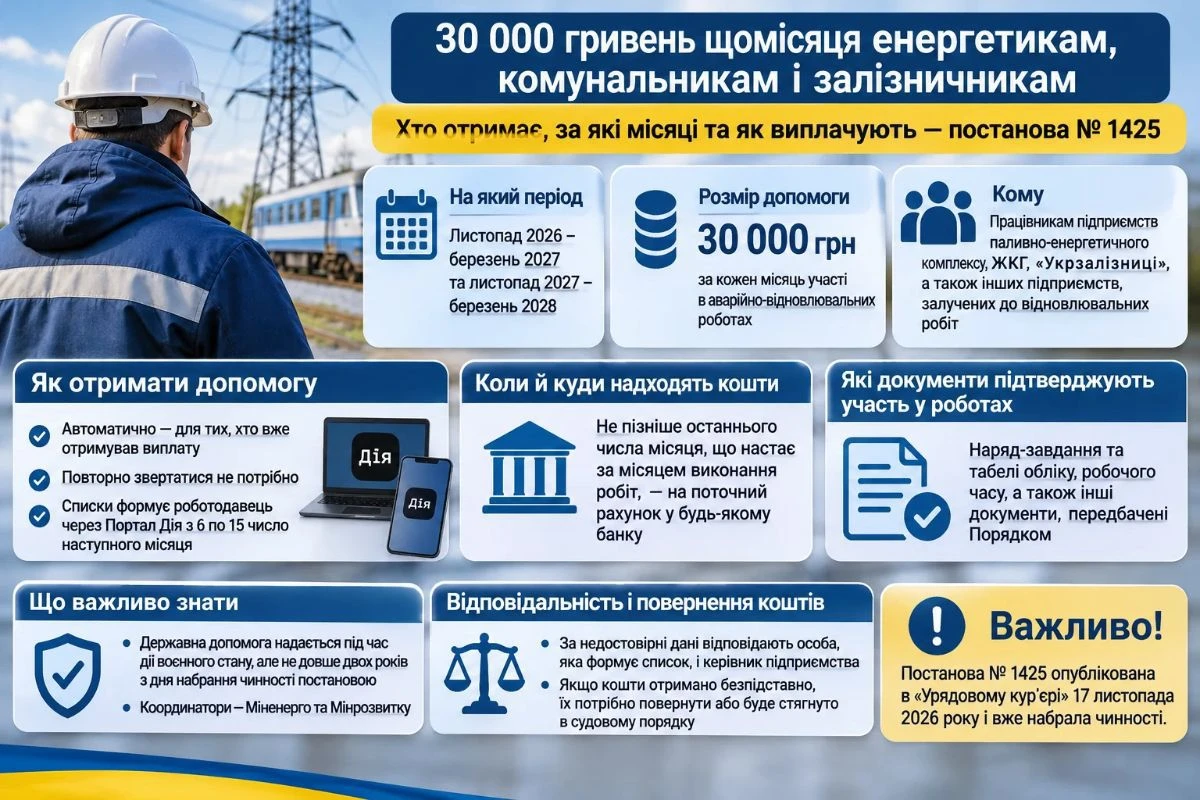
Уряд затвердив порядок виплати додаткової державної допомоги працівникам, які відновлюють пошкоджені російськими атаками об’єкти енергетики, ЖКГ та залізничної інфраструктури. За кожен місяць участі в аварійно-відновлювальних роботах фахівці отримуватимуть по 30 000 грн. Виплати передбачені за визначені місяці з листопада 2026-го до березня 2028 року, а списки працівників підприємства подаватимуть через портал «Дія». Розглянемо, хто має право на допомогу, як формують списки та коли надійдуть кошти
Представниця Держспецзв’язку під час трьох вебінарів для бізнесу, промисловості та оборонного сектору роз’яснила порядок формування Переліку забороненого програмного забезпечення та мережевого обладнання, а також сферу дії законодавчих обмежень. Станом на 2 листопада 2026 року Перелік налічував 2637 позицій. Окрему увагу приділили вибору альтернативних програмних рішень, санкційному статусу правовласників та ризикам повторної заміни ПЗ
У Варшаві завершився очний етап роботи місії МВФ щодо другого та третього переглядів чотирирічної програми EFF для України обсягом 8,1 млрд доларів. За попередніми даними, Україна виконала всі кількісні критерії станом на кінець вересня та чотири із шести структурних маяків, передбачених до кінця жовтня
ДПС роз’яснила порядок відображення ПДВ у разі повернення покупцем частини товарів, якщо кошти за них зараховуються в погашення заборгованості за попередньою поставкою інших товарів. Продавець коригує податкові зобов’язання на підставі розрахунку коригування, зареєстрованого покупцем у ЄРПН. Якщо заборгованість за попередньою поставкою вже була оподаткована за правилом першої події та на неї зареєстровано податкову накладну, повторно складати ПН на суму зарахованих коштів не потрібно (за умови, що не застосовується касовий метод)
ПФУ пояснив, за яких умов сплата добровільних пенсійних внесків дає змогу виконати вимогу для призначення житлової субсидії. У 2026 році мінімальний страховий внесок становить 1 902,34 грн, а сплатити його потрібно сумарно щонайменше за три місяці протягом періоду, за який враховуються доходи. Також важливо врахувати строки звернення до ПФУ, адже від обраного місяця призначення субсидії залежить розрахунковий період доходів
Під час декларування податку на нерухоме майно підприємствам важливо перевірити не лише строки подання звітності, а й правильність розрахунків, застосування пільг та повноту переліку об’єктів. Помилки можуть призвести до донарахувань, як-от у випадку сільськогосподарських будівель, за які підприємству додатково нарахували понад 4,5 млн грн податку. Окремі правила діють для нерухомості, пошкодженої або знищеної внаслідок війни, а з 23 жовтня 2026 року запрацював новий порядок звільнення від плати за землю під знищеними об’єктами. Розглянемо, що потрібно врахувати підприємствам під час декларування майнових податків

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір

Повернення об’єкта фінансового лізингу лізингодавцю також є об’єктом оподаткування ПДВ. Податкові зобов’язання лізингоодержувача виникають на дату фактичного повернення майна, а не на дату оформлення документів чи завершення розрахунків. Такий порядок випливає з норм Податкового кодексу, які прирівнюють повернення майна, переданого у фінансовий лізинг, до постачання товарів. Розглянемо, коли саме потрібно нарахувати ПДВ

