

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Створення суб'єкта, зміни
01.10.2026
Розмірні категорії підприємств у 2026 році: мікро, мале, середнє чи велике
Частиною другою ст. 2 Закону від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996) передбачено поділ підприємств на великі, середні, малі та мікропідприємства за такими критеріями: об'єм річного доходу, балансова вартість активів, кількість робітників. Від розмірної категорії підприємства залежить порядок та об'єм його звітності, а також особливості бухгалтерського обліку. Як правильно визначити категорію підприємства розгляньмо у статті
- Розподіл підприємств на розмірні категорії
- Визначення відповідності показників фінансової звітності підприємства розмірній категорії
- Визначення категорії підприємства для цілей бухгалтерського обліку та подання звітності
- Висновки
Розподіл підприємств на розмірні категорії
Класифікація підприємств за 4 розмірними категоріями для цілей бухгалтерського обліку та звітності передбачена Законом України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996) з 1 січня 2018 року.
З того часу кожного року на дату складання річної фінансової звітності підприємство визначає:
- критеріям якої визначеної розмірної категорії воно відповідає згідно з показниками фінансової звітності;
- до якої категорії воно буде відноситись для цілей бухгалтерського обліку та подання звітності у наступному звітному році.
Критерії для визначення категорії підприємства містяться у ч. 2 ст. 2 Закону №996. Наведемо їх у таблиці.
Критерії для визначення категорії підприємства
Категорія підприємства | Критерії | ||
Балансова вартість активів*, євро | Чистий дохід від реалізації продукції (товарів, робіт, послуг)**, євро | Середня кількість працівників***, осіб | |
Мікро | до 350 000 включно | до 700 000 включно | до 10 включно |
Мале | до 4 000 000 включно | до 8 000 000 включно | до 50 включно |
Середнє | до 20 000 000 включно | до 40 000 000 включно | до 250 включно |
Велике | понад 20 000 000 | понад 40 000 000 | понад 250 |
* Показник ряд. 1300 форм №1, №1-м, №1-мс ** Показник ряд. 2000 форм №2, №2-м, №2-мс *** Визначається згідно з п. 3 Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 N 286 | |||
Визначення відповідності показників фінансової звітності підприємства розмірній категорії
Наведемо правила, згідно з якими підприємство визначає свою розмірну категорію на підставі критеріїв ч. 2 ст. 2 Закону №996.
Правило 1
Для відповідності одній з категорій, визначених ч. 2 ст. 2 Закону №996, показники фінансової звітності підприємства повинні відповідати щонайменше двом із трьох критеріїв: балансової вартості активів, чистому доходу від реалізації продукції (товарів, робіт, послуг) та середньої кількості працівників.
При цьому:
- малими вважаються підприємства, які не відповідають критеріям для мікропідприємств;
- середніми – підприємства, які не відповідають критеріям для малих підприємств;
- великими – підприємства, які не відповідають критеріям для середніх підприємств.
Правило 2
Підприємство розраховує відповідні критерії для визначення категорії у звітному році згідно з показниками фінансової звітності за рік, що передує звітному.
Виключення! Новоутворені підприємства під час визначення відповідності критеріям застосовують показники на дату складання першої річної фінансової звітності
Приклад 1
Підприємство створено до 2025 року. Для того, щоби визначити відповідність критеріям одній з категорій у 2026 році, таке підприємство повинно взяти відповідні показники із річної фінансової звітності за 2025 рік.
Потім вже підприємство визначає свою розмірну категорію для 2026 року за окремим правилом (як це зробити, див. нижче).
Приклад 2
Підприємство, що створено в 2025 році вважається новоутвореним в такому році. Тому для визначення відповідності критеріям воно бере показники із річної фінансової звітності за 2025 рік.
При цьому для 2025 року, а також для наступного, 2026 року, його розмірна категорія визначається згідно з критеріями, розрахованим на підставі звітності за 2025 рік.
Правило 3
Для визначення відповідності критеріям, встановленим у євро, застосовується офіційний курс гривні до іноземних валют (середній за період), розрахований на підставі офіційних валютних курсів Національного банку України, що встановлювалися для євро протягом відповідного року.
Середній курс євро за рік з врахуванням заокруглень можна знайти на сайті НБУ (розділ «Офіційний курс гривні до іноземних валют (середній за період), файл Exchange_r.xls»).
Наприклад, середній курс євро за 2025 рік за інформацією НБУ становить 47,0635 грн за 1 євро.
Якщо підприємство захоче само розрахувати валютний курс за рік більш точно, воно може скористуватись рекомендаціями НБУ, наведеними у листі від 22.03.2004 №13-410/1390.
В таблиці нижче розрахуємо критерії для визначення категорії підприємства, виходячи з середнього курсу євро за 2025 рік 47,0635 грн за 1 євро.
Критерії для визначення категорії підприємства в 2026 році
Категорія підприємства | Критерії | ||
Балансова вартість активів, грн | Чистий дохід від реалізації продукції (товарів, робіт, послуг), грн | Середня кількість працівників, осіб | |
Мікро | до 16 472 225 включно | до 32 944 450 включно | до 10 включно |
Мале | до 188 254 000 включно | до 376 508 000 включно | до 50 включно |
Середнє | до 941 270 000 включно | до 1 882 540 000 включно | до 250 включно |
Велике | понад 941 270 000 | понад 1 882 540 000 | понад 250 |
Нагадаємо, підприємства, що створені:
- у 2025 році (новоутворені) – користуються цими даними для визначення розмірної категорії в 2025 та 2026 роках;
- до 2025 року – користуються даними таблиці для визначення, яким саме критеріям відповідної розмірної категорії вони відповідають в 2026 році.
Приклад 3
Підприємство створено в 2025 році. Згідно з показниками фінансової звітності за 2025 рік:
- балансова вартість активів складає 15 000 000 грн. Це відповідає критерію для мікропідприємства;
- чистий дохід від реалізації продукції (товарів, робіт, послуг) – 300 000 000 грн. Відповідає критерію для малого підприємства;
- середня кількість працівників – 10 осіб. Відповідає критерію для мікропідприємства.
Як бачимо, підприємство в 2025 та в 2026 році є мікропідприємством за двома критеріями (балансова вартість активів та середня кількість працівників) з трьох, визначених Законом №996 (правило 1 та 2, див. вище).
Приклад 4
Підприємство створено до 2025 року. Згідно з показниками фінансової звітності за 2025 рік:
- балансова вартість активів складає 180 000 000 грн. Відповідає критерію для малого підприємства;
- чистий дохід від реалізації продукції (товарів, робіт, послуг) – 1 000 000 000 грн. Відповідає критерію для середнього підприємства;
- середня кількість працівників – 10 осіб. Відповідає критерію для мікропідприємства.
Як бачимо, у підприємства кожен з трьох критеріїв відноситься до різних розмірних категорій.
Як визначити, критеріям якій саме розмірної категорії підприємство відповідає в 2026 році?
На практиці у такому разі користуються рекомендаціями Мінфіну, наведеними в Інформаційному повідомленні від 12.11.2018.
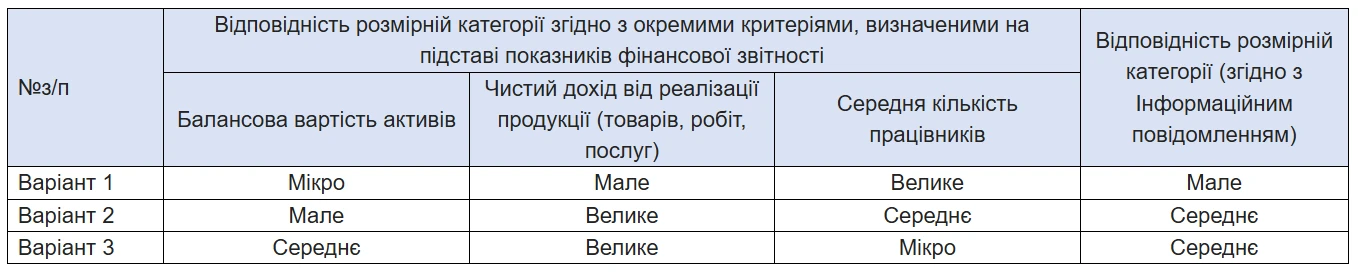
Як випливає з прикладів, що містяться в такому повідомленні, якщо показники фінансової звітності підприємства відповідають критеріям трьох різних розмірних категорій, то вважається що такі показники відповідають «середній» з таких категорій.
Повернемось до нашого прикладу. Як бачимо, тут є одночасна відповідність показників фінансової звітності підприємства критеріям малого, середнього та мікропідприємства. Тому вважається, що у такому випадку показники фінансової звітності підприємства в 2026 році відповідають критеріям для малого підприємства.
Наведемо в таблиці нижче ще деякі варіанти визначення відповідності розмірній категорії згідно з критеріями. Зазначимо, що це не вичерпний перелік варіантів.
Приклади визначення розмірної категорії підприємства згідно з окремими критеріями, визначеними на підставі показників фінансової звітності
Визначення категорії підприємства для цілей бухгалтерського обліку та подання звітності
Після того, як підприємство на дату балансу за звітний рік визначилось, якій саме розмірній категорії в наступному році відповідають показники його фінансової звітності, воно повинно визначити, до якої розмірної категорії в наступному році воно буде відноситись для цілей бухгалтерського обліку та подання звітності.
Це вимога ч. 2 ст. 2 Закону №996. Назвемо цю вимогу правилом 4.
Правило 4
Якщо підприємство однієї з категорій (мікро, мале, середнє, велике) за показниками річної фінансової звітності протягом двох років поспіль не відповідає наведеним критеріям, воно відноситься до відповідної категорії підприємств.
Як на практиці застосовувати цю норму Закону №996 Мінфін намагався роз'яснити, зокрема, в листах від 04.07.2019 №35210-01-2/17297 (далі – Лист №17297) та від 23.03.2020 №35210-06-5/8860 (далі – Лист №8860).
Так у Листі №8860 наведено такий приклад. Якщо за показниками річної фінансової звітності за 2017 рік підприємство відповідає критеріям, встановленим для середнього підприємства, то для цілей Закону №996 таке підприємство буде вважатись середнім протягом 2018 і 2019 років. Якщо ж підприємство за результатами показників річної фінансової звітності за 2018 та 2019 роки відповідало критеріям великого підприємства, то починаючи з 01.01.2020 таке підприємство відноситься до категорії великих підприємств та належить до підприємств, що становлять суспільний інтерес.
А у Листі №17297 сказано, що у разі якщо підприємство за показниками річної фінансової звітності протягом двох років поспіль не відповідає одній з категорій (мікропідприємств, малих, середніх або великих підприємств), то таке підприємство належатиме до однієї з трьох інших категорій залежно від його показників, які відповідають критеріям певної категорії підприємства.
Розгляньмо на прикладі, як на практиці застосовувати норму Закону №996 про «два роки поспіль».
Приклад 5
Візьмемо підприємство, що створене в 2017 році. Згідно з показниками фінансової звітності за 2017 рік підприємство в 2018 році відноситься до категорії мікропідприємств.
Тому за 2018 рік воно подає Фінансову звітність мікропідприємства (форми №1-мс, 2-мс). Окрім того, підприємство має право (п. 7 НП(С)БО 25 «Спрощена фінансова звітність», затвердженого наказом Мінфіну від 25.02.2000 №39; далі – НП(С)БО 25):
- обліковувати необоротні активи тільки за первісною вартістю без урахування зменшення корисності та переоцінки до справедливої вартості;
- не створювати забезпечення наступних витрат і платежів (на виплату наступних відпусток працівникам, виконання гарантійних зобов'язань тощо), а визнавати відповідні витрати у періоді їх фактичного понесення;
- поточну дебіторську заборгованість включати до підсумку балансу за її фактичною сумою (без створення резерву сумнівних боргів).
Зазначимо, що про застосування таких прав у своєму обліку мікропідприємство повинно заявити в обліковій політиці.
Також мікропідприємство визначає витрати з податку на прибуток у сумі податку за звітний період (без урахування відстрочених податкових активів і відстрочених податкових зобов’язань) (пп. 2.6 розд. ІІІ НП(С)БО 25).
В ході подальшій діяльності підприємства показники його фінансової звітності змінювались, і підприємство переходило з однієї розмірної категорії до іншої. Відповідно змінювались і особливості бухгалтерського обліку та звітності такого підприємства. В таблиці розглянемо варіанти переходу.
Перехід підприємства з однієї розмірної категорії до іншої
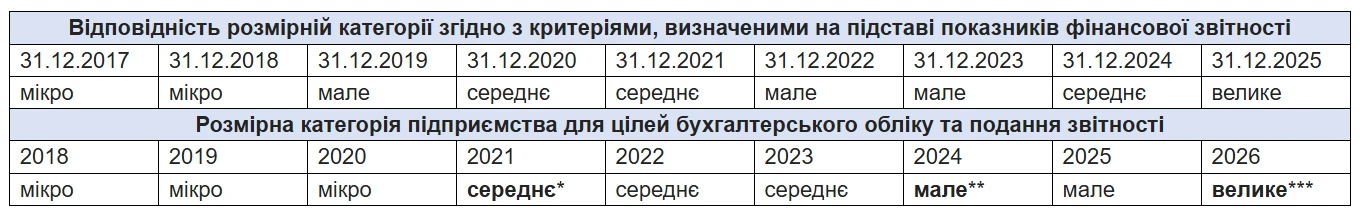
Пояснення до таблиці:
*З 2021 року підприємство переходить в категорію середнє, бо протягом двох років поспіль (2019 та 2020) згідно з показниками фінансової звітності не відповідає категорії мікро. За 1 квартал 2021 року підприємство вже повинно подати форми Баланс (Звіт про фінансовий стан) (форма №1) та Звіт про фінансові результати (Звіт про сукупний дохід) (форма №2), а за рік всі форми, передбачені НП(С)БО 1 «Загальні вимоги до фінансової звітності», затвердженим наказом Мінфіну від 07.02.2013 №73. Окрім того, таке підприємство, зокрема, позбавляється «пільг» з бухгалтерського обліку, які надаються нормами НП(С)БО 25 (див. вище), та набуває обов'язків оприлюднювати річну фінансову звітність разом з аудиторським висновком (ч. 3 ст. 14 Закону №996) та надавати податкову звітність в електронній формі (п. 49.4 Податкового кодексу України).
** З 2024 року підприємство переходить в категорію мале, бо протягом двох років поспіль (2022 та 2023) не відповідає категорії середнє. Для цілей бухгалтерського обліку та звітності воно вже може керуватись нормами НП(С)БО 25. Тому за 1 квартал 2024 року підприємство може подавати Фінансову звітність малого підприємства (форми №1-м та №2-м). Також воно, зокрема, позбавляється обов'язку оприлюднювати річну фінансову звітність разом з аудиторським висновком та надавати податкову звітність в електронній формі.
*** З 2026 року підприємство переходить в категорію велике, бо протягом двох років поспіль (2024 та 2025) не відповідає категорії мале. Такому підприємству потрібно буде, зокрема, з 1 січня 2026 року перейти на МСФЗ. При цьому проміжна фінансова звітність, річна фінансова звітність та консолідована фінансова звітність за 2026 рік складається та подається таким підприємством відповідно до вимог національних положень (стандартів) бухгалтерського обліку з обов'язковим перерахунком показників фінансової звітності відповідно до вимог МСФЗ 1 «Перше застосування Міжнародних стандартів фінансової звітності».
Починаючи з 01.01.2027 підприємство складає проміжну фінансову звітність, річну фінансову звітність та консолідовану фінансову звітність за 2027 рік за МСФЗ. Крім того, фінансову звітність за 2026 рік (і далі) потрібно буде оприлюднювати разом з аудиторським висновком.
Висновки
Для цілей бухгалтерського обліку та подачі звітності всі підприємства з 2018 року розподіляються на 4 категорії за розміром: мікро, мале, середнє та велике. На підставі показників річної фінансової звітності підприємство спочатку визначає відповідність критеріїв (балансової вартості активів, чистого доходу від реалізації продукції (товарів, робіт, послуг), середній кількості працівників) одній з 4-х розмірних категорій. А потім визначає свою розмірну категорію для цілей бухгалтерського обліку та подачі звітності в наступному році відповідно до правил, прописаних у ч. 2 ст. 2 Закону №996.
До відома. Уряд схвалив законопроєкт, який уніфікує визначення суб’єктів підприємництва відповідно до європейських стандартів. Документ уточнює критерії для мікро-, малого та середнього бізнесу та визначає межі доходів, активів і чисельності працівників для кожної категорії
Шаблони та зразки документів:
Баланс (Звіт про фінансовий стан)
Фінансова звітність малого підприємства (Форми № 1-м, 2-м)
Фінансова звітність мікропідприємства (Форми № 1-мс, 2-мс)
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Читайте більше:
Нові критерії для визначення мікро-, малого, середнього та великого бізнесу: законопроєкт
Перехід з мікро на мале підприємство: коли та як починати нарахування резервів
Фінансова звітність малого підприємства за формами №1-м, 2-м: інструкція
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Відпустка, відпускні
01.11.2026
Можливість видання зведеного наказу про надання відпустки без збереження заробітної плати для декількох працівників у 2026 році
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Заборгованість
01.11.2026
Чи можуть забрати квартиру за комунальні борги: поріг підвищили до понад 430 тис. грн
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсія, соцпільги
01.11.2026
Пенсіонер виїхав із ТОТ на підконтрольну територію: чи потрібно проходити фізичну ідентифікацію
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Судова практика
01.11.2026
Засуджені за вбивство двох або більше осіб: КСУ підтвердив обмеження на УДЗ для військової служби
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Охорона праці
01.11.2026
Пологи під час повітряної тривоги: Уряд спрямував кошти на укриття у 84 медзакладах
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Освіта
01.11.2026
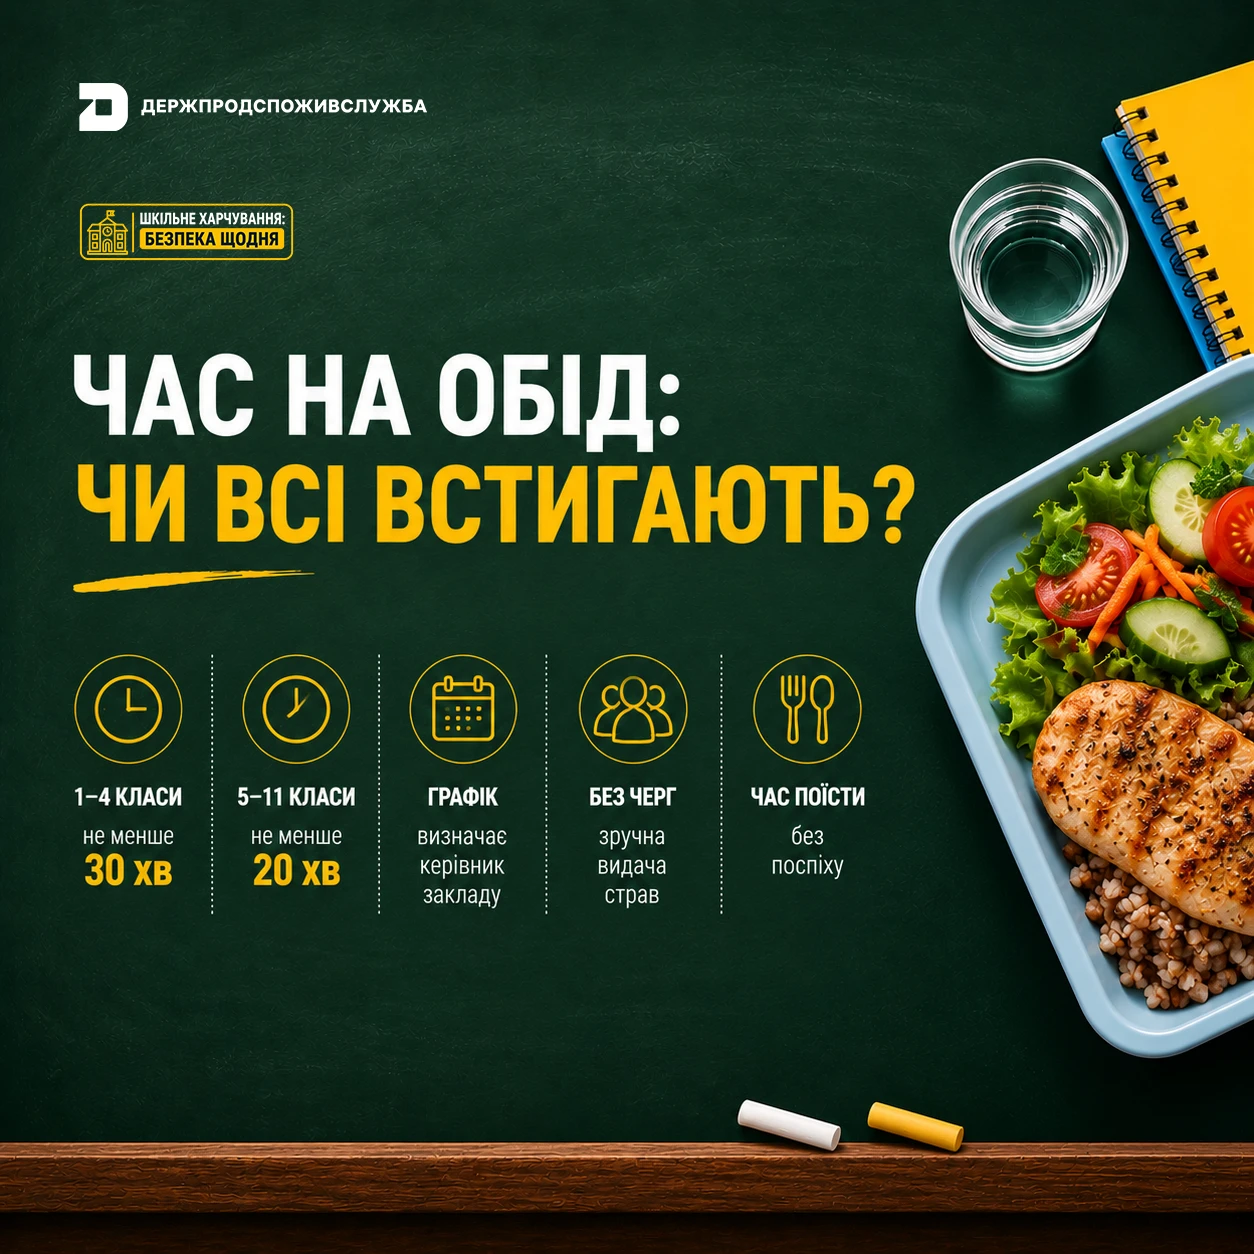
Шкільний обід без поспіху: скільки часу мають відвести на харчування учнів у 2026 році
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги

Перевірки, штрафи
31.10.2026
Перевірка лікарняних за 2016-2026 рр.: що можуть вимагати ревізори
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Оренда
31.10.2026
Оренда авто у фізособи: чи потрібно окремо оформлювати розрахунок ПДФО та військового збору
Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Судова практика
31.10.2026
Податки, арешт активів і корпоративні спори: доступний українською посібник ЄСПЛ для бізнесу
Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Торгівля, послуги
31.10.2026
Вартість таксі в Києві під час повітряних тривог обмежать: не більше ніж +75% до базового тарифу
Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Документообіг, первинні документи
31.10.2026
Військовослужбовець, якого оголосили померлим, виявився живим: як скасувати рішення суду
Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Державний нагляд
31.10.2026
З 1 листопада 2026 року в Україні забороняють вилов риби у зимувальних ямах
З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Відстрочки, ВЛК
31.10.2026
ВС: отримання відстрочки від мобілізації не є зміною обстановки для звільнення від кримінальної відповідальності
Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


