


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
ФОП
14.01.2026
Охоронна діяльність і ЄП з 1 січня несумісні: що робити єдиннику
Працюєте на спрощеній системі оподаткування та надаєте охоронні послуги – чи готові ви до того, що з 1 січня 2026 року це призведе до втрати ЄП і податкових ризиків? З 1 січня 2026 року охоронна діяльність офіційно стала несумісною з перебуванням на спрощеній системі оподаткування для платників 1–3 груп. Відповідні зміни внесено до Податкового кодексу України Законом №4698. Розберемося, кого саме стосується заборона, які ризики вона несе для «єдинників» та які рішення варто прийняти вже зараз, щоб уникнути податкових донарахувань у майбутньому
- Нові обмеження для охоронної діяльності на ЄП
- Які КВЕД підпадають під заборону та що робити бізнесу
- Наслідки бездіяльності та варіанти збереження ЄП
- Особливості оформлення актів та ПДВ при переході
- Висновки
Нові обмеження для охоронної діяльності на ЄП
Зміни внесено Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) до підпункту 291.5.1 Податкового кодексу України (далі – ПКУ). Цей підпункт містить перелік видів діяльності, які не дають права застосовувати спрощену систему оподаткування. З 01 січня 2026 року до цього переліку додано охоронну діяльність.
Важливо, що у самому ПКУ не наведено конкретних кодів КВЕД, що підпадають під заборону. Саме це і стало джерелом численних запитань від бізнесу. Зокрема, ДПС у Листі від 07 січня наголошує, що Закон №4698 доповнив перелік видів діяльності, заборонених для платників ЄП, охоронною діяльністю. Відтак, суб’єкти, які її здійснюють, не можуть залишатися на спрощеній системі з 1 січня 2026 року.
Які КВЕД підпадають під заборону та що робити бізнесу
Які ж КВЕД податківці вважають охоронною діяльністю?
Податківці вважають охоронною діяльністю, такі види за КВЕД:
- 80.10 – діяльність приватних охоронних служб;
- 80.20 – обслуговування систем безпеки;
- 80.30 – проведення розслідувань;
- 84.24 – діяльність у сфері охорони громадського порядку та безпеки.
Також, у роз’ясненнях територіальних органів ДПС податківці орієнтуються на КВЕД ДК 009:2010 та зазначають, що до охоронної діяльності, зокрема, належать:
- 80.10 – діяльність приватних охоронних служб;
- 80.20 – обслуговування систем безпеки;
- 80.30 – проведення розслідувань;
- а також інші пов’язані види діяльності.
Зверніть увагу, що це не узагальнююча податкова консультація, а лише позиція податкового органу. Проте формулювання «зокрема» означає, що перелік може бути розширений
Робимо висновок, що підприємства з охоронними КВЕД перебувають у зоні ризику і з 2026 року мають перейти на загальну систему та зареєструватися платником ПДВ, якщо фактично надають охоронні послуги. Щоб діяти законно та уникнути проблем із податківцями, юрособи з охоронними КВЕД мають виконати такі кроки:
- Подати заяву про відмову від спрощеної системи оподаткування до 20 січня 2026 року.
- Подати заяву 1-ПДВ до 10 січня 2026 року, щоб стати платником ПДВ відразу після переходу на загальну систему.
Якщо підприємство не має наміру надавати охоронні послуги, але хоче залишитися на єдиному податку, необхідно внести зміни до реєстраційних даних та видалити заборонений КВЕД.
Також, обов’язковими діями для єдинника у 2026 році є:
- Подати останню декларацію платника ЄП за IV квартал 2025 року – до 9 лютого 2026 включно.
- Сплатити єдиний податок за IV квартал 2025 року – до 19 лютого 2026 включно.
Несвоєчасна відмова від ЄП та продовження забороненої діяльності призведе до примусового переходу на загальну систему з наступного після кварталу місяця, а до доходу від забороненої діяльності застосують подвійну ставку ЄП
Після переходу на загальну систему з 1 січня 2026 року підприємство сплачує податок на прибуток і веде облік за НП(С)БО або МСФЗ.
Якщо доходи перевищують 1 мільйон гривень за останні 12 місяців, підприємство зобов’язане стати платником ПДВ. Подати Заяву 1-ПДВ можна до або після 1 січня, але не пізніше 10 січня 2026 року. В останньому випадку реєстрація платником ПДВ починається з дати рішення податкового органу (зазвичай протягом 1–3 днів після подання заяви).
Наслідки бездіяльності та варіанти збереження ЄП
Що буде, якщо нічого не робити й продовжувати охоронну діяльність на єдиному податку?
Тоді:
- обов’язковий перехід на загальну систему відбудеться з 01 квітня 2026;
- дохід, отриманий у І кварталі 2026 року від забороненої діяльності, буде оподаткований єдиним податком за ставкою 15%;
- повторно залишитися на єдиному податку надалі буде неможливо.
Тобто, якщо платник не перейде на загальну систему добровільно, податківці можуть:
- анулювати реєстрацію платника єдиного податку;
- перевести на загальну систему заднім числом (з 01 квітня 2026 року);
- донарахувати податки та штрафи за результатами документальної перевірки.
Якщо ж залишити КВЕД, але не здійснювати охоронну діяльність, то відповідно до позиції ДПС анулювання статусу «єдинника» можливе лише у разі фактичного здійснення забороненої діяльності.
Тобто формально:
- якщо охоронні послуги не надаються;
- доходи за такими операціями не отримуються;
- здійснюються лише дозволені види діяльності,
– статус платника єдиного податку можна зберегти.
Однак ризик залишається: у разі фіскального підходу податкового органу свою позицію доведеться відстоювати в суді.
Саме тому з практичного погляду доцільніше виключити «охоронний» КВЕД, якщо він не використовується.
Особливості оформлення актів та ПДВ при переході
Виникає питання на початку року для ТОВ, яке перебувало на 3 групі єдиного податку (5%) і надавало охоронні послуги, і переходить 01 січня 2026 з єдиного податку на загальну систему та стає платником ПДВ з 07 січня 2026:
Як правильно оформити акти наданих послуг за січень 2026 року і нарахувати ПДВ? Особливо якщо акти складаються останнім днем місяця, а аванс міг бути отриманий ще у 2025 році.
Тут важливо пам’ятати базове правило з ПДВ: податкові зобов’язання виникають за датою першої події – або оплати, або оформлення акта.
Якщо у січні авансу від замовника не було, а акт наданих послуг ви, як і зазвичай, складаєте 31 січня 2026 року, то на цю дату підприємство вже є платником ПДВ.
А це означає, що ПДВ доведеться нарахувати на всю суму акта, навіть якщо частина послуг фактично надавалась ще до 7 січня.
Коли ж можна не нараховувати ПДВ за період з 1 по 6 січня?
Лише в одному випадку – якщо ці послуги були оформлені окремим актом ще до дати реєстрації платником ПДВ.
Тоді правильна схема виглядає так:
- перший акт – датою 6 січня 2026 року, за послуги з 1 по 6 січня, без ПДВ;
- другий акт – датою 31 січня 2026 року, за послуги з 7 по 31 січня, з ПДВ 20%.
Наступне питання:
Що робити з актами у 2026 році, якщо аванс було отримано ще у 2025-му без ПДВ?
Якщо замовник перерахував аванс у листопаді або грудні 2025 року, і на той момент підприємство ще не було платником ПДВ, така оплата вважається першою подією.
А це означає, що податкові зобов’язання з ПДВ не виникають.
І це правило працює незалежно від того:
- що самі послуги фактично надаються вже у 2026 році;
- що акти оформлюються після реєстрації платником ПДВ;
- що аванс був отриманий одразу за кілька місяців або навіть за весь рік наперед.
Тому важливий висновок, що усі акти у 2026 році за такими послугами оформлюються без ПДВ, за умови, що такий платник не обрав касовий метод визначення податкового зобов’язання, адже перша подія відбулася ще до ПДВ-реєстрації.
Висновки
- З 01.01.2026 охоронна діяльність несумісна з ЄП для 1–3 груп.
- Фактичне здійснення охоронної діяльності на ЄП призведе до підвищеного оподаткування, примусового переходу на загальну систему та можливих штрафів.
- Найбезпечніша стратегія – або своєчасний перехід на загальну систему, або очищення КВЕДів від заборонених видів діяльності з правильним оформленням актів і ПДВ.
Шаблони та зразки документів:
Заява про застосування спрощеної системи оподаткування
Реєстраційна заява платника податку на додану вартість (форма №1-ПДВ)
Читати більше:
Обов’язкова реєстрація платником ПДВ
Старт податкових змін з 1 січня 2026 року: Закон №4698
Податкові, акцизні та інші новації: що змінює Закон №4698
Як заповнити Заяву про перехід на єдиний податок 2026: зразки
ФОП та отримання заборгованості за охоронні послуги у 2026: коли можна повернутись на ЄП
Заява про застосування спрощеної системи (обрання, перехід, відмова): інструкція із заповнення

Особи з інвалідністю
14.10.2026
Немає основних працівників, але є сумісники: чи потрібно подавати Звіт про осіб з інвалідністю
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Судова практика
14.10.2026
407 об’єктів – 407 порушень: Верховний Суд визначив правила штрафування за №20-ОПП
Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

ЄСВ
14.10.2026
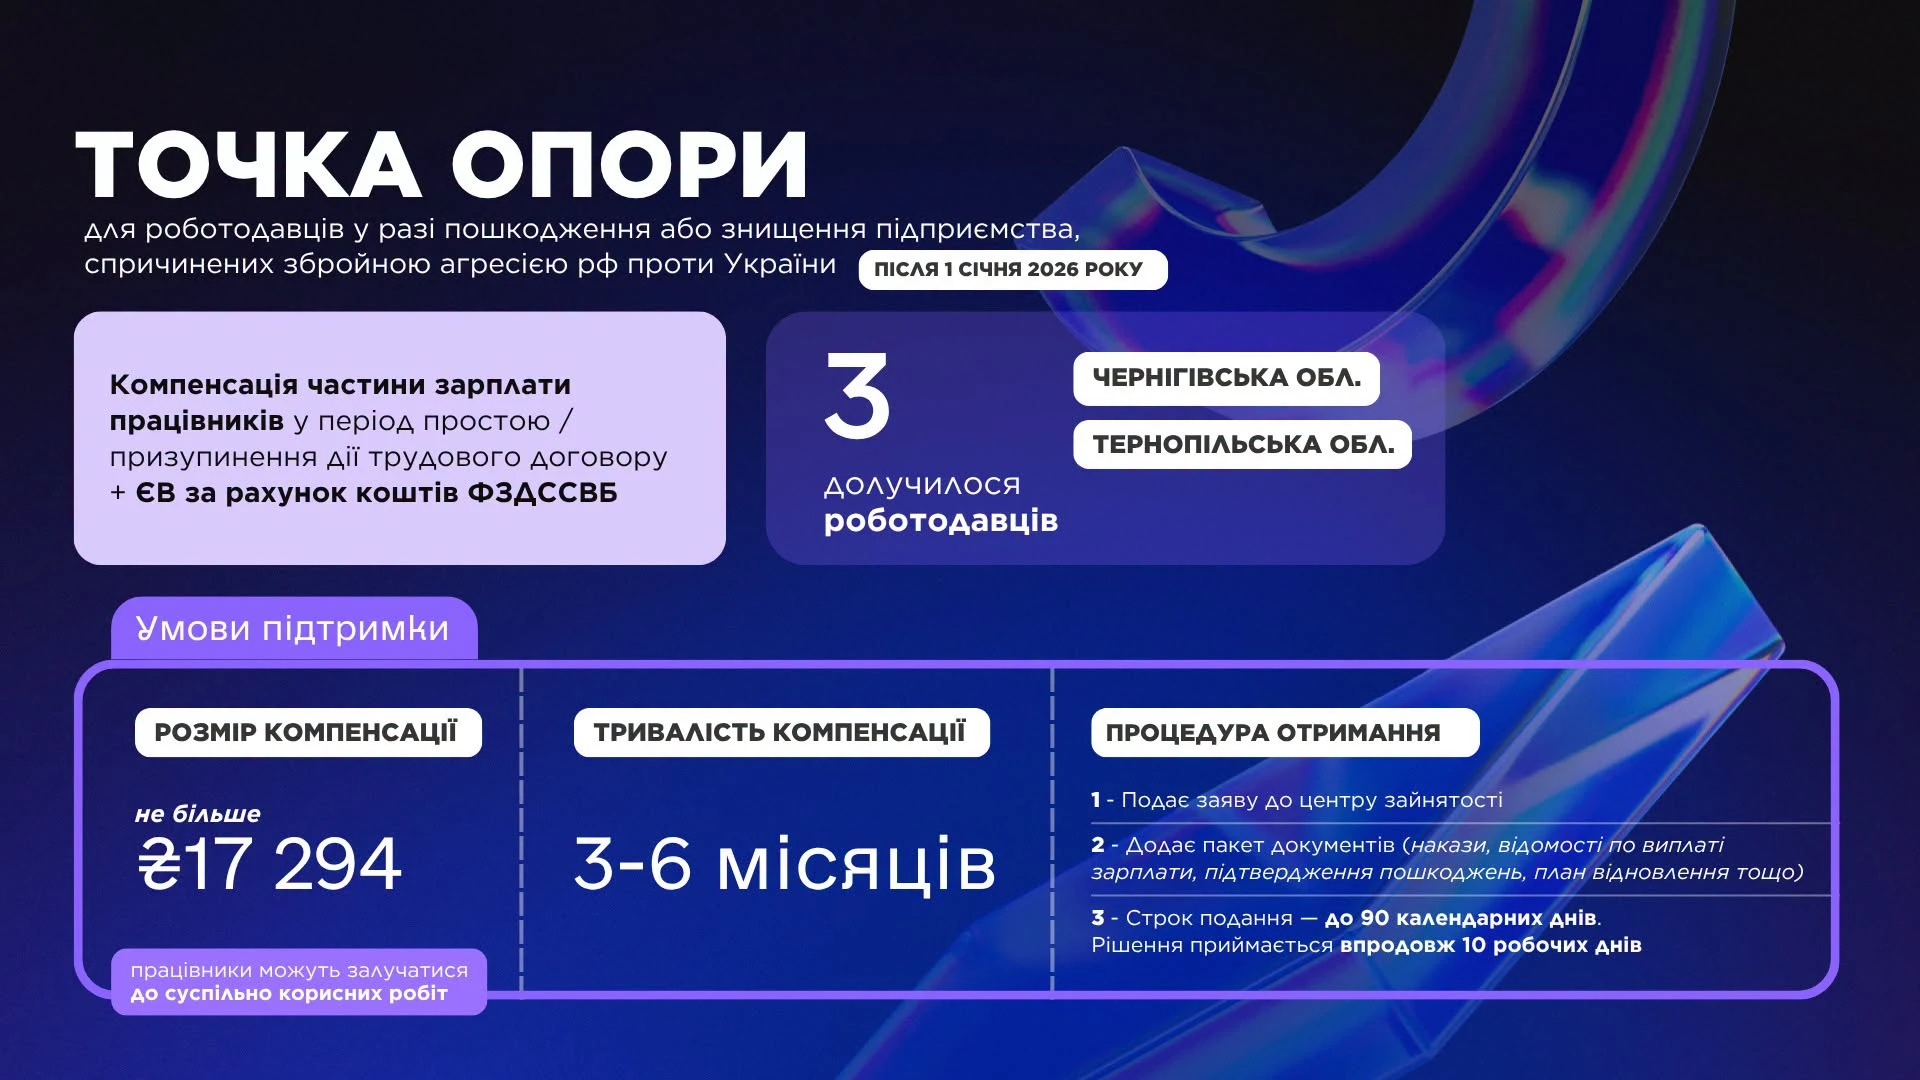
Компенсація постраждалому бізнесу: виплати до 17,3 тис. грн на працівника та ЄСВ
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Особи з інвалідністю
14.10.2026
Від'ємний рядок 5 таблиці 1 Звіту про внесок: як заповнити, якщо норматив перевиконано
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Пенсія, соцпільги
14.10.2026
Довідка про відпустки без збереження зарплати: коли вона потрібна для призначення пенсії
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
ІТ, Дія Сіті, Дефенс Сіті
14.10.2026
Режим Defence City: податкові пільги для підприємств оборонно-промислового комплексу
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку

ПДВ
14.10.2026
Послуги нерезиденту з місцем постачання в Україні: як скласти податкову накладну
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Перевірки, штрафи
14.10.2026
Нові правила протидії податковим зловживанням за правом ЄС: що може змінитися для бізнесу з 2028 року
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП
14.10.2026
ФОП 3 групи з ПДВ: чи обов’язково вести облік доходів і витрат за типовою формою
ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Пенсія, соцпільги
14.10.2026
«Пакунок школяра»: заяви на виплату 5000 грн приймають до 1 листопада 2026 року
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Відрядження, підзвітні кошти
14.10.2026
Таксі у відрядженні: коли потрібно оподаткувати ПДФО
Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Цільове фінансування
14.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Зміни у законодавстві
14.10.2026
Оцінка майна по-новому вже у 2027 році: законопроєкт прийнято у ІІ читанні
Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Пільги
14.10.2026
Пошкоджене майно: чому акта обстеження недостатньо для звільнення від плати на землю і нерухомості
Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Єдиний податок
14.10.2026
ФОП-єдинник отримав відшкодування за пошкоджений товар: що з доходом
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Звільнення, скорочення
14.10.2026
Звільнення зовнішнього сумісника через скорочення: чи виплачувати вихідну допомогу
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

