


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи втрачає ТОВ (охоронна фірма) ліцензію на здійснення охоронної діяльності при відмові від спрощеної системи і зміні КВЕДа на 81.10? Та чи може ТОВ змінивши на цей КВЕД надавати в т.ч. і послуги охорони іншим ТОВ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Відмова від спрощеної системи оподаткування та перехід на загальну систему не призводить до втрати ліцензії, якщо ТОВ зберігає відповідний КВЕД (80.10) та дотримується ліцензійних умов. Однак зміна КВЕД на 81.10 позбавить вас права легально надавати послуги охорони.
На виконання змін до пп. 291.5.1 Податкового кодексу України (заборона для єдинників охоронної дільності; далі – ПКУ), встановлених Законом України від 03.12.2025 №4698-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення строків введення в дію Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах», який набирає чинності в частині змін до ПКУ з 1 січня, логічні дії були б такими:
Одночасно зробити і те і друге – не зовсім зрозуміла дія.
Вона позбавляє ліцензії, оскільки Ліцензійні вимоги встановлюють, що для збереження ліцензії та права надавати послуги охорони, КВЕД 80.10 («Діяльність приватних охоронних служб») має залишатися основним або одним із зареєстрованих видів діяльності в ЄДР. Це вказано не прямо (слова КВЕД там немає), але витікає з тексту вимог. та тексту заяви. Орган ліцензування (МВС) звіряє дані ліцензійного реєстру з даними ЄДР. Відсутність відповідного виду діяльності в ЄДР є порушенням ліцензійних умов (невідповідність даних) і може призвести до припинення дії ліцензії.
Декілька слів про КВЕД 81.10
81.10 Комплексне обслуговування об'єктів. Цей клас включає надання комплексу допоміжних послуг у приміщеннях клієнта. Ці послуги включають загальне прибирання приміщень, догляд за ними, усунення сміття, забезпечення охорони та безпеки, доставку пошти, послуги портьє, прання та суміжні послуги допоміжного характеру. Зазначені види послуг здійснює обслуговуючий персонал, який не відповідає за результати діяльності компанії або роботи клієнта.
Цей клас також включає:
Цей клас не включає:
Пояснення прямо витікає з тексту: якщо ви надаєте клієнту виключно охорону, ви зобов’язані обрати код із розділу 80.
Хоча в описі 81.10 згадується «забезпечення охорони та безпеки», методологічно це різні рівні відповідальності.
КВЕД 81.10 (Допоміжний персонал): Це рівень консьєржа, портьє або вахтера. В описі чітко зазначено: «Зазначені види послуг здійснює обслуговуючий персонал, який не відповідає за результати діяльності компанії або роботи клієнта». Тобто такий персонал просто перебуває на об'єкті, але не несе матеріальної відповідальності за його збереження.
Отже, надавати послуги охорони під КВЕД 81.10 неможливо. Це буде порушенням ліцензійних умов та законодавства про охоронну діяльність
Водночас перебування у І кварталі 2026 року на єдиному податку при здійсненні охоронної діяльності є порушенням вимог ПКУ та вимагає відповідних дій від платника податку, але жодним чином не порушує ліцензійні умови. Ліцензійними умовами не встановлено вимог щодо системи оподаткування.
Таким чином, в І кварталі при отриманні доходу від охоронної діяльності платник єдиного податку (якщо він не перейшов на загальну систему з 1 січня, оскільки не встиг це зробити) повинен оподаткувати такий дохід за подвійною ставкою єдиного податку та з першого числа наступного кварталу перейти на загальну систему оподаткування (подати заяву про відмову від спрощеної системи) не пізніше 21 березня.
При цьому ліцензія зберігається, фактично діяльність продовжується без змін, але у першому кварталі виникає підвищене податкове навантаження на підприємство через застосування подвійної ставки єдиного податку (10% замість 5%).
Також з моменту переходу на загальну систему оподаткування до 10 числа місяця (до 10 квітня) слід подати заяву за формою 1-ПДВ про реєстрацію платником ПДВ у разі, якщо дохід за останні 12 місяців перевищив 1 млн грн (п. 181.1 ПКУ) Якщо такого обсягу доходу немає, реєстрація платником ПДВ може бути добровільною або відкладеною на пізніший період.
Джерело: 7eminar
Шаблони та зразки документів:
Реєстраційна заява платника податку на додану вартість (форма №1-ПДВ)
Читайте більше:
Охоронники: нюанси режиму роботи
Податкові, акцизні та інші новації: що змінює Закон №4689
Держбюджет-2026 прийнято! Нові розміри зарплатних показників
Охоронна діяльність на ЄП заборонена з 01.01.2026: що зробити до кінця 2025
Охоронна діяльність заборонена, а відмовитись від спрощенки не встигли: як діяти далі
Оплата за охоронні послуги у 2026 році: ФОП ризикує втратити спрощенку через зміни до ПКУ
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
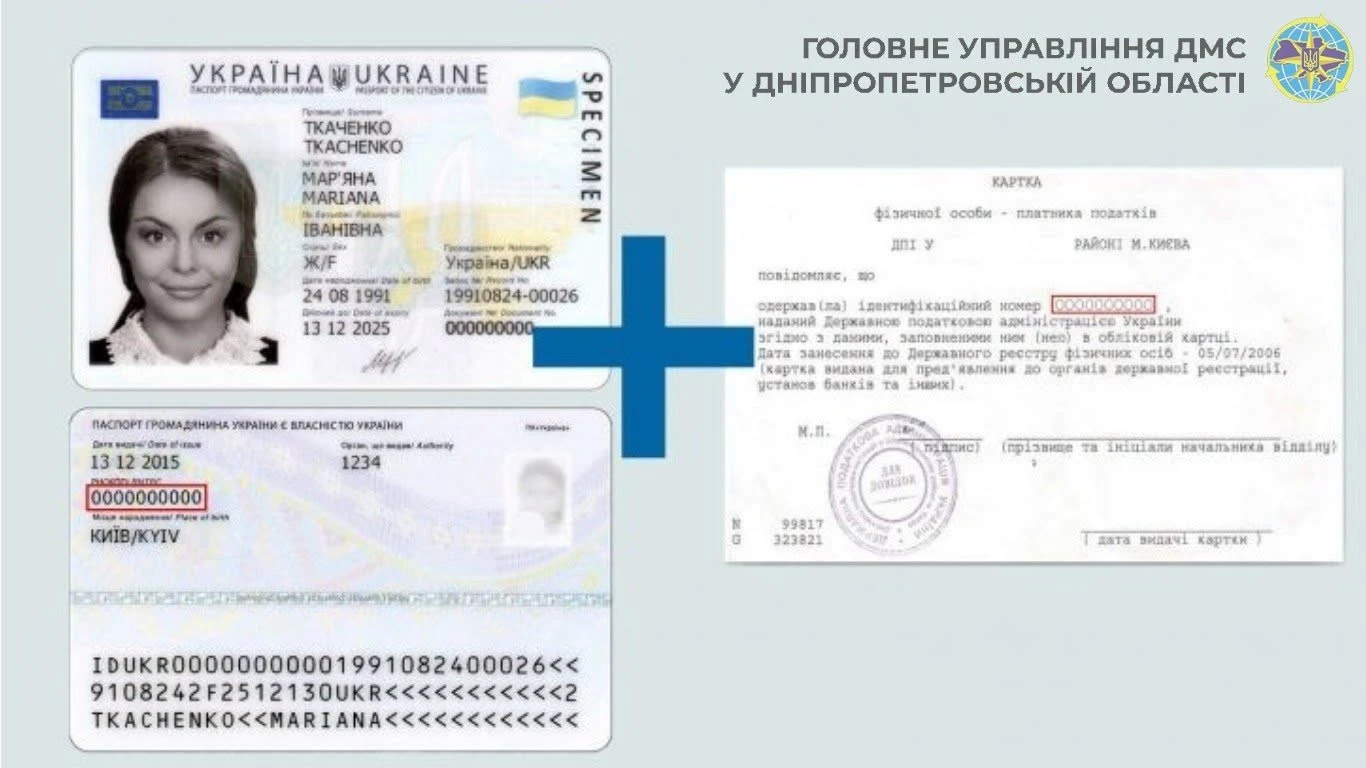
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично