


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
ФОП на єдиному податку 3 групи 5% надає послуги охорони. З 01.01.2026 цей вид діяльності для єдинників буде заборонений. Є дебіторська заборгованість за 2025 рік за послуги охорони, яка буде оплачуватися в 2026 р. Чи є це порушенням умов перебування на єдиному податку, якщо з 01.01.2026 ФОП прибере КВЕД 80.10,80.20, 80.30 зі свого Витягу по єдиному податку?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Так, буде порушення.
Для ФОП на єдиному податку датою отримання доходу є дата надходження коштів у грошовій (готівковій або безготівковій) формі. Це прямо встановлено в п. 292.1 Податкового кодексу України (далі – ПКУ). Таким чином, незважаючи на те, що послуги були надані у 2025 році, дохід від них буде визнано у тому звітному періоді 2026 року, коли ви фактично отримаєте оплату.
І тому, при отриманні оплати за видом діяльності, який на той момент відсутній в реєстрі платників єдиного полдатку, є порушенням умов перебування на спрощеній системі.
Видалення відповідних КВЕДів з реєстру платників єдиного податку є правильним кроком, але він не змінює суті господарської операції. Первинні документи (договори, акти) будуть свідчити, що оплата надійшла саме за послуги охорони.
Це підтверджує і консультаційний центр ДПС, спираючись на вимоги ПКУ та позицію податкової служби, яка є досить сталою та однозначною.
Якщо ФОП отримає такий дохід, перебуваючи на спрощеній системі у 2026 році, на нього чекають такі наслідки:
При цьому, повернутися на єдиний податок він зможе лише після спливу 4-х кварталів, за наявності дотримання умов.
Як вийти з цієї ситуації, в якій опиняться багато єдинників з 1 січня 2026 року?
Перший і очевидний варіант – щоб уникнути цих негативних наслідків, вам необхідно вжити заходів для отримання всієї дебіторської заборгованості за послуги охорони до кінця 2025 року. Можливо, надати клієнтові для цього певний дисконт, щоб стимулювати дострокову оплату.
Ну і звісно лишається прямий та простий варіант – перейти на загальну систему з 01.01.2026, подавши заяву до 21 грудня, у добровільному порядку, та не відмовлятися від «охоронних» КВЕД.
Які ще варіанти можливі, якщо пріоритетом є саме збереження бізнесу на єдиному податку?
Варіант 1. Переуступка боргу (договір цесії) іншому суб'єкту господарювання, який перебуває на загальній системі. ФОП отримує гроші за продаж цього боргу (зазвичай з дисконтом) у 2025 році. Ця сума і буде доходом від підприємницької діяльності, отриманим у період, коли діяльність була дозволена.
Далі – новий кредитор вже самостійно стягуватиме повну суму боргу з вашого боржника у 2026 році.
Цей варіант виглядає досить привабливим на папері, але в реальності несе великі ризики.
Головна проблема полягає в тому, що відступлення права вимоги (продаж боргу) за своєю суттю дуже близьке до фінансового посередництва.
Пп. 6 п. 291.5.1 ПКУ прямо забороняє платникам єдиного податку І-ІІІ груп здійснювати діяльність у сфері фінансового посередництва.
Згідно з Національним класифікатором видів економічної діяльності (КВЕД ДК 009:2010), діяльність, пов'язана з операціями з боргами, зокрема факторинг (який є різновидом цесії), належить до класу 64.99 «Надання інших фінансових послуг (крім страхування та пенсійного забезпечення), н.в.і.у.». Цей клас входить до секції «K» – «Фінансова та страхова діяльність».
Податкові органи дотримуються фіскальної позиції і розглядають суть операції, а не лише наявність КВЕД. Як свідчить їхня позиція щодо надання поворотної фінансової допомоги, вони вважають це фінансовою послугою, забороненою для «єдинників», навіть якщо це разова операція (документ 26). Аналогічний підхід, найімовірніше, буде застосовано і до договору цесії.
Також, виникає ризик негрошової форми розрахунку: коли ви укладаєте договір цесії, ваш первісний договір на надання охоронних послуг закривається не грошима від клієнта, а саме фактом відступлення права вимоги. Тобто відбувається заміна грошового зобов'язання іншим видом розрахунку, що є негрошовою формою. Податківці вбачають у цьому порушення.
Тому, тільки у разі, якщо буде отримано індивідуальну ІПК, можна рекомендувати застосовувати такий варіант. Але, часу для отримання ІПК залишилося небагато, і тому скоріш всього, такий підхід буде нежиттєздатним.
Варіант 2. Є ще один варіант, який, хоч і буде пов’язаний з деякими податковими втратами та обтяжливий з погляду кількості необхідних дій, але все ж дозволить зберегти спрощену систему на 2026 рік, якщо це є основною метою, і не втратити весь дохід.
Він полягає у тому, щоб припинити діяльність як ФОП наприкінці 2025 року (через Дію або державного реєстратора) та отримати борг у 2026 році вже як фізична особа, сплативши 18% ПДФО та 5% військового збору. Це дозволить уникнути порушення умов перебування на єдиному податку і зберегти можливість знову зареєструватися як ФОП у майбутньому.
Дії в цьому варіанті:
Оскільки на момент отримання коштів ви вже не є ФОП, цей дохід вважається доходом фізичної особи.
Оподаткування
Цей дохід є «іншим доходом» фізичної особи, який підлягає оподаткуванню за ставкою 18% ПДФО та 5% військового збору (п. 164.2.20, пп. 1.2 п. 16-1 підрозділу 10 розділу XX ПКУ).
Загальне податкове навантаження складе 23% від суми.
ЄСВ з цього доходу не сплачується.
Податки має утримати сам клієнт-боржник, який є податковим агентом (якщо боржник – суб’єкт господарювання). Якщо ж боржником є фізособа, то вам потрібно буде подати декларацію про майновий стан та доходи за 2026 рік до 02.05.2027 та до 1 серпня 2027 року сплатити податки з цих сум. Доцільно повідомити контрагента про тимчасову зміну статусу, щоб він виконав обов’язки податкового агента.
Ознака доходу, виплаченого вам, в його звітності буде 127. Так, при цьому буде втрачено частину доходу, в саме 23%, але, після остаточного розрахунку з боржником, можна знову відкрити ФОП на єдиному податку, і якщо це 3 група – то спрощена система може бути з дати державної реєстрації.
Цей підхід є хоч і обтяжливим фінансово та з погляду адміністрування, але є безпечним та легальним. Так, ви втратите на податках, але збережете контроль над ситуацією, уникнете порушень і зможете швидко відновити діяльність ФОП на єдиному податку для інших КВЕД. Це ціна за збереження вашого основного бізнесу на спрощеній системі.
На жаль, «красивого» виходу, де ФОП і кошти отримає з мінімальними податками, і на єдиному податку залишиться без жодних дій, на жаль, не існує через специфіку касового методу обліку доходів ФОП.
Джерело: 7еmina
Читайте більше:
Охоронники: нюанси режиму роботи
Служба охорони з праці: як створити на підприємстві
Податкові, акцизні та інші новації: що змінює Закон №4689
Держбюджет-2026 прийнято! Нові розміри зарплатних показників
Охоронна діяльність на ЄП заборонена з 01.01.2026: що зробити до кінця 2025
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

Верховний Суд роз’яснив, як діяти роботодавцю, якщо строковий трудовий договір працівника закінчується під час його тимчасової непрацездатності. Сам факт перебування на лікарняному не змінює строковий характер договору та не скасовує підставу для його припинення у зв’язку із закінченням строку. Водночас гарантія щодо заборони звільнення під час лікарняного впливає на дату припинення трудових відносин. У такому випадку дату звільнення необхідно перенести на перший день після закінчення періоду непрацездатності, при цьому поновлення на роботі не вимагається
ФОП позбавили єдиного податку «заднім числом»? Таке справді може статися. На практиці ФОП доволі часто стикаються з неприємною ситуацією, коли податкова анулює реєстрацію платника єдиного податку «заднім числом». І перше питання, яке виникає у ФОП: чому так відбулось? Чи законні дії ДПС? І головне- які наслідки такого анулювання? У цьому матеріалі розглянемо основні причини, через які ФОП втрачають право на єдиний податок та розберемось, як цього не допустити
Уряд оновив Ліцензійні умови роботи аптек, передбачивши низку спрощень для відкриття та функціонування аптечних закладів. Зміни стосуються перевірок перед отриманням або розширенням ліцензії, формування асортименту, використання аптечних приміщень та організації роботи персоналу. Зокрема, на період воєнного стану та три місяці після його припинення відповідність аптеки вимогам пропонується підтверджувати за документами без обов’язкової виїзної перевірки. Також розширюються можливості тимчасового залучення фахівців і заміщення працівників
Біологічний батько загиблого військовослужбовця формально належить до осіб, які можуть отримати частку одноразової грошової допомоги, навіть якщо за життя сина не утримував його та не брав участі у вихованні. Водночас закон передбачає можливість відмови у виплаті особі, яка ухилялася від обов’язку щодо утримання загиблого. Для цього недостатньо лише встановити такі обставини під час розгляду питання про виплату – факт ухилення має бути підтверджений судовим рішенням, що набрало законної сили
Податкова може телефонувати платникам, однак сам телефонний дзвінок не замінює передбачених законом письмових процедур. Якщо від платника хочуть пояснень, документів або запрошують на зустріч, важливо розуміти, на якій правовій підставі це відбувається та чи оформлено відповідний запит або інші документи. Водночас дзвінок із нагадуванням про податковий борг чи неподану звітність може бути корисним приводом перевірити інформацію в Електронному кабінеті
Смерть засновника та єдиного директора або бухгалтера юридичної особи не означає автоматичного припинення обов’язку щодо подання звітності. Відповідальна за це особа залежить від того, чи є спадкоємці та чи укладено договір на управління спадщиною. Якщо спадкоємці не заявили про свої права, а спадщина згодом визнається відумерлою, відповідальність за своєчасне подання звітності переходить до відповідної територіальної громади
Відсутність з вини платника реєстрації акцизного складу в СЕАРП та СЕ може мати як фінансові, так і адміністративні наслідки. За таке порушення передбачено штраф у розмірі 1 млн грн, а за повторне протягом року – 2 млн грн. Крім того, посадові особи можуть притягуватися до адміністративної відповідальності зі значним штрафом та конфіскацією пального, спирту етилового, обладнання й інших активів, пов’язаних із правопорушенням
Операції з надання благодійної допомоги в Україні можуть бути звільнені від оподаткування ПДВ, однак це не скасовує обов’язку оформлення податкової накладної. Податкова служба наголошує: навіть при безоплатному постачанні товарів благодійним організаціям платник ПДВ повинен скласти та зареєструвати накладну в ЄРПН із відповідними спеціальними позначками. Для таких операцій застосовується окремий код ставки та код податкової пільги. Також існують особливості заповнення накладної, якщо отримувач благодійної допомоги не зареєстрований платником ПДВ
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Підприємство має на балансі декілька службових авто, в умовах довгих повітряних тривог заправитися дуже складно. Чи можемо ми заправити каністри, щоб був запас, наприклад, 150–200л пального, при цьому не порушити законодавство (можливо зробити наказ по підприємству)?
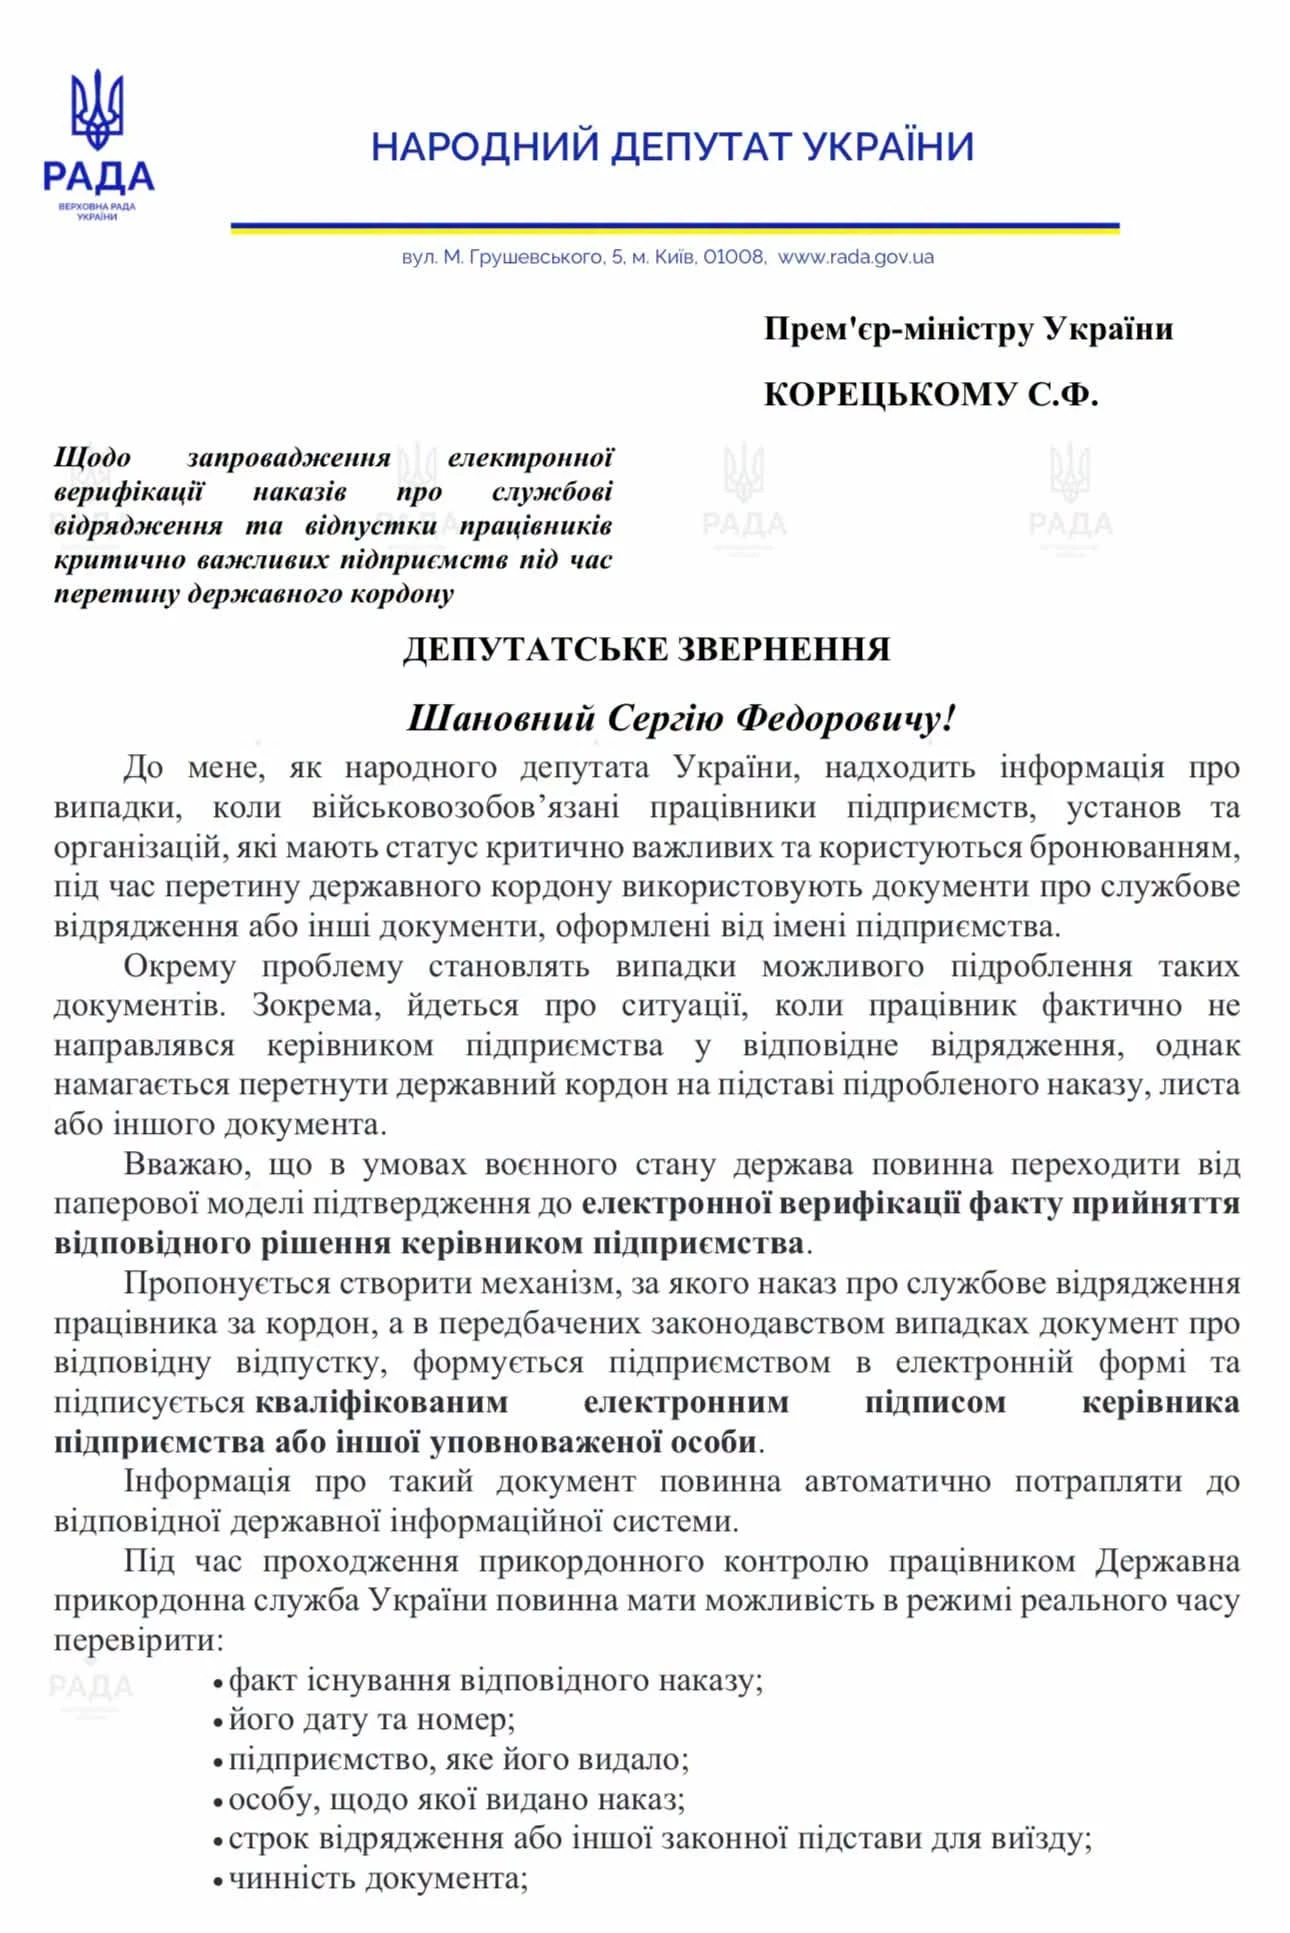
В Україні пропонують перевести перевірку документів для перетину кордону працівниками, які мають відповідне право, у цифровий формат. Народний депутат Олександр Федієнко запропонував запровадити електронну верифікацію наказів про відрядження, відпустки та документів працівників критично важливих підприємств, щоб прикордонники могли перевіряти їхню чинність у державній системі. Ініціатива передбачає використання КЕП, унікального ідентифікатора або QR-коду, а також можливість оперативного скасування наказу. Питання доручено опрацювати Мінцифри, ДПСУ, Міноборони та іншим органам
Мінфін затвердив нову форму Звіту про внесок на підтримку працевлаштування осіб з інвалідністю – і одразу виникло чимало запитань щодо того, хто саме зобов'язаний його подавати. Норма поширюється на всіх роботодавців, але нюансів чимало. У статті – чіткі відповіді для різних категорій: малих підприємств, ФОПів, резидентів Дія Сіті, філій та інших