🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Зміни у законодавстві
24.12.2025
Старт податкових змін з 1 січня 2026 року: Закон №4698
Податкові правила на 2026 рік для бізнесу та громадян суттєво змінив Закон України від 03.12.2025 №4698, який вже підписаний Президентом. Цей Закон набирає чинності з дня, наступного за днем його опублікування. Ним внесено низку відчутних змін до Податкового кодексу та суміжних законів. Далі розглянемо ключові положення Закону №4698 та їх практичні наслідки для бізнесу
- Банки: 50% податку на прибуток і заборона на збитки
- Заборона охоронної діяльності на єдиному податку з 2026 року
- Клуб білого бізнесу: більше гнучкості, але з новими «фільтрами»
- Електромобілі, генератори та воєнні поставки: ключові ПДВ-оновлення
- Вставка 5 Воєнна ПДВ-пільга: без компенсації податкового кредиту
- Е-Акциз: запуск відкладено до 1 листопада 2026 року
- Алкогольні назви, онлайн-торгівля та реєстри: ключові зміни з 2026 року
Закон України від 03.12.2025 №4698-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення термінів введення в дію електронних систем обігу підакцизних товарів» (далі – Закон №4698) вносить точкові, але важливі зміни в різні норми Податкового Кодексу України (далі – ПКУ). Продовження ПДВ-пільг для оборонної сфери та енергетики, водночас їх скасування для електромобілів, перенесення старту електронного акцизу, підвищення податкового навантаження на банки й виключення охоронної діяльності з переліку видів діяльності, дозволених для платників єдиного податку, зміни для членів Клубу білого бізнесу – саме з такими, відносно помірними, але структурними новаціями країна входить у 2026 рік.
Банки: 50% податку на прибуток і заборона на збитки
Отже, 2026 рік стане для банківського сектору переломним з погляду оподаткування прибутку. Закон №4698 суттєво переглянув податкові правила для банків, заклавши в ПКУ тимчасово жорсткіші умови.
В новому пункті 73 підрозділу 4 розд. ХХ ПКУ міститься головна зміна – різке збільшення базової ставки податку на прибуток для банків. Із 2026 року вона зростає з 25 % до 50 %. Фактично держава запроваджує для банків окремий, підвищений режим оподаткування, який істотно відрізняється від загального корпоративного підходу.
Вона застосовуватиметься не лише до поточного фінрезультату за підсумками звітних періодів 2026 року, а й при виплаті дивідендів – через авансовий внесок із податку на прибуток.
Крім того, банкам заборонено у 2026 році зменшувати фінрезультат на збитки минулих років. У 2026 році банки не матимуть права зменшувати фінансовий результат до оподаткування на накопичені раніше збитки, незалежно від їх розміру та періоду виникнення. Ця заборона поширюється на всі банки без винятку, у тому числі на великих платників податків. Від’ємне значення об’єкта оподаткування, яке не дозволено врахувати у 2026 році, не анулюється. Воно зберігається і може бути використане для зменшення фінансового результату до оподаткування починаючи з 1 січня 2027 року.
Фактично йдеться не про списання збитків, а про їх тимчасове «заморожування» на один податковий рік. Це відкриває простір для податкового планування на середньострокову перспективу, але водночас ускладнює фінансові прогнози саме на 2026 рік.
Заборона охоронної діяльності на єдиному податку з 2026 року
З 1 січня 2026 року охоронну діяльність офіційно включено до переліку заборонених для платників єдиного податку. Відповідні зміни до пп. 291.5.1 ПКУ поширюються і на ФОП, і на юросіб груп 1–3.
Під охоронною діяльністю розуміють ліцензовані послуги з охорони майна та громадян (зокрема КВЕДи 80.10 і 80.20 – у частині охорони). Для тих, хто лише планував перейти на ЄП з 2026 року, наслідок однозначний: за наявності «охоронних» КВЕДів у заяві податкова відмовить у реєстрації.
Для чинних єдинників ключовим є фактичне здійснення охоронної діяльності. Сам запис КВЕДу без реальних операцій формально не має призводити до втрати статусу, однак за наявності таких КВЕДів у Реєстрі платників ЄП доцільно виключити їх з 01.01.2026, щоб мінімізувати ризики. Важливий практичний момент: оплату за охоронні послуги, надані у 2025 році, краще отримати до кінця року – надходження у 2026-му можуть визнати доходом від забороненої діяльності.
Ігнорування заборони загрожує примусовим переходом на загальну систему та анулюванням статусу платника ЄП, у тому числі за результатами перевірки або на підставі будь-якої інформації податкових органів.
Найбезпечніший варіант для тих, хто планує й надалі займатися охоронною діяльністю, – добровільно відмовитися від спрощеної системи з 1 січня 2026 року, подавши заяву наприкінці грудня 2025-го. Після переходу можливий обов’язок реєстрації платником ПДВ та застосування перехідних податкових правил: для юросіб – з податку на прибуток, для ФОП – оподаткування доходів уже за правилами загальної системи.
Клуб білого бізнесу: більше гнучкості, але з новими «фільтрами»
У 2026 році варто також готуватися до змін юрособам та ФОП, включеним до Переліку платників податків з високим рівнем добровільного дотримання податкового законодавства.
З 1 січня 2026 року Законом №4698 вносяться суттєві зміни до критеріїв, вказаних у пп. 69.41.2 ПКУ, зокрема щодо порядку розрахунку показників:
- для юридичних осіб, які претендують на членство, посилено вимоги з податку на прибуток. Відтепер недостатньо лише сплачувати податок на рівні не нижче середнього по галузі за останні чотири квартали. Обов’язковою умовою стає наявність позитивного об’єкта оподаткування за останній звітний період.
Це означає, що навіть якщо підприємство стабільно сплачувало податок у попередніх кварталах, але завершило останній квартал зі збитком, воно автоматично не виконає одну з ключових вимог для потрапляння до Клубу. Таким чином, акцент зміщується з «середньої картини» на фінансовий результат саме останнього періоду.
- вимогу до середньої заробітної плати також уточнено. Тепер показник за останні 12 місяців має не лише перевищувати середню зарплату у відповідній галузі та регіоні з коефіцієнтом 1,1, а й бути не меншим за одну мінімальну зарплату, встановлену на 1 січня звітного року. Для юридичних осіб ця умова, як і раніше, застосовується за наявності не менше п’яти працівників у середньомісячному вимірі.
Одне з найбільш очікуваних послаблень стосується порушень із неподання звітності та повідомлень. Якщо раніше будь-який такий факт протягом 12 місяців автоматично перекривав шлях до Клубу, то з 2026 року підхід змінюється. Тепер критерієм буде сума штрафів за останні три послідовні календарні місяці. Якщо вона не перевищує одного розміру мінімальної зарплати станом на 1 січня відповідного року та штрафи сплачені (крім тих, що оскаржуються), доступ до Клубу не втрачається. Це важливий сигнал для бізнесу: дрібні технічні помилки більше не прирівнюються до системних порушень.
Водночас з’являється нова вимога, якої раніше в ПКУ не було, – повна «чистота» інформації про кінцевих бенефіціарів. У ЄДР на дату формування переліку членів Клубу має бути зазначений кінцевий бенефіціар без відміток про можливу недостовірність даних або ж має бути обґрунтовано вказана причина його відсутності. Фактично це означає, що формальні проблеми з бенефіціарною інформацією з 2026 року можуть коштувати бізнесу статусу «білого».
Закон також удосконалив порядок виключення з Клубу у «чутливих» ситуаціях, пов’язаних із бенефіціарами. Йдеться про випадки застосування санкцій, наявність громадянства держави-агресора або проживання на її території. Якщо раніше виключення відбувалося фактично в день виявлення такого факту, то тепер податківцям відведено до трьох робочих днів. Формально це невелика зміна, але вона додає мінімальну процесуальну передбачуваність.
З 2026 року чітко визначено, як саме податківці ідентифікуватимуть галузь претендента: за основним КВЕДом на рівні класу. Усі показники для оцінки братимуться виключно з податкової звітності, граничний строк подання якої настав на дату формування квартального переліку членів Клубу.
Крім того, врегульовано «екзотичні» ситуації, коли в певній галузі фактично працює лише один суб’єкт. У такому разі замість орієнтиру на середньогалузеву зарплату в регіоні (з коефіцієнтом 1,1) застосовуватиметься простіший і жорсткіший критерій – двократний розмір мінімальної зарплати станом на 1 січня року.
Окрему увагу законодавець приділив перевіркам. Формально привілей щодо нерозпочатих перевірок для членів Клубу зберігається, але тепер він діє лише з дня, наступного за днем офіційного оприлюднення переліку членів. Якщо до цієї дати платнику вже вручено або направлено наказ на перевірку, навіть статус члена Клубу не зупинить контрольні заходи.
Електромобілі, генератори та воєнні поставки: ключові ПДВ-оновлення
Закон №4698 приніс одразу кілька важливих коригувань у сфері податку на додану вартість. Частина змін має радше технічний характер, інші ж безпосередньо впливають на податкове навантаження бізнесу у 2026 році та надалі. Йдеться про скасування «електромобільної» пільги, продовження дії окремих тимчасових звільнень від ПДВ та суттєве пом’якшення правил щодо компенсації податкового кредиту при воєнних постачаннях.
Законом №4698 з ПКУ виключено п. 64 підрозд. 2 розд. ХХ ПКУ, який звільняв від ПДВ операції з імпорту та постачання електромобілів до 01.01.2026. Формально ця пільга й так мала припинити дію з початку 2026 року, тож вилучення норми виглядає радше «косметичним». Фактично ж із 1 січня 2026 року електромобілі остаточно втрачають ПДВ-преференції, і всі подальші операції з ними оподатковуватимуться у загальному порядку.
Для платників податків це означає підвищення вартості імпорту та реалізації електрокарів і потребу уважно пропрацювати перехідні операції наприкінці 2025 року. Особливої уваги потребують аванси, дати митного оформлення та момент першої події.
Водночас Закон №4698 продовжив дію низки пільг, які мали завершитися 01.01.2026. Найбільш значущою є так звана «генераторна» ПДВ-пільга, строк якої подовжено одразу на три роки – до 01.01.2029.
Йдеться про звільнення від ПДВ операцій з імпорту генераторів, електростанцій, трансформаторів, акумуляторів та комплектуючих до них за кодами УКТ ЗЕД, визначеними у п. 9-36 розд. XXI Митного кодексу України (далі – МКУ). Пільга поширюється також на міжнародні поштові та експрес-відправлення. Крім того, продовжено звільнення від імпортного ПДВ товарів, що ввозяться в межах угод, які фінансуються Секретаріатом енергетичного співробітництва. Перелік таких товарів затверджено постановою Кабміну від 15.07.2025 №860.
При цьому правила застосування пільги залишилися незмінними – змінено лише строки її дії. Водночас слід звернути увагу, що аналогічні митні послаблення поки не були продовжені, що створює певний дисбаланс між ПДВ та митним оподаткуванням.
Ще одна важлива зміна – продовження до 01.01.2027 звільнення від ПДВ імпорту військового обладнання. Йдеться про безпілотники, тепловізори, прилади нічного бачення, далекоміри, портативні радіостанції та інші товари, визначені у пункті 9-24 розділу XXI МКУ.
Це рішення дозволяє зберегти податкові стимули для постачання критично важливого обладнання в умовах воєнного стану, хоча питання симетричного звільнення від мита законодавець поки залишив відкритим.
Вставка 5 Воєнна ПДВ-пільга: без компенсації податкового кредиту
Найбільш практично відчутна новація Закону №4698 стосується застосування п. 32 підрозд. 2 розд. ХХ ПКУ. Раніше звільнення від нарахування компенсуючих податкових зобов’язань за п. 198.5 ПКУ та розподільчих зобов’язань за ст. 199 ПКУ діяло лише у разі постачання товарів оборонного призначення в межах державних контрактів з оборонних закупівель. За відсутності такого договору постачальники були змушені компенсувати «вхідний» ПДВ.
Тепер цю прив’язку до держконтрактів прибрано. Це означає, що компенсувати податковий кредит не потрібно буде за всіма пільговими поставками товарів оборонного призначення, перелічених у пп. 4 та 5 п. 32 підрозд. 2 розд. ХХ ПКУ, незалежно від того, чи укладено державний контракт. Норма почне діяти з дня, наступного за днем опублікування Закону №4698, і значно зменшить податкове навантаження на постачальників військової продукції.
Е-Акциз: запуск відкладено до 1 листопада 2026 року
Закон №4698 офіційно переніс старт електронної системи обігу підакцизних товарів із 1 січня на 1 листопада 2026 року, узгодивши строки в ПКУ, Законах України від 29.06.2023 №3173-IX «Про внесення змін до Податкового кодексу України та інших законів України у зв’язку із запровадженням електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» і від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі – Заон №3817). Для бізнесу це означає ще майже рік роботи за «паперовими» правилами, але з чіткішим графіком переходу.
Обіг паперових акцизних марок продовжено до 1 травня 2028 року, зокрема й для товарів, вироблених або імпортованих до 1 листопада 2026 року. До цієї ж дати дозволено продаж без зазначення ID електронної марки в РРО/ПРРО – достатньо штрихкоду паперової марки. Повернення невикористаних паперових марок і можливість відшкодування акцизу перенесено на 1 листопада 2026 року.
Усі «е-акцизні» штрафи, нові підстави для анулювання ліцензій і обов’язкові електронні марки запрацюють з 1 листопада 2026 року. До цього часу система працюватиме в тестовому режимі, а повноцінний запуск заплановано після завершення етапу реєстрації користувачів у жовтні 2026 року.
Алкогольні назви, онлайн-торгівля та реєстри: ключові зміни з 2026 року
З 1 січня 2026 року українські виробники більше не зможуть використовувати «європейські» географічні назви алкоголю.
Втратять силу норми Закону №3817, пов’язані із назвою «коньяк». Отже, Закон №4698 підтвердив завершення перехідного періоду: «коньяк» офіційно зникає з обігу, дозволено лише «бренді». Під забороною також «шампанське», «портвейн», «мадера», «херес», «кальвадос» та інші захищені в ЄС назви. Їх застосування у виробництві, продажу чи рекламі після 01.01.2026 буде порушенням законодавства. Це передбачено Угодою про асоціацію з ЄС, а також Законом України від 01.12.2022 №2800-IX «Про географічні зазначення спиртних напоїв».
Водночас обмеження для електронної торгівлі алкоголем, тютюном і РЕС відтермінували: спеціальні вимоги щодо онлайн-продажів запрацюють не з січня, а з 1 листопада 2026 року. Онлайн-продавці отримали додатковий час на адаптацію.
Крім того, під час воєнного стану розширено доступ до реєстрів: дозволено оприлюднювати інформацію з Єдиного реєстру ліцензіатів у частині суб’єктів, які мають ліцензії на роздрібну торгівлю пальним.
Читайте більше:
Клуб «білого бізнесу»: що зміниться з 1 січня 2026 року
Податкові, акцизні та інші новації: що змінює Закон №4698
Е-акциз з 1 листопада 2026 року: які зміни врахувати бухгалтеру
ПДВ
25.09.2026
Капремонт пошкодженого житла за бюджетні кошти у 2026 році: чи звільняються роботи від ПДВ
Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

ПДВ
25.09.2026
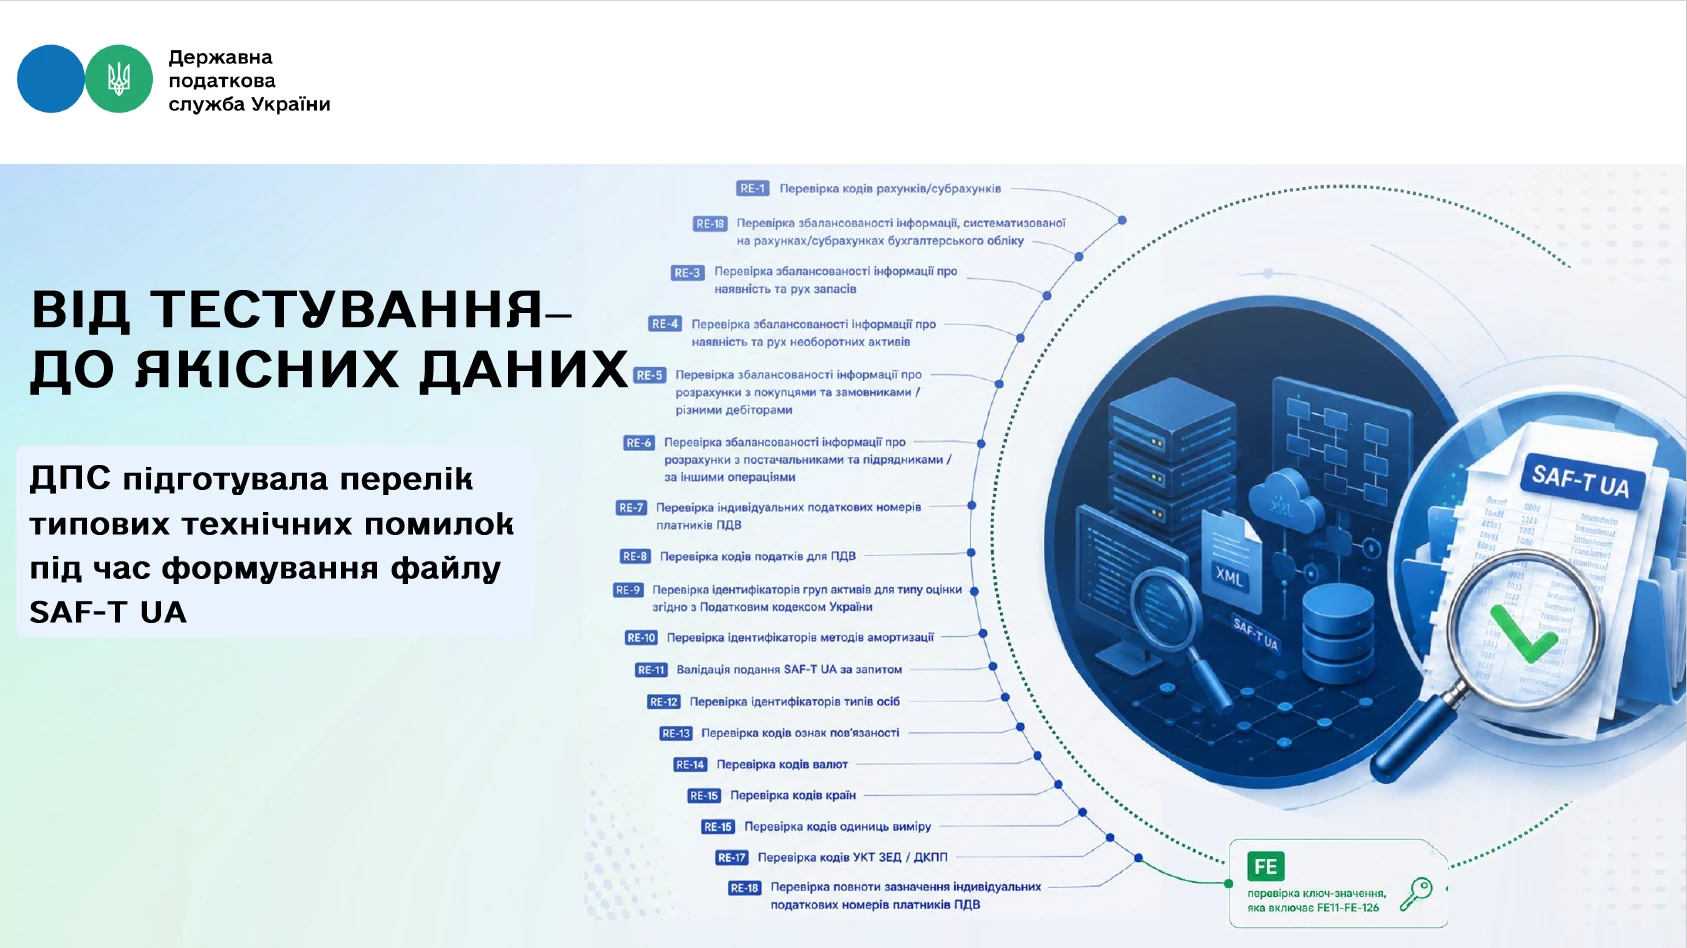
ДПС оприлюднила перелік типових технічних помилок у файлах SAF-T UA
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Військовий облік
25.09.2026
Перевірка військового обліку на підприємстві: хто може прийти та які штрафи
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
Особи з інвалідністю
25.09.2026
Не подали Звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада: який буде штраф
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Податкова та фінзвітність
25.09.2026
J0100130 – ідентифікатор для оновленої декларації з податку на прибуток:
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори

Акцизний податок
25.09.2026
Пальне втрачено: чи потрібно нараховувати акцизний податок та складати накладну
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Особи з інвалідністю
25.09.2026
Вихідний у день подання звіту про внесок на працевлаштування осіб з інвалідністю: чи переноситься
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
Календар бухгалтера
25.09.2026
30 вересня – останній день сплати податків за серпень 2026 року
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення, скорочення
25.09.2026
Звільнення за угодою сторін у 2026 році: які правила має врахувати працівник і роботодавець
Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
Перевірки, штрафи
25.09.2026
До 5950 грн штрафу: у ВРУ пропонують посилити відповідальність за порушення цінового законодавства
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
ПДВ
25.09.2026
Порядок та строки подання повідомлення про делегування філіям (структурним підрозділам) права складання ПН / РК
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Податкова та фінзвітність
25.09.2026
Не подали Розрахунок за попередній період: яку форму використовувати при поданні
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
Бронювання, критичність
25.09.2026
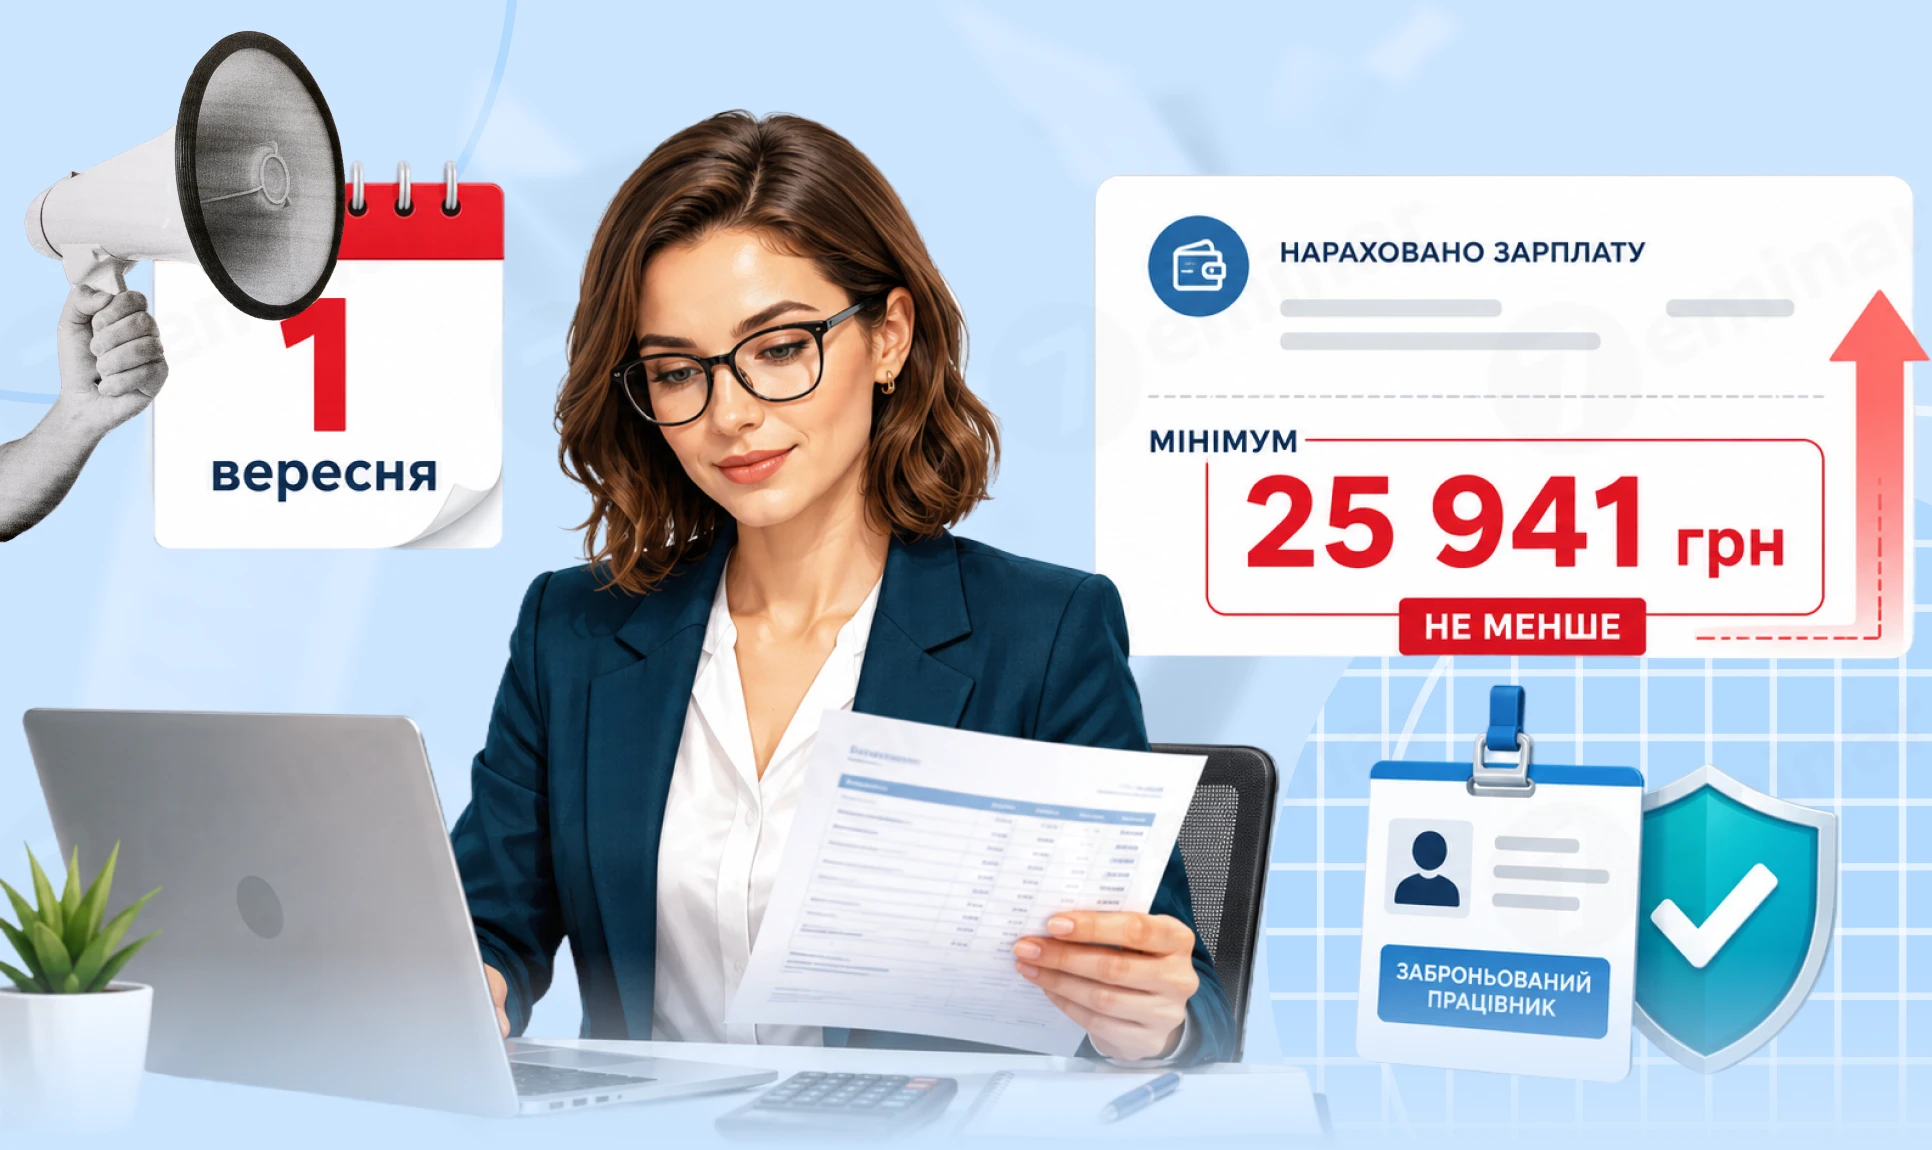
Зарплатні вимоги для бронювання та критичності з 1 вересня 2026 року: 25 941 грн
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Готівкові кошти, розрахунки
25.09.2026
Розбіжність у призначенні платежу та акті: чи є це порушенням спрощенки, – ІПК від ДПС
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ПДВ
25.09.2026
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Статистичні звіти
25.09.2026
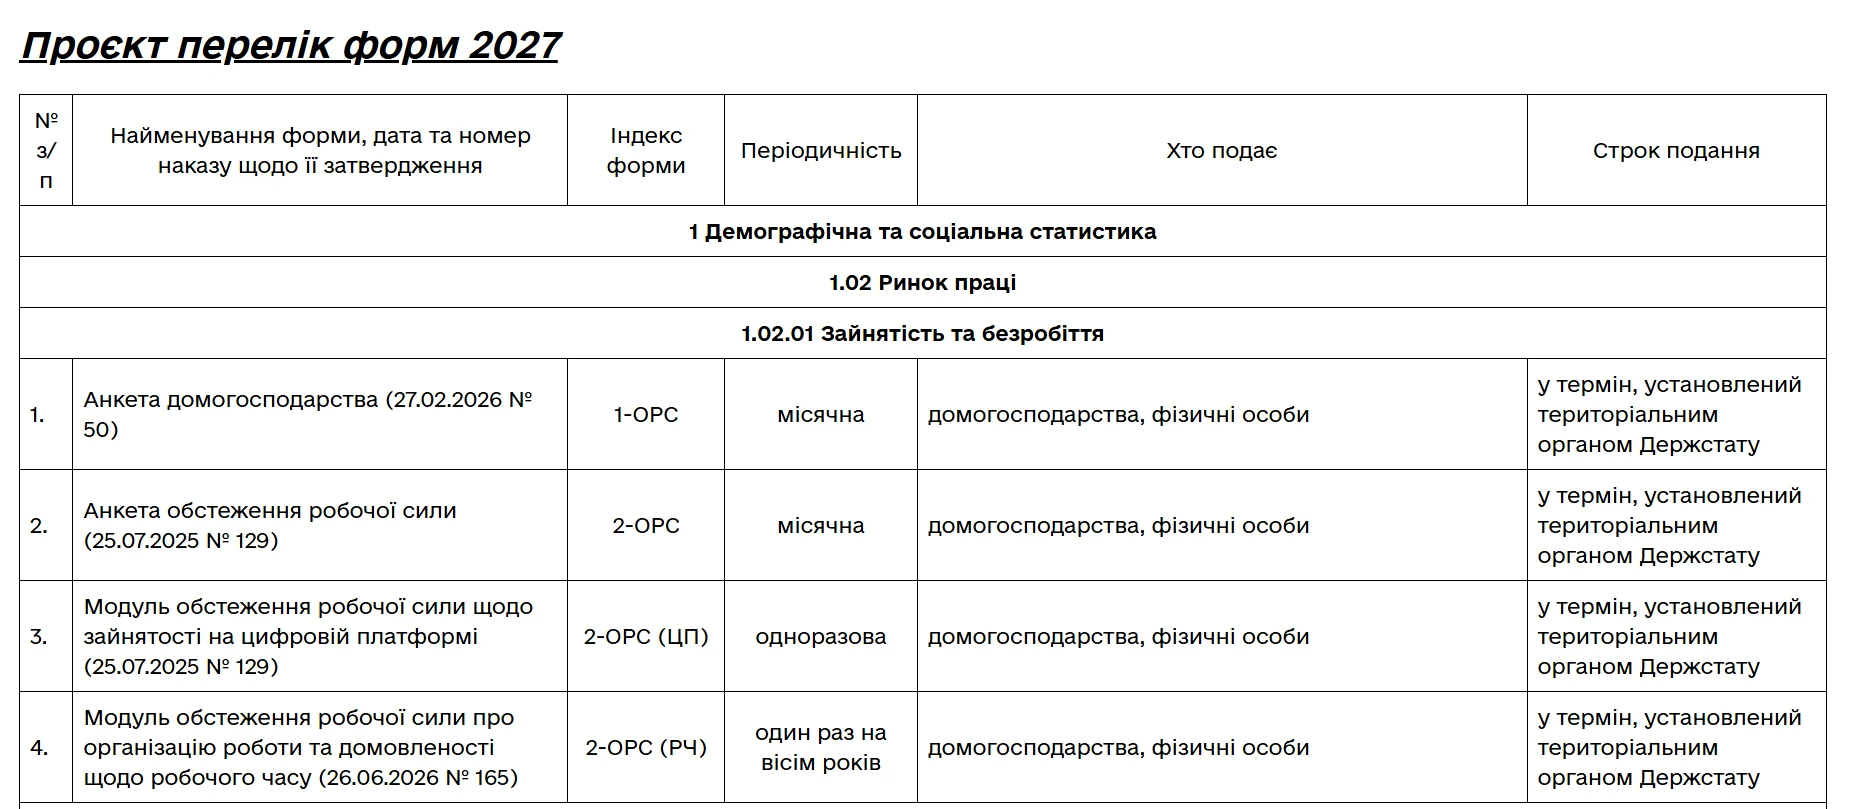
Статистична звітність-2027: Держстат оприлюднив проєкт форм
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування