
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
«Клуб білого бізнесу» у 2026 році працює за оновленими правилами: змінилися критерії включення до Переліку, порядок їх розрахунку та вимоги до платників. У статті розглянемо, хто може отримати статус платника з високим рівнем добровільного дотримання податкового законодавства, які нові умови необхідно виконати, які переваги він надає та як перевірити свою відповідність критеріям через Електронний кабінет
Впровадження концепції «Території високого рівня податкової довіри», яка у вітчизняному бізнес-середовищі отримала неформальну назву «Клуб білого бізнесу», у 2026 році вийшло на абсолютно новий рівень. Законодавча база, що регулює статус сумлінних платників податків, зазнала серйозного перезавантаження.
Спершу наприкінці 2025 року було прийнято резонансний Закон України від 03.12.2025 №4698-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення строків введення в дію Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» (далі – Закон №4698), який заклав системні зміни до Податкового кодексу України (далі – ПКУ). А вже навесні 2026 року Міністерство фінансів України своїми наказами від 24.03.2026 №168 «Про затвердження Змін до Порядку формування та оприлюднення Переліку платників податків з високим рівнем добровільного дотримання податкового законодавства» (далі – Наказ №168) та від 30.03.2026 №177 оперативно оновило Порядок формування та оприлюднення відповідного Переліку платників.
Ці зміни суттєво уточнили правила розрахунку податкового навантаження, вимоги до рівня заробітних плат та додали жорсткі індикатори прозорості структури власності.
«Клуб білого бізнесу» – це законодавчо закріплений реєстр платників податків (як юридичних осіб, так і фізичних осіб-підприємців), які демонструють високий рівень добровільного дотримання податкового законодавства. Правовий статус таких суб’єктів регулюється нормами пункту 69.41 підрозділу 10 розділу ХХ ПКУ.
Основна ідея проєкту полягає в реалізації принципу партнерства: держава зменшує фіскальний тиск, спрощує адміністрування та мінімізує кількість перевірок для тих, хто веде діяльність прозоро, сплачує податки на рівні або вище середнього по галузі та забезпечує гідну оплату праці своїм працівникам.
Включення до Переліку підтверджує особливий статус платника та відкриває доступ до низки відчутних привілеїв (комплаєнс-менеджери, прискорене бюджетне відшкодування ПДВ, мораторій на певні перевірки тощо).
З 1 січня 2026 року, а згодом і з квітня 2026 року (після набрання чинності Наказом №168), умови стали більш деталізованими. Тепер відповідність вимогам поділяється на дві великі групи: спільні вимоги (абсолютно для всіх) та спеціальні критерії (залежно від обраної системи оподаткування).
Спільні вимоги для всіх платників податків
Аби претендувати на членство у Клубі, кожен суб’єкт господарювання має одночасно відповідати таким базовим параметрам:
Спеціальні критерії за системами оподаткування
Окрім спільних вимог, платники мають відповідати специфічним фінансовим маркерам своєї групи. Наказом №168 було суттєво переглянуто формули розрахунку цих маркерів.
Юридичні особи на загальній системі оподаткування:
Мінфін ввів обов'язкову математичну умову для цієї формули:
РС(ППплатник) ≥ РС(ППгалузь), і одночасно: О(о) > 0, де:
О(о) (об'єкт оподаткування) = рядок 04 податкової декларації з податку на прибуток підприємств, за останній податковий (звітний) період, у гривнях.
При цьому задекларований об'єкт оподаткування (рядок 04 декларації з податку на прибуток) за останній звітний період має обов'язково бути більшим за нуль гривень.
Виняток: критерій не розраховується для платників, у яких обсяг експорту товарів становить 25% і більше від загального обсягу постачання.
Наказом №168 чітко визначено часові вікна для аналізу декларацій ПДВ на дату розрахунку:
Важливе доповнення 2026 року: ця величина за будь-яких умов не може бути меншою за розмір мінімальної заробітної плати на 1 січня звітного року. Крім того, середньомісячна чисельність працівників за цей період має становити не менше 5 осіб.
Резиденти Дія.Сіті:
Юридичні особи – платники єдиного податку 3 групи:
Юридичні особи – платники єдиного податку 4 групи (аграрії):
Фізичні особи – підприємці (ФОП):
Процес формування Переліку є повністю автоматизованим та цифровізованим. Порядок ведення цього Переліку затверджено наказом Мінфіну від 07.10.2024 №495. Він формується чотири рази на рік (щоквартально) – не пізніше останнього робочого дня березня, травня, серпня та листопада.
Як ДПС інформує платників?
Згідно з роз’ясненням ДПС, протягом 5 робочих днів після затвердження чергового Переліку ДПС надсилає платнику через Електронний кабінет офіційне повідомлення про його включення або виключення.
Навігація в Електронному кабінеті платника
За роз’ясненням в ЗІР, для моніторингу власного статусу в приватній частині Електронного кабінету передбачено спеціальне меню «Критерії добровільного дотримання законодавства». Воно складається з двох ключових блоків:
Членство в «Клубі білого бізнесу» – це не просто статус, а набір практичних інструментів, що полегшують життя фінансовій службі підприємства. Однак Закон №4698 вніс корективи у правила застосування цих пільг з 1 січня 2026 року.
1. Мораторій на перевірки та нові винятки
У 2026 році діє загальне правило: контролюючі органи не розпочинають планові та позапланові документальні й фактичні перевірки щодо платників податків, включених до Переліку, з дня, наступного за днем його оприлюднення.
Але зверніть увагу на важливі законодавчі застереження 2026 року:
2. Інші бонуси адміністрування
Для резидентів «Клубу» залишаються чинними такі привілеї:
Реформа «Клубу білого бізнесу» у 2026 році перетворила його з експериментальної ініціативи на дієвий, суворо регламентований та математично вивірений інструмент взаємодії бізнесу та держави. Запровадження нових критеріїв – від прозорості бенефіціарів у ЄДР до чіткого розрахунку штрафного ліміту в одну мінімальну зарплату та середньогалузевих формул прибутку – підняло планку для вступу.
Для бухгалтерів та фінансових директорів це означає необхідність щоквартального жорсткого внутрішнього аудиту показників заробітної плати та податкового навантаження. Проте преференції у вигляді відсутності раптових перевірок, закріпленого комплаєнс-менеджера та швидкого повернення ПДВ роблять цей статус максимально вигідним для кожного підприємства, яке прагне стабільного розвитку в Україні.
Читайте більше:
Клуб Білого Бізнесу: Гетманцев анонсував помʼякшення умов для підприємців
Критерії «Клубу білого бізнесу»: повний перелік
Нові правила для Клубу білого бізнесу: що змінилося з 03.04.2026
Елітний «Клуб білого бізнесу»: які переваги мають його учасники
Чи можна включити до посадової інструкції бухгалтера підготовку та перевірку договорів, коли це вважається частиною трудової функції, а коли потрібно оформлювати суміщення або сумісництво. Розбираємо вимоги до кваліфікації, порядок зміни обов’язків уже працюючого працівника та випадки, коли потрібна доплата
Якщо працівник працює на умовах неповного робочого часу, його зарплату нараховують пропорційно фактично відпрацьованому часу або залежно від виробітку. Як правильно розрахувати оплату, якщо скорочено тривалість робочого дня чи кількість робочих днів на тиждень, та які правила передбачає ст. 56 КЗпП – розглянемо далі
У листопаді 2026 року виповнюється 60 років? Щоб не втрачати час на оформлення пенсії, звернутися до Пенсійного фонду можна заздалегідь – не раніше ніж за місяць до досягнення пенсійного віку. Розповідаємо, який страховий стаж потрібен у 2026 році, коли подавати заяву та як оформити пенсію онлайн
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Сьогодні вранці, перебуваючи на лікарняному, померла працівниця. Які дії роботодавця? Як звільняти і кому виплачувати компенсацію за відпустку та гроші по лікарняному?
ДПС України надала роз’яснення ТОВ (платнику ПДВ / постачальнику) щодо обов'язку застосування реєстраторів розрахункових операцій (РРО/ПРРО) у випадках, коли покупці-юридичні особи розраховуються за товари через небанківські фінансові установи та платіжні сервіси, а кошти надходять на поточний рахунок постачальника у форматі IBAN (рахунок 2600). Податківці детально розібрали нюанси використання рахунків класу 2650 та критерії звільнення від РРО
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

З 1 січня 2027 року в Україні запрацюють нові правила оподаткування доходів через цифрові платформи. Фізичні особи зможуть продавати товари через зареєстровані платформи й отримувати до 2 000 євро на рік без оподаткування. Якщо дохід перевищить цей ліміт, платформа утримуватиме 10% ПДФО із суми перевищення. Важливо: ліміт рахуватимуть сукупно за всіма платформами, а на доходи від послуг, зокрема таксі, доставки та оренди житла, пільга не поширюється. Розбираємо, кого стосуються нові правила та як вони працюватимуть
Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Державна податкова служба інформує про завершення регламентних та технічних робіт з обслуговування деяких інформаційно-комунікаційних систем ДПС. Електронні сервіси та цифрові послуги працюють у штатному режимі. Якщо через технічні збої в Електронному кабінеті виникли проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
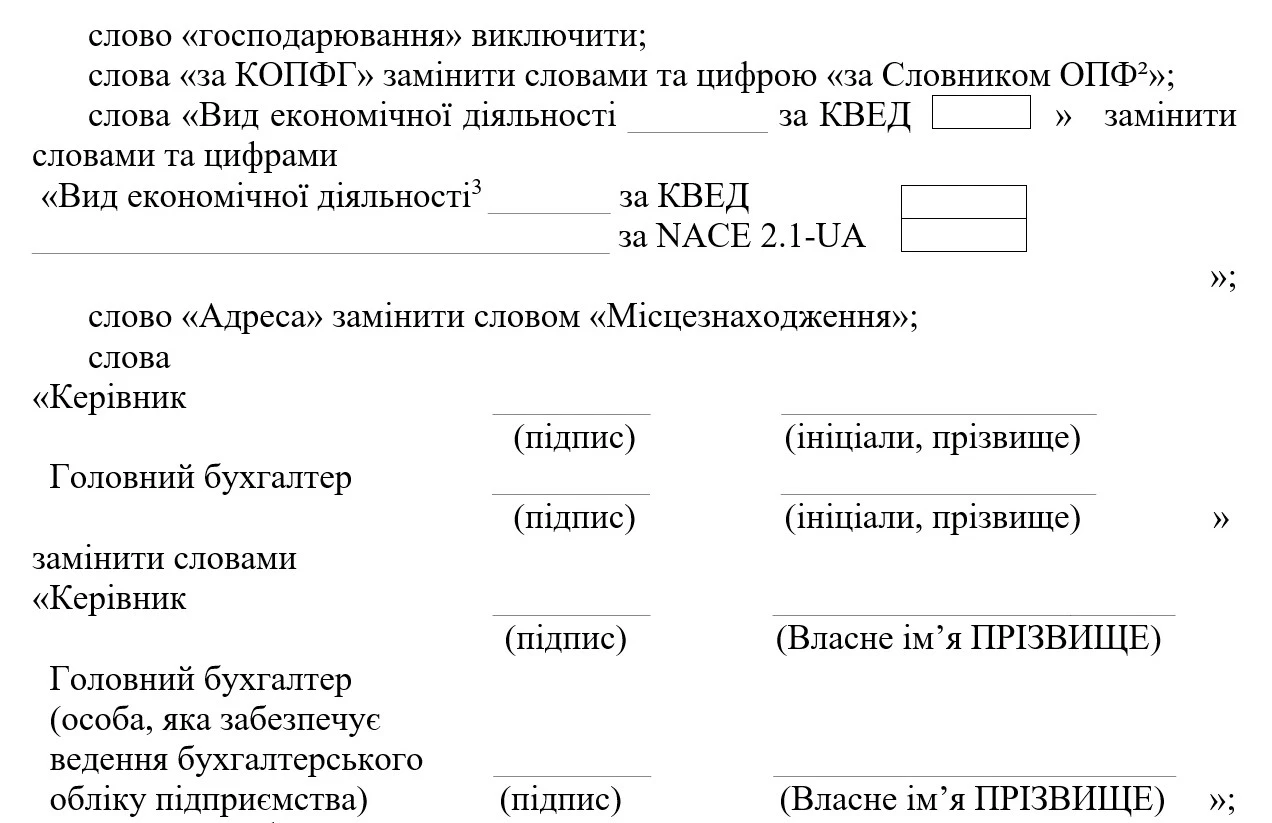
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП