




🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Воєнний стан значно підвищує рівень стресу на роботі, але це не легалізує психологічний тиск чи мобінг. Державна служба України з питань праці наголошує: будь-які форми приниження, ізоляції або цькування працівників є порушенням законодавства, а роботодавці зобов’язані забезпечувати безпечні умови праці та реагувати на скарги
Воєнний стан суттєво підвищує рівень стресу та психоемоційної напруги у суспільстві. Проте навіть у кризових умовах психологічне насильство на роботі є неприпустимим.
Зростання психоемоційної напруги на роботі
Під час війни працівники стикаються з:
Ці фактори можуть загострювати конфлікти в колективах, але не виправдовують приниження, тиск чи переслідування.
Недопустимість виправдання мобінгу кризовими умовами
Воєнний стан не скасовує трудових прав працівників і не легалізує мобінг.
Будь-які форми психологічного тиску – образи, ізоляція, систематичне приниження – є порушенням законодавства про працю, незалежно від зовнішніх обставин.
Роботодавець зобов’язаний:
Повага, підтримка та відповідальне управління – ключові умови збереження працездатності колективу в умовах воєнного стану.
Джерело: Держпраці
Нагадаємо, що з 1 жовтня 2025 року в Україні відновлюють перевірки Держпраці у випадках скарг на мобінг – приниження, психологічне чи економічне цькування на роботі (Закон України від 15.04.2025 №4352-IX «Про внесення зміни до частини першої статті 16 Закону України «Про організацію трудових відносин в умовах воєнного стану» щодо проведення перевірок з питань вчинення мобінгу (цькування)»).
Таким чином за заявою працівника Держпраці можуть провести позаплановий захід контролю.
Читайте більше:
Що робити, якщо ви стали жертвою мобінгу
Форми актів і приписів Держпраці зміняться: проєкт
Чи є вимога пояснень за запізнення мобінгом
Мобінг у сільраді: ВС скерував справу до адміністративної юрисдикції
Мобінг чи конструктивна критика: у чому різниця
Гледінг: чи може Держпраця здійснювати перевірки з цього питання
Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

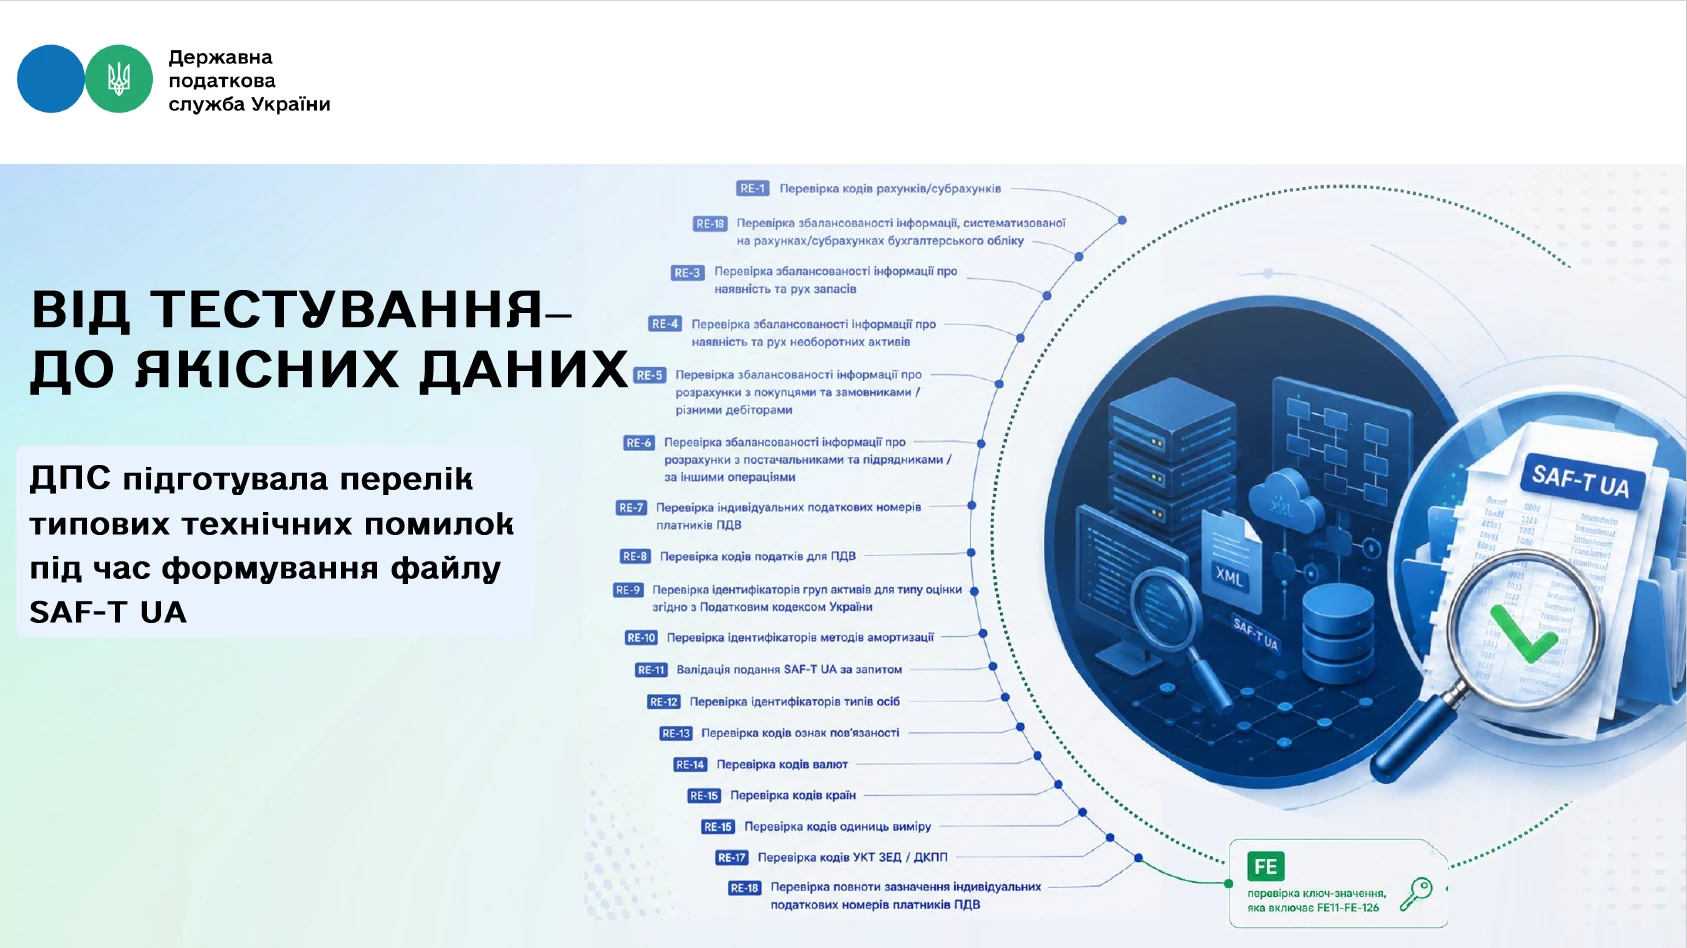
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення






