


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підприємство уклало угоду з банком на фінансовий лізинг автомобіля, це авто є у переліку Мінекономіки, техпаспорт на авто (власник банк). Чи зобов'язана юрособа сплачувати транспортний податок?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Ні, поки автомобіль не перебуває у її власності.
Власником транспортного засобу за даними свідоцтва про реєстрацію (техпаспорту) є банк (лізингодавець), і обов’язок зі сплати транспортного податку покладається саме на нього. Податковий кодекс України (далі – ПКУ) визначає платниками цього податку осіб, які мають зареєстровані в Україні власні легкові автомобілі (пп. 267.1.1 ПКУ).
Ключовою є саме реєстрація транспортного засобу, оскільки вона свідчить про наявність права власності, яке, відповідно до умов фінансового лізингу, залишається у лізингодавця до моменту повного виконання зобов’язань лізингоодержувачем (зокрема, сплати викупної вартості).
Отже, юридична особа, яка використовує авто на підставі договору фінансового лізингу, не є його власником у розумінні податкового законодавства і, відповідно, не несе обов’язку щодо сплати транспортного податку.
Нагадаємо, що об’єктами оподаткування у 2025 році є легкові автомобілі не старші 5 років із середньо ринковою вартістю понад 3 000 000 грн (375 розмірів мінімальної зарплати на 1 січня 2025 року) (пп. 267.2.1 ПКУ). Податок встановлюється у фіксованому розмірі 25 000 грн на рік за кожен автомобіль, який відповідає критеріям, і сплачується юридичними особами авансовими внесками щокварталу до 30 числа місяця, що настає за звітним кварталом (пп. 267.8.1 ПКУ).
Звертаємо увагу, у вересні 2025 року на офіційному сайті Мінекономіки оновлено перелік легкових автомобілів, які підлягають оподаткуванню транспортним податком у 2025 році (1362 моделі легкових автомобілів).
Джерело: 7еminar
Читайте більше:
Облік фінансової оренди (лізингу) в орендаря
Транспортний податок при фінансовому лізингу: хто є платником
Самозайнята особа – ФОП або фізособа, яка провадить незалежну професійну діяльність, – може делегувати іншій особі право підписувати податкову звітність в електронному вигляді. Для цього необхідно належним чином оформити представництво та повідомити контролюючий орган про підписувача, якому надано відповідні повноваження. Повідомлення подається в електронній формі за встановленою формою та містить інформацію про особу, якій делеговано право підпису. Для самозайнятих осіб використовується форма з ідентифікатором F13911хх
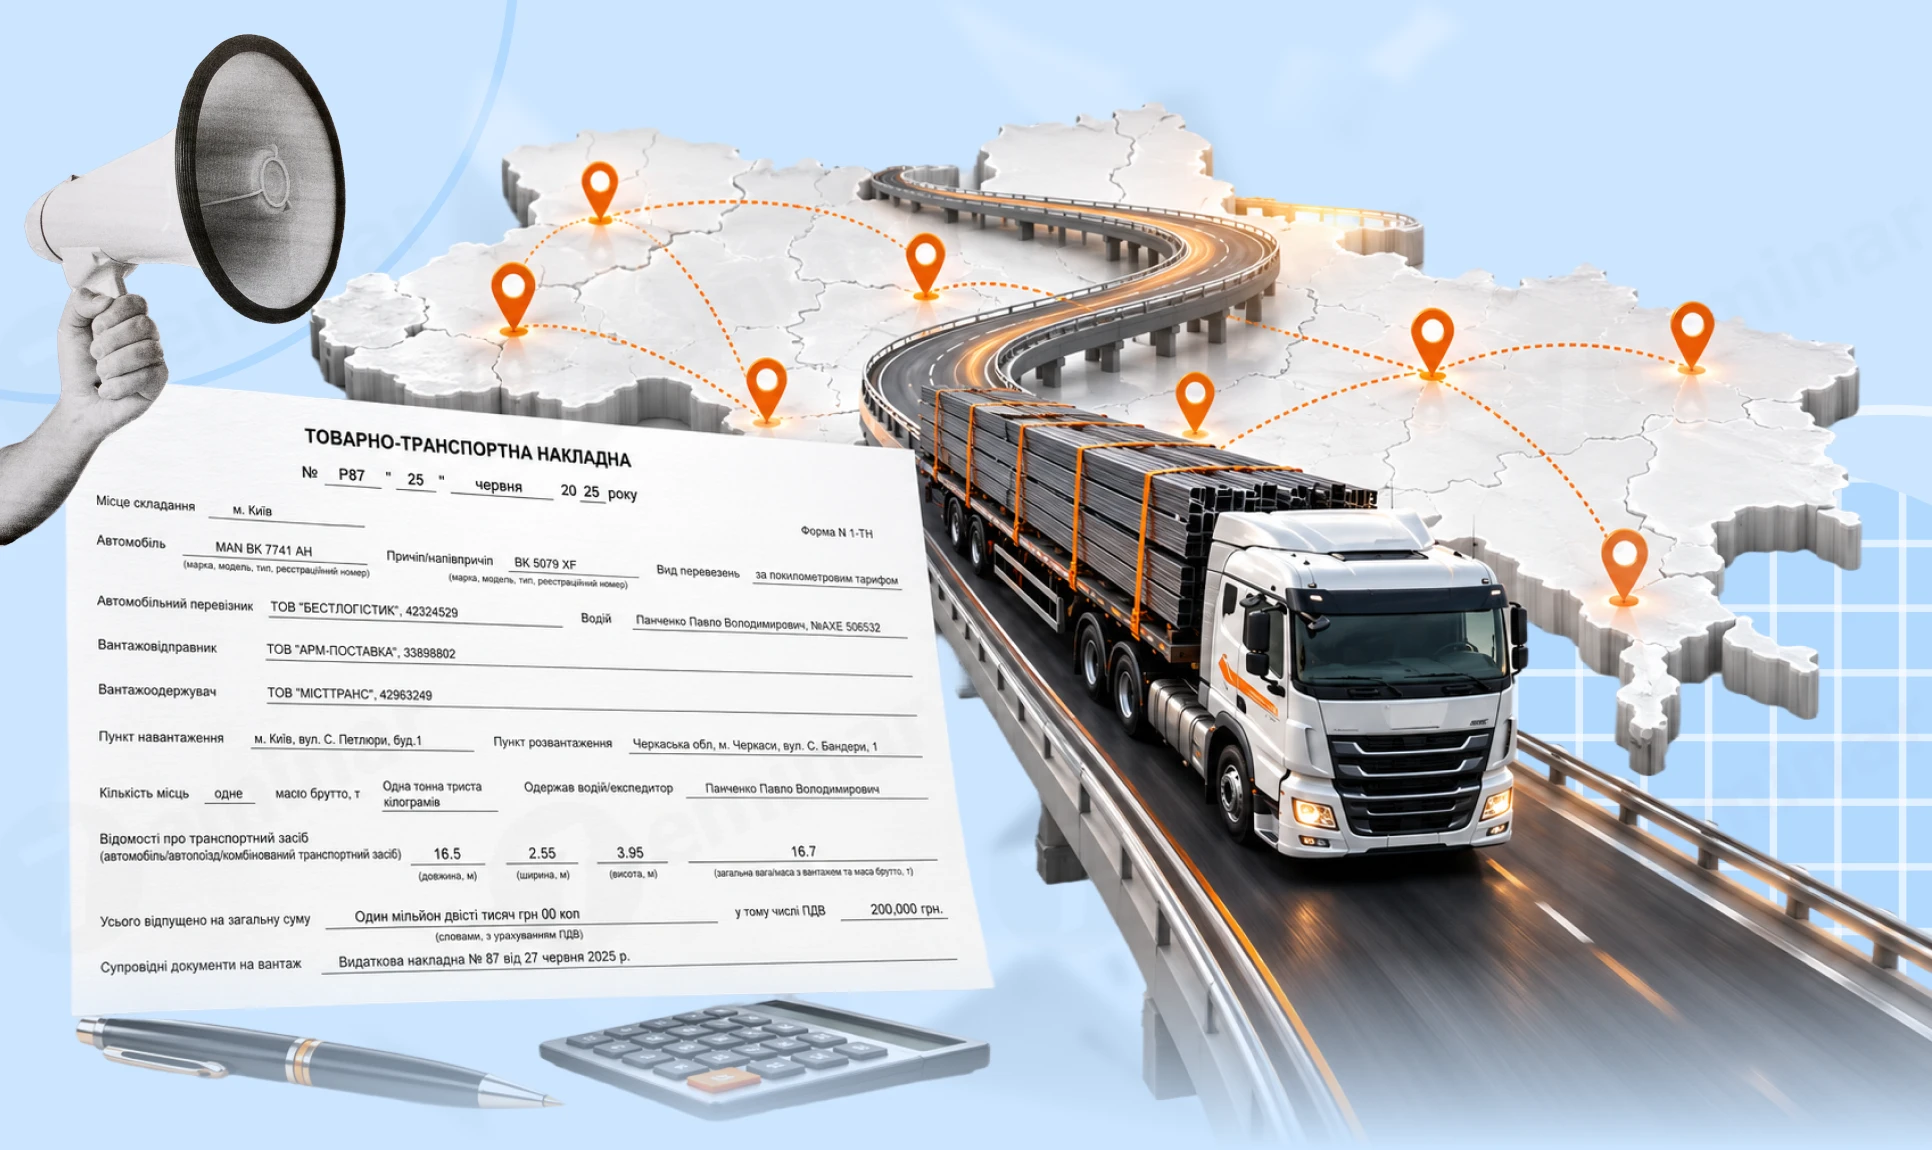
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Е-лікарняний формується автоматично в Електронному реєстрі листків непрацездатності на підставі медичного висновку та за умови ідентифікації пацієнта як застрахованої особи. Після створення медичного висновку працівник може отримати два СМС: перше – від Е-Health, друге – від Пенсійного фонду щодо сформованого е-лікарняного. Водночас повідомлення про відкриття лікарняного може не надійти через неактуальний номер телефону, відсутність даних про застраховану особу або помилки в облікових даних
Мобілізація підприємця – не причина автоматично перекреслювати договір, але й не чарівна кнопка «вибачте, нічого не зроблю». Розберемо, що відбувається із зобов’язаннями підприємця після призову, коли можна залучити іншу особу, як прописати форс-мажор, повідомлення та розірвання договору, що робити з авансом, результатом роботи, документами й доступами. Матеріал стане у пригоді замовникам і самим ФОПам, які хочуть домовитися про ризики ще до того, як вони перетворяться на спір
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року

Сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб. При цьому, така сума не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором
Чи можна перевести працівника за виробничою необхідністю, без його згоди, на таку ж саму посаду, але в інший структурний підрозділ, який знаходиться в іншому населеному пункті?
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
Помилки при заповненні ПДВ-звітності трапляються навіть у досвідчених бухгалтерів, зокрема, через складність його адміністрування та часті зміни законодавства. Важливо не лише виявити помилку, а й правильно її виправити, щоб уникнути штрафів, податкових ризиків і проблем з реєстрацією накладних чи бюджетним відшкодуванням. У цій статті ми детально розглянемо, як працює механізм виправлення помилок у декларації з ПДВ та її додатках. Окремо проаналізуємо строки подання уточнюючого розрахунку, обмеження воєнного часу та механізм відображення коригувань у реєстраційному ліміті, а також наведемо практичні приклади заповнення уточнюючого розрахунку
Національний банк розширив перелік валютних операцій, які можуть здійснюватися через платіжні рахунки небанківських надавачів платіжних послуг. Фізособи зможуть оплачувати товари та послуги за кордоном у межах 200 тис. грн в еквіваленті на календарний місяць, а також отримувати на гривневі рахунки перекази з-за кордону після конвертації. Нові можливості передбачені і для українського бізнесу – він зможе отримувати через ННПП кошти від фізосіб-нерезидентів за товари та послуги
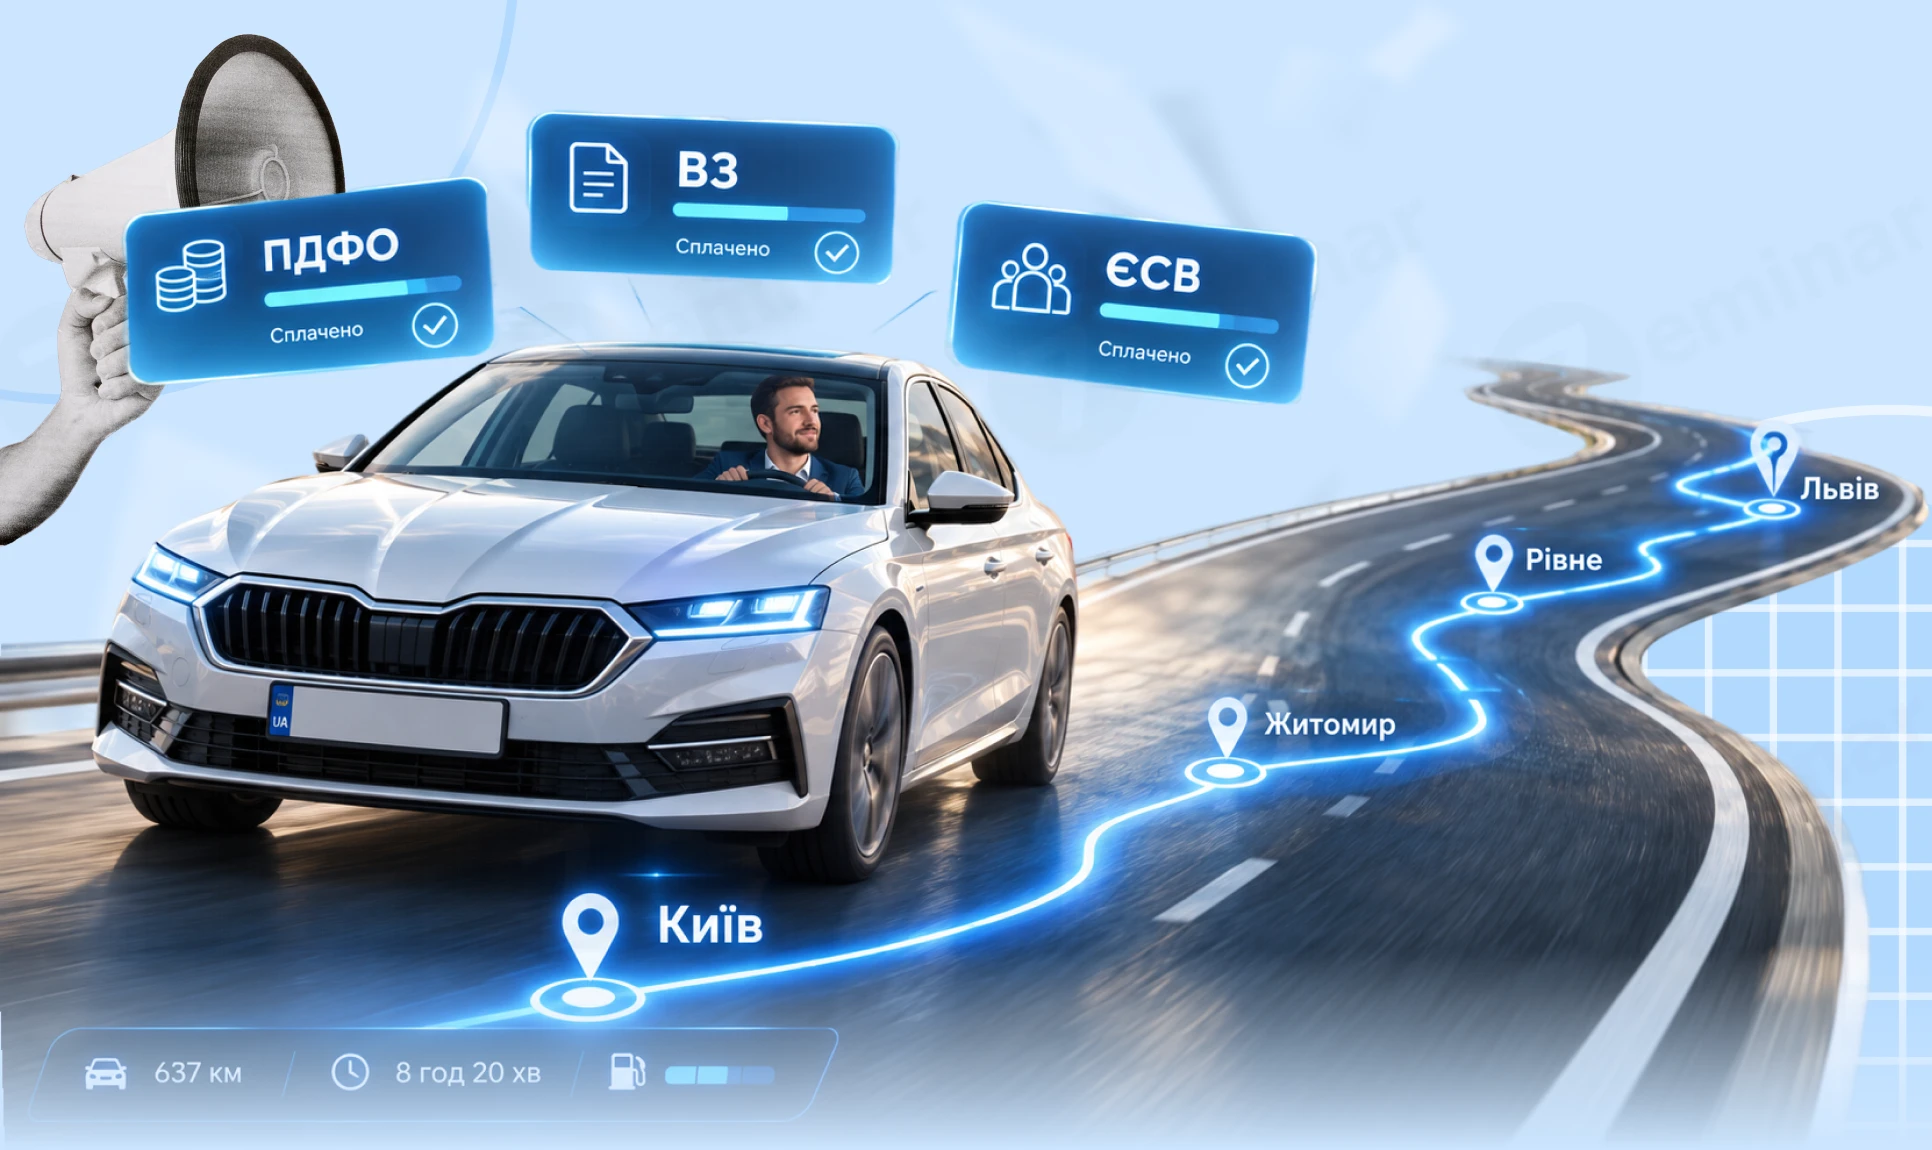
Працівник поїхав у відрядження власним автомобілем, придбав пальне за свої кошти, а підприємство компенсувало витрати. Здавалося б, звичайні витрати на службову поїздку. Але ДПС побачила тут дохід працівника: ПДФО 18%, військовий збір 5% та ще й ЄСВ 22%. Розберемо позицію податківців та, головне, як оформити використання автомобіля інакше, щоб не створювати зайвого податкового навантаження
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень - розбираємо у публікації.
Громадські об’єднання та благодійні організації, які безоплатно передають товари чи послуги в межах благодійної діяльності, можуть не враховувати такі операції при визначенні обсягу постачання для обов’язкової реєстрації платником ПДВ. Важливо, щоб передача була саме безоплатною – без грошової, матеріальної чи іншої компенсації
У випадках, визначених законодавством, при розірванні трудового договору з працівником, підприємство має обов'язок виплатити йому вихідну допомогу. Це є державною гарантією прав працівників. Сума цієї допомоги залежить від підстави для припинення трудових відносин. Ігнорування правил, що регулюють виплату вихідної допомоги, може спричинити накладення фінансових стягнень на підприємство. У зв'язку з цим, далі ці правила будуть розглянуті детально
Підприємство має намір передати військовій частині безоплатно будівельні матеріали. Як правильно це оформити та провести в бухгалтерському обліку? Як це буде відображено в декларації з ПДВ та в декларації з податку на прибуток?
У працівника з'явився розшук. Чи повинен роботодавець щось робити в цьому випадку? Чи видавати повідомлення працівнику, якщо ми в «Дії» побачили цю інформацію? Чи є сенс у повідомленні, якщо ТЦК вже виявило це порушення?
ТОВ – платник ПДВ відвантажило товар покупцю, зареєструвало чек та податкову накладну, але посилка була знищена на Новій пошті через обстріл. Плануємо повторно відправити товар. Який порядок дій в обліку? Як списати знищений товар? Чи потрібно коригувати дохід, ПДВ та податок на прибуток?