

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Юридична особа на 3 групі з ПДВ має директора, який є засновником. Мінімальний оборот в місяць 25000,00 грн. Директор виконує свої обов'язки безкоштовно як засновник, тобто зарплата не нараховується, ЄСВ, ВЗ та ПДФО – не сплачується. Чи може це призвести до того, що дану юрособу віднесуть до ризикованих? Що зробити, щоб не попасти в ці списки? Директор працює тільки по 2 години на тиждень, бо більше немає потреби
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Платника ПДВ можуть віднести до ризикових у разі, якщо він відповідає хоча б одному критерію ризиковості.
Критерії ризиковості платника ПДВ затверджені постановою КМУ від 11.12.2019 №1165. Всього таких критеріїв 8.
Найчастіше платників зараховують у ризикові за критерієм ризиковості 8. Це відбувається у разі, якщо у контролюючих органах наявна податкова інформація, яка стала відома у процесі провадження поточної діяльності під час виконання покладених на контролюючі органи завдань і функцій, що визначає ризиковість здійснення господарської операції, зазначеної в поданих для реєстрації податковій накладній/розрахунку коригування.
Для цього критерію ДПС розробила довідник кодів податкової інформації, що стала підставою для розгляду питання про відповідність платника податку на додану вартість критеріям ризиковості платника податку, затверджений наказом ДПС від 11.01.2023 №17 (далі – Довідник).
Довідник містить 20 кодів податкової інформації (тобто можливих причин зарахування платника в ризикові). При зарахуванні платника в ризикові за критерієм 8 податківці повинні детально пояснити, яка саме податкова інформація стала підставою для віднесення платника до ризикових.
Якщо ви не виплачуєте директору зарплату, то є ризик віднесення підприємства до ризикових відповідно до коду 10 «у податковій звітності платника податку не відображено доходи, нараховані за виконані роботи чи надані послуги та виплачені самозайнятим та/або фізичним особам».
Для уникнення ризику рекомендується оформити директора на неповний робочий день і виплачувати йому зарплату пропорційно відпрацьованому часу. У цьому випадку:
Таким чином, навіть якщо директор працює лише 2 години на тиждень, варто нараховувати йому зарплату, щоб уникнути ризику включення підприємства до списку ризикових платників податків.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Читайте більше:
Чи може директор працювати без зарплати
Як позбутися ризикового статусу платника ПДВ
Директор без зарплати: коли це можливо і як правильно оформити
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи — платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС
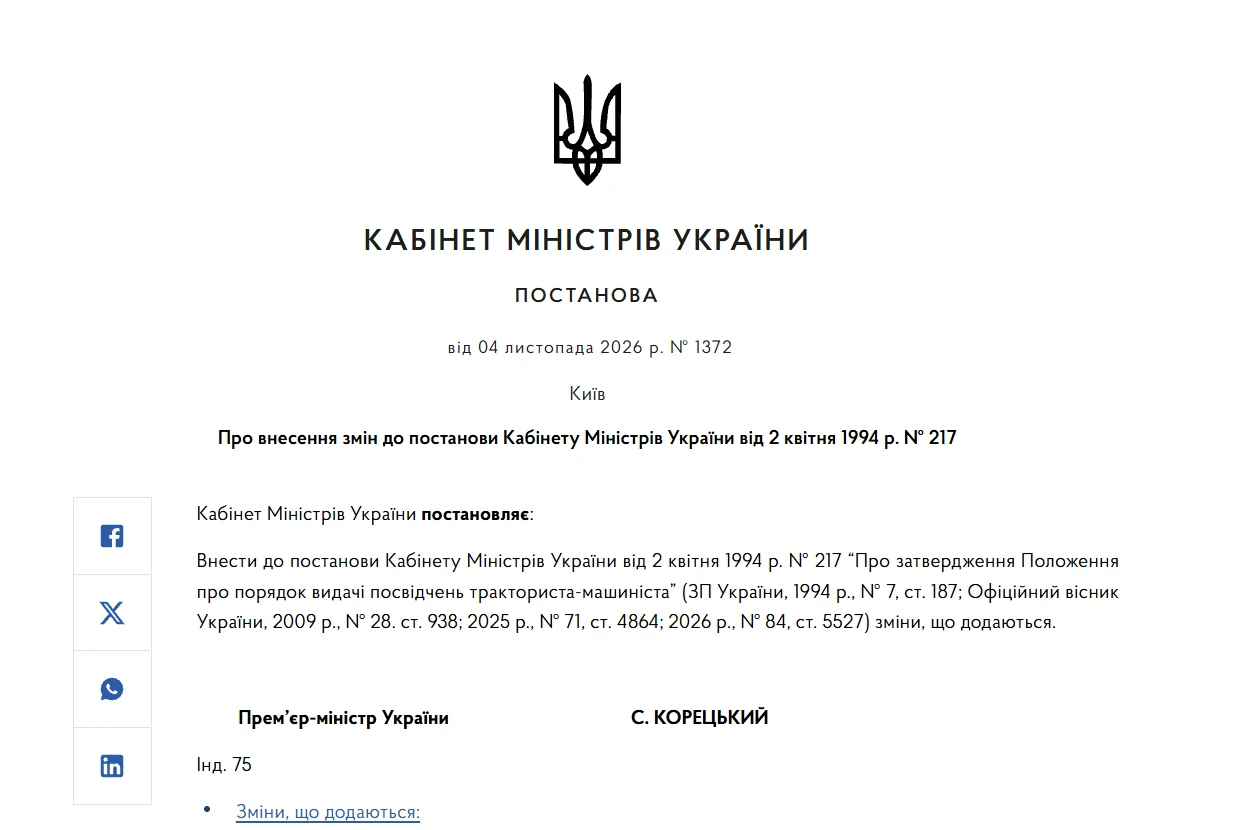
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Реєстр «Оберіг» щодня перевірятиме дату народження та військове звання і за наявності відповідних підстав оновлюватиме статус. Для більшості військовозобов’язаних граничний вік становить 60 років, а для осіб вищого офіцерського складу – 65 років. Після виключення відстрочка або бронювання, якщо вони були, скасовуються автоматично, а новий статус можна буде побачити в «Резерв+»

Як резиденту Дія Сіті нараховувати ЄСВ, якщо протягом одного місяця з гіг-спеціалістом припинили один контракт і уклали новий? Розглянемо, як сплачувати ЄСВ у такому місяці за гіг-спеціаліста та на які норми Закону №2464 слід зважати
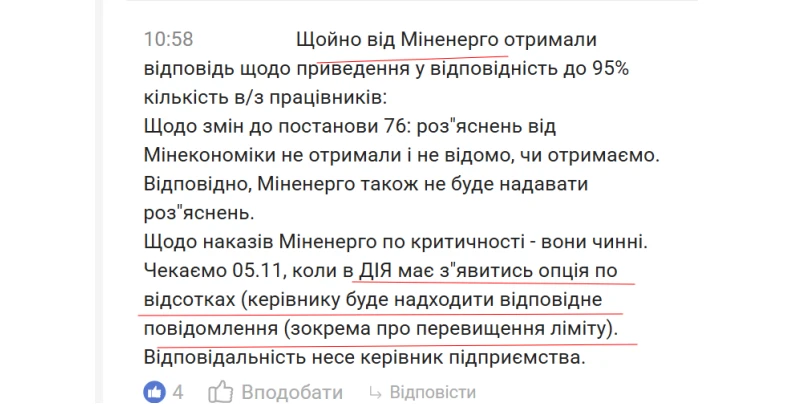
Після змін до порядку бронювання військовозобов’язаних за постановою КМУ №76 у підприємств виникли запитання щодо необхідності скорочувати кількість заброньованих працівників до 95%. За інформацією представників кадрової спільноти, Міненерго повідомило, що накази про визначення підприємств критично важливими залишаються чинними, але власних роз’яснень щодо нових правил міністерство не надаватиме. Роз’яснень Мінекономіки також поки не отримано. Чи потрібно підприємствам самостійно зменшувати кількість заброньованих і що відомо про майбутній контроль лімітів у «Дії»?
ДПС роз’яснила податкові наслідки отримання доходів від YouTube залежно від статусу отримувача коштів. У листі від 09.12.2025 №1355/2/99-00-24-01-03-02 податківці наголосили: створення відеоконтенту з метою монетизації є господарською діяльністю, якщо її здійснює ФОП. Відповідно, порядок оподаткування доходів від реклами на YouTube різниться для підприємців і для звичайних фізичних осіб