🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ФОП
15.01.2026
Додаток 1 з ЄСВ для ФОП-єдинників за 2025 рік: як заповнити у різних ситуаціях + зразки
Додаток 1 з ЄСВ залишається одним із найвідповідальніших елементів звітності ФОП-єдинників. Експерт розповів про всі тонкощі нарахування ЄСВ та як правильно заповнювати Додаток 1 у найпоширеніших ситуаціях. Для полегшення роботи ми підготували зразки заповнення Додатку 1 за 2025 рік, які допоможуть уникнути типових помилок
- Коли працевлаштований ФОП подає Додаток 1 та сплачує ЄСВ за «себе»
- За основним місцем роботи ЄСВ не сплачується, за сумісництвом – сплачується мінімальний ЄСВ
- ФОП набув статусу пенсіонера або особи з інвалідністю посеред року
- Заповнення Додатку 1 у разі переходу на загальну систему оподаткування
- ФОП зареєструвався платником єдиного податку посеред року
- Висновки
У підприємців – платників єдиного податку, заповнення Додатку 1 завжди викликає багато питань. У різних ситуаціях – від наявності основного місця роботи до перерви у діяльності чи зміни системи оподаткування – порядок заповнення Додатку 1 може суттєво відрізнятися.
Одразу зазначимо, що не подають Додаток 1 у складі річної декларації ФОП, які не сплачували ЄСВ «за себе» протягом всього звітного року, а саме:
- ФОП, які мають статус пенсіонера або особи з інвалідністю, або досягли віку, встановленого статтею 26 Закону України від 09.07.2003 №1058-IV «Про загальнообов’язкове державне пенсійне страхування» (далі – Закон №1058) та отримують відповідно до закону пенсію або соціальну допомогу (ЗІР, категорія 107.01.07). Такі особи можуть сплачувати ЄСВ за добровільною участю, і якщо вони сплачують ЄСВ , тоді Додаток 1 подається.
- ФОП, за яких роботодавцем, зокрема резидентом Дія Сіті, сплачено ЄСВ у розмірі не менше мінімального страхового внеску за всі календарні місяці звітного періоду (ЗІР, категорія 107.01.07).
Про це зазначено у примітках 10 Декларації по єдиному податку.
Перевірити суму ЄСВ, сплаченого роботодацями, можна кількома способами. Найзручніший – через додаток «Дія» або портал Пенсійного фонду України, де можна сформувати довідку ОК-5 або ОК-7. Особливо корисною є довідка ОК-7, яка містить інформацію про суми заробітної плати та сплачений ЄСВ починаючи з 2011 року. У довідці відображається сума нарахованої зарплати за кожен місяць та позначка «Так», якщо місяць повністю зараховано до страхового стажу.
Всі інші ФОП подають Додаток 1 і його заповнення може бути різним залежно від ситуації.
Розглянемо найпоширеніші приклади.
Приклад 1. «Класична» ситуація – ФОП сплачував ЄСВ «за себе» самостійно у мінімальному розмірі за січень-грудень 2025 року.
Коли працевлаштований ФОП подає Додаток 1 та сплачує ЄСВ за «себе»
Якщо роботодавець сплатив ЄСВ у розмірі меншому за мінімальний внесок (наприклад, через неповний місяць роботи у зв’язку з прийняттям або звільненням у середині місяця) або взагалі не нараховував і не сплачував внесок (наприклад, у разі перебування працівника весь місяць у відпустці за свій рахунок), то за такі місяці ФОПи самостійно визначають базу нарахування єдиного внеску та здійснюють його сплату. Для фізичних осіб – підприємців на єдиному податку це обов’язково.
При цьому:
- база для нарахування не може перевищувати встановлену законом максимальну величину;
- сума єдиного внеску не може бути меншою за мінімальний страховий внесок.
Перелік роботодавців визначений п. 1 ч. 1 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закону про ЄСВ) (ЗІР, категорія 201.04.01).
Отже, ФОП зобов’язаний самостійно визначити базу нарахування ЄСВ у розмірі не менше мінімальної зарплати (8000,00 грн у 2025 році) та сплатити ЄСВ «за себе» у розмірі не менше ніж мінімальний страховий внесок (1760,00 грн у 2025 році).
Законодавством не передбачена доплата різниці між сумою, сплаченою роботодавцем та мінімальним розміром ЄСВ.
Якщо ФОП за такі місяці сплачував ЄСВ «за себе» у сумі 1760,00 грн то у Додатку 1 необхідно відобразити такі дані:
- За місяці, коли роботодавець не сплачував ЄСВ або сплатив його у меншому розмірі:
- графа 2 – 8000,00 грн (мінімальна зарплата),
- графа 3 – 22 (ставка ЄСВ у відсотках),
- графа 4 – 1760,00 грн (мінімальний страховий внесок).
- За місяці, в яких роботодавець сплатив ЄСВ у повному обсязі:
- графа 2 – 0,00 грн,
- графа 3 – 22,
- графа 4 – 0,00 грн.
Про таке заповнення Додатку 1 податківці наголошують в ЗІР, категорія 107.01.07.
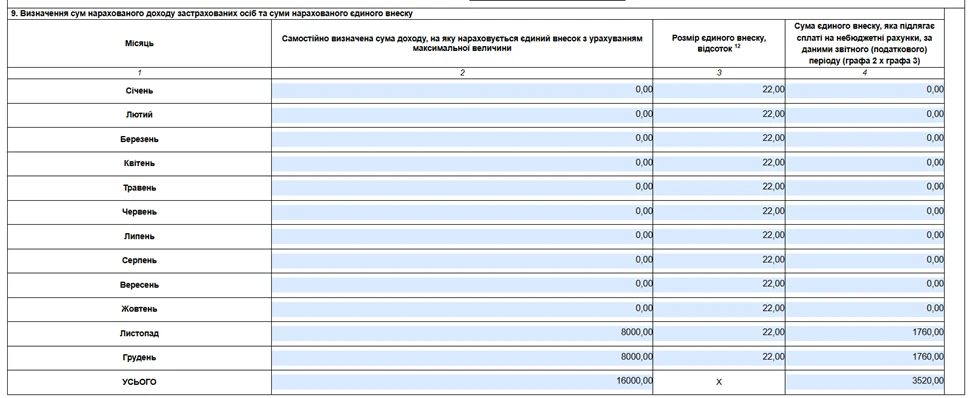
Приклад 2. Працевлаштований ФОП у відпустці без збереження зарплати.
ФОП має основне місце роботи, на якому роботодавець сплачував ЄСВ у розмірі не менше мінімального розміру з січня по жовтень 2025 р. В листопаді та грудні ФОП був у відпустці без збереження заробітної плати, роботодавець ЄСВ не сплачував. За листопад та грудень 2025 р. ФОП повинен сплатити ЄСВ «за себе» самостійно.
Приклад 3. Працевлаштування ФОП на роботу посеред місяця, за який роботодавець сплатив ЄСВ менше ніж 1760,00 грн.
Приклад 3. ФОП сплачував ЄСВ «за себе» щомісяця 1760,00. Працевлаштувався на основне місце роботи з 15.10.2025 р. Оклад 11500,00 грн. Нарахована зарплата за жовтень у сумі 6500,00 грн, з якої сплачений ЄСВ у сумі – 1430,00 грн. За жовтень ФОП повинен сплатити ЄСВ «за себе» у повній сумі – 1760,00 грн, оскільки законодавством не передбачена доплата різниці між мінімальним ЄСВ і сумою, що сплатив роботодавець.
Увага! ФОП може формувати довідки ОК-5 або ОК-7 для контролю сплати ЄСВ роботодавцем
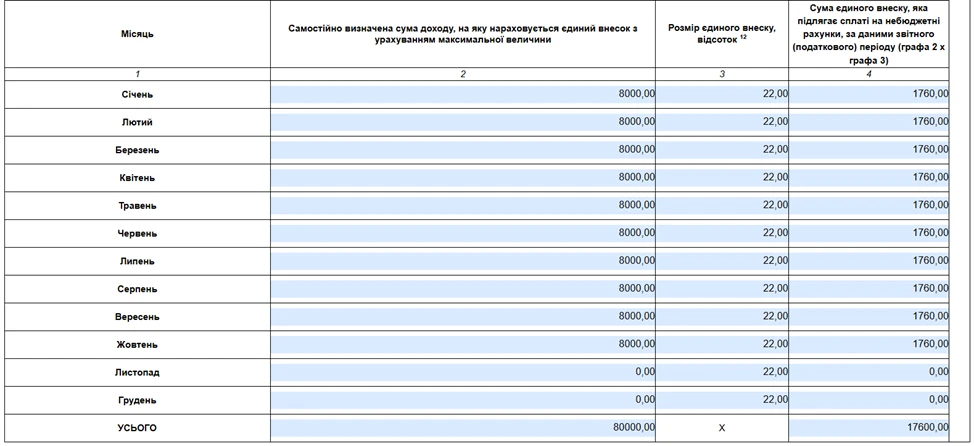
Приклад 4. Працевлаштування ФОП на роботу посеред місяця, за який роботодавець сплатив ЄСВ більше ніж 1760,00 грн.
ФОП сплачував ЄСВ «за себе» щомісяця 1760,00. Працевлаштувався на основне місце роботи з 15.10.2025 р. Оклад 23 000,00 грн. Нарахована зарплата за жовтень 2025 р. у сумі 13 000,00 грн, з якої сплачений ЄСВ у сумі – 2860,00 грн.
У цій ситуації роботодавець сплатив за жовтень 2025 р. ЄСВ у розмірі не менше мінімального, тому ЄСВ «за себе» за жовтень 2025 р. ФОП може не сплачувати. Заповнення Додатку 1 у цьому випадку буде наступним.
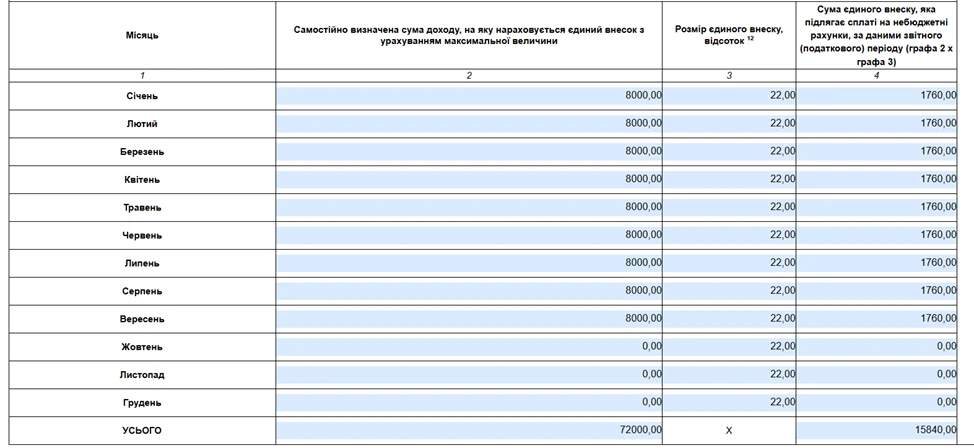
За основним місцем роботи ЄСВ не сплачується, за сумісництвом – сплачується мінімальний ЄСВ
Розглянемо ситуацію, коли ФОП одночасно працює за основним місцем роботи та за сумісництвом. У серпні та вересні 2025 року він перебував у відпустці без збереження заробітної плати за основним місцем роботи. Водночас за сумісництвом він продовжував працювати, отримував заробітну плату і роботодавець сплатив за нього ЄСВ у сумі, що перевищує мінімальний страховий внесок.
Чи повинен ФОП сплачувати ЄСВ «за себе» за цей період?
ФОП звільняється від сплати ЄСВ «за себе» за ті місяці, в яких роботодавцем (не обов’язково за основним місцем роботи) було сплачено страховий внесок у розмірі не менше мінімального страхового внеску.
Оскільки роботодавець за сумісництвом сплатив ЄСВ у розмірі, що перевищує мінімальний внесок, ФОП звільняється від обов’язку сплати ЄСВ «за себе» за відповідні місяці (серпень і вересень). Не має значення, що роботодавець за основним місцем роботи не сплатив мінімальний внесок.
Редакція 7eminar звернулася з аналогічним питанням до ДПС і отримала підтвердження, що якщо будь-який роботодавець сплатив мінімальний ЄСВ за ФОП, то ФОП звільняється від сплати ЄСВ «за себе». Ознайомитись із відповіддю ДПС можна за посиланням
Ба більше, з 01.10.2025 набрали чинності зміни до ч. 6 ст. 4 Закону про ЄСВ. Тепер, якщо будь-який роботодавець із переліку, наведеного в п. 1 ч. 1 ст. 4 Закону про ЄСВ, сплачує за ФОП мінімальний страховий внесок, такий ФОП звільняється від обов’язку сплачувати ЄСВ «за себе».
Отже, якщо роботодавець за сумісництвом сплатив мінімальний ЄСВ, то ФОП не зобов’язаний сплачувати ЄСВ «за себе» за відповідні місяці.
ФОП набув статусу пенсіонера або особи з інвалідністю посеред року
Приклад 5. ФОП встановлена інвалідність з 02.07.2025.
В цьому випадку липень 2025 – це останній місяць сплати ЄСВ «за себе». З серпня ФОП звільнений від сплати ЄСВ. За липень 2025 року ЄСВ сплачується у повній сумі – 1760,00 грн, пропорційної сплати ЄСВ не передбачено законодавством.
Місяць, в якому такі особи набули право на пенсію за віком або за вислугою років, або статус особи з інвалідністю, або досягли віку, встановленого ст. 26 Закону №1058, та отримують відповідно до закону пенсію або соціальну допомогу, відноситься до базового звітного періоду, за який сплачується єдиний внесок (ЗІР, категорія 201.04).
Зверніть увагу, що ФОП, які подали впродовж звітного року Довідковий Додаток 1 з типом форми «призначення пенсії» або «призначення матеріального забезпечення, страхових виплат», зобов’язані в терміни, визначені Податковим кодексом, подати до контролюючого органу у складі декларації Додаток по ЄСВ з типом «Звітний» та продублювати там дані із довідкового Додатку 1
Заповнення Додатку 1 буде наступним:
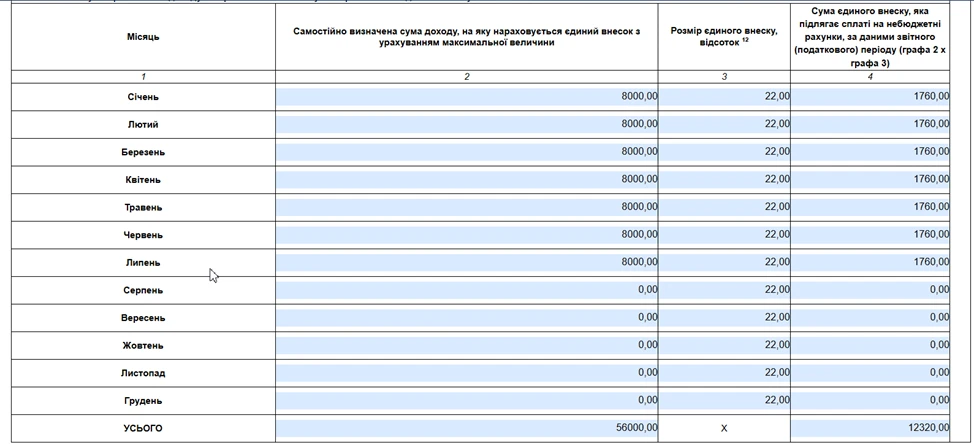
При чому, ФОП не потрібно окремо повідомляти податкову службу та Пенсійний фонд про те, що він набув статусу пенсіонера або особи з інвалідністю, тому він перестає сплачувати ЄСВ «за себе». Між державними органами налагоджений автоматичний обмін інформацією відповідно до Протоколів обміну інформацією.
Пенсійний фонд щомісяця передає до податкової служби актуальні дані про фізичних осіб, які:
- стали пенсіонерами за віком,
- отримали пенсію за вислугою років,
- набули статус особи з інвалідністю.
При цьому вказується конкретна дата встановлення пенсії чи інвалідності, що дозволяє податковій службі коректно визначити період, з якого підприємець звільняється від сплати ЄСВ.
Таким чином, ФОП, які набули статус пенсіонера або особи з інвалідністю та отримують відповідно до закону пенсію або соціальну допомогу, не повинні окремо повідомляти контролюючий орган про такий статус, оскільки ця інформація вже є в податковій службі завдяки автоматичному обміну даними між державними органами. Це підтверджують податківці в ЗІР, категорія 201.01.
Заповнення Додатку 1 у разі переходу на загальну систему оподаткування
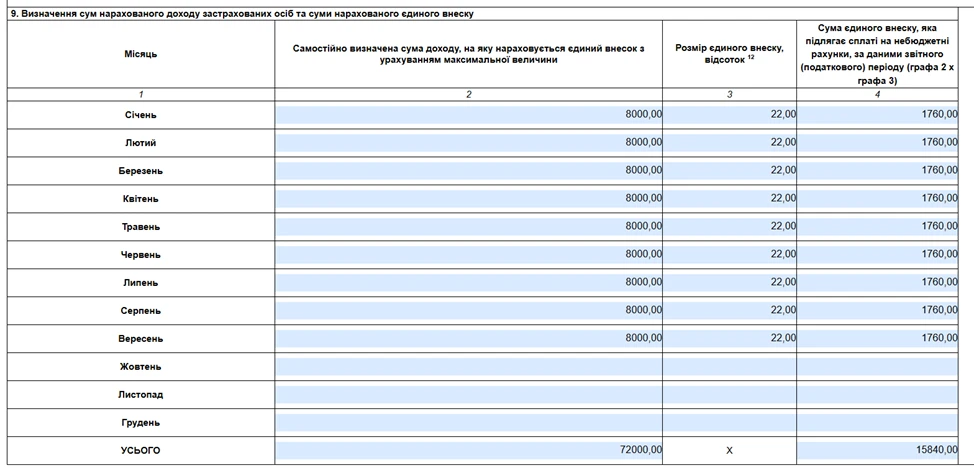
Приклад 6. ФОП 2 групи перейшов на загальну систему оподаткування з 01.10.2025
При заповненні Додатку 1 важливо врахувати 3 важливих моменти:
1. В полі 5 ставимо позначку «х» про перехід на сплату інших податків та зборів.

2. Поле 8 заповнюється тільки за період перебування на спрощеній системі оподаткування.

3. Поле 9 заповнюється тільки за місяці, які вказані у полі 8. Всі інші місяці залишаємо порожніми. Якщо у місцях жовтень-грудень у графах 2 та 4 поставити нулі, а в графі 3 поставити ставку ЄСВ 22%, то Додаток 1 не прийметься, буде писати помилку, що у полі 9 заповнені місяці, які не зазначені у полі 8.
ФОП зареєструвався платником єдиного податку посеред року
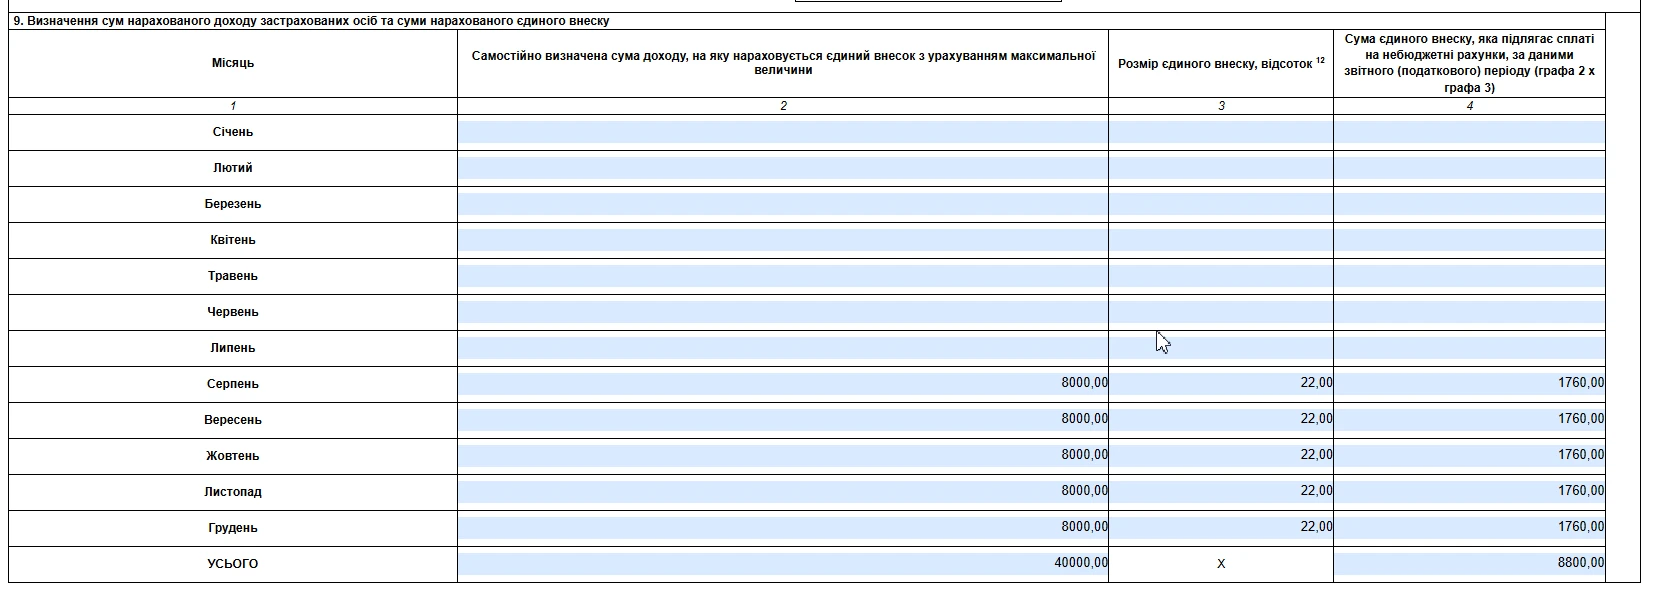
Приклад 7. ФОП зареєструвався платником єдиного податку 3 групи з 12.08.2025.
Як заповнити поле 8.1 Додатку 1?
Податківці в ЗІР, категорія 107.01.07 зазначають наступне:
Поле 8.1 заповнюється у форматі «ддммрррр», де: «дд» – двозначне число, що означає календарний день у місяці; «мм» – двозначне число, що означає місяць року; «рррр» – чотири цифри числа року, де: У комірці «з» зазначається:
У комірці «по» проставляється:
|
Отже, у такому випадку період перебування на спрощеній системі оподаткування в полі 8.1 заповняють наступним чином: з 12.08.2025 по 31.12.2025:

Головне правило таке: в полі 9 заповнюємо тільки місяці того періоду, який вказаний у полі 8. У нашому прикладі місяці січень- липень не заповнюються взагалі, починаємо заповнення Додатку 1 з серпня 2025 року.
Висновки
- Якщо ФОП протягом усього звітного року був звільнений від сплати ЄСВ «за себе» та не сплачував ЄСВ добровільно, то Додаток 1 у складі річної декларації не подається.
- Працевлаштовані ФОП та ФОП, які уклали гіг- контракт, зобов’язані контролювати сплату ЄСВ роботодавцями. Якщо хоча б за один місяць ЄСВ був меншим ніж мінімальний розмір– то виникає обов’язок сплатити ЄСВ «за себе» самостійно та подати Додаток 1.
- Для успішного прийняття звітності важливо врахувати всі нюанси заповнення Додатку 1 у випадках з переходом на загальну систему оподаткування та реєстрацією ФОП посередині року.
Читати більше:
Як ФОП контролювати суму ЄСВ, сплачену за нього роботодавцем
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
ЄСВ у 2025 – 2026 роках: платники, ставки, порядок сплати та розрахунку
Заробітна плата
30.10.2026
МОЗ планує підвищити мінімальні зарплати медикам: лікарям – до 30000 грн, медсестрам – до 20000 грн
МОЗ опрацьовує підвищення мінімальної оплати праці медичних працівників у державних і комунальних закладах охорони здоров’я. За планом, зарплата лікарів, фармацевтів та інших фахівців може зрости до 30 тис. грн, а медсестер і медбратів – до 20 тис. грн
Особи з інвалідністю
30.10.2026
Від'ємний рядок 5 таблиці 1 Звіту про внесок: як заповнити, якщо норматив перевиконано
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Акцизний податок
30.10.2026
Уряд оновив порядки ведення реєстрів податкових та акцизних накладних: що змінилося для бізнесу
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Охорона праці
30.10.2026
Відповідальність за організацію цивільного захисту та розробку документації щодо укриттів на підприємстві у 2026 році
Хто в компанії відповідальний за цивільний захист і за розробку документації щодо укриттів, якщо інженер з охорони праці зазначає, що це заборонено її посадовою інструкцією?
Транспорт у діяльності
30.10.2026
Втрата ТТН через війну: податкова роз'яснила порядок фіксації та статус копій для обліку
Державна податкова служба надала детальні роз'яснення для підприємств автомобільних перевезень та експедирування щодо алгоритму дій у разі знищення первинних документів (зокрема, товарно-транспортних накладних – ТТН) унаслідок пожеж від збройної агресії, а також щодо юридичної сили копій таких документів у податковому обліку
Акцизний податок
30.10.2026
КМ затвердив зміни до постанов КМУ через перенесення запуску е-Акцизу на 1 липня 2027 року
Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. КМУ постановою від 28.10.2026 №1333 підкоригував підзаконні нормативно-правові акти з цього питання. Постанова набере чинності з 1 листопада 2026 року
Пенсія, соцпільги
30.10.2026
Наскільки збільшиться пенсія, якщо продовжити працювати після досягнення пенсійного віку
Українці, які досягли пенсійного віку, можуть відкласти оформлення пенсії та продовжити працювати, щоб у майбутньому отримувати більші виплати. Законодавство передбачає підвищення основного розміру пенсії на 0,5% за кожен повний місяць відстрочки до п’яти років і на 0,75% – за кожен місяць понад цей строк. На скільки може зрости пенсія залежно від тривалості відстрочки, як розраховують підвищення та коли потрібно подати заяву до Пенсійного фонду розповідаємо далі
Охорона праці
30.10.2026
Повітряна тривога: бізнесу дадуть більше часу на облаштування укриттів
Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки
Заборгованість
30.10.2026
Автоматичне стягнення податкових боргів – як працює система у 2026 році
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати
Звільнення, скорочення
30.10.2026
Звільнення голови правління кооперативу: коли суд змінить підставу й дату без поновлення на посаді
Чи можна поновити голову правління кооперативу на посаді, якщо загальні збори припинили його повноваження, але в наказі про звільнення неправильно зазначили підставу та дату? Верховний Суд підтвердив: якщо уповноважений орган правомірно припинив повноваження керівника, підстав для поновлення на посаді немає. Водночас суд може зобов’язати виправити формулювання та дату звільнення, а також стягнути належні виплати – зарплату, компенсацію за невикористану відпустку та за затримку остаточного розрахунку
ФОП
30.10.2026
ФОП 2 група: чи враховуються ЦПД / підрядники у кількість найманих працівників
ФОП – платники єдиного податку другої групи повинні дотримуватися обмеження щодо кількості найманих працівників. Водночас особи, які виконують роботи за цивільно-правовими договорами, не вважаються такими, що перебувають у трудових відносинах. Це пов’язано з різною правовою природою трудових і цивільно-правових відносин. Отже, виконавці за договорами підряду не включаються до ліміту у 10 працівників
Особи з інвалідністю
30.10.2026
Зарахування працівників з інвалідністю на робочих місцях зі шкідливими умовами праці (3 клас) до виконання нормативу у 2026 році
При розрахунку нормативу до СКШП підприємство не включає штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими умовами праці – це третій клас, то чи може підприємство включати таких працівників-інвалідів, які працюють на посадах за шкідливими умовами праці (3 клас) в норматив робочих місць для забезпечення працевлаштування осіб з інвалідністю?
Кадрова робота
30.10.2026
Зміна директора або його відсутність: хто підписує звітність, ПН/РК та інші документи
Змінився директор або керівник тимчасово відсутній – хто підписуватиме документи, подаватиме звітність і реєструватиме податкові накладні? Щоб підприємство не зупинило роботу, важливо заздалегідь визначити уповноважених осіб і правильно оформити їхні повноваження. У статті розберемо покроково, що робити в разі зміни директора, як уповноважити заступника чи іншого працівника підписувати документи, які вимоги врахувати для ПН/РК та яких помилок уникнути
Особи з інвалідністю
30.10.2026
Окремий баланс і власна звітність не змінюють платника внеску: позиція ДПС
ДПС роз’яснила, хто має нараховувати та сплачувати внесок на підтримку працевлаштування осіб з інвалідністю, а також подавати відповідну звітність, якщо відокремлений підрозділ має власний код ЄДРПОУ, окремий баланс і самостійно нараховує зарплату. За позицією податкової, ці обов’язки покладаються на юридичну особу, до складу якої входить підрозділ, оскільки сам підрозділ не має статусу юридичної особи
Основні засоби, МНМА
30.10.2026
Ліцензія на ПЗ діє рік, а амортизація – від двох років: роз’яснення ДПС
ДПС роз’яснила особливості податкової амортизації ліцензій на програмне забезпечення, придбаних для використання кінцевим користувачем без передачі виключних майнових прав інтелектуальної власності. Якщо така ліцензія не підпадає під визначення роялті та визнається нематеріальним активом, її можна віднести до 5-ї групи. За позицією податківців, для цілей податкової амортизації застосовують мінімальний строк не менше двох років, навіть якщо право користування надано лише на 12 місяців
Єдиний податок
30.10.2026
Помилкові надходження на рахунок єдинника: ІПК від ДПС пояснює, як відобразити дохід і повернення коштів
ДПС роз’яснила, як юридичній особі – платнику єдиного податку третьої групи відобразити кошти, що надійшли на рахунок за відсутності фактичної господарської діяльності, а згодом були повернуті. За позицією податківців, отримані суми включають до доходу в періоді надходження, а повернення коштів в іншому звітному періоді може бути підставою для коригування раніше задекларованого доходу. Якщо декларації за відповідні періоди не подавалися, потрібно подати звітність за періоди отримання коштів; за несвоєчасне подання передбачено відповідальність