🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
НАДС опубліковано роз'яснення щодо преміювання державних службовців категорій «Б» і «В» державних органів, які провели класифікацію посад державної служби, за результатами щорічного оцінювання у 2025 році. Максимальний розмір премій за рік не може перевищувати 30% фонду сталої заробітної плати, а розрахунок премій повинен враховувати вже нараховані місячні або квартальні премії, щоб уникнути перевищення встановлених лімітів
Законом України від 11.03.2025 №4282-ІХ «Про внесення змін до деяких законів України щодо впровадження єдиних підходів в оплаті праці державних службовців на основі класифікації посад» внесено зміни до Закону України від 10.12.2015 №889-VIII «Про державну службу» (далі – Закон №889) в частині підходів щодо оплати праці державних службовців на основі класифікації посад.
Державні службовці, які отримали відмінні оцінки за результатами оцінювання службової діяльності, підлягають преміюванню відповідно до Закону №889 (ч. 9 ст. 44 Закону №889).
Сукупний розмір премій за результатами щорічного оцінювання службової діяльності та щомісячної або щоквартальної премії за відповідний календарний рік не може перевищувати 30% фонду сталої заробітної плати за рік такого державного службовця (р. III Типового положення про преміювання державних службовців в державних органах, що провели класифікацію посад державної служби, їх апаратах (секретаріатах), затвердженого наказом НАДС від 09.06.2025 №74-25).
Примірний обрахунок (застосовується виключно для обрахунку премії у 2025 році):
1) Стала заробітна плата (посадовий оклад, надбавка за вислугу років, надбавка за ранг державного службовця, грошова допомога, що виплачується з наданням щорічної основної оплачуваної відпустки, інших доплат, передбачених законами України):
Показник | Розрахунок | Сума, грн |
Посадовий оклад | 39 839 | |
Надбавка за вислугу років (30%) | 39 839 × 30/100 | 11 952 |
Надбавка за ранг | 600 | |
Компенсації працівникам, з урахуванням періодичності роботи, яка передбачає доступ до державної таємниці | 39 839 x 10/100 | 3 983,9 |
Стала місячна заробітна плата | 39 839+ 11 952+ 600+3 983,9 | 56 374,9 |
Грошова допомога, що виплачується з наданням щорічної основної оплачуваної відпустки | 39839+11952+600 | 52 391 |
Стала річна заробітна плата | 56 374,9 × 12+52 391 | 728 889,8 |
2) Преміювання за місяць або квартал (розмір місячної премії не може перевищувати 30 відсотків, а квартальної 90 відсотків розміру посадового окладу за фактично відпрацьований час протягом місяця і кварталу відповідно):
Максимальний розмір премії за місяць (30%) | 39 839×30/100 | 11 952 |
Розмір виплачених премій (фактично) за рік | 11 952×12 | 143 420 |
3) Премія за результатами щорічного оцінювання (загальний розмір премій, які може отримати державний службовець за рік, не може перевищувати 30% фонду його сталої заробітної плати за рік):
Фонд сталої заробітної плати за рік | 728 889,8 | |
Річний фонд преміювання | 728 889,8×30/100 | 218 666,9 |
Розмір виплачених премій (фактично) за рік | 143 420 | |
Премія за результатами щорічного оцінювання (залишок) | 218 666,9-143 420 | 75 246,94 |
Правила нарахування премії для держслужбовців
Читайте більше:
Премії до державних свят у період воєнного стану: чи можна виплачувати працівникам
Мінфін пояснив, як встановлюються оклади та надбавки народним депутатам і депутатам місцевих рад
Як тепер розраховують премії держслужбовцям
Зарплатний ліміт для чиновників: 80 тисяч гривень на місяць
🎂Святкуємо 7EMINAR DAY разом! Даруємо найвигідніші ціни року та сюрпризи – лише раз на рік, не пропустіть!
Мінекономіки повідомило про перебіг перегляду критеріїв, за якими підприємства отримують статус критично важливих. Водночас нардепка Ніна Южаніна звернула увагу на питання, які досі залишаються без відповідей: наскільки змінилися критерії, скільки підприємств уже втратили критичність і які квоти бронювання діятимуть для різних категорій бізнесу. На її думку, бізнесу потрібна не лише інформація про хід перегляду, а й оцінка його реальних наслідків для підприємств і працівників
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
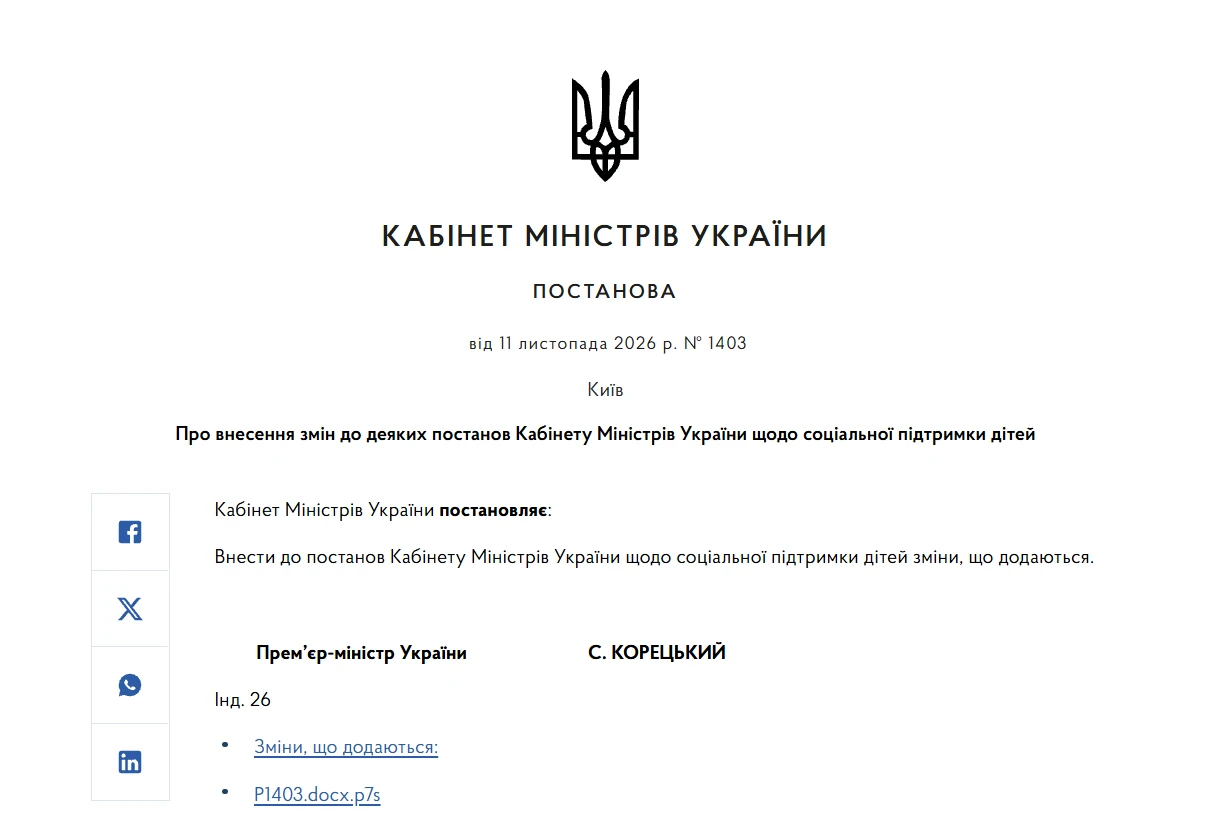
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства
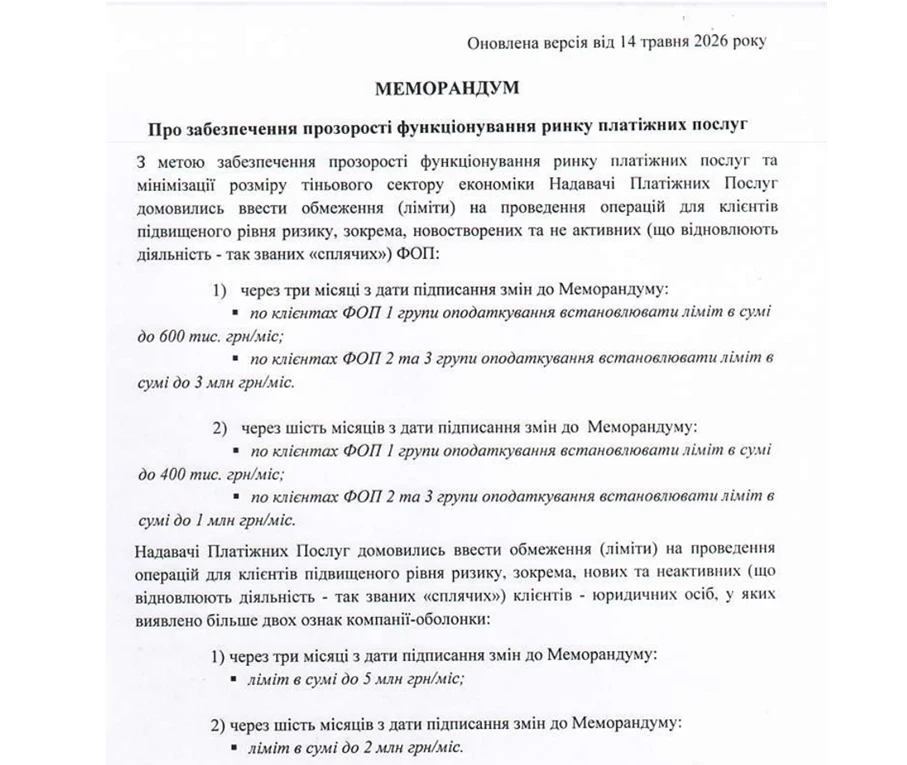
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Працівниці відкрито лікарняний по вагітності 30.10.26. Вона виявила бажання вийти на роботу достроково 01.12.26. 1. Яка процедура повернення коштів у пенсійний якщо родовий вже перерахували працівнику? На який рахунок повертає працівник, на який рахунок повертає підприємство? Документальне оформлення. 2. Чи можливий такий варіант, що після фінансування ми перерахуємо працівнику тільки фактичну різницю і повернемо залишок одразу у пенсійний? 3. Чи можливий варіант подачі заявки на фінансування одразу на фактичну кількість днів та суму по вагітності та пологам?