
Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Витрати на мобільний зв’язок для працівників визнаються додатковим благом лише у випадку, коли вони стосуються невиробничих розмов. Для мінімізації податкових ризиків підприємству необхідно мати комплексний пакет підтверджуючих документів (накази, положення, договори з оператором та деталізація рахунків). Найбільш надійний варіант – надання диференційованих тарифних пакетів різним категоріям працівників, обґрунтованих їхніми робочими функціями, замість встановлення лімітів перевищення
ПИТАННЯ:
Встановлення лімітів на перевищення вартості мобільного зв’язку у співробітників: чи можна не вважати перевитрати додатковим благом і як мінімізувати податкові ризики?
Перш за все, необхідно розібратись, в якому випадку витрати на мобільний зв’язок вважаються додатковим благом працівника.
Відповідно до роз’яснень податкових органів, розміщених у категорії 103.02 ЗІР зазначено:
У разі якщо з мобільних телефонів, які обліковуються на балансі юридичної особи (працедавця), працівником здійснюються виробничі розмови, то вартість цих розмов не розглядається як додаткове благо працівника. |
Водночас вартість послуг мобільного зв`язку (телефонних розмов з мобільного телефону, який знаходиться на балансі підприємства), що сплачуються за рахунок цього підприємства за здійснені його працівником невиробничі телефоні розмови, розглядається як додаткове благо, одержане працівником від свого працедавця, відповідно до пп. «е» п. 164.2.17 Податкового кодексу України (далі – ПКУ). Про це також зазначено у роз’ясненнях ДПС у категорії 103.02 ЗІР:
Виходячи з цієї норми ПКУ, вартість послуг мобільного зв`язку (телефонних розмов з мобільного телефону, який знаходиться на балансі підприємства), що сплачуються за рахунок цього підприємства за здійснені його працівником невиробничі телефоні розмови, розглядається як додаткове благо, одержане працівником від свого працедавця. З метою оподаткування вартість таких телефонних розмов включається до складу загального оподаткованого доходу працівника того місяця, коли підприємство здійснило їх оплату оператору мобільного зв`язку, і з її суми роботодавець – податковий агент зобов’язаний утримати податок на доходи фізичних осіб на загальних підставах за ставкою згідно з п. 167.1 ст. 167 ПКУ (18 відсотків) та перерахувати його до бюджету. |
Отже, основним критерієм визнання чи не визнання додаткового блага для працівника в даному випадку є здійснення ним виробничих чи невиробничих розмов.
Стосовно підтвердження використання працівниками мобільного зв’язку у виробничих цілях наявні роз’яснення у категорії 201.04.01 ЗІР згідно з якими:
Тобто, сума коштів, відшкодована працедавцем фізичній особі за використання власного мобільного телефону для виробничих потреб, у межах вартості мобільних розмов, не є додатковим благом та базою нарахування єдиного внеску за наявності відповідних документів, що підтверджують використання мобільного зв’язку виключно у виробничих цілях, зокрема це угода про надання послуг мобільного зв’язку, список працівників, які використовують власні мобільні телефони у зв’язку з виробничою необхідністю, розрахункові документи, що надаються оператором мобільного зв’язку абоненту, у яких відображаються час переговорів, номер адресата, а також вартість розмов тощо. |
Аналогічні роз’яснення розміщені також на Єдиному державному вебпорталі електронних послуг ДПС 31.05.2023.
Проте варто зауважити, що дані роз’яснення стосуються випадків, коли працівники використовують власні мобільні телефони для виробничих потреб, а підприємство відшкодовує такі витрати працівникам.
Прикладом судової практики із зазначеного питання є постанова Верховного Суду України від 06.06.2023 у справі №826/11941/16, в якій зазначено:
Критерієм розмежування додаткового блага, наданого працівникові, від витрат платника у рамках його виробничої діяльності є те, хто саме є вигодобувачем набутого блага. Ураховуючи зазначене суди дійшли правильного висновку, що вартість послуг мобільного зв`язку, у тому числі міжнародного роумінгу, що сплачуються юридичною особою за здійснення її працівниками виробничих телефонних розмов, не може бути додатковим благом за наявності відповідних документів, які підтверджують використання мобільного зв`язку виключно у виробничих цілях. Як встановлено судами попередніх інстанцій, позивач уклав із оператором – ПАТ «МТС Україна» договір від 17.07.2012 №СА-600002-66/082012 про надання телекомунікаційних послуг, номер особового рахунку абонента НОМЕР_2, згідно з яким абонент (позивач) замовляє та оплачує, а оператор надає на тарифній основі телекомунікаційні послуги. Додатком № 1 до договору визначено перелік номерів, що обслуговуються в корпорації, закріплених за номером особового рахунку НОМЕР_2. В рахунках за телекомунікаційні послуги за період січень 2014 року-грудень 2015 року, копії яких містяться у справі, деталізовано використання мобільного зв`язку працівниками TOB «ВКП ПАРИТЕТ-К» з ідентифікацією закріплених додатком№1 мобільних номерів особового рахунку абонента НОМЕР_2. На підтвердження використання послуг ПАТ «МТС Україна» саме у господарській працівників TOB «ВКП ПАРИТЕТ-К» осіб, стосовно яких контролюючий орган здійснив нарахування діяльності товариства, позивач надав суду наказ від 01.03.2013 №8-К про прийняття на роботу податку на доходи фізичних осіб. Ураховуючи зазначене, колегія суддів погоджується з висновками судів першої та апеляційної інстанцій про протиправність оскаржуваних податкових повідомлень-рішень. |
Верховний Суд у даній справі залишив касаційну скаргу без задоволення, а оскаржувані судові рішення – без змін.
Отже, за висновками судів документами, які підтверджують використання мобільного зв’язку виключно з виробничою метою, є:
При цьому в судовому рішенні відсутня інформація щодо того, чи належали мобільні телефони підприємству, чи його працівникам. Отже, або цей факт не досліджувався, або для суду не мав важливого значення.
Ще раніше Вищий адміністративний суд України в ухвалі від 18.05.2010 №К-4877/08 зазначав:
Документами, які підтверджують використання мобільного зв’язку (роумінгу) виключно у виробничих цілях є наказ керівника позивача про придбання мобільних телефонів, правила користування мобільним зв’язком, затверджені керівником позивача, та список працівників, які забезпечуються мобільними телефонами. … В зв’язку з цим, вимоги відповідача про надання для підтвердження витрат на послуги мобільного зв’язку (роумінгу) таких документів, як … журнал обліку дзвінків, що заповнюється співробітниками, які здійснюють розмови, із зазначенням мети їх здійснення і тривалості, деталізовані розрахунки з номерами абонентів, кількістю хвилин розмови, вартістю однієї хвилини розмови, обґрунтовано визнано судами неправомірними. … Використання послуг мобільного зв’язку є виробничою необхідністю при виконанні фізичними особами-співробітниками позивача (список осіб затверджений керівником підприємства), своїх посадових обов’язків і не є отриманими додатковими благами, оскільки безпосередньо пов’язані з виробничою діяльністю самого позивача, а не конкретних фізичних осіб… Таким чином, як вірно зазначено судами, використання позивачем мобільних телефонів не підпадає під визначення додаткового блага і не може вважатися додатковим благом, а є лише способом забезпечення виконанням працівниками позивача своїх трудових обов’язків, тобто витратами на організацію та ведення діяльності позивача. |
В подальшому суди, посилаючись на Ухвалу ВАСУ від 18.05.2010 у справі К-4877/08-С, також приймали рішення на користь платників за наявності аналогічних підтверджуючих документів. Наприклад, в ухвалі Київського апеляційного адміністративного суду від 13.09.2017 у справі №826/5022/17 зазначено:
Щодо доведення факту спрямованості на обслуговування та управління підприємством, позивач звертає увагу на договір абонентського обслуговування, укладений між ТОВ «Мелвінс Прайм» та ПрАТ «Київстар» №6950697 від 04.04.2015 року, та відповідні первинні документи, – а саме рахунки, що підтверджували надходження коштів на особовий рахунок Позивача. Умови використання коштів на мобільний зв’язок, передбачених вищезазначеним рахунком визначені відповідно до Наказу Директора ТОВ «Мелвінс Прайм» №3 від 4 квітня 2015 року «Про організацію підключення до мереж таксованого та мобільного зв’язку», а також «Положеннями про правила користування телефонним зв’язком на підприємстві». Використання послуг мобільного зв’язку є виробничою необхідністю при виконанні: зичними особами-співробітниками позивача (список осіб затверджений керівником підприємства), своїх посадових обов’язків і не є отриманими додатковими благами, оскільки безпосередньо пов’язані з виробничою діяльністю самого позивача, а не конкретних осіб. В своїй ухвалі Вищий адміністративний суд України по справі № К-4877/08 від 18.05.2010 року вказав: … |
Ще один приклад судової практики із зазначеного питання – постанова Одеського окружного адміністративного суду від 13.12.2017 у справі №815/4574/17, в якій зазначено:
Проте, у листі Державного комітету України з питань регуляторної політики та підприємництва від 26 лютого 2010 року №2412 вказано, що документами, які могли б підтвердити зв’язок витрат на мобільний зв’язок із господарською діяльністю суб’єкта господарювання є розрахункові документи про оплату послуг мобільного зв’язку на підставі рахунків оператора, наказ керівника про придбання мобільних телефонів та використання їх у господарській діяльності підприємства, угода з оператором мобільного зв’язку про надання послуг із зазначенням переліку номерів телефонів, що обслуговуються, правила користування мобільним зв’язком, затвердження керівником, і тому подібне. |
Отже, чіткого переліку документів, які б підтверджували зв’язок витрат на послуги мобільного зв’язку із господарською діяльністю платника податків законодавством не встановлено. При цьому позиція податкових органів традиційно більш фіскальна, ніж, наприклад, позиція судів. Проте, щоб не доводити справу до судового розгляду, варто подбати про наявність по можливості більш повного пакета підтверджуючих документів.
Узагальнюючи роз’яснення податкової служби та судову практику, можна дійти висновку, що такими документами можуть бути:
Водночас якщо діяльність підприємства пов’язана з постійними телефонними розмовами, то аналізувати кожного місяця статистику по всім вхідним та вихідним дзвінкам кожного співробітника дійсно не завжди можливо. Тому, на наш погляд, встановлення внутрішніми правилами користування мобільним зв’язком певних лімітів користування у розмірі вартості пакета (тарифу) оператора мобільного зв’язку та визнання додатковим благом суми компенсації підприємством перевищення такого ліміту, є виправданим.
Водночас встановлення додаткового ліміту на суму перевищення вартості пакета (тарифу) оператора мобільного зв’язку, в межах якого перевищення не буде вважатись додатковим благом, може викликати питання контролюючих органів у разі перевірки, тим більше, якщо такі додаткові ліміти становитимуть 70-100 відс. від тарифу. В такому випадку, можливо, доцільно перейти на інший тариф, який передбачає більший обсяг послуг мобільного зв’язку.
Причому, не обов’язково, щоб у всіх працівників компанії був однаковий тариф, адже потреба у мобільному зв’язку в різних підрозділах або у працівників різних посад не однакова і обумовлюється їх робочими функціями. Наприклад, працівникам відділу продажів зазвичай потрібен більший обсяг мобільних послуг, ніж бухгалтерії, або керівникові – більше, ніж рядовому менеджеру.
Отже, для мінімізації фактів оподаткування додаткового блага працівників доцільно проаналізувати обсяги користування мобільним зв’язком на підприємстві в розрізі структурних підрозділів та посад і за результатами:
Але в будь-якому з варіантів зазначене повинно бути обґрунтовано в положенні про користування мобільним зв’язком виробничими потребами та робочими функціями працівників та структурних підрозділів.
При цьому недоцільно вносити до положення замість посад конкретні прізвища працівників, бо працівники можуть звільнятися з посад чи переходити з однієї посади на іншу, а обсяг послуг мобільного зв’язку зумовлений саме посадою, а не особистістю працівника. Інакше кожна зміна прізвища на будь-якій посаді спричинятиме необхідність затвердження нового положення.
Також, не варто забувати, що основним критерієм невизнання оплати працівникам мобільного зв’язку є зв’язок з господарською діяльністю Отже, навіть за наявності самостійно встановленого граничного рівня перевищення тарифу, яке не вважається додатковим благом, варто передбачити необхідність доведення працівником, що зазначене перевищення обумовлене здійсненням виробничих розмов.
З огляду на зазначене, варіант надання різним категоріям працівників різних тарифних пакетів мобільного зв’язку в обсязі, достатньому для виконання функціональних обов’язків, є більш надійним, потребує оформлення меншої кількості документів та, сподіваємось, сприятиме зменшенню випадків перевищення тарифу.
Інший варіант унеможливлення перевитрат – придбання пакетів мобільних послуг на умовах абонентської плати. В такому випадку плата встановлюється за місяць, а також надання послуг зв’язку блокується при перевищенні працівником обсягу пакетних послуг.
Шаблони та зразки документів:
Службова записка про закріплення корпоративного номеру мобільного телефону
Наказ про закупівлю мобільних телефонів та користування службовим мобільним зв'язком
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
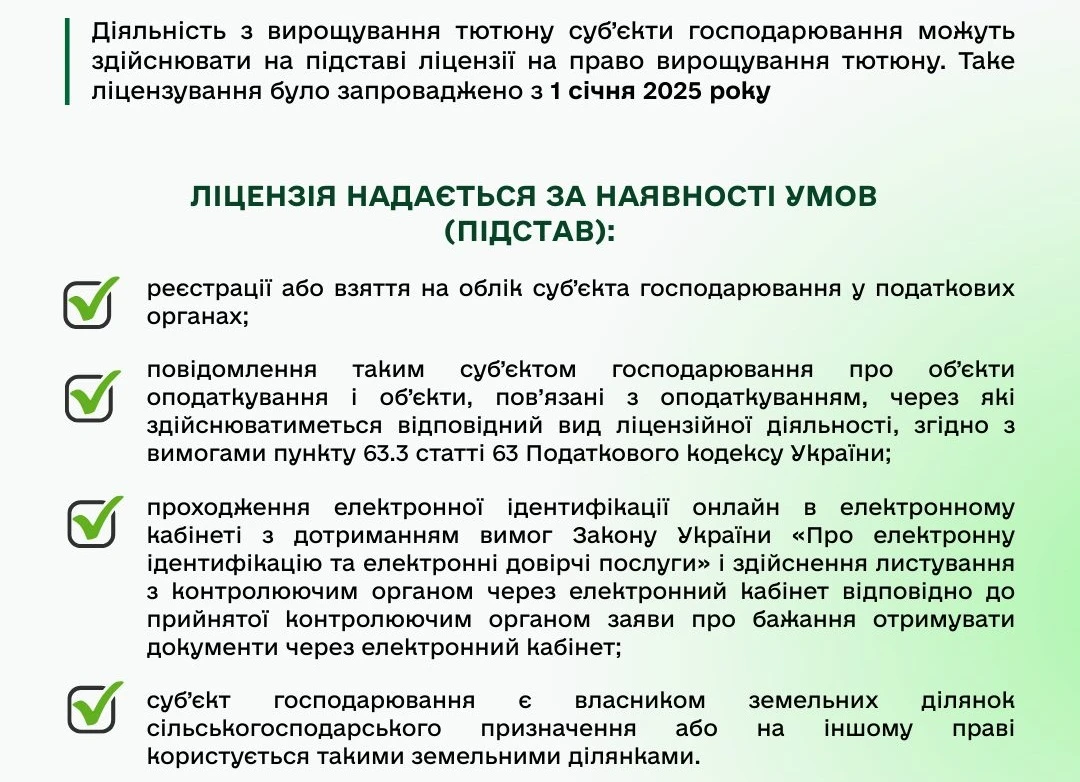
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України
Працівник у робочий час отримав осколкове поранення середньої тяжкості після атаки дроном. Було надано медичну допомогу працівниками швидкої допомоги. Але через добу стан працівника погіршився, у лікарні були виявлені ускладнення, які потребують хірургічного втручання. Оформили лікарняний. Чи буде травма вважатись виробничою? Які повинні бути дії роботодавця?
Розрахунок (аркуш) коригування до митної декларації включати до податкового кредиту у декларації з ПДВ за датою виписки чи за датою реєстрації, якщо дата виписки – 24.02.2026, а дата реєстрації – 21.07.2026?
Верховний Суд звернув увагу, що для звільнення за п. 2 ч. 1 ст. 41 КЗпП недостатньо самої нестачі чи суб’єктивної втрати довір’я роботодавця – потрібно встановити конкретні винні дії працівника та їхній зв’язок із довіреними цінностями. Водночас у справі № 126/1682/24 від 19 серпня 2026 року ВС не визнав звільнення законним чи незаконним остаточно: постанову апеляційного суду скасовано, а справу направлено на новий розгляд
З моменту взяття на облік ФОП вважається таким, що перебуває на загальній системі оподаткування, якщо не подав заяву про обрання спрощеної. Для 1-ї та 2-ї груп єдиного податку діє правило з 1-го числа наступного місяця, тоді як платником єдиного податку 3-ї або 4-ї групи ФОП стає з дня державної реєстрації
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом
Федерація роботодавців України підтримує проєкт постанови, яким пропонується на період воєнного стану та шість місяців після його припинення чи скасування застосовувати до посадових окладів окремих фахівців Держпродспоживслужби додатковий коригуючий коефіцієнт у розмірі до 1,5. У ФРУ зазначають, що в службі наразі не заповнено близько 6000 вакансій, а фінансування підвищених виплат пропонується забезпечити, зокрема, за рахунок коштів спецфонду держбюджету від платних адмінпослуг
ДПС пояснила, що договір купівлі-продажу корпоративних прав підтверджує факт їх придбання та договірну вартість, але сам по собі не підтверджує фактично понесені витрати. Для врахування 1 млн грн у вартості інвестиційного активу потрібні документи, що засвідчують проведення розрахунку
Як заповнювати Додаток Д1 до нового Податкового розрахунку у 2026 році? Розглядаємо 8 практичних ситуацій: відпустка за свій рахунок, сумісництво та суміщення, звільнення і повторне прийняття, інвалідність, мобілізація, компенсація за відпустку, премія колишньому працівнику та лікарняні
Податківці пояснили, що підприємство може одночасно мати статуси резидента Дія Сіті та Дефенс Сіті, але не може застосовувати передбачене для Дефенс Сіті звільнення від податку на прибуток. Водночас, за позицією ДПС, воно зберігає можливість застосовувати особливий режим оподаткування як резидент Дія Сіті та виплачувати дивіденди засновникам-фізособам за відповідними правилами
ВС наголосив, що право учасника ТОВ на інформацію про діяльність товариства охоплює не лише документи, прямо перелічені в законі, а й інші документи, що містять інформацію про діяльність товариства. Наявність у документах персональних даних сама по собі не є підставою для відмови, хоча товариство може знеособити надлишкові дані
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
Податківці підтвердили, що таблиця 2 додатка БД заповнюється і при поданні уточнюючої декларації за минулі звітні періоди до 2025 року, в яких здійснювалися безоплатні передачі неприбутковим організаціям. У ній зазначають дані про отримувачів допомоги та її вартість, а суму перевищення ліміту 4% відображають у рядку 2.3 і переносять до рядка 3.1.9 додатка РІ
ФОП на загальній системі визнає дохід від післяплати за датою зарахування коштів на поточний рахунок. Тому якщо товар відправлено та чек сформовано 31 грудня, а гроші надійшли 2 січня, дохід відображається вже в наступному році