Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Відкрити власну справу сьогодні може кожен. Але вже на старті підприємець стикається з непростим питанням: зареєструватися як ФОП чи створити ТОВ? Від цієї відповіді залежатимуть не лише податки й бухгалтерський облік, а й репутація бізнесу, довіра клієнтів, доступ до тендерів та інвестицій. У цій статті ми розберемо всі «за» і «проти», щоб ви змогли зробити зважений вибір
Станом на середину 2025 року в Україні зареєстровано понад 2,17 мільйона ФОПів – фізичних осіб-підприємців, а кількість юридичних осіб, зареєстрованих в Україні, перевищила 1,5 мільйона.
Саме тому питання: ФОП чи ТОВ – що обрати? – набуває нової ваги. Адже коли конкуренція зростає, а на ринку опиняється мільйони юридичних і фізичних суб’єктів, форма бізнесу – це не просто юридична технічність, а питання довіри, зручності та майбутнього розвитку.
ФОП діє без створення юридичної особи, на підставі ст. 50 Цивільного кодексу України (далі – ЦКУ). Це громадянин, який має право самостійно здійснювати підприємницьку діяльність. Важливим аспектом є відповідальність: згідно зі ст. 52 ЦКУ, ФОП відповідає за своїми зобов’язаннями всім своїм майном, крім майна, на яке не може бути звернено стягнення.
ТОВ, на відміну від ФОП, є окремою юридичною особою (ст. 80, 87 ЦКУ). Воно створюється одним або кількома засновниками і діє на підставі Закону України «Про товариства з обмеженою та додатковою відповідальністю». Учасники товариства не несуть відповідальності за його борги, а ризикують лише розміром своїх внесків до статутного капіталу (ст. 96 ЦКУ).
Таким чином, ключова відмінність полягає у рівні відповідальності. ФОП – це максимальна простота ведення бізнесу, але з особистими ризиками для підприємця. ТОВ – складніша організаційна структура, яка вимагає більше документів і контролю, проте забезпечує обмеження відповідальності для власників.
ФОП завжди пов’язаний із конкретною фізичною особою. Це означає, що підприємець не може продати або передати свій бізнес іншій людині як цілісний актив. Якщо власник вирішує завершити діяльність, ФОП підлягає закриттю, а всі договори та майнові зобов’язання залишаються за ним особисто. Фактично продати можна лише окремі активи чи обладнання, але не сам статус підприємця.
ТОВ, на відміну від ФОП, має самостійний правовий статус. Засновники володіють частками у статутному капіталі і можуть їх відчужувати: продавати, дарувати, передавати у спадщину. Завдяки цьому бізнес може змінювати власників, зберігаючи свою структуру, контракти та репутацію. Це дає можливість продати діючу компанію як готовий бізнес з усіма налагодженими процесами.
Таким чином, ФОП доречніший для підприємців, які планують працювати особисто, а ТОВ – для тих, хто розглядає бізнес як інвестиційний актив, що може бути переданий або проданий
Життя не вічне, і це питання, яке часто оминають підприємці, коли починають власну справу. Проте від того, яку форму бізнесу ви оберете, залежить його подальша доля.
ФОП припиняє існування разом із власником. Статус підприємця є особистим і не може бути переданий іншим. Усі боргові зобов’язання, податкові платежі чи кредити переходять до спадкоємців у межах отриманої спадщини. Договори з контрагентами фактично втрачають чинність, адже стороною виступала конкретна фізична особа. Тобто бізнес у вигляді ФОП не можна залишити «у спадок» як цілісний актив.
ТОВ, навпаки, продовжує існувати незалежно від життя його засновників. Якщо учасник товариства помирає, його частка у статутному капіталі переходить спадкоємцям. Компанія зберігає юридичну правосуб’єктність, усі активи та контракти залишаються чинними, бізнес працює далі. Саме тому ТОВ часто обирають ті, хто мислить стратегічно і хоче, щоб справа жила довше за власника.
ФОП часто обирають для невеликих проєктів, індивідуальних послуг чи роботи з фізичними особами. Для багатьох клієнтів співпраця з ФОПом зручна: прості договори, швидкі розрахунки, мінімум бюрократії. Це добре працює у сфері фрілансу, IT-послуг, індивідуального консалтингу чи дрібної торгівлі.
ТОВ своєю чергою сприймається як більш солідний і надійний партнер. Юридичні особи частіше потрібні для:
Для багатьох компаній, особливо міжнародних, робота з ФОП обмежена внутрішніми правилами комплаєнсу. У таких випадках наявність статусу ТОВ є необхідною умовою для укладення договору.
Ще одна з помітних відмінностей між ФОП і ТОВ – спосіб, у який фіксується їх назва.
ФОП завжди виступає під власним прізвищем та ім’ям (наприклад, «ФОП Петренко Іван Іванович»). Якщо прізвище звучить незвично чи комічно, це може впливати на сприйняття бізнесу замовниками й партнерами. В реальності фактор довіри й іміджу має значення: великі замовники іноді більш охоче працюють із компаніями, що мають «нейтральну» назву.
ТОВ, на відміну від ФОП, може мати будь-яку ділову назву (наприклад, «ТОВ «Будінвест Плюс»), яка виглядає професійно та не залежить від прізвища власника. Це дає більше можливостей для брендингу й формування серйозного іміджу.
Критерій | ФОП | ТОВ |
Офіційна назва | «Фізична особа – підприємець [Прізвище Ім’я По батькові]» | «ТОВ «Назва компанії»» (наприклад, ТОВ «Бізнес-Центр») |
Прив’язка до особи | Завжди пов’язаний із конкретним громадянином, його ім’ям та прізвищем | Назва може бути довільною, не залежить від ПІБ засновників |
Можливість брендування | Можна використовувати торговельну марку (ТМ) або комерційне найменування, але в офіційних документах лишається ПІБ | Повна свобода для створення корпоративної назви та бренду, що закріплюється у статуті |
Сприйняття контрагентами | Бізнес асоціюється з однією людиною, репутація напряму залежить від підприємця | Бізнес сприймається як окрема компанія, що підвищує статус і довіру на ринку |
Підпис у договорах | «ФОП Іваненко Іван Іванович» | «Директор ТОВ «Бізнес-Центр» Петров Петро Петрович» |
Отже, якщо підприємець планує розвиватися в напрямі масштабних проєктів і виходити на ринок великих замовників, ТОВ забезпечує вищий рівень ділової репутації та довіри
Найскладніший парнер в бізнесі – це держава. Обмеження участі в тендерах (державних закупівлях) визначені Законом України від 25.12.2015 №922-VIII «Про публічні закупівлі» та супутніми нормативними актами. Вони встановлені для того, щоб не допустити до участі в закупівлях недобросовісних або юридично обмежених учасників. Участь ФОП у держаних закупівлях не обмежена законодавством, але необхідно зважити на інші нюанси.
Розглянемо обмеження участі у тендерах саме для ФОП. Загалом вони збігаються з тими, що діють для юридичних осіб, проте мають власні особливості, пов’язані з тим, що підприємець відповідає особисто та діє від свого імені.
1. Судимість ФОП. Якщо підприємець має незняту чи непогашену судимість за корупційні злочини, шахрайство, відмивання коштів та інші подібні правопорушення, участь у публічних закупівлях для нього заборонена. Важливо, що у випадку з ТОВ перевіряють керівника та власників, а у ФОП – безпосередньо самого підприємця.
2. Податковий борг. ФОП не може подати тендерну пропозицію, якщо має заборгованість зі сплати податків і зборів. Виняток становить лише ситуація, коли є офіційне рішення про розстрочку податкового боргу.
3. Банкрутство або припинення діяльності. ФОП, стосовно якого відкрито процедуру банкрутства або який перебуває у процесі припинення діяльності, не допускається до участі у тендері.
4. Санкції. У разі застосування до фізичної особи персональних санкцій (наприклад, у зв’язку з воєнними чи фінансовими обмеженнями) участь у публічних закупівлях для такого ФОП заборонена.
5. Пов’язані особи. Коли в одному тендері одночасно подаються кілька ФОП, пов’язаних між собою (через родинні зв’язки, спільну адресу реєстрації чи однакові контактні дані), замовник може відмовити у їхній участі через ризик змови.
6. Конфлікт інтересів. ФОП не має права брати участь у тендері, якщо він є близьким родичем посадових осіб замовника або пов’язаний з ними спільною підприємницькою діяльністю, що може створювати конфлікт інтересів.
Отже, якщо у ФОП особисті проблеми (наприклад, податковий борг), він автоматично «вибуває» з тендерів. У ТОВ власник може мати борг як фізична особа, але це не вплине на участь товариства. ТОВ можуть легко змінити директора в разі наявності судимості, пов’язаності тощо і далі працювати, ФОП цього зробити не може
І ФОП, і ТОВ можуть працювати на різних системах оподаткування.
І ФОП може бути на загальній системі оподаткування, бути платником ПДВ, мати найманих осіб, тому щоб об’єктивно порівнювати облікові процеси, зазвичай беруть однакові системи. Наприклад, ФОП і ТОВ обидва на єдиному податку. І саме тоді стає помітною ключова різниця: у ФОП облік максимально спрощений, тоді як ТОВ навіть на ЄП зобов’язане вести повний бухгалтерський і податковий облік, формувати фінансову звітність і дотримуватись касової дисципліни.
ФОП веде максимально спрощений облік. Йому достатньо фіксувати свої доходи у книзі обліку або в електронному форматі. Якщо ФОП – платник ПДВ, тоді додатково потрібно відображати й витрати. ФОП не складає баланс і не подає фінансову звітність, обмежуючись декларацією платника єдиного податку та сплатою податків і ЄСВ. Облікової політики у формальному сенсі він не має, касової дисципліни (лімітів каси, касових книг) дотримуватись не зобов’язаний. У більшості випадків ФОП може працювати без РРО / ПРРО, якщо не підпадає під спеціальні вимоги.
ТОВ, навіть перебуваючи на єдиному податку, повинно вести повний бухгалтерський облік. Це означає обов’язкове складання балансу, звіту про фінансові результати та іншої фінансової звітності. ТОВ зобов’язане затвердити наказ про облікову політику, вести касову книгу, дотримуватись правил касової дисципліни й обов’язково застосовувати РРО / ПРРО при готівкових та карткових розрахунках з населенням. Ще ТОВ обов’язково проводять інвентаризацію згідно зі ст. 10 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність», складають описи та фіксують її результати, що не обов’язково для більшості ФОП на ЄП. Тобто юридична особа повинна організувати бухгалтерський та податковий облік практично так само, як підприємства на загальній системі, хоча і сплачує єдиний податок за спрощеною ставкою.
Чекліст: ФОП чи ТОВ?
Відповівши на ці питання, ви зможете зрозуміти, яка форма ведення бізнесу більше підходить саме вам
Запитання | Відповідь (так / ні) |
Чи планую я брати участь у великих тендерах (державних, міжнародних)? | |
Чи потрібно мені виглядати «солідніше» в очах контрагентів? | |
Чи важливо, щоб бізнес можна було продати або передати у спадщину? | |
Чи готовий я відповідати всім своїм майном за зобов’язання бізнесу? | |
Чи потрібна мені можливість залучати інвесторів або партнерів? | |
Чи хочу я мати просту звітність без бухгалтера? | |
Чи важливо мені вести повний бухгалтерський облік і мати фінансову звітність? | |
Чи планую я працювати з ПДВ (наприклад, для тендерів чи експорту)? | |
Чи буде в мене багато готівкових розрахунків із населенням? | |
Чи хочу я мінімізувати витрати на адміністрування бізнесу? | |
Чи потрібна мені гнучка система для брендингу (нейтральна назва компанії, а не особисте прізвище)? | |
Чи важливо мати офіційну облікову політику та інвентаризацію? | |
Чи планую я масштабування бізнесу та розширення штату? | |
Чи хочу я залишатися «мобільним» підприємцем із мінімальними формальностями? | |
Чи бачу я бізнес як довгостроковий проєкт із перспективою росту та репутаційного впливу? | |
Чи хочу я, щоб бізнес мав нейтральну комерційну назву, а не моє прізвище? | |
Чи важливо мати можливість укладати контракти з великими корпораціями, які часто не працюють із ФОП? | |
Чи потрібна мені офіційна репутація для роботи з іноземними партнерами? | |
Чи планую я брати кредити для бізнесу у банках (для ТОВ банки зазвичай лояльніші)? | |
Чи буде у мене кілька партнерів або співзасновників у бізнесі? | |
Чи готовий я вкладати кошти у створення та обслуговування юридичної особи? | |
Чи потрібна мені можливість розподілу прибутку між кількома учасниками? | |
Чи планую я мати велику кількість працівників (для ФОП є обмеження щодо кількості найманих)? | |
Чи важливо, щоб бізнес виглядав більш стабільним і надійним для тендерних комісій? | |
Чи хочу я, щоб мій бізнес мав чітке відокремлення від особистих фінансів? | |
Чи хочу я одноосібно приймати рішення про бізнес? | |
Чи хочу я претендувати на гранди? | |
Чи хочу я бачити свій бізнес через 10 років? | |
Чи не є мій бізнес оригінальним сатрапом, що зав’язаний на моїй особистості? |
Якщо більшість відповідей «так» стосуються простоти, мінімальних витрат і швидкого старту – ваш варіант ФОП. Якщо більшість відповідей «так» пов’язані з масштабом, репутацією, інвестиціями та довгостроковістю – варто обирати ТОВ
Читати більше:
Перетворення приватного підприємства на ТОВ: порядок дій та перехідний період
Дивіденди у товаристві з обмеженою відповідальністю: вісім ризиків
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися
Державні та приватні нотаріуси зобов’язані в день посвідчення договору оренди нерухомості надіслати відповідне повідомлення до ДПС в електронній формі. Для приватних нотаріусів передбачено ідентифікатор F1309501, для державних – J1309501
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників
Для застосування ставки ПДВ 0% до міжнародного перевезення потрібно підтвердити, що підприємство надає саме послугу перевезення, яка відповідає вимогам пп. 195.1.3 ПКУ, зокрема оформлена єдиним міжнародним перевізним документом. Податківцями розглянуто роль CMR та інших документів, оподаткування вартості перевезення і власної винагороди експедитора, а також особливості складання податкової накладної
У Полтаві завершили розслідування щодо підприємиці, якій інкримінують незаконне придбання та зберігання підакцизних товарів з метою збуту. Під час обшуків вилучили понад 1,5 тис. літрів алкоголю, 10,5 тис. пачок сигарет та електронні сигарети загальною вартістю понад 1,1 млн грн; обвинувальний акт скерували до суду з угодою про визнання винуватості
Суб’єкт господарювання з ліцензією на роздрібну торгівлю алкоголем та/або тютюновими виробами може продавати їх виключно кінцевим споживачам для особистого некомерційного використання. Якщо покупець – інший суб’єкт господарювання, який придбаває товари для подальшого перепродажу, продавцю необхідно отримати ліцензію на оптову торгівлю
Постанова КМУ від 17.09.2026 №1135 розширила перелік фахівців, яких можна залучати до роботи в аптечних закладах. Фармацевти-інтерни по всій Україні та фахівці зі спеціальністю «Медсестринство» в міських аптеках зможуть відпускати рецептурні й безрецептурні ліки під керівництвом фармацевт
До 25 січня 2027 року роботодавці зобов’язані сформувати, роздрукувати, підписати та зареєструвати списки персонального військового обліку і відомості оперативного обліку станом на 1 січня 2027 року. До них включають лише тих призовників, військовозобов’язаних і резервістів, які на цю дату є штатними працівниками підприємства

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства
Верховний Суд розглянув спір працівника Укрзалізниці щодо невиплаченої матеріальної допомоги на оздоровлення за 2022, 2023 та 2025 роки. Суд звернув увагу, що роботодавець має діяти відповідно до законодавства, чинного на момент ухвалення рішення про призупинення виплат, а нарахування коштів саме по собі не підтверджує їх фактичної виплати
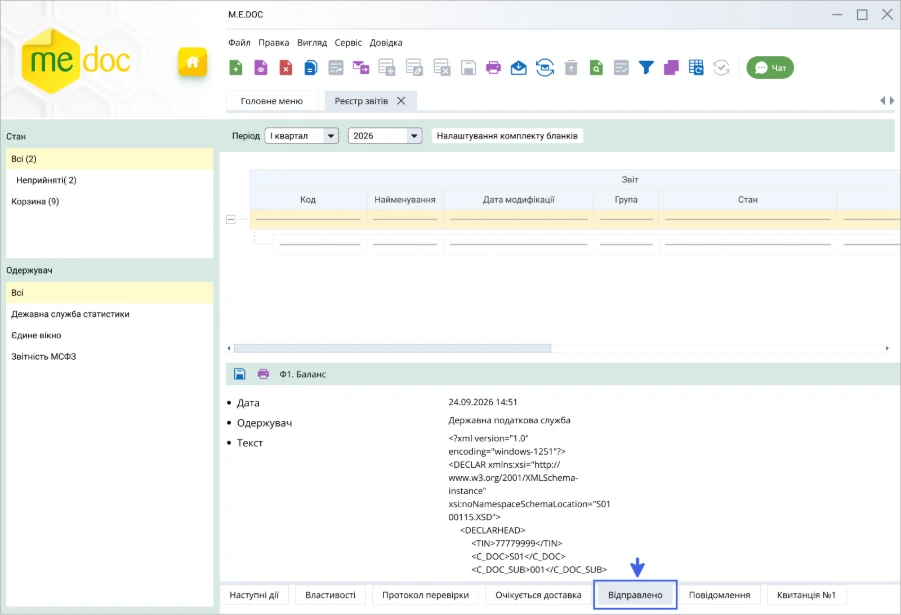
Як підтвердити, що електронний документ було своєчасно відправлено та доставлено адресату через M.E.Doc? Розглядаємо, які відомості про відправлення, повідомлення про доставку, Квитанції №1 і №2, скриншоти та логи програми варто зберігати, а також чому під час подання звітності з додатками потрібно перевіряти підтвердження щодо кожної складової пакета
Укртрансбезпека відновила планові заходи державного ринкового нагляду за реалізацією колісних транспортних засобів, автомобільних запчастин та обладнання після оновлення секторального плану на 2026 рік у зв’язку з набранням чинності технічним регламентом № 389. Інспектори перевірятимуть відповідність продукції встановленим вимогам, наявність сертифікатів, маркування та супровідних документів
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?