

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Створення суб'єкта, зміни
16.04.2026
Перетворення приватного підприємства (ПП) на ТОВ: порядок дій та перехідний період
Приватні підприємства (ПП) – досить розповсюджена організаційно-правова форма юридичних осіб. Але у законодавстві відбулися певні зміни, які, зокрема, передбачають необхідність перетворення ПП на іншу організаційно-правову форму. Частіше всього такі ПП обирають перетворення на ТОВ. Отже, у статті розглянемо, які норми законодавства зумовлюють необхідність перетворення ПП, у які строки це потрібно зробити, а також наведемо детальний алгоритм дій ПП для перетворення на ТОВ
- Які зміни відбулися у законодавстві щодо приватних підприємств
- Скільки триває перехідний період для приватних підприємств
- Що таке перетворення та якими нормами воно регламентується
- Покроковий алгоритм дій з перетворення ПП на ТОВ
- Висновки
Які зміни відбулися у законодавстві щодо приватних підприємств
У 2025 році Верховною Радою був прийнятий Закон України від 09.01.2025 №4196-IX «Про особливості регулювання діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об’єднань юридичних осіб» (далі – Закон №4196). Цей закон набрав чинності з 28.02.2025. Але у ч. 1 ст. 17 Закону №4196 вказано, що вводиться в дію він через 6 місяців з дня набрання ним чинності, тобто з 28.08.2025 (окремі норми закону вводяться в дію з пізніших дат, але вони не стосуються ПП).
Так, зокрема, з 28.08.2025 втратив чинність Господарський кодекс України (далі – ГКУ), що передбачено ч. 3 ст. 17 Закону №4196.
До цієї дати діяльність приватних підприємств регламентувалась ст. 113 ГКУ. Отже, у зв’язку з втратою чинності ГКУ у ПП виникло запитання:
Яким законодавством регламентується їх діяльність після 28.08.2025?
Відповідь на це питання приватні підприємства можуть знайти у Законі №4196. У Законі №4196 є наступні норми, які стосуються ПП:
- з дня набрання чинності Законом №4196 створення юридичних осіб в організаційно-правовій формі, зокрема, приватного підприємства забороняється (ч. 1 ст. 13 Закону №4196);
- з дня введення в дію Закону №4196 дія Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю» (далі – Закон №2275) поширюється, зокрема, на приватні підприємства у випадках, якщо відповідні правовідносини не врегульовані їхніми статутами та іншими законами (ч. 14 ст. 17 Закону №4196);
- якщо у перехідний період власник не прийняв рішення про припинення приватного підприємства відповідно до Закону №4196, до регулювання діяльності такого підприємства після завершення перехідного періоду застосовуються положення Закону №2275, а статути таких підприємств у частині, що суперечить Закону №2275, є недійсними (ч. 14 ст. 17 Закону №4196);
- протягом перехідного періоду, передбаченого Законом №4196, статути та внутрішні положення підприємств та їхніх правонаступників підлягають приведенню у відповідність із цим Законом (ч. 10 ст. 17 Закону №4196).
Як бачимо з цих норм, юрособи у формі приватних підприємств вже не створюються, а ті, що були створені до змін, повинні привести свої документи протягом перехідного періоду у відповідність до діючого законодавства.
Скільки триває перехідний період для приватних підприємств
Перехідний період встановлений ст. 1 Закону №4196 і складає 3 роки.
Відлік трирічного строку починається з дня введення в дію Закону №4196 (тобто з 28.08.2025).
Отже, приватним підприємствам варто здійснити перетворення у іншу організаційно-правову форму не пізніше 28.08.2028
Зазначимо, що процедура перетворення передбачає виконання чималого переліку необхідних дій та оформлення відповідних документів. Тож відкладати приватним підприємствам початок процедури перетворення не варто, можна починати вже зараз, не очікуючи дати введення в дію Закону №4196 (28.08.2025).
Також відмітимо, що на практиці вже зараз (ще до початку перехідного періоду) деякі ПП вже почали стикатися з проблемами у стосунках з банками (зокрема, при оформленні кредитів).
Що таке перетворення та якими нормами воно регламентується
Перетворення підприємства – це один із видів реорганізації підприємства (ч. 1 ст. 104 Цивільного кодексу, далі – ЦКУ).
Перетворення юридичної особи – це зміна її організаційно-правової форми (ст. 108 ЦКУ). Після перетворення до нової юридичної особи переходить усе майно, усі права та обов’язки попередньої юрособи.
Правила перетворення юросіб регламентуються, перш за все, нормами ст. 104–108 ЦКУ, а також іншими нормативно-правовими актами, про які згадаємо нижче, при розгляді покрокового порядку дій.
Починаючи процедуру реорганізації, варто розуміти, що при перетворенні ПП на ТОВ буде здійснюватися:
- припинення юрособи внаслідок перетворення (у цьому випадку – припиняється ПП);
- створення нової юрособи (ТОВ).
Ці дії підлягають державній реєстрації відповідно правил, встановлених Законом України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань» (далі – Закон №755).
А процес перетворення буде завершеним з моменту державної реєстрації новоутвореної юрособи (ч. 6 ст. 4 Закону №755).
Покроковий алгоритм дій з перетворення ПП на ТОВ
Розглянемо покроково, що та як потрібно зробити ПП для перетворення на ТОВ.
Крок 1. Винесення рішення власниками ПП про реорганізацію шляхом перетворення.
Порядок прийняття рішень власниками ПП в законодавстві не прописаний, тому варто користуватися у цьому питанні положеннями статуту підприємства.
Зазвичай, такі рішення у ПП виносяться:
- на загальних зборах власників (якщо власників декілька). Таке рішення закріплюється у протоколі загальних зборів;
- одноособово (якщо власник у ПП один). Тоді таке рішення називають «Рішення власника».
Приймаючи рішення про перетворення, власникам ПП слід також одночасно (ч. 3 ст. 105 ЦКУ):
- призначити комісію з реорганізації та її голову. При цьому виконання функцій комісії може бути покладено на орган управління юрособи (наприклад, на директора, дирекцію). Вкажіть у рішенні не тільки персональний склад комісії, а й реєстраційні номери облікових карток платників податків (далі – РНОКПП) або серії та номери паспортів для фізосіб, які відмовилися від такого номера і мають відповідну позначку у паспорті (п. 7 ч. 1 ст. 15 Закону №755);
- встановити порядок та строки для заявлення кредиторами вимог до юрособи, яка припиняється у зв’язку з реорганізацією. Цей строк не може бути менше ніж 2 місяці і більше ніж 6 місяців з моменту оприлюднення повідомлення про рішення щодо припинення юрособи (ч. 5 ст. 105 ЦКУ).
Зверніть увагу, що до комісії з реорганізації з моменту призначення переходять повноваження щодо управління справами юрособи (ч. 4 ст. 105 ЦКУ). Голова комісії, її члени представляють юрособу у відносинах з третіми особами та виступають у суді від її імені
Дійсність підписів на рішенні власників повинна бути нотаріально посвідчена (п. 6 ч. 1 ст. 15 Закону №755).
Крок 2. Державна реєстрація рішення в ЄДР
Як передбачено ч. 1 ст. 105 ЦКУ, власники підприємства зобов'язані протягом 3 робочих днів з дати прийняття рішення про перетворення письмово повідомити про нього орган, що здійснює державну реєстрацію.
Отже, інформація про прийняте рішення вноситься до Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань (далі – ЄДР).
Для цього держреєстратору подаються такі документи (ч. 11 ст. 17 Закону №755):
- примірник оригіналу (нотаріально посвідчена копія) рішення власників юрособи про припинення юридичної особи внаслідок реорганізації;
- примірник оригіналу (нотаріально посвідчена копія) документа, яким затверджено персональний склад комісії з реорганізації, зазначено РНОКПП членів комісії, а також встановлено строк для заявлення вимог кредиторами.
Результатом цього кроку будуть внесені до ЄДР відомості про прийняте рішення про припинення юрособи в результаті реорганізації шляхом перетворення. З цього моменту кредитори мають право заявляти свої вимоги протягом строку, встановленого в рішенні засновників ПП.
Крок 3. Розгляд вимог кредиторів.
Заявлення вимог кредиторів відбувається протягом строку, вказаного в рішенні власників підприємства (див. Крок 1). Цей строк може бути від 2 до 6 місяців (ч. 5 ст. 105 ЦКУ). Розгляд цих вимог здійснюється комісією з реорганізації.
Кожна окрема вимога кредитора, зокрема щодо сплати податків, зборів, ЄСВ, страхових коштів до ПФУ, фондів соціального страхування, розглядається, після чого приймається відповідне рішення, яке надсилається кредитору (ч. 6 ст. 105 ЦКУ). Відповідь на кожну отриману вимогу кредитора повинна бути надана не пізніше 30 днів з дня отримання ПП, що припиняється, відповідної вимоги кредитора.
Приватному підприємству, що реорганізується, варто пам’ятати, що відносно вимог кредиторів у процедурі реорганізації ПП діє спеціальна норма, встановлена ч. 5 ст. 14 Закону №4196. Ця норма передбачає, що кредитор підприємства, що припиняється в результаті перетворення, не може вимагати припинення або дострокового виконання зобов’язання, а в разі якщо виконання зобов’язання такого підприємства не забезпечено – забезпечення виконання зобов’язання. Отже, якщо кредитор висунув такі вимоги, посилаючись на ч. 1 ст. 107 ЦКУ, комісія з реорганізації має право відмовити у задоволенні таких вимог на підставі ч. 5 ст. 14 Закону №4196.
Крок 4. Проведення податкових перевірок та взаємодія з органами ДПС.
За загальним правилом, встановленим пп. 78.1.7 Податкового кодексу (далі – ПКУ), початок процедури реорганізації юридичної особи є підставою для проведення документальної позапланової перевірки.
Але, з цього правила є виключення, прямо вказане у пп. 78.1.7 ПКУ:
початок процедури реорганізації юрособи шляхом перетворення не є підставою для проведення документальної позапланової перевірки.
Отже, у зв’язку з проведенням ПП перетворення в ТОВ, позапланова перевірка не призначається та не проводиться.
Чи потрібно ПП повідомляти податковий орган за місцем обліку про початок процедури перетворення?
Ні, такого обов’язку у підприємства немає.
Інформацію про прийняте рішення щодо перетворення податковий орган отримає з ЄДР у порядку інформаційної взаємодії цього реєстру з інформаційними системами державних органів на підставі ст. 13 Закону №755.
Платник податків зобов’язаний інформувати органи ДПС тільки про зміни, які не містяться у ЄДР (п. 66.5 ПКУ).
Крок 5. Затвердження установчих документів для новостворюваного ТОВ.
Як ми згадували вище, у процесі реорганізації створюється нова юрособа – ТОВ. Тому, як й інші юрособи, це товариство повинно мати свій статут, який необхідно затвердити власникам ПП (майбутнім учасникам ТОВ).
Затвердження нового статуту відбувається в тому ж порядку, що й винесення інших рішень власниками ПП.
При складанні статуту варто пам’ятати, що він має відповідати вимогам Закону №2275. Зокрема, у статуті обов’язково повинні бути вказані відомості (ст. 11 Закону №2275):
- про повне та скорочене (за наявності) найменування товариства;
- органи управління товариством, їх компетенцію, порядок прийняття ними рішень;
- процедури вступу до товариства та виходу з нього;
- порядок обліку часток товариства в обліковій системі часток товариств з обмеженою відповідальністю та товариств з додатковою відповідальністю, що ведеться Центральним депозитарієм цінних паперів.
Також зверніть увагу, що власники мають право прийняти рішення про застосування для нового ТОВ модельного статуту (форма такого статуту затверджена постановою Кабміну від 27.03.2018 №367).
Крок 6. Складання передавального акту.
Передавальний акт складається на підставі ч. 2 ст. 107 ЦКУ.
Цей акт має містити положення:
- про правонаступництво ТОВ щодо майна, прав та обов’язків юридичної особи, що припиняється у результаті перетворення ПП;
- стосовно всіх кредиторів та боржників, включаючи зобов'язання, які оспорюються сторонами.
Передавальний акт повинен бути затверджений власниками ПП (ч. 3 ст. 107 ЦКУ).
Також врахуйте, що дійсність підписів на передавальному акті має бути нотаріально посвідчена з обов’язковим використанням спеціальних бланків нотаріальних документів (п. 12 ч. 1 ст. 15 Закону №755).
Крок 7. Вирішення питань з працівниками.
Як передбачено ст. 36 Кодексу законів про працю (далі – КЗпП), у разі реорганізації роботодавця шляхом перетворення, дія трудового договору працівника продовжується. А, припинення трудового договору з ініціативи роботодавця можливе лише у разі скорочення чисельності або штату працівників (п. 1 ч. 1 ст. 40 КЗпП).
Тому, якщо власники ПП, що реорганізується, не планують змін в організації виробництва і праці у зв’язку з перетворенням, то й працівників не потрібно звільняти. У паперові трудові книжки працівників (якщо вони ведуться), необхідно буде внести окремим рядком запис про реорганізацію шляхом перетворення ПП на ТОВ, за аналогією з перейменуванням підприємства відповідно п. 2.15 Інструкції про порядок ведення трудових книжок працівників, затвердженої наказом Міністерства праці України, Міністерства юстиції України, Міністерства соціального захисту населення України від 29.07.1993 №58. Роз’яснення Мінсоцполітики з цього питання наведено у листі від 10.05.2012 № 75/06/186-12.
Зверніть увагу! Запис до трудових книжок вноситься вже після завершення процедури реорганізації
Запис у трудовій книжці (у графі 3) може виглядати наступним чином:
Приватне підприємство «СМЕРЕКА» з 01.09.2025 реорганізоване шляхом перетворення на Товариство з обмеженою відповідальністю «СМЕРЕКА».
У графі 4 трудової книжки слід вказати реквізити наказу, щодо проведеної реорганізації шляхом перетворення. Тобто, після завершення процедури перетворення, слід видати наказ, яким встановити обов’язок внести записи у трудові книжки працівників у зв’язку з проведеною реорганізацією (дату та номер цього наказу зазначаємо у графі 4 трудової книжки).
Крок 8. Вирішення питань з ліцензіями та іншими дозвільними документами.
Якщо ПП, яке перетворюється на ТОВ, має ліцензії на певні види діяльності, або інші дозвільні документи, йому не треба хвилюватися щодо необхідності їх переоформлення, або отримання нових.
Відносно цього питання діє спеціальне правило, встановлене ч. 7 ст. 14 Закону №4196. Згідно з цією нормою, документи дозвільного характеру, дозволи, ліцензії, сертифікати, декларації, погодження, повідомлення та інші публічні послуги, видані (погоджені, надані) підприємству, щодо якого прийнято рішення про його перетворення, є чинними для юридичної особи – правонаступника такого підприємства протягом строку, на який вони видані, за умови дотримання правонаступником вимог ліцензійних умов провадження відповідного виду господарської діяльності та інших вимог законодавства, передбачених для надання документів дозвільного характеру, дозволів, сертифікатів, декларацій, погоджень, повідомлень чи інших публічних послуг.
Тож, при дотриманні вимог законодавства та ліцензійних вимог, отримання новоствореним ТОВ ліцензій та інших дозвільних документів замість тих, що були оформлені на ПП, не потрібно.
Крок 9. Держреєстрація припинення ПП та створення нового підприємства (ТОВ).
Це завершальний крок, на якому необхідно буде провести одночасно дві реєстраційні дії:
- реєстрацію припинення ПП внаслідок реорганізації шляхом перетворення;
- реєстрацію ТОВ, створеного внаслідок реорганізації приватного підприємства.
Для держреєстрації припинення ПП необхідно подати держреєстратору наступні документи (ч. 15 ст. 17 Закону №755):
- заяву про державну реєстрацію припинення юридичної особи внаслідок реорганізації (форма 2, затверджена наказом Мін’юсту від 18.11.2016 №3268/5; далі – форма 2);
- примірник оригіналу або нотаріально посвідчену копію передавального акта.
Для держреєстрації ТОВ, створеного внаслідок реорганізації, держреєстратору подаються такі документи (ч. 1 ст. 17 Закону № 755):
- заява (форма 2);
- примірник оригіналу або нотаріально посвідчена копія рішення власників про створення ТОВ;
- статут ТОВ (не додається, якщо ТОВ діятиме на підставі модельного статуту);
- примірник оригіналу або нотаріально посвідчена копія передавального акта.
Інформація щодо проведених реєстраційних дій, після їх проведення, з’явиться в ЄДР.
Висновки
- Нормативною підставою для необхідності перетворення приватного підприємства на іншу організаційно-правову форму юрособи є Закон №4196.
- Законом 4196 встановлений трирічний перехідний період (з 28.08.2025 по 28.08.2028), протягом якого приватним підприємствам необхідно здійснити реорганізацію шляхом перетворення. Але приватним підприємствам можна не чекати дати 28.08.2025, а почати процедуру перетворення вже зараз.
- При проведенні перетворення ПП на ТОВ необхідно дотримуватися певних правил законодавства та виконати кроки, які ми розглянули у статті.
Читайте більше:
Чи може ТОВ взяти в штат ФОПа, з яким співпрацює
ПП в ТОВ: алгоритм переходу після вступу в силу Закону №4196
Дивіденди у товаристві з обмеженою відповідальністю: вісім ризиків
Як новому ТОВ отримати статус резидента Дія Сіті та критичність для підприємства
Закон про перетворення ПП в ТОВ: чи потрібно поспішати з перереєстрацією до 1 серпня 2025
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
РРО / ПРРО, фіскальні чеки
22.09.2026
Реєстрація РРО: як правильно заповнити форму №1-РРО та що перевірити у №20-ОПП
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Податкова та фінзвітність
22.09.2026
Збій у роботі Е-кабінету ДПС: чи буде штраф за Декларацію з ПДВ
Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
Податкова та фінзвітність
22.09.2026
До 30 вересня слід подати звітність про ТЦУ / КІК за 2025 рік
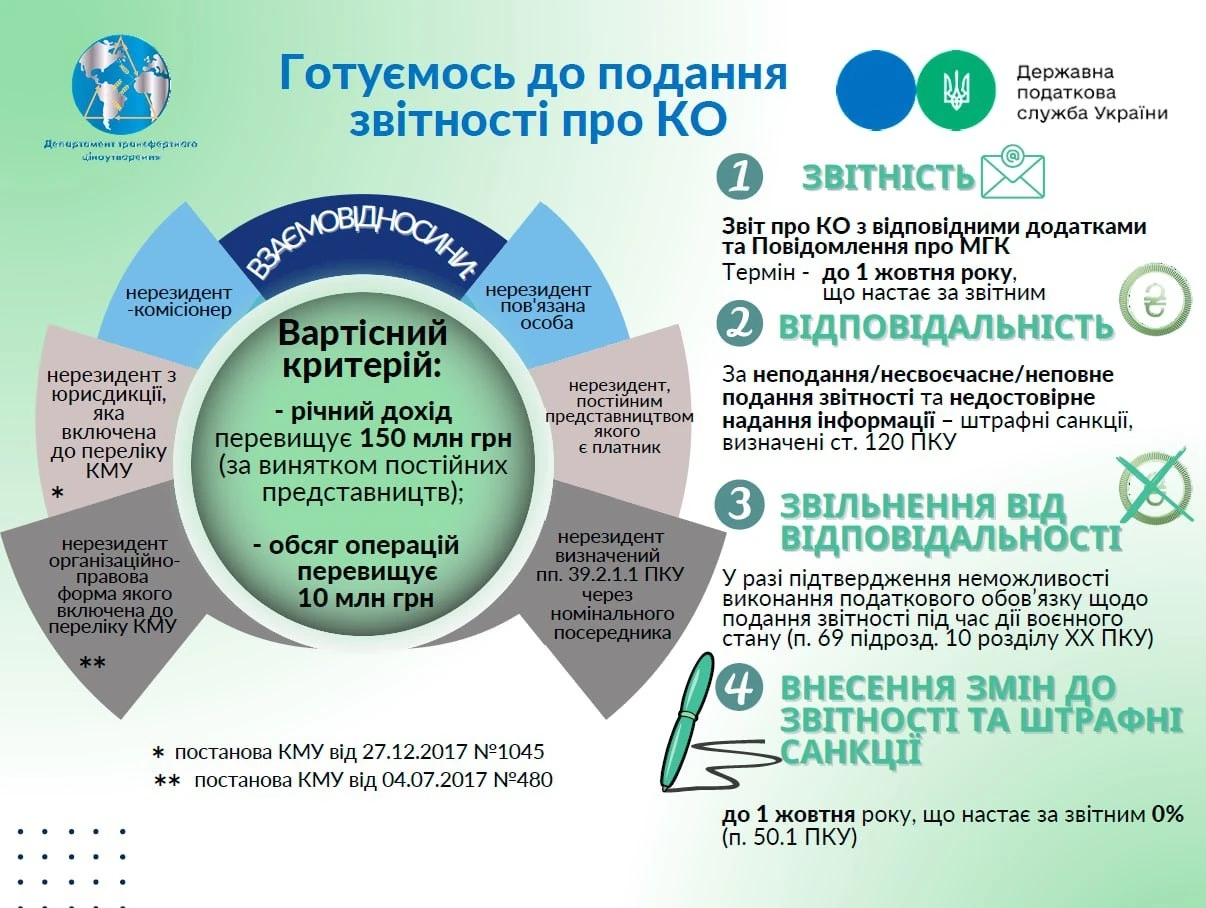
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсія, соцпільги
22.09.2026
ПФУ перевіряє доходи пенсіонерів: у яких випадках це потрібно у 2026 році
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Інше
22.09.2026
Мінфін готує зміни щодо податкового резидентства: яку роль може відіграти критерій 183 днів
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Благодійність, волонтерство
22.09.2026
Гуманітарна допомога, знищена через обстріли: як відобразити у звітності у 2026 році
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Торгівля, послуги
22.09.2026
Контрагент у «чорному» списку АМКУ: чим небезпечна співпраця
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОП
22.09.2026
Чекліст ФОП на кінець ІІІ кварталу: 12 речей, які варто перевірити
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Перевірки, штрафи
22.09.2026
Заниження єдиного податку: які штрафи загрожують ФОП у 2026 році, – роз’яснення ДПС
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Відпустка, відпускні
22.09.2026
«Чорнобильські» відпустки на 2027 рік: який графік скласти та коли подати до ПФУ
Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року

Лікарняні та декретні
22.09.2026
ПФУ готує єдиний порядок страхових виплат: кого охоплять нові правила
Пенсійний фонд України підготував проєкт постанови «Про затвердження Порядку призначення та здійснення страхових виплат деяким категоріям застрахованих осіб». Документ спрямований на те, щоб гарантувати отримання законних виплат тим громадянам, які не можуть реалізувати своє право через звичайних роботодавців у зв'язку з війною, ліквідацією підприємств чи іншими форс-мажорними обставинами
Військовий облік
22.09.2026
Як перевірити чи стоїть працівник на військовому обліку: поради ТЦК та СП
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності
Охорона праці
22.09.2026
Умови праці в холодний період року та заходи захисту працівників
Роботодавці, в холодний період року, зобов'язані забезпечувати умови для обігріву працівників, надавати спеціальні перерви для відпочинку та забезпечувати засоби індивідуального захисту. Додатково, слід проводити попередні та періодичні медичні огляди працівників, які працюють у несприятливих умовах. Такі заходи дозволяють уникати професійних захворювань та забезпечувати безпечні умови праці
Податкова та фінзвітність
22.09.2026
Поворотна фінансова допомога у 4ДФ: як відображати в нових Розрахунках, – ДПС
ДПС повідомила, що основна сума поворотної фінансової допомоги, наданої фізичній особі або фізичній особі – підприємцю, відображається у додатку 4ДФ за ознакою доходу «197». У разі повернення такої допомоги застосовується ознака доходу «153»
Заборгованість
22.09.2026
Автоматичне стягнення коштів з рахунків та електронних гаманців: що зміниться з 23 жовтня 2026 року
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Податкова та фінзвітність
22.09.2026
Юрособа переходить на ЄП з 1 жовтня: як звітувати – розповідає ДПС
Підприємство, яке з 1 жовтня 2026 року переходить із загальної системи оподаткування на єдиний податок 3 групи, має правильно визначити останній звітний період з податку на прибуток. Податкова декларація з податку на прибуток подається за звітний період, що передує кварталу переходу на спрощену систему оподаткування (тобто за 9 місяців 2026 року) протягом 40 днів після закінчення цього періоду. Із моменту переходу на єдиний податок підприємство звільняється від нарахування та сплати податку на прибуток
ПДВ
22.09.2026
Чи є Medoc доказом дати отримання РК: позиція ДПС
ДПС роз’яснила, як підтвердити дату отримання покупцем розрахунку коригування до податкової накладної, що передбачає зменшення суми компенсації. ПКУ не встановлює окремого документа чи універсального механізму фіксації такої дати, тому самі дані комерційної програми, зокрема Medoc, не визначені як беззаперечний доказ. Водночас під час обміну через сервіс SWinED ДПС фіксує факт отримання розрахунку коригування покупцем, а платник може подавати й інші документи та відомості на підтвердження дати отримання
Цільове фінансування
22.09.2026
Зимова підтримка 2026: хто зможе отримати 19 400 грн допомоги
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування