Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податок на додану вартість – парадоксальний. З одного боку, він нейтральний для бізнесу: компанія не заробляє і не втрачає на ньому. З іншого – саме через ПДВ виникає найбільше податкових спорів, штрафів і нервових перевірок. Розберемо разом, як обліковувати ПДВ, оскільки це не лише сухі проводки, а ціла система правил і принципів, яка формує стосунки бізнесу з державою
Податок на додану вартість (далі – ПДВ) є одним із ключових елементів податкової системи України, що регулюється нормами Податкового кодексу України (розділ V, статті 180–211; далі – ПКУ). Його специфіка полягає у тому, що він виконує фіскальну та регулюючу функції одночасно, а механізм справляння передбачає багатоступеневий характер із правом на податковий кредит.
У бухгалтерському обліку ПДВ відображається не як витрати чи дохід суб’єкта господарювання, а як зобов’язання перед державою та право на відшкодування (у межах господарської діяльності). Це відповідає концепції нейтральності податку, закріпленої у міжнародній практиці (Директива Ради ЄС від 28.11.2006 №2006/112/ЄС «Про спільну систему податку на додану вартість», далі – Директива №2006/112/ЄС).
Ідея податку на додану вартість виникла у середині ХХ ст. у Франції. Його автором вважають Моріса Лоре, який у 1954 році запропонував ПДВ як сучасну альтернативу податку з обороту. Основною метою нової моделі було усунення так званого каскадного ефекту – ситуації, коли один і той самий товар оподатковується на кожному етапі перепродажу, що призводило до податкового навантаження, відірваного від реальної доданої вартості. Запровадження ПДВ дозволило зробити систему оподаткування більш прозорою та економічно справедливою.
У наступні десятиліття податок швидко поширився в країнах Європи як ефективний інструмент оподаткування споживання. У 1977 році Європейське співтовариство ухвалило Першу директиву щодо гармонізації національних систем ПДВ, яка згодом еволюціонувала у Директиву №2006/112/ЄС. Сьогодні ПДВ застосовується більш ніж у 160 країнах світу, включно з Україною.
В Україні податок на додану вартість був упроваджений у 1992 році, замінивши податок з обороту. Національна модель має такі ключові характеристики:
Особливістю української практики є високий рівень формалізації: право на податковий кредит напряму залежить від технічних процедур реєстрації накладних. Це часто стає причиною податкових спорів і робить адміністрування ПДВ складнішим, порівняно з європейськими юрисдикціями.
Підходи щодо обліку податку у різних суб’єктів різні, залежно від особливостей господарювання, побудови облікових процесів та потреб. Підходи визначаються особливостями бухгалтерської програми, де можна налаштувати «простий» або «складний» варіант ведення обліку ПДВ.
Таблиця 1
Облік простим методом | Облік складним методом |
Одразу при проведенні документа реалізації та оплати розраховується момент виникнення бази оподаткування та реєструється податковий кредит і податкові зобов’язання, згідно з умовами договорів та встановленою податковою системою | Протягом звітного періоду податковий кредит і зобов’язання реєструються накладними та актами за фактом відвантаження. Наприкінці звітного періоду на суму незакритих авансів проводиться коригування показників так, щоб дані відповідали обраній системі роботи з контрагентом, що зазначено в договорі |
Це базовий рівень: бухгалтер відображає тільки головні проводки – коли виникає податкове зобов’язання і коли є податковий кредит | Це деталізований рівень, де до синтетичного обліку додається аналітика |
Використовуються лише основні рахунки | Використовуються субрахунки (643 «Податкові зобов’язання», 644 «Податковий кредит»), деталізація по кожному контрагенту й податковій накладній |
Приклад: Продаж товару: Дт 361 – Кт 702, Дт 702 – Кт 641. Купівля товару: Дт 28 – Кт 631, Дт 641 – Кт 631 | Приклад: Аванс від покупця: спочатку Дт 311 – Кт 681, Дт 643 – Кт 641. При відвантаженні: Дт 702 – Кт 643 (закриття тимчасового рахунку), далі відображаються зобов’язання по 641 |
Для обліку розрахунків з ПДВ у складі рахунку 64 застосовують такі субрахунки:
У бухгалтерському обліку суми податкових зобов’язань відображають за кредитом субрахунку 641, а суми податкового кредиту – за його дебетом. Якщо на кінець звітного періоду за цим субрахунком обліковується кредитове сальдо, воно свідчить про наявність боргу перед бюджетом. Погашення зобов’язань відображається за дебетом субрахунку 641/ПДВ.
Субрахунки 643 і 644 мають допоміжний характер. Вони використовуються, зокрема, тоді, коли податковий кредит або податкові зобов’язання виникають у поточному періоді, але фактичне отримання чи відвантаження товарів/послуг відбувається у наступному. Крім того, субрахунок 644 застосовують у випадках, коли підприємство не отримало зареєстрованої в ЄРПН податкової накладної. Суми, що обліковуються на цих субрахунках, не включаються до розрахунку ПДВ, який підлягає сплаті до бюджету у звітному періоді.
ПДВ-рахунок – це спеціальний рахунок у Державному казначействі, який відкривається платнику автоматично для роботи в Системі електронного адміністрування ПДВ (СЕА ПДВ) (ст. 200.1 ПКУ, Порядок електронного адміністрування податку на додану вартість, затверджений постановою Кабміну від 16.10.2014 №569).
Кошти на такому рахунку залишаються власністю платника і відображаються в обліку як його актив. Водночас, вони мають суворе цільове призначення – використовуються виключно для реєстрації податкових накладних/розрахунків коригування та сплати узгоджених зобов’язань з ПДВ.
Призначення та рух коштів:
Для обліку рекомендується відкрити аналітичний субрахунок до 315 «Спеціальні рахунки в національній валюті», наприклад, 315/ПДВ «ПДВ-рахунок у СЕА».
Типові проводки:
Таблиця 2
Операція | Дебет | Кредит | Дата відображення |
поповнення ПДВ-рахунка | 315/ПДВ «ПДВ-рахунок у СЕА» | 311 «Поточні рахунки в національній валюті» | Дата списання коштів з рахунку |
перерахування ПДВ до бюджету (списання Казначейством) | 641/ПДВ | 315/ПДВ «ПДВ-рахунок у СЕА» | Дата списання Казначейством з СЕА-рахунку узгоджених ПЗ до бюджету |
повернення надлишку | 311 «Поточні рахунки в національній валюті» | 315/ПДВ «ПДВ-рахунок у СЕА» | Дата зарахування коштів |
Перераховано до бюджету залишок коштів з ПДВ-рахунку внаслідок його закриття | 641/ПДВ | 315/ПДВ «ПДВ-рахунок у СЕА» | Дата списання Казначейством з СЕА-рахунку коштів до бюджету |
Сальдо субрахунку 315/ПДВ показують у складі грошових коштів/спеціальних рахунків (рядок «Грошові кошти у національній валюті» з відповідною аналітикою згідно з НП(С)БО).
Залишок за субрахунком 315 «Спеціальні рахунки в національній валюті / ПДВ» має відповідати показнику «Залишок на рахунку» у СЕА ПДВ (меню: Реєстр транзакцій → Залишок на рахунку в Електронному кабінеті платника).
Даний облік – це деталізація синтететичного обліку за видами податку, контрагентами, документами.
Аналітика ведеться до кожного субрахунку (наприклад, 641/ПДВ по постачальниках) і дозволяє простежити: по якій накладній сформовано кредит, які зобов’язання виникли по конкретному договору, чи зареєстрована ПН в ЄРПН.
Наприклад: «Податковий кредит 30 000 грн – за ПН від ТОВ «Агро-Світ» №15 від 12.03.2025 р.».
Тобто аналітика відповідає на питання «звідки взялася сума», яку синтетика показує узагальнено.
Синтетичний облік ПДВ показує «скільки», а аналітичний – «звідки саме».
Рекомендуємо застосовувати такі синтетичні рахунки:
Таблиця 3
Крок | Аналітичний облік (ПН/РК, контрагенти) | Синтетичний облік (рахунки) | Декларація з ПДВ |
1. Податковий кредит (ПК) | Отримані ПН, зареєстровані в ЄРПН | Дт 641/ПДВ (обіг по дебету) | Рядок 10, 11 декларації |
2. Податкові зобов’язання (ПЗ) | Видані ПН, зареєстровані в ЄРПН | Кт 641/ПДВ (обіг по кредиту) | Рядок 1.1, 1.2, 1.3 декларації |
3. Визначення результату | Різниця ПЗ – ПК за реєстром накладних | Сальдо субрахунку 641/ПДВ | Рядок 18, 19 декларації («ПЗ до сплати» або «Від’ємне значення») |
4. Сплата/відшкодування | – | Погашення: Дт 641 – Кт 315/311 | Рядок 20.1 (до бюджету) / 20.2 (відшкодування) |
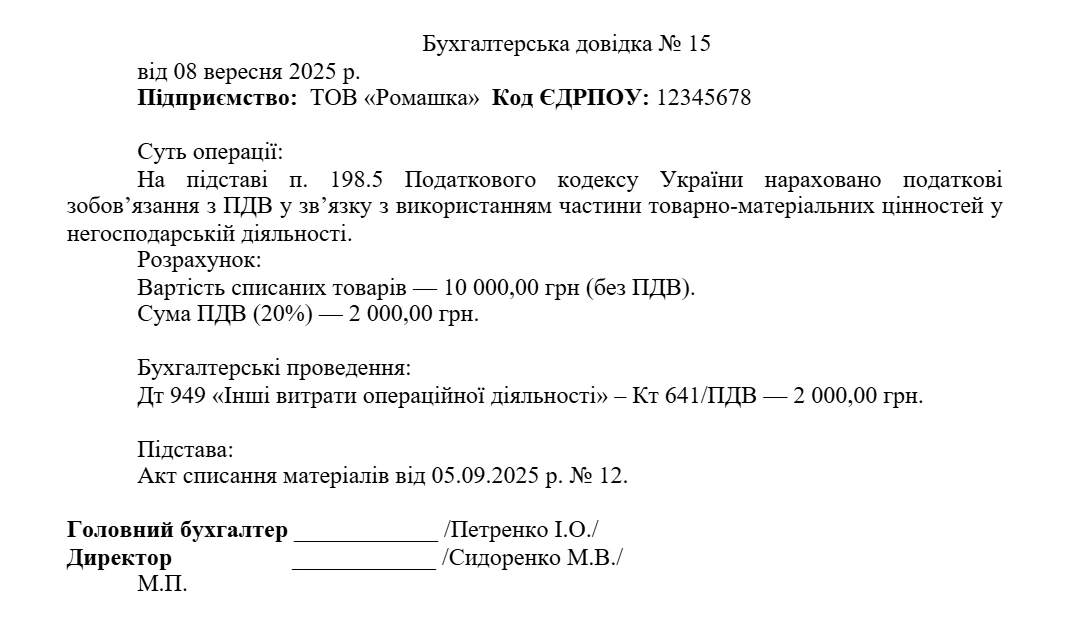
У практиці бухобліку ПДВ часто виникають ситуації, які не супроводжуються первинним документом у класичному сенсі (накладна, акт тощо), але потребують відображення в обліку. У таких випадках варто оформлювати бухгалтерську довідку (ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
Типові випадки, коли потрібна довідка:
1. Негосподарське використання товарів/послуг.
Нарахування «умовних» податкових зобов’язань (ст. 198.5 ПКУ), коли довідка підтверджує суму, яка переноситься в облік.
2. Безоплатна передача майна.
Виникає ПЗ з ПДВ, але немає накладної від контрагента, довідка обґрунтовує суму зобов’язань і проводку.
3. Коригування у зв’язку з помилками.
Якщо податкова накладна виправлена, а бухгалтерський запис треба підлаштувати, тоді довідка пояснює підставу й дату коригування.
4. Закриття субрахунків 643 і 644.
Технічні записи з перенесення ПЗ/ПК у фінальне сальдо рахунку 641 – довідка підтверджує операцію та забезпечує контроль.
5. Від’ємне значення ПДВ / бюджетне відшкодування.
Для обґрунтування суми, яка переходить у наступний період або заявляється до відшкодування. Довідка виступає внутрішнім підтвердженням розрахунку.
Чому це важливо:
1. Відображення податкових накладних в обліку.
Однією з найпоширеніших помилок є відображення податкового кредиту одразу після отримання товарів чи послуг, але до реєстрації податкової накладної в ЄРПН. У результаті бухгалтер формує проведення Дт 641 – Кт 631 лише на підставі паперової накладної, що суперечить нормам ПКУ. В такому випадку виникає конфлікт інтересів національних стандартів та податкових вимог і це призводить до завищення податкового кредиту у декларації та розбіжностей з даними СЕА ПДВ.
2. Закриття рахунків 643 і 644.
Часто бухгалтери не роблять довідкових проводок для закриття «транзитних» рахунків 643 і 644. У підсумку на кінець звітного періоду ці рахунки залишаються з сальдо, яке не переходить у 641. Це викривлює підсумковий облік ПДВ та створює розрив між синтетичними даними та показниками декларації.
3. Узгодження з декларацією.
Щомісячне звіряння оборотів рахунку 641 із сумами податкової декларації часто ігнорується. Бухгалтер формує декларацію «вручну» у додаткових таблицях, але не перевіряє оборотно-сальдову відомість. У результаті податкова під час перевірки виявляє різницю між бухгалтерськими даними та даними звітності, що може призвести до штрафних санкцій.
4. Відображення умовних податкових зобов’язань.
У разі негосподарського використання товарів чи послуг необхідно нараховувати умовні податкові зобов’язання. Часто ця операція не фіксується бухгалтерською довідкою і не відображається у проведеннях (Дт 949 – Кт 641). Це призводить до недонарахування податкових зобов’язань та донарахувань під час перевірки.
5. Коригування (розрахунки коригування).
Ще одна поширена помилка – відображення коригувань без урахування дати реєстрації РК. Бухгалтер відображає операцію у «своєму» місяці, тоді як законодавство вимагає коригувати показники саме у періоді реєстрації. Це створює розрив між бухгалтерським обліком та даними ЄРПН і спотворює залишки на рахунку 641.
6. Робота з авансами.
При отриманні авансу деякі бухгалтери обмежуються лише проведенням Дт 311 – Кт 681, відображаючи лише заборгованість. Водночас вони пропускають обов’язкове нарахування податкових зобов’язань (Дт 643 – Кт 641). У результаті у декларації ПДВ зобов’язання виявляються заниженими, що створює ризик штрафів.
7. Облік залишку на ПДВ-рахунку (315/ПДВ).
Важливим моментом є звірка залишку субрахунку 315/ПДВ з даними СЕА ПДВ. Якщо така звірка не проводиться, у балансі може бути відображено некоректну суму коштів на спеціальному рахунку. Це створює різницю між бухгалтерським обліком та даними Казначейства і ДПС, що може стати підставою для зауважень під час перевірки чи складання фінансової звітності.
Див. додатки: 1. Приклад бухгалтерської довідки по обліку ПДВ
Шаблони та зразки документів:
Читайте більше:
Проблемний податковий кредит: що це
Реєстрація ПН та РК – 2025: строки, штрафи
Як розблокувати ПН і чи обов’язково це робити
ПН розблоковано: коли виникає податковий кредит
Податкова декларація з ПДВ із додатками: інструкція заповнення
ПДВ 2025: ставки, строки сплати, адміністрування та відшкодування
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа

Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків

Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств