


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Скасування Господарського кодексу актуалізувало питання збереження та перенесення його норм у сфері банкрутства. Частина положень давно втратила значення, проте статті 205 і 215 використовувались судами та забезпечували орієнтири для правозастосування. Повне скасування ГК створює більше ризиків, ніж переваг: зруйнувати багаторічну систему простіше, ніж вибудувати нову
Положення, які збережуться
Господарський кодекс у главі 23 містив положення щодо відносин, пов'язаних із визнанням боржника банкрутом, запобіганням банкрутству, процедурами реструктуризації та санації. Попри схематичний і бланкетний характер, вони відігравали роль певних орієнтирів для кодифікованого акта.
Особливе значення серед них мала стаття 215, яка закріплювала декларативні положення про відповідальність за порушення законодавства про банкрутство. Йшлося, зокрема, про фіктивне банкрутство, приховування неплатоспроможності та умисне доведення до банкрутства. Ці приписи узгоджувалися з ч. 2 ст. 61 Кодексу України з питань банкрутства (далі – КУзПБ), яка передбачає можливість покладення субсидіарної відповідальності на засновників, учасників чи керівника боржника у разі недостатності майна.
Судовою практикою підтверджується публічний інтерес у недопущенні фіктивного банкрутства та доведення до неплатоспроможності. Так, Верховний Суд у постанові від 22.09.2021 у справі №911/2043/20 наголосив на значенні цих положень.
У подальшому КГС ВС у постанові від 08.12.2022 у справі №910/3246/20 уточнив, що при вирішенні питання про субсидіарну відповідальність необхідно відмежовувати дії та обставини, що належать до звичайних підприємницьких ризиків (ст. 42 ГК), від порушень, що призвели до шкоди боржнику. Суд звернув увагу на потребу встановлення ступеня вини кожного відповідача, їх частки у статутному капіталі та повноважень щодо управління підприємством.
Фактично практика свідчить про взаємодоповнюваність положень ГК та КУзПБ. І законодавець визнав їхню необхідність: Законом України від 09.01.2025 №4196-IX «Про особливості регулювання діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об'єднань юридичних осіб» КУзПБ було доповнено новою статтею 9-1 «Відповідальність за порушення законодавства про банкрутство». Вона зберігає зміст статті 215 ГК, адаптуючи його до системи КУзПБ і компенсуючи втрату відповідної норми у ГК.
Норми, що не застосовувались
Окремі положення ГК були застарілими й фактично не застосовувались. Так, відповідно до статті 209 банкрутом міг бути лише суб'єкт підприємницької діяльності. Натомість стаття 1 КУзПБ (з урахуванням винятків, передбачених частинами 2, 4, 5 статті 2) встановлює, що боржником може бути будь-яка фізична чи юридична особа.
Практика підтверджувала невідповідність обмеження реаліям. Наприклад, положення статті 209 ГК виключало можливість визнання банкрутом некомерційних юридичних осіб. Водночас суди відкривали відповідні провадження: КГС ВС у постанові від 21.03.2024 у справі №910/10468/23 погодився з висновками попередніх інстанцій про правомірність відкриття справи про банкрутство ОСББ.
Схожа ситуація спостерігалася і щодо комунальних підприємств. Частина 6 статті 214 ГК передбачала, що процедури банкрутства до них не застосовуються. Конституційний Суд визнавав таке обмеження пропорційним і суспільно необхідним, адже воно мало забезпечити надання життєво важливих послуг мешканцям територіальних громад. Однак ще за дії попереднього закону про банкрутство відповідне право органів місцевого самоврядування було обмежене лише підприємствами, які дійсно мають суспільну чи іншу цінність.
Це підтвердив, зокрема, Господарський суд Херсонської області. У рішенні від 16.03.2021 у справі №923/1194/17 (923/1317/20) він визнав незаконним рішення міської ради про незастосування процедур банкрутства до комунального підприємства. Суд зазначив, що таке рішення було ухвалене не через суспільну цінність підприємства, а з метою перешкодити продажу його майна та погашенню вимог кредиторів.
Таким чином, ГК містив положення, які втратили практичне значення, що засвідчувало необхідність оновлення та гармонізації регулювання із сучасною моделлю банкрутства.
Корисне регулювання
Водночас не всі положення Господарського кодексу були неактуальними. Практичне значення мала, зокрема, частина 4 статті 205, відповідно до якої боржник визнавався банкрутом у разі його неспроможності через недостатність майна задовольнити вимоги кредиторів. Ця норма фактично спонукала суди до оцінки активів і пасивів боржника.
Так, у постанові від 02.11.2022 у справі №904/5749/19 КГС ВС зазначив, що для встановлення неоплатності боржника (за змістом статті 205 ГК – недостатності майна для задоволення вимог кредиторів) суд повинен зіставити актив і пасив боржника. При цьому рішення не може ґрунтуватися виключно на клопотанні комітету кредиторів. Суд зобов'язаний перевірити неплатоспроможність шляхом аналізу повноти заходів, проведених розпорядником майна у процедурі розпорядження майном, та дослідити належні й допустимі докази, які підтверджують виконання цих заходів (правова позиція отримала подальше відображення й у Дайджесті КГС щодо застосування положень КУзПБ).
З огляду на це скасування відповідної норми створює ризик правової невизначеності та відкриває простір для зловживань. Відсутність чіткого нормативного припису може ускладнити передбачуваність судової практики та зменшити рівень процесуальних гарантій як для кредиторів, так і для боржників.
Європейський досвід
Твердження про суперечність Господарського кодексу європейській правотворчій традиції не видається обґрунтованим, хоча більшість країн дійсно використовує поняття «комерційний кодекс». Як наголошувала голова Комітету НААУ з питань господарського права та процесу Ганна Осетинська, у більшості європейських комерційних кодексів (Австрія, Німеччина, Франція, Іспанія, Туреччина) предметом регулювання є приватно-правові відносини, однак у них також міститься значний пласт публічно-правових норм, зокрема у сфері банкрутства.
Показовим є приклад Франції. Основне законодавство, яке регулює процедури банкрутства та реструктуризації, зосереджене у Книзі VI Комерційного кодексу Франції, а також у Регламенті (ЄС) 2015/848 від 20 травня 2015 року про процедури неплатоспроможності. Окремі питання врегульовані корпоративним і трудовим законодавством.
Зокрема, стаття L.225-251 Комерційного кодексу Франції встановлює положення, подібні до статті 215 ГК: адміністратори (службові особи) і гендиректор несуть індивідуальну або солідарну відповідальність перед товариством чи третіми особами за порушення законодавчих норм, статуту або за управлінські помилки.
Якщо у порушеннях брали участь кілька осіб, суд розподіляє їхню відповідальність. Крім того, стаття 653-4 цього ж кодексу конкретизує підстави відповідальності керівника, серед яких:
Цей приклад свідчить, що регулювання питань банкрутства на рівні комерційного кодексу є поширеною практикою в Європі, навіть за наявності окремих спеціалізованих актів у цій сфері.
Висновок
Джерело: НААУ
Читайте більше:
Господарський кодекс скасований з 28.08.2025: підбірка від редакції 7eminar
Господарські договори після 28.08.2025: що зміниться після скасування ГКУ
Скасування Господарського кодексу: які зміни чекають на приватні підприємства з 28 серпня 2025 року
Скасування Господарського кодексу: нові правила для юросіб та адвокатів
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
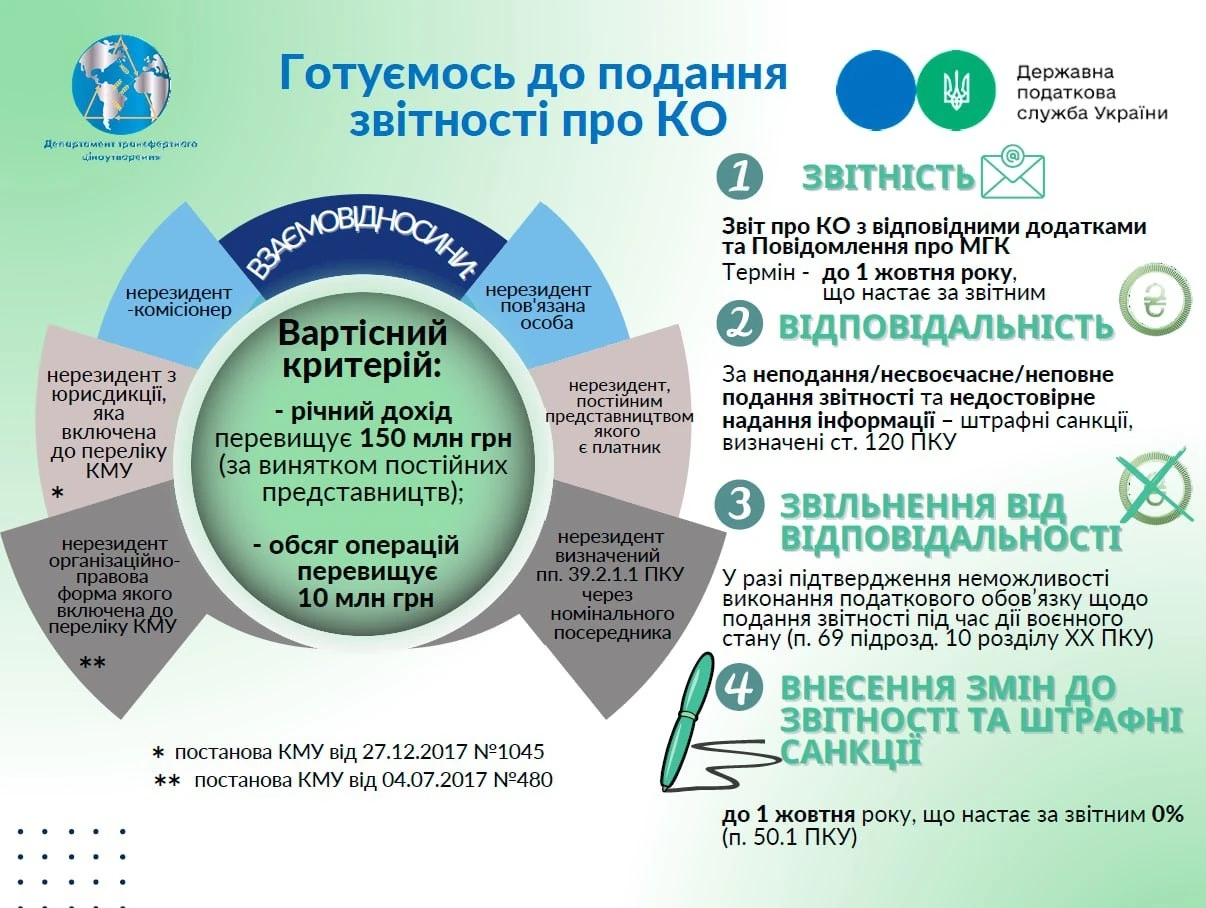
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року

Пенсійний фонд України підготував проєкт постанови «Про затвердження Порядку призначення та здійснення страхових виплат деяким категоріям застрахованих осіб». Документ спрямований на те, щоб гарантувати отримання законних виплат тим громадянам, які не можуть реалізувати своє право через звичайних роботодавців у зв'язку з війною, ліквідацією підприємств чи іншими форс-мажорними обставинами
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності