

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
НАДС роз’яснило порядок нарахування заробітної плати та премій державним службовцям у 2025 році. Оплата здійснюється за класифікацією посад, з урахуванням сталої і варіативної частини зарплати, а премії обмежені 30% окладу на місяць або 90% за квартал
Щодо оплати праці державних службовців
Законом України від 11.03.2025 №4282-IX «Про внесення змін до деяких законів України щодо впровадження єдиних підходів в оплаті праці державних службовців на основі класифікації посад» (далі - Закон №4282) внесено зміни до Закону №889 в частині підходів щодо оплати праці державних службовців на основі класифікації посад.
Закон №4282 опубліковано в офіційному виданні «Голос України» - 04.06.2025 №109.
Наразі ч. 2, 4 та 6 ст. 50 Закону України від 10.12.2015 №889-VIII «Про державну службу» (далі - Закон №889) передбачено, що заробітна плата державного службовця складається з:
Стала заробітна плата державного службовця є фіксованою виплатою та основною винагородою за виконання посадових обов'язків, яка гарантується Законом №889.
Варіативна заробітна плата залежить від особистого внеску державного службовця в загальний результат роботи державного органу, є винагородою за ініціативну роботу, своєчасне і якісне виконання завдань, виконання додаткового обсягу завдань.
Джерелом формування фонду оплати праці державних службовців є державний бюджет.
Порядок формування фонду оплати праці державних службовців у державному органі затверджує КМУ.
Разом з тим, ст. 2 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» встановлено, що додаткова заробітна плата - це винагорода за працю понад установлені норми, за трудові успіхи та винахідливість і за особливі умови праці. Вона включає:
Статтею 98 КЗпП визначено, що оплата праці працівників установ і організацій, що фінансуються з бюджету, здійснюється на підставі законів та інших нормативно-правових актів України, генеральної, галузевих, регіональних угод, колективних договорів, у межах бюджетних асигнувань та позабюджетних доходів.
Статтею 2 БКУ, зокрема, визначено, що кошторис - основний плановий фінансовий документ бюджетної установи, яким на бюджетний період встановлюються повноваження щодо отримання надходжень і розподіл бюджетних асигнувань на взяття бюджетних зобов'язань та здійснення платежів для виконання бюджетною установою своїх функцій та досягнення результатів, визначених відповідно до бюджетних призначень.
У 2025 році оплата праці державного службовця державного органу, який провів класифікацію посад державної служби, складається з:
Крім того, абзацом шостим пункту 13 розділу «Прикінцеві положення» Закону №4059 передбачено, що норми Закону України «Про державну службу» щодо умов та порядку оплати праці державних службовців застосовуються в частині, що не суперечить Закону №4059.
Отже, у 2025 році оплата праці державних службовців державного органу, який провів класифікацію посад державної служби, здійснюється на основі класифікації посад державної служби відповідно до Закону №4059 з урахуванням положень Закону №889 та абзацу шостого пункту 13 розділу «Прикінцеві положення» Закону №4059
Відповідно до частини третьої статті 50 Закону №889 до премій державного службовця належать:
1) премія за результатами щорічного оцінювання службової діяльності;
2) місячна або квартальна премія відповідно до особистого внеску державного службовця в загальний результат роботи державного органу.
Загальний розмір премій, передбачених цією частиною, які може отримати державний службовець за рік, не може перевищувати 30% фонду його сталої заробітної плати за рік.
Розмір місячної премії державного службовця не може перевищувати 30% розміру його посадового окладу за фактично відпрацьований час протягом місяця, за який виплачується премія.
Розмір квартальної премії не може перевищувати 90% розміру його посадового окладу за фактично відпрацьований час протягом кварталу, за який виплачується премія.
Відповідно до частини четвертої статті 52 Закону №889 Типове положення про преміювання затверджується центральним органом виконавчої влади, що забезпечує формування та реалізує державну політику у сфері державної служби.
Встановлення премій державним службовцям здійснюється керівником державної служби залежно від особистого внеску державного службовця в загальний результат роботи державного органу відповідно до затвердженого ним Положення про преміювання у відповідному державному органі, погодженого з виборним органом первинної профспілкової організації (за наявності).
Відповідно до пунктів 3 - 7 розділу I Типового положення про преміювання державних службовців в державних органах, що провели класифікацію посад державної служби, їх апаратах (секретаріатах), затвердженого наказом НАДС від 09.06.2025 №74-25 (далі - Типове положення), державним службовцям можуть встановлюватись такі види премій:
Премії є варіативною складовою заробітної плати державного службовця
Вид преміювання, передбаченого цим пунктом, визначає керівник державної служби у державному органі залежно від:
Встановлення премій державним службовцям:
Пропозиції щодо встановлення розміру премії державного службовця вносить на розгляд керівника державної служби бухгалтерська служба державного органу та/або інший підрозділ, визначений керівником державної служби в державному органі, за поданням керівника самостійного структурного підрозділу.
Розмір місячної премії державного службовця не може перевищувати 30 відсотків, квартальної премії – 90% розміру його посадового окладу за фактично відпрацьований час протягом відповідного місяця або кварталу, за який виплачується премія.
Загальний розмір премій, передбачених пунктом 3 цього розділу, які може отримати державний службовець за рік, не може перевищувати 30% фонду його сталої заробітної плати за рік.
Згідно з пунктами 1 - 2 розділу II Типового положення порядок розрахунку та розподілу фонду преміювання в державному органі визначається у Положенні про преміювання відповідного державного органу.
Розмір місячної або квартальної премії державного службовця залежить від його особистого внеску в загальний результат роботи державного органу з урахуванням таких критеріїв:
Преміювання державних службовців здійснюється за умови дотримання принципів державної служби та правил етичної поведінки за відповідний період.
Пунктами 2, 4, 6 розділу III Типового положення передбачено, що керівники самостійних структурних підрозділів відповідного державного органу або особи, які виконують їх обов'язки, на основі розрахунків, наданих до бухгалтерської служби, готують пропозиції щодо встановлення розміру місячної або квартальної премії кожному державному службовцю відповідного структурного підрозділу, погоджують і подають їх до бухгалтерської служби.
У місяці, в якому державний службовець перебуває у відпустці, за період тимчасової непрацездатності та в інших випадках, коли згідно із законодавством виплати проводяться із розрахунку середньої заробітної плати, місячна або квартальна премія нараховується за фактично відпрацьований час.
Місячна премія державним службовцям державного органу виплачується не пізніше від терміну виплати заробітної плати за місяць, у якому нараховано премію. Квартальна премія - не пізніше від терміну виплати заробітної плати за останній місяць кварталу, за який проводиться преміювання.
Отже, місячна або квартальна премія нараховується державному службовцю за фактично відпрацьований час
Розмір місячної премії державного службовця не може перевищувати 30% розміру його посадового окладу за фактично відпрацьований час протягом місяця. Розмір квартальної премії державного службовця відповідно не може перевищувати 90 відсотків розміру його посадового окладу за фактично відпрацьований час протягом кварталу.
На думку НАДС, місячна або квартальна премія є видом однієї премії, що встановлюється державному службовцю за результатами його роботи протягом відповідного місяця або кварталу. Тобто протягом кварталу може бути встановлена або місячна премія у кожному місяці, або разова квартальна. Встановлення премій державним службовцям здійснюється в межах фонду преміювання цього державного органу.
У НАДС додатково звернули увагу:
Джерело: лист НАДС від 10.07.2025 № 6237/10.3-25
Лише раз на рік, до Дня бухгалтера й аудитора: спеціальні ціни та грандіозні розіграші! Дізнатись більше
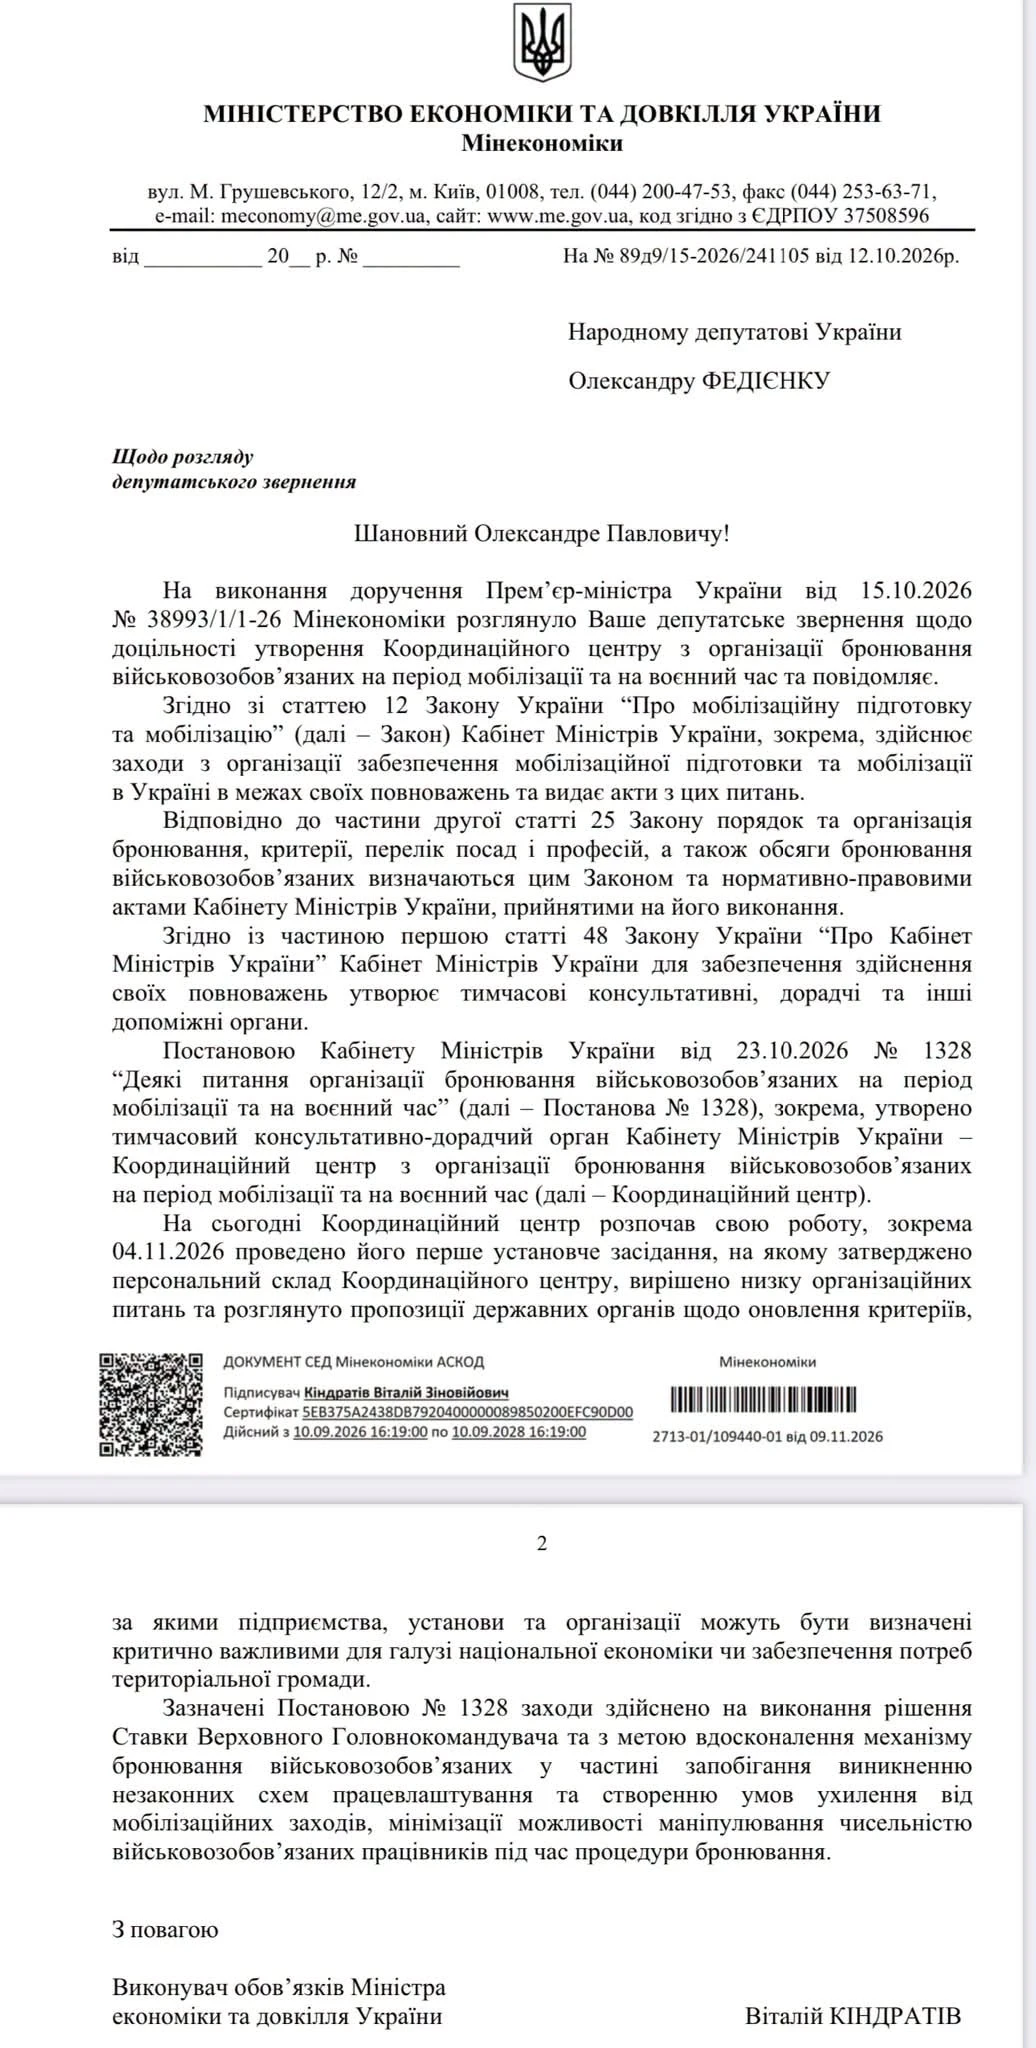
4 листопада відбулося перше установче засідання Координаційного центру, який має працювати над оновленням критеріїв визначення критично важливих підприємств. Водночас практичний механізм роботи центру досі залишається незрозумілим: хто погоджуватиме галузеві критерії, у які строки розглядатимуть пропозиції та як бізнес зможе ініціювати зміни
Україна продовжує рух до приєднання до Єдиної зони платежів у євро (SEPA). 10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає масштабні зміни до 19 законодавчих актів. Документ стосується не лише фінансового моніторингу, а й захисту викривачів, прозорості бенефіціарної власності та створення Реєстру рахунків і банківських сейфів фізосіб. Розповідаємо, які нові вимоги можуть запровадити для банків, бізнесу та громадян

ДПС роз’яснила, чи потрібно оподатковувати ПДФО та військовим збором суми судового збору й витрат на професійну правничу допомогу, які підприємство відшкодовує фізичній особі за рішенням суду
ДПС оприлюднила для громадського обговорення законопроєкт, який передбачає низку змін до Податкового кодексу та Закону «Про нотаріат». Зокрема, пропонують передати надання індивідуальних податкових консультацій виключно центральному апарату ДПС і збільшити строк їх розгляду з 25 до 30 днів. Також документ передбачає новий механізм повернення переплат померлих платників податків їхнім спадкоємцям, зміни в адмініструванні місцевих податків і зборів та можливість відновлення права платника виконувати податкові обов’язки. Розглянемо, які новації пропонує ДПС
Чи потрібно продавцю видавати фіскальний чек, якщо покупець оплачує товар післяплатою через службу доставки, а кошти надходять на рахунок продавця від платіжної установи? Верховний Суд розглянув таку ситуацію та дійшов висновку: отримання коштів від платіжної установи на банківський рахунок продавця не є розрахунковою операцією, тому проводити її через РРО/ПРРО не потрібно. У справі податкова застосувала штраф понад 10,6 млн грн, але суд скасував відповідне податкове повідомлення-рішення
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал

Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності

У працівниці раптово померла мати 27.09.2026, а 06.10.2026 працівниця звільняється. Мати працездатного віку, не працювала, не була пенсіонеркою, не була особою з інвалідністю. Чи може наше підприємство подати заявку до ПФУ на виплати по похованню?
Підприємства, включені до Реєстру великих платників податків, мають стати на облік у спеціалізованому територіальному органі ДПС, який здійснює їх податкове супроводження. Для цього потрібно подати заяву за формою №1-ОПП не пізніше 1 грудня поточного року. Що буде, якщо пропустити цей строк, не потрапити до Реєстру ВПП на наступний рік або втратити статус великого платника? Розглянемо порядок взяття на облік і передбачені винятки
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
У матеріалі розглянуто правомірність тверджень податкових органів про необхідність включення неповернутої протягом року поворотної фінансової допомоги (ПФД) до складу доходу та розрахунку частки сільськогосподарського товаровиробника для платників єдиного податку IV групи. На основі норм чинного законодавства доведено, що ПФД з умовою повернення «за вимогою» залишається чинним зобов’язанням до пред’явлення вимоги кредитора і не формує доходу за даними бухгалтерського обліку. Також зазначено, що обмеження щодо 12-місячного терміну (пп. 3 п. 292.11 ПКУ) стосується платників єдиного податку 1–3 груп, але не поширюється автоматично на сільгоспвиробників IV групи, які формують показники на підставі бухгалтерських рахунків доходів (791, 792, 793)
Чи потрібно нараховувати ПДВ на відшкодування збитків, якщо потерпіла сторона отримує не гроші, а нову річ або ремонт пошкодженого майна? ДПС роз’яснила, як оподатковувати різні способи добровільного відшкодування шкоди
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Під час списання заборгованості фізичної особи, за якою минув строк позовної давності, юридичні особи та ФОП мають правильно відобразити суму в додатку 4ДФ або ФІЗ-4ДФ. Ознака доходу залежить від розміру списаної заборгованості: якщо вона перевищує встановлений поріг, застосовують ознаку «107», а якщо не перевищує – «194». Розглянемо, як заповнити звітність і хто сплачує ПДФО з такого доходу
З 14 січня 2026 року платники податків отримали чіткий та уніфікований механізм підтвердження своїх розрахунків з бюджетом і сплати ЄСВ. Новий Порядок, затверджений наказом Мінфіну №416, не лише систематизує правила отримання Витягу, а й розширює можливості платників – від деталізації даних за кожним платежем до попереднього розрахунку пені та отримання документа з КЕП податкового органу