


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
2025 рік – це рік «повернення контролю» ДПС. Але і платники повертаються до практики юридичного захисту і податкового консалтингу. І хоча перевірки стали реальністю, варіанти захисту – теж. І головне тут – вчасно діяти, не сподіваючись на «пронесе». У стаття розберемо основні кроки, які потрібно робити бухгалтеру під час проведення планової податкової перевірки
З якої дати вести відлік початку перевірки
Це одне з ключових питань, яке потрібно одразу з’ясувати. Формально дата початку перевірки визначається з дати, зазначеної в наказі на перевірку, але тільки за умови, що платник податків отримав цей наказ. Якщо повідомлення отримано поштою – дата вручення фіксується за поштовим повідомленням, якщо в електронному кабінеті – то з моменту, коли воно відображено як «вручено».
Зверніть увагу: навіть якщо ви не відкрили повідомлення в кабінеті, але система його зафіксувала як надане – цей факт уже запускає часові рамки перевірки. Тому дуже важливо щодня перевіряти електронний кабінет платника та фіксувати всі вхідні повідомлення, щоб не проґавити початок процедури
Перевірка вважається розпочатою з дня, вказаного у самому наказі про проведення перевірки, але не раніше ніж через 10 календарних днів після вручення або направлення відповідного повідомлення платнику податків. Цей термін надається платнику саме для підготовки – збору документів, організації місця для перевіряючих, за потреби – залучення консультантів.
Що має містити наказ на перевірку
У наказі мають бути чітко зазначені:
Якщо хоча б одного з цих елементів немає – перевірку можна вважати такою, що проводиться з порушенням процедури, і ви маєте право подати письмове заперечення
Дії платника податків після отримання наказу
Після отримання наказу і повідомлення про перевірку:
Зустріч з податковими інспекторами: що варто знати
У день початку перевірки (вказаний у наказі) до підприємства з’являються податкові інспектори. Їм потрібно надати:
Не дозволяйте перевіряльникам фотографувати екрани, робити копії без акту або носити документи за межі приміщення.
Чи варто оскаржувати сам наказ
Якщо в наказі виявлені процедурні порушення (немає підстав, неправильна дата, немає підписів тощо) – ви маєте право оскаржувати наказ, а саме:
Проте оскарження не зупиняє перевірку автоматично, тому доцільно паралельно підготуватись до перевірки, навіть якщо наказ оскаржується.
Особливості е-кабінету платника податків
Податкова перевірка супроводжується не лише фізичною присутністю перевіряючих. Велика частина аналітики вже проведена заздалегідь – через електронні аналітичні інструменти ДПС. Тому, якщо ви користуєтеся електронним кабінетом платника, важливо:
Чи можна перенести перевірку
Так, в окремих випадках – за обґрунтованою заявою платника податків. Наприклад, у разі хвороби ключових осіб, відсутності документації через форс-мажор, або перебування на воєнному / окупованому регіоні (станом на 2025 рік ці фактори залишаються чинними). Проте це має бути юридично вивірене обґрунтування.
Строки планових перевірок залежать від розміру платника:
Однак ці строки часто продовжуються – як правило, податкова одразу ж вручає наказ на подовження перевірки:
Причини продовження: необхідність інвентаризації, аналіз великого обсягу первинних документів, навантаження на перевіряючих. Це формально оформлюється й фактично стало «нормою».
Окрім цього, перевірку можуть ще й зупинити – наприклад, для проведення експертизи, надсилання міжнародних запитів чи отримання документів у разі втрати. Такі зупинки, згідно із п. 4 ст. 82 Податкового кодексу України (далі – ПКУ), дозволені на строк до 30 робочих днів, або до настання конкретної події (наприклад, отримання відповіді на запит від іншого контролюючого органу).
Що важливо в перші дні перевірки
Первинні документи
Податківці активно перевіряють ділову мету операцій, навіть якщо формальні документи є. Наявність:
Це все вже не є достатнім доказом, якщо операція викликає сумніви.
Оцінюють:
Отже, ділова мета – нова «точка атаки» перевірок. У фокусі інспекторів усе частіше опиняється економічна доцільність:
Навіщо ви здійснили цю операцію? Чи була вона прибутковою, чи мала стратегічну мету?
Ділова мета – це обов’язковий елемент кожної господарської операції, що прямо передбачено не лише ПКУ, а й Законом України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Порада: у відповідях на запити, підприємство повинне чітко описати економічну доцільність:
Не забувайте: маркетингова стратегія, зовнішні дослідження, публікації у ЗМІ чи на сайті підприємства – усе це може бути доказом наявності ділової мети, яку податкова зможе перевірити та проаналізувати
Інвентаризація – тепер майже завжди
Ще кілька років тому інвентаризація проводилась переважно при перевірках із від’ємного ПДВ чи при відшкодуванні. У 2025 році ситуація змінилась: тепер інвентаризація проводиться майже під час кожної планової перевірки. Процедура проведення інвентаризації виглядає наступним чином:
Міжнародне оподаткування: нові акценти перевірок
Податківці особливо уважно аналізують:
Якщо пільга застосована – податкова може:
Трансфертне ціноутворення (ТЦУ) і КІКи
Під час планових перевірок може бути зафіксовано:
Особливо слідкують за «тонкою межею» – перетином обсягу 10 млн грн по операціях наприкінці року.
Якщо у вас була виплата дивідендів або фрахту за пониженою ставкою – приготуйте повний пакет обґрунтування. Можливе як донарахування, так і відкриття нової перевірки на підставі запиту до іноземної податкової.
Перевірки при відшкодуванні ПДВ
Відшкодування ПДВ – це взагалі окрема категорія перевірок, яка супроводжується ще більш жорстким контролем, особливо з боку ДПС у частині достовірності сформованого податкового кредиту. Тут перевіряючий керується не лише запитами в межах перевірки, а й результатами автоматизованого моніторингу, ризик-орієнтованого підходу, інформації з інших джерел, у тому числі – по ланцюгу постачання.
Підприємство має бути готове до повної прозорості щодо джерел походження товару, його фактичного переміщення, складів, контрагентів. Особлива увага приділяється наявності первинних документів, які підтверджують реальність господарської операції:
У разі виявлення невідповідностей – наприклад, якщо товар був умовно «куплений», але не переміщався, – ПДВ до відшкодування буде визнано необґрунтованим.
Рекомендуємо до початку будь-якої перевірки з ПДВ провести внутрішній аудит податкового кредиту, перевірити відповідність усіх ланцюжків постачання, наявність документального підтвердження і, що важливо, – зв'язок із фактичною діяльністю підприємства.
І ось тут якраз критичною стає роль податкового консультанта або аудитора, який може дати об'єктивну оцінку ризиків і сформувати позицію підприємства ще до візиту податкової. Бо коли перевірка вже почалася – простору для маневру стає значно менше.
Які дії платника після отримання акту перевірки
Після отримання акту перевірки, платник податків має десять робочих днів на подання заперечень. Це важливий етап, адже саме зараз можна не лише висловити незгоду з висновками перевірки, а й подати додаткові документи, які не були враховані раніше.
На що звернути увагу під час підготовки заперечень:
Підготовка до розгляду заперечень – це не формальність, а реальна можливість вплинути на зміст майбутнього податкового повідомлення-рішення. За результатами розгляду заперечень податкова може:
Якщо ж після розгляду заперечень все одно видається податкове повідомлення-рішення, платник податків має два шляхи:
Яка стратегія найефективніша?
Усе залежить від суми донарахувань, якості зібраних доказів та ризиків судового спору. Часто адвокати та консультанти радять спершу пройти адміністративну процедуру: вона швидша та може дати результат без судових витрат. Але якщо йдеться про принципове питання або значну суму – судовий шлях неминучий.
Крім того, не можна ігнорувати право на заперечення акту перевірки. У платника податків є 10 робочих днів з моменту отримання акту на те, щоб подати свої заперечення до нього. Це потужний інструмент, яким часто нехтують.
Заперечення повинні бути не емоційними, а юридично обґрунтованими:
За потреби варто залучати адвоката або фахівця з податкових спорів, оскільки вже на цьому етапі фактично починається податковий спір, що може закінчитися у суді.
Як бачимо, планову перевірку легше пройти, якщо до неї готуватись системно: мати регулярний супровід податкового консультанта, складати вчасно і правильно первинку, і не відкладати рішення ризиків «на потім».
А головне пам’ятайте, що запобігання – краще, ніж боротьба.
Сервіс «Моніторинг перевірок»! Цей універсальний помічник допоможе знайти ваше підприємство в реєстрах запланованих перевірок не лише ДПС (з урахуванням останніх змін), ПФУ та інших держорганів у форматі комплексної перевірки, а й у графіках/планах ТЦК та СП. Спробуйте вже зараз!
Статті на тему:
Документальні податкові перевірки
Перевірки ДПС під час воєнного стану
Законні способи відтермінувати / затримати перевірку ДПС
Камеральні перевірки: строки, штрафи та оскарження результатів
Віртуальний мораторій чи реальні перевірки: що чекатиме бізнес?!
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
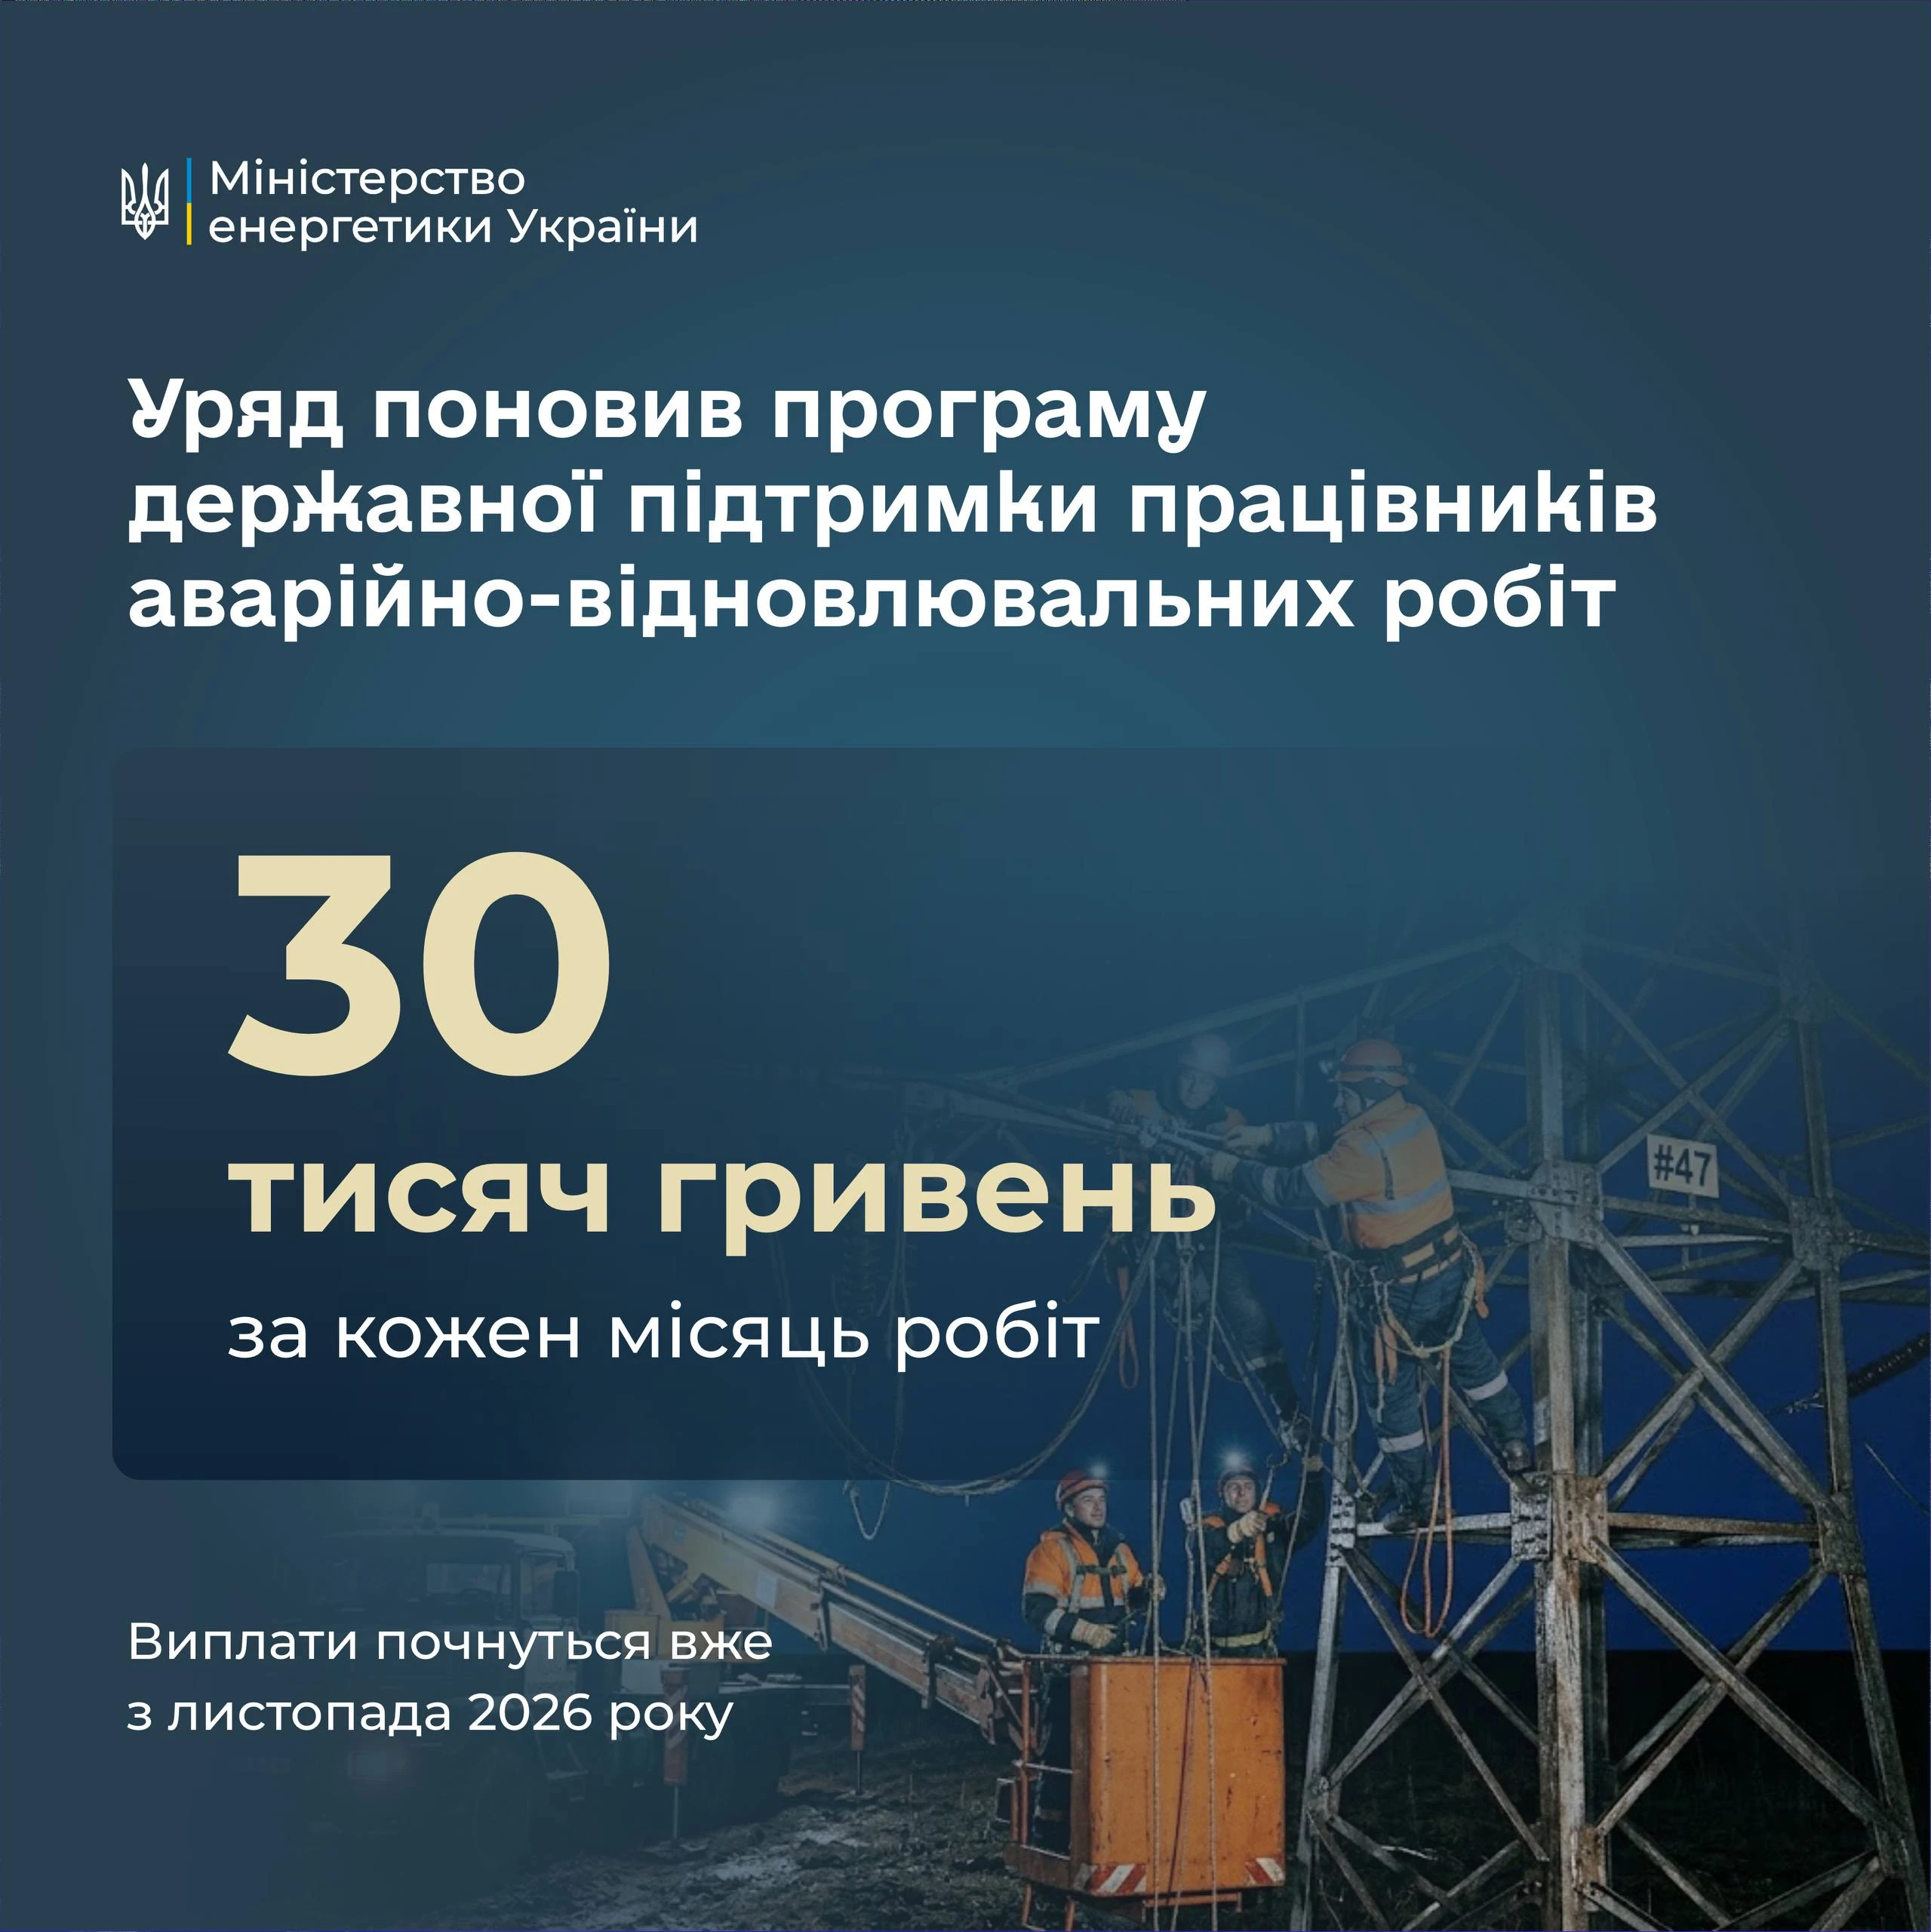
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років
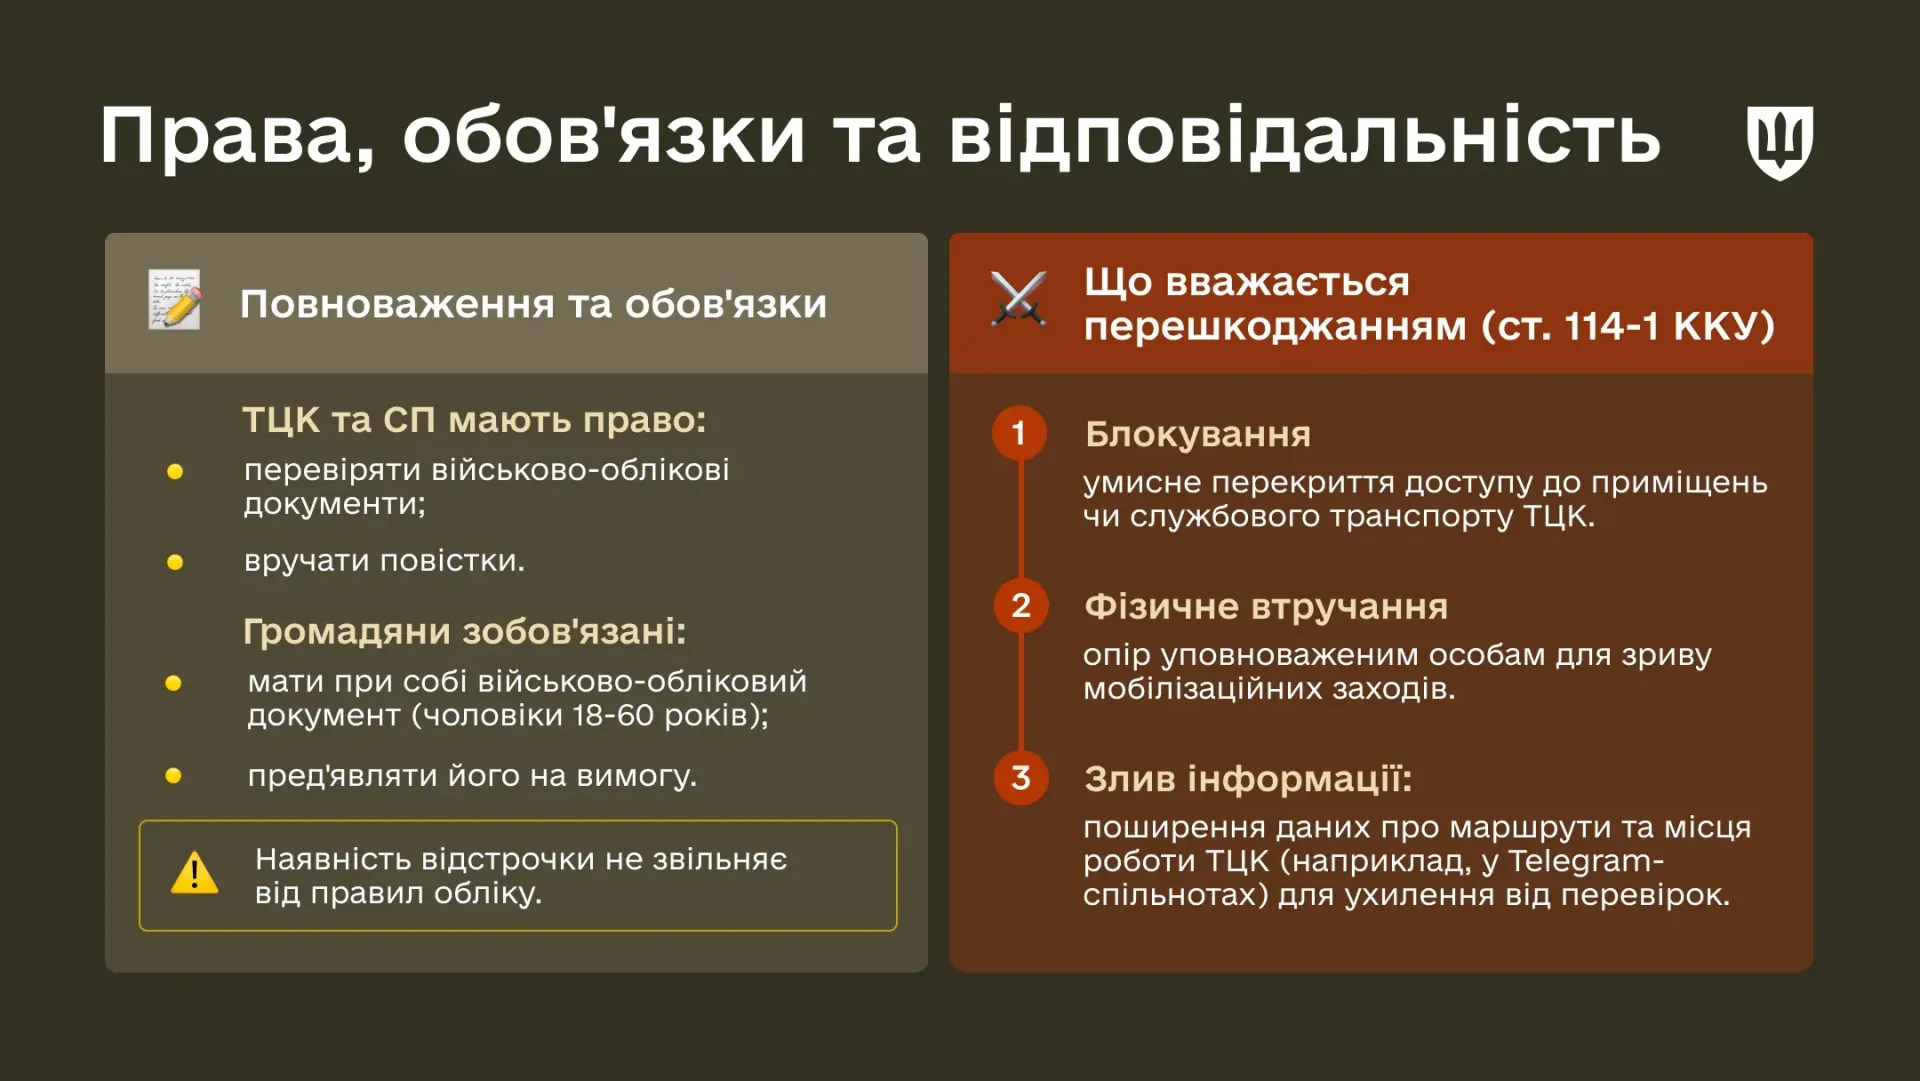
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС у справі, де за підприємством обліковувався борг понад 30 млн грн, а сума понад 20 млн грн, яку раніше постановили стягнути з банківських рахунків, залишилася несплаченою. Розповідаємо, які умови встановлює Податковий кодекс, коли обмеження припиняється та які винятки передбачено законом
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу

Роботодавець не має права відмовити працівнику у прийнятті заяви про звільнення, адже її подання є одностороннім волевиявленням працівника. Закон також визначає способи підтвердження факту подання заяви та випадки, коли працівник може звільнитися без двотижневого строку попередження

Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки

ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами


