

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Команда адвокатів Богдана Янківа проаналізувала діяльність репетитора у сферах освіти, культури та спорту. І виокремили основні легальні варіанти роботи для репетитора, чим вони відрізняються та як обрати той, що підійде саме вам
Надання освітніх послуг, як звичайна фізособа найбільш ризикований і найменш оптимальний спосіб ведення діяльності. Так, не всім репетиторам актуальна реєстрація ФОП та здійснення підприємницької діяльності. Якщо ви проводите заняття рідко, без реклами, без системного доходу, – є можливість працювати як звичайна фізична особа.
У яких випадках це може бути допустимо?
Ви можете розглядати варіант залишатися фізособою, якщо:
Проте варто памʼятати, що усі доходи, отримані фізичною особою (навіть без ФОП), підлягають оподаткуванню. Ви зобов’язані:
Наприклад, якщо за рік ви заробили 50 000 грн:
Таке податкове навантаження виглядає зовсім не вигідним, більше того така діяльність приховує велику кількість ризиків для особи яка її здійснює. Найбільшим ризиком залишається притягнення до відповідальності за здійснення підприємницької діяльності без реєстрації.
Оскільки В Україні забороняється здійснення господарської діяльності фізичною особою без реєстрації як суб’єкта господарювання або без одержання ліцензії, дозволу чи іншого дозвільного документа для провадження певних видів господарської діяльності.
Верховним Судом України у пункті 4 Постанови Пленуму від 25.04.2003 №3 «Про практику застосування судами законодавства про відповідальність за окремі злочини у сфері господарської діяльності» роз’яснено,
що під здійсненням особою, не зареєстрованою як суб`єкт підприємництва, будь-якого виду підприємницької діяльності з числа тих, що підлягають ліцензуванню, слід розуміти діяльність фізичної особи, пов`язану із виробництвом чи реалізацією продукції, виконанням робіт, наданням послуг з метою отримання прибутку, яка містить ознаки підприємницької, тобто провадиться зазначеною особою безпосередньо самостійно, систематично (не менше ніж три рази протягом одного календарного року) і на власний ризик.
Отже, якщо надаєте репетиторські послуги частіше ніж три рази за рік та отримуєте за них оплати такий варіант точно не для вас, адже відповідальність за здійснення підприємницької діяльності без реєстрації «не дитяча». Передбачена вона ст. 164 Кодексу України про адміністративні правопорушення:
Також до ризиків варто віднести:
Для тих, хто хоче надавати освітні послуги, але не готовий відкривати ФОП, одним із найбезпечніших і найзручніших варіантів є співпраця з приватним навчальним закладом або онлайн-школою. У такому разі репетитор не виступає самостійним суб’єктом підприємницької діяльності, а працює в межах правових відносин з організацією, яка вже має належну реєстрацію та дозвільні документи.
Найчастіше мова йде про укладення трудового договору або договору цивільно-правового характеру.
У першому випадку репетитор офіційно оформлюється працівником установи: отримує заробітну плату, а всі податкові зобов’язання виконує роботодавець. При цьому людина має повний соціальний пакет — страховий стаж, можливість лікарняних, гарантії трудового законодавства.
У другому випадку – коли укладається цивільно-правовий договір (наприклад, договір про надання послуг або виконання робіт) – репетитор фактично виконує конкретне завдання для навчального закладу, за яке отримує визначену винагороду. Такий формат співпраці більш гнучкий, проте не передбачає повного соціального захисту – зокрема, не забезпечує лікарняних або відпустки, як у випадку із трудовими відносинами.
Перевага цього підходу полягає в тому, що людині не потрібно самостійно вести податкову звітність, шукати клієнтів чи розбиратись у складних нюансах законодавства. Навчальний центр фактично бере на себе адміністративну і податкову частину процесу. При цьому репетитор може зосередитися на головному – викладанні. Особливо зручно це для тих, хто лише починає працювати на ринку освітніх послуг, не має стабільного потоку учнів або не хоче ризикувати з роботою «в тіні».
Проте така форма співпраці має і свої обмеження. Заробіток репетитора зазвичай нижчий, ніж при самостійній роботі, оскільки частину доходу навчальний центр залишає собі як посередник. До того ж немає гарантії постійного навантаження: кількість учнів залежить від сезону, попиту, внутрішніх правил організації.
Репетитор фактично працює за розкладом, який формує адміністрація центру, і не завжди має можливість впливати на умови співпраці. Крім того, у більшості випадків навчальний центр залишає за собою право змінювати оплату, формат занять або припиняти співпрацю в односторонньому порядку.
Варто також розуміти, що такий формат не дає повної фінансової автономії. Людина не може виступати як незалежний виконавець на ринку, самостійно визначати вартість своїх послуг чи розширювати аудиторію за рахунок власного маркетингу.
Втім, цей варіант залишається найпростішим і безпечним способом легалізувати свою діяльність. Особливо якщо мова йде про підробіток, поєднання з основною роботою або перші кроки в репетиторстві. У такому разі співпраця з навчальним центром або платформою дозволяє не тільки уникнути юридичних ризиків, а й поступово зрозуміти власні потреби, дослідити попит, а вже згодом – ухвалити зважене рішення про можливе оформлення ФОП.
Для тих, хто має стабільний потік учнів, активно просуває свої послуги або хоче повністю контролювати свої доходи – оптимальним рішенням є відкриття ФОП для репетитора. Це дозволяє офіційно вести діяльність, приймати оплату від клієнтів, сплачувати податки за спрощеною системою, а також працювати без обмежень, які притаманні найманій формі праці.
Проте надання репетиторських послуг як ФОП необхідно зрозуміти яку групу оподаткування та КВЕД обрати, як сплачувати податки та подавати звітність, чи потрібно використовувати розрахункові реєстратори операцій (касові апарати) при здійсненні діяльності.
КВЕД (Класифікатор видів економічної діяльності) – це не просто набір цифр, а офіційне визначення того, чим ви займаєтеся.
Правильний вибір КВЕД є фундаментальним, адже він впливає на право вести діяльність та вашу систему оподаткування.
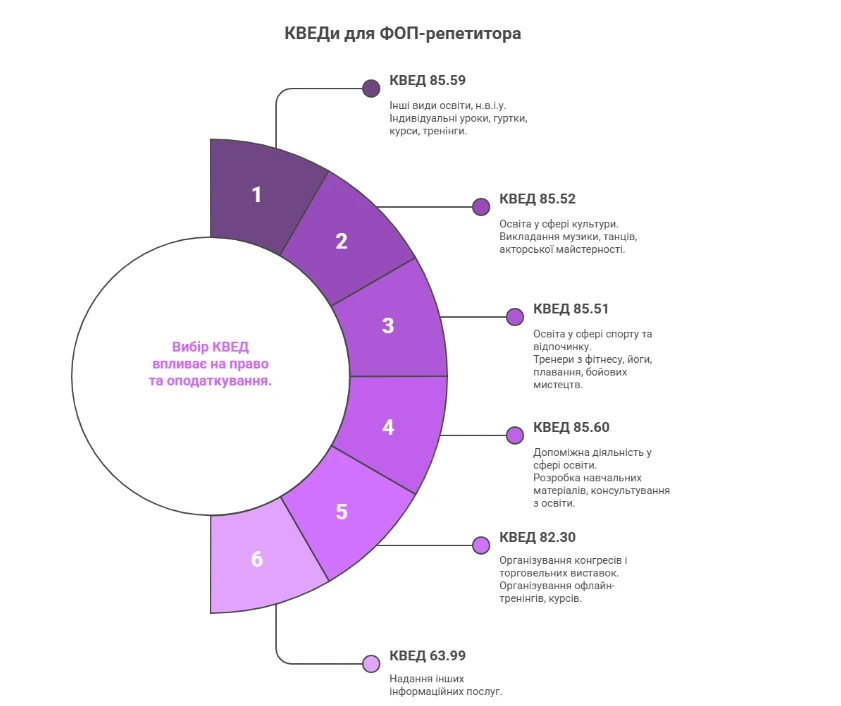
Система оподаткування: обираємо оптимальний варіант для надання репетиторських послуг
Загальну систему репетитори вибирають рідко, адже вона передбачає досить високі ставки. Водночас дозволяє сплачувати податки з чистого доходу, але у репетитора зазвичай витрати невеликі, тому йому ця умова ніяк не допомагає економити на податках.
Спрощена система оподаткування буде більш вигідним вибором для репетиторства.
Викладач – репетитор за умови реєстрації ФОП при обранні спрощеної системи може перебувати на другій або третій групі єдиного податку.Розглянемо детальніше другу та третю групу.
Категорія | 2 група єдиного податку | 3 група єдиного податку |
Хто може обрати: | Репетитори, які надають послуги фізичним особам (учням, їхнім батькам) або іншим ФОП/юридичним особам на єдиному податку. | Репетитори, які планують працювати з юридичними особами (наприклад, навчальними центрами) або надавати послуги за кордон. |
Ліміт доходу | 834 мінімальні зарплати (6 672 000 грн у 2025 р.) | 1167 мінімальних зарплат (9 336 000 грн у 2025 р.) |
Податкове навантаження |
|
|
Можливість використовувати найману працю | До 10 найманих працівників, проте 8 має бути людиною з інвалідністю | Без обмежень щодо кількості, проте вимога щодо працевлаштування особи з інвалідністю залишається |
Звітність | Подання податкової декларації за результатами року | Подання податкової декларації за результатами кварталу |
Переваги: | Простота адміністрування, фіксований податок незалежно від доходу | Можливість масштабування, співпраця з юрособами, прийняття платежів з-за кордону чи працювати з спеціальними площадками для курсів чи навчання |
Обмеження | Заборонено працювати з юридичними особами на загальній системі оподаткування; платежі приймаються лише від резидентів України | Більша складність звітності, відсутність фіксованої ставки податку |
Щоб краще зрозуміти яку групу ФОП обрати розглянемо наступні приклади:
Приклад 1. Ви працюєте репетитором поза основною роботою і отримуєте від діяльності як ФОП 10000 грн. на місяць. На основному місці роботи ЄСВ за вас сплачує роботодавець, тому як ФОП ви маєте право не сплачувати ЄСВ вдруге, якщо не бажаєте збільшувати стаж чи пенсійні нарахування. В такому випадку вам потрібно буде сплатити:
Приклад 2. Ви репетитор початківець з нестабільним доходом орієнтовно 15 000 грн в місяць. Оскільки Ви не маєте основного місця роботи, ви зобовʼязані сплачувати усі податки самостійно. В такому випадку Вам необхідно буде сплатити:
Таким чином, при незначних або нестабільних доходах саме 3 група єдиного податку виглядає більш вигідною. Вона дозволяє сплачувати податки лише з фактично отриманого прибутку, а не фіксовану суму, незалежно від того, працювали ви в цьому місяці чи ні. Особливо це зручно для репетиторів, які ведуть діяльність нерівномірно або мають сезонні коливання.
Приклад 3. Ви працюєте виключно як ФОП і отримуєте в місяць 60 000 грн. Ситуація з податком виходить зовсім іншою і більш вигідною є 2 група ЄП:
Таким чином, при стабільному високому доході саме 2 група забезпечує нижче податкове навантаження – у даному прикладі різниця становить 3600 грн на квартал.Втім, варто пам’ятати про обмеження: 2 група дозволяє працювати лише з фізичними особами та іншими ФОП на спрощеній системі.
Якщо ж репетитор планує викладати для іноземців (особливо якщо оплата надходить від юросіб, наприклад, освітніх платформ або іноземних замовників), – обрати доведеться 3 групу, яка дозволяє працювати з будь-якими клієнтами, у тому числі з нерезидентами.
Окрім податків, на вибір системи оподаткування впливають й інші нюанси:
Саме тому перед реєстрацією ФОП для репетитора та податкової групи доцільно проконсультуватися з фахівцем, щоб одразу обрати оптимальну схему роботи.
Репетиторство в Україні – це не просто додатковий заробіток, а повноцінна професійна діяльність, яка потребує правильного юридичного оформлення. Як ми з’ясували, робота «в тіні» несе серйозні ризики: від штрафів до 85 тисяч гривень до блокування банківських рахунків та відсутності соціального захисту.
Основні варіанти легальної роботи репетитора:
Джерело: Янків Богдан
Матеріали на тему:
КВЕД для ФОП: як правильно обрати
Реєстрація ФОП платником ЄП: адвокат пояснює, як швидко ФОП отримає статус
Новостворений ФОП 2 групи: чи подавати майнову декларацію
За яких ознак потрібно реєструвати ФОП, та які наслідки порушення: поради адвокатів
Довідники:
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 1 групи єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 2 групи єдиного податку
Помилково провели оплату карткою замість готівки або неправильно зазначили суму через РРО/ПРРО? У таких випадках недостатньо просто скасувати операцію: потрібно скласти акт із зазначенням помилкової суми та реквізитів чека. Після цього слід провести правильну розрахункову операцію та видати покупцю чек. ДПС також нагадує, коли дозволено застосовувати «сторно» та чому для звичайного скасування помилкових сум ця операція заборонена
Кожний працівник має право на щорічну основну відпустку. Проте не завжди така відпустка буде належати повної тривалості. Адже до відпускного стажу включаються не всі періоди трудових відносин. Особливо це стосується відпусток без збереження зарплати. Яким чином неоплачувані відпустки впливають на тривалість щорічної відпустки та як правильно визначити належну кількість днів, розповімо нижче
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
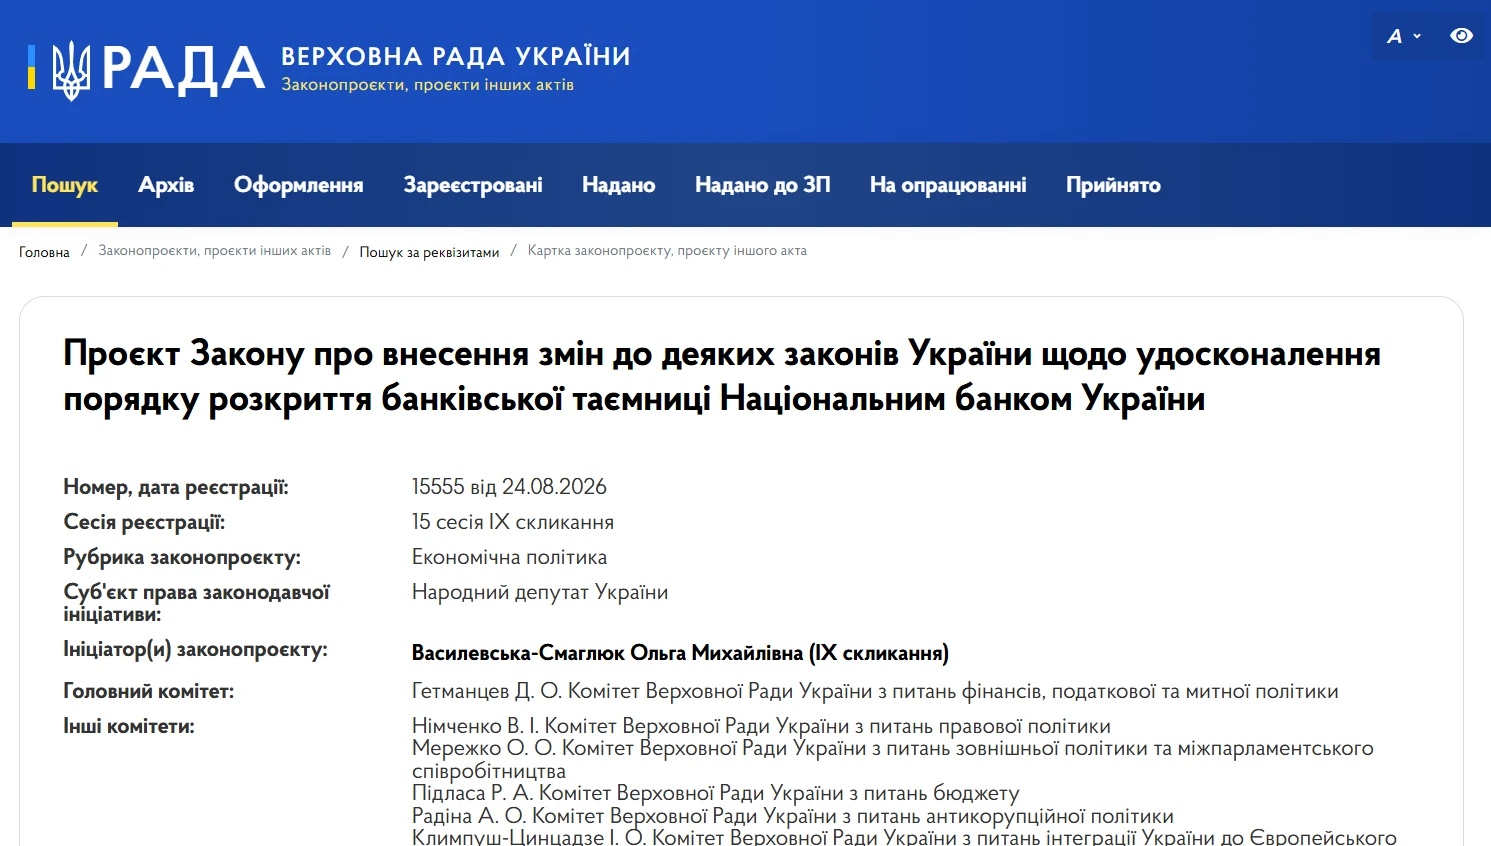
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
11 листопада ВРУ ухвалила в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
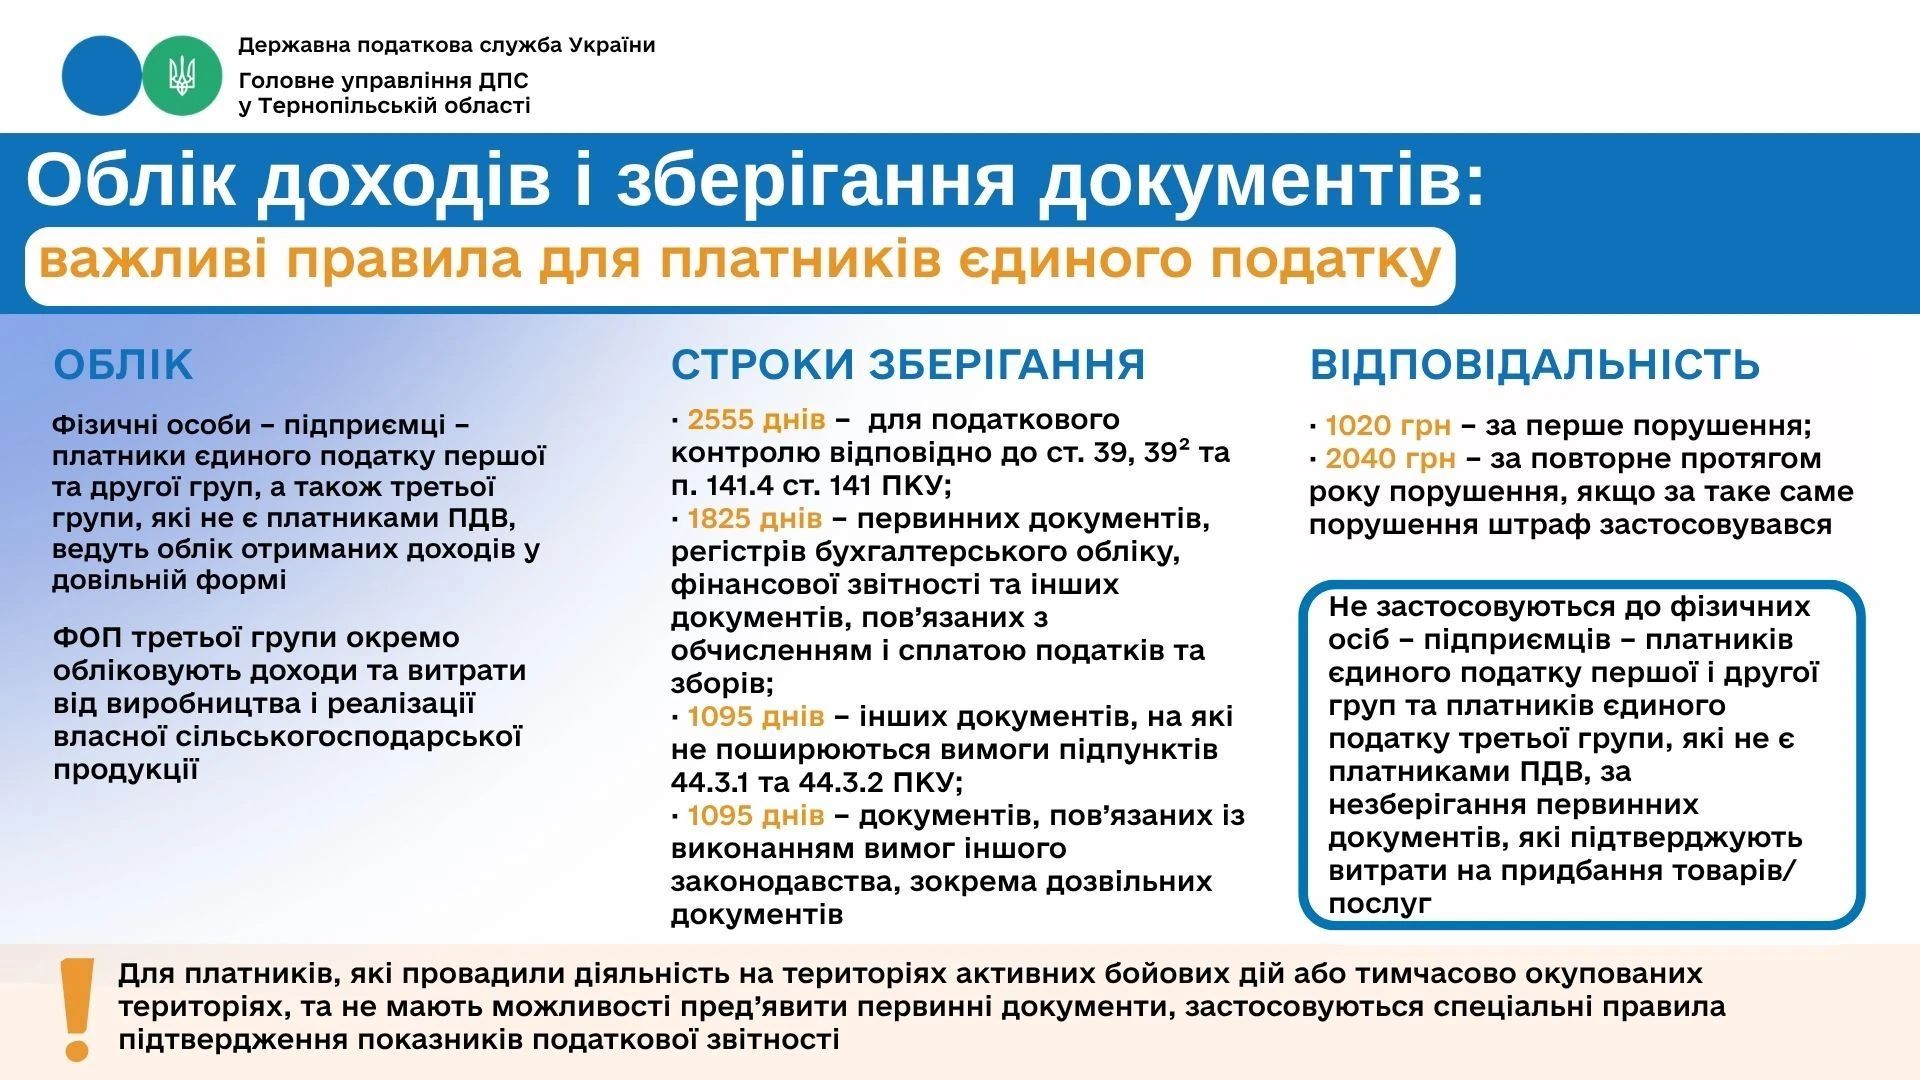
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 11 листопада було прийнято у І читанні ВРУ. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 11 листопада ВРУ прийняла законопроєкт як закон і він готується на підпис Президенту
Міністерство фінансів України підготувало зміни до низки національних положень (стандартів) бухгалтерського обліку в державному секторі. Оновлення стосуються форм фінансової звітності, зокрема НП(С)БОДС 101 «Подання фінансової звітності» та НП(С)БОДС 103 «Фінансова звітність за сегментами». Нові норми почнуть діяти з 1 січня 2027 року
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК
Мобілізовані ФОП 1–2 групи звільняються від сплати та звітності щодо військового збору на весь період служби – за мобілізацією, контрактом або при виконанні обов’язків за посадами штатів воєнного часу. Проте деякі підприємці продовжували сплачувати авансові внески з військового збору, не скориставшись правом на звільнення. Важливо знати, чи можна повернути ці кошти або зарахувати їх у майбутніх податкових періодах. ДПС надає роз’яснення, як діяти у таких випадках, а також коли такі суми не підлягають поверненню
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності