Коли РРО / ПРРО та POS-термінал не вважаються з’єднаними
Якщо PPO / ПPPO та РОЅ–термінал з'єднані спільним інтерфейсом, засобами проводового aбo безпроводового зв'язку, але не мають відповідного програмного забезпечення для взаємодії шляхом обміну командами, повідомленнями, пакетами даних, то такі пристрої не можна вважати з'єднаними
Податківці роз'яснили, що РРО/ПРРО та POS-термінал не вважаються з'єднаними, якщо між ними відсутнє програмне забезпечення для обміну командами, повідомленнями або пакетами даних, навіть за наявності спільного інтерфейсу чи засобів зв'язку. Це випливає з визначення, закріпленого наказом Мінфіну від 21.01.2016 №13.
Відповідно до роз'яснень, платники податків мають право самостійно визначати назву засобу оплати у фіскальному чеку. Водночас рядки 12–17 фіскального чека підлягають заповненню лише у разі використання платіжного терміналу, з'єднаного або поєднаного з РРО/ПРРО.
Це означає, що при оплаті на сайті через підключені платіжні системи, такі як ЛікПей чи ВейФоПей, заповнення зазначених рядків не вимагається, оскільки такі процеси не передбачають використання POS-терміналу.
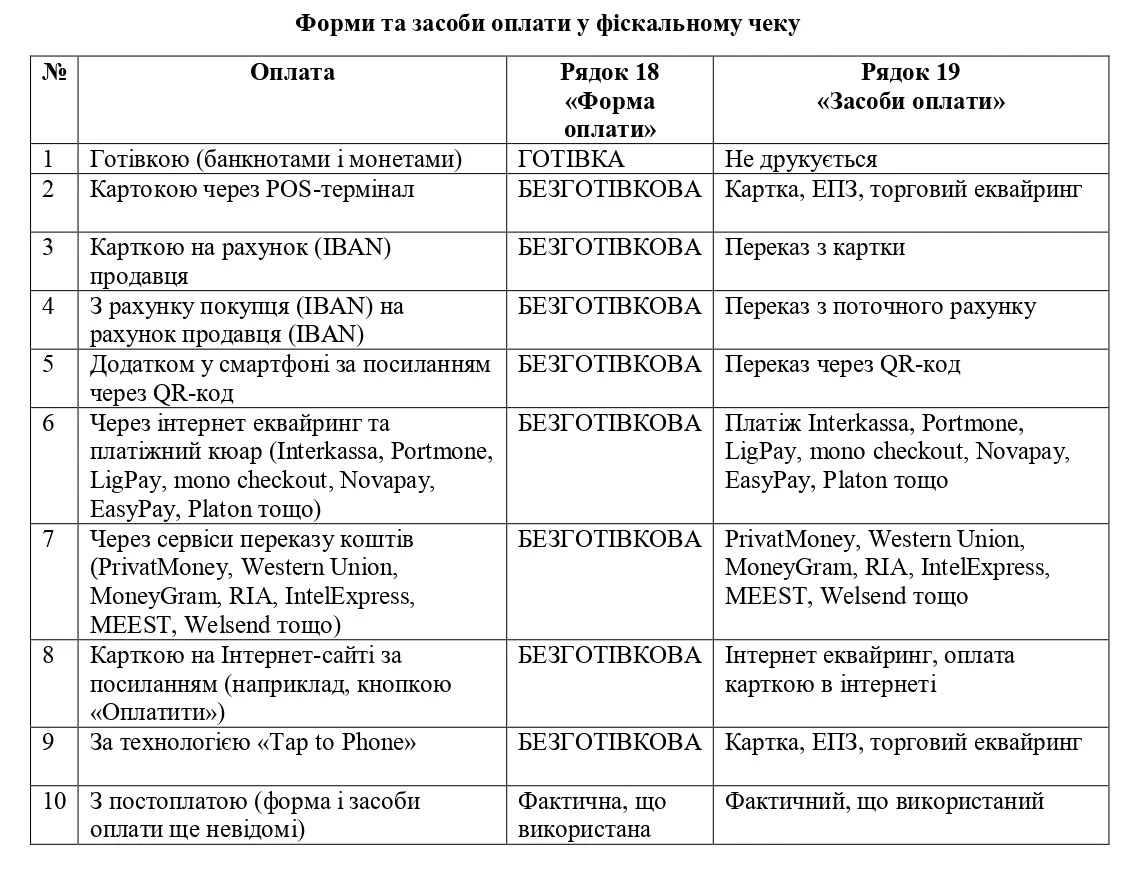
3 метою розуміння новацій, впроваджених наказом Міністерства фінансів України від 22.11.2024 №601 «Про внесення змін до наказу Міністерства фінансів України від 21 січня 2016 року N 13», податківці навели найбільш розповсюджені приклади, які можна рекомендувати для заповнення рядків 18 та 19 фіскального касового чека на товари (послуги):
Зверніть увагу, що зазначений перелік не є вичерпним, не може формалізуватися та використовуватися у вигляді довідника, оскільки платник податків має право на власний розсуд зазначати «Засіб оплати», який він створив (використовує) та фактично застосовує під час проведення розрахунків.
Відповідно до визначення, наведеного в абзаці дев'ятому п. 1 розд. IПоложення про форму та зміст розрахункових документів / електронних розрахункових документів, затвердженого наказом Міністерства фінансів України від 21.01.2016 №13, (далі – Положення), платіжний термінал, з'єднаний з реєстратором розрахункових операцій / програмним реєстратором розрахункових операцій (далі – PPO / ПPPO), – це сукупність платіжного терміналу та з'єднаного з ним PPO / ПPPO за допомогою будь–яких проводових aбo безпроводових засобів зв'язку, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних.
Отже, якщо PPO / ПPPO та РОЅ–термінал з'єднані спільним інтерфейсом, засобами проводового a6o безпроводового зв'язку, але не мають відповідного програмного забезпечення для взаємодії шляхом обміну командами, повідомленнями, пакетами даних, то такі пристрої не можна вважати з'єднаними.
Відповідно до п. 4 розділу II Положення рядки 12 – 17 фіскального чека заповнюються у разі застосування під час проведення розрахунків з використанням електронного платіжного засобу (платіжної картки) платіжного терміналу, з'єднаного aбo поєднаного з PPO / ПPPO, а тому зазначені рядки не потрібно заповнювати, якщо оплата відбувається на сайті, через підключену платіжну систему (ЛікПей, ВейФоПей тощо), оскільки такі процеси взагалі не передбачають використання РОЅ–терміналу.