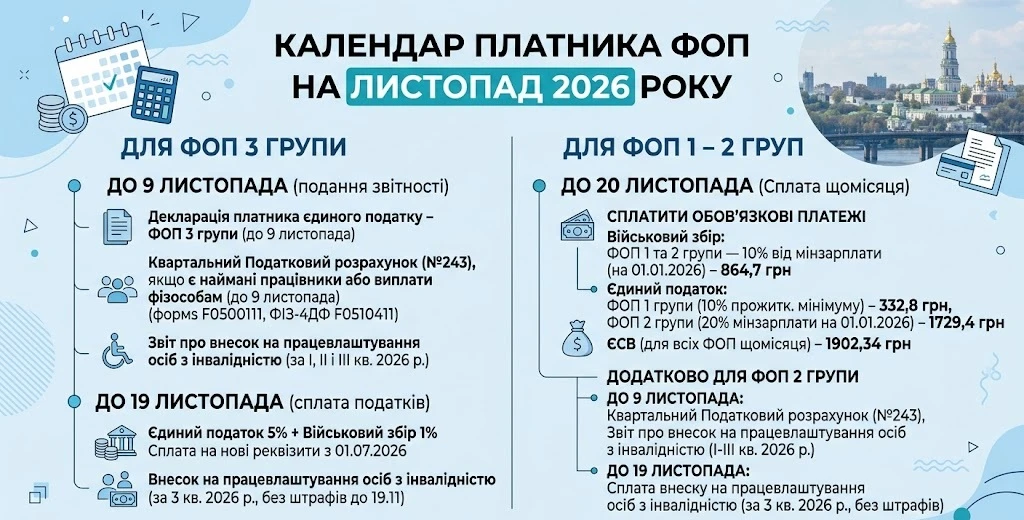
Ставки військового збору для фізичних осіб-підприємців залежать від обраної групи спрощеної системи оподаткування. Для ФОП 1, 2 та 4 груп встановлено фіксований розмір збору, що становить 10% від мінімальної заробітної плати, що у 2025 році дорівнює 800 грн щомісячного авансового внеску.
Для платників єдиного податку 3 групи, до яких належать як фізичні особи-підприємці, так і юридичні особи, ставка військового збору визначена на рівні 1% від отриманого доходу. Ці дані оприлюднені на Урядовому порталі як роз'яснення щодо порядку та умов сплати збору.