☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
31.01.2025
Дохід для ФОП із терміналом: ДПС змінила позицію!? Нові податки на посилки та онлайн-продажі. Підсумки тижня 27.01-31.01.2025
У випуску дізнаєтесь про дату доходу для ФОП із терміналом: нова «стара» позиція ДПС, про податки на посилки і дистанційний продаж за просуванням влади, про доплати за е-лікарняними, профінансованими до 2023-го, про нові декларації для єдинників, про пенсійну реформу та про електронні направлення на ВЛК у Резерв+
- Дата доходу для ФОП із терміналом: нова «стара» позиція ДПС
- Податки на посилки і дистанційний продаж за просуванням влади
- Доплатам за е-лікарняними, профінансованими до 2023-го, бути!
- Нові декларації для єдинників
- 9% від зарплати на пенсію ≠ більше податків з людини
- Е-гривня – цифрова валюта на додачу до банкнот
- Paperless або електронні направлення на ВЛК у Резерв+
Дата доходу для ФОП із терміналом: нова «стара» позиція ДПС
ДПС укотре «передумала», щодо того, коли слід визнавати дохід ФОПам – платникам єдиного податку при здійсненні розрахунків через термінал.
«Найсвіжіша» позиція:
- ФОП на спрощеній системі, які отримують дохід із використанням платіжного терміналу, визнають такий дохід за датою надходження коштів на розрахунковий рахунок (ЗІР, підкатегорія 107.01.03).
І це далеко не нова позиція. Фактично аналогічна за змістом консультація «жила» свого часу у підкатегорії 107.01.03 ЗІР. Але її з 02.01.2025 перевели до нечинних.
Навзамін же ДПС видала інше доволі спірне з точки зору чинного законодавства роз’яснення у тій же підкатегорії 107.01.03 ЗІР, за яким датою отримання доходу для ФОП на єдиному податку, які використовують POS-термінали, є дата у фіскальному (касовому) чеку, що підтверджує продаж товару або отримання коштів. Таке роз’яснення, до речі, висить у податковій базі й досі як чинне (станом на 31.01.2025). І нічого, якщо йдеться про готівкові розрахунки. Але, коли говорити про безготівкові розрахунки (якщо дата чеку може бути сьогодні, а кошти можуть надійти завтра), це впливає на те, якою датою буде формуватися об'єкт оподаткування єдиним податком.
Наведені дві кардинально різні відповіді з однієї категорії ЗІР яскраво демонструють непередбачуваність та непослідовність ДПС в оцінці й трактуванні податкових норм. І це при тому, що жодних змін в законодавстві у цій царині не відбулося...
Утім у підприємців є тепер лазівка. Вони можуть пристати на оптимальну для себе фіскальну точку зору. Вибір – цілком очевидний.
Щоб полегшити собі роботу, прослухайте безкоштовний вебінар «Юридичні особи та ФОПи: як закрити 2024 рік та подати звітність без помилок і штрафів». Початок його трансляції – 3 лютого.
Податки на посилки і дистанційний продаж за просуванням влади
Готують зміни до Податкового та Митного кодексів України, зокрема, щодо скасування норми, яка звільняє від оподаткування ввезення товарів вартістю до 150 євро. Тобто всі товари в міжнародних експрес-відправленнях, незалежно від вартості, відповідно до змін підлягатимуть оподаткуванню ПДВ за ставкою 20%. Деякі – ще й митом за ставкою 10%. Нагадаємо, що наразі мито стягують лише з частини вартості, що перевищує суму в 150 євро.
Єдиним винятком стануть товари вартістю до 45 євро, які фізична особа за кордоном відправляє іншій фізособі в Україні без комерційної мети. Тобто призначені для особистого / сімейного користування. Правда, як саме митні органи визначатимуть «комерційну мету», ініціатори змін не уточнюють.
У планах – також обмежити пересилання певних товарів без сплати податків, навіть якщо їх вартість не перевищує 45 євро. Це стосується підакцизних товарів (алкоголю, тютюну), а також парфумів, кави та чаю, якщо їх обсяг перевищує певні ліміти, а саме:
- парфуми об'ємом понад 50 грамів або туалетна вода – понад 0,25 літра;
- кава – понад 500 грамів; кавові екстракти та есенції – понад 200 грамів;
- чай – понад 100 грамів; чайні екстракти та есенції – понад 40 грамів.
У разі перевищення лімітів навіть із приватних посилок отримувач змушений буде сплатити 20% ПДВ.
Законодавці пропонують серед іншого визначити термін «дистанційний продаж товарів», який охоплює не лише онлайн-магазини, маркетплейси, а й платформи для продажу вживаних товарів, як-от eBay чи OLX. Всі такі платформи повинні будуть реєструватися як платники ПДВ, стягувати податок з покупців і перераховувати його до держбюджету, а також зберігати інформацію про посилки і їх отримувачів протягом 10 років.
Товари до 150 євро звільнятимуть від ПДВ при ввезенні на територію України за умови, що ПДВ сплатили із дистанційного продажу, а в митну декларацію внесено дані про спеціальний податковий номер особи, яка сплатила ПДВ. Як правило, розмір ПДВ закладають у ціну. Тож з ухваленням законів для українців напевно подорожчають товари бюджетної категорії на зарубіжних маркетплейсах.
Про це йдеться у законопроєктах №12429 та №12430 на сайті Верховної Ради. У разі прийняття закони наберуть чинності через один рік з дня, наступного за днем їх опублікування.
Поки ж радимо взяти участь у нашому безкоштовному вебінарі «Зарплатна звітність за 4 квартал: правильне заповнення Додатків 1, 4ДФ для різних виплат + типові помилки». Трансляція відбудеться 5 лютого.
Доплатам за е-лікарняними, профінансованими до 2023-го, бути!
Відтепер у Кабінеті страхувальника на вебпорталі ПФУ можна подати запит, щоб відкоригувати подані ще до Фонду соціального страхування (ФСС) заяви-розрахунки.
Для цього в розділі «Листки непрацездатності» додали кнопку «Запит на коригування сум виплати по ЕЛН згідно заяв-розрахунків поданих до ФСС до 01.01.2023 (доплата до ЕЛН)» з пояснення призначення режиму «Запит подається страхувальником в разі необхідності здійснення корегування (збільшення) сум виплачених застрахованій особі згідно ЕЛН».
Щоб створити запит, скористайтеся кнопкою «Створити». У ній користувач отримає екранну форму запиту на корегування заяви-розрахунку ФСС (доплата).
Окрім загальної інформації, яку необхідно вказати в запиті, також зазначте:
- номер листка непрацездатності, по якому необхідно здійснити доплату;
- номер заяви-розрахунку, поданої до ФСС;
- дата подання заяви-розрахунку до ФСС;
- номер додатку;
- РНОКПП застрахованої особи, по листку непрацездатності якої необхідно здійснити доплату.
Далі заповніть інформацію по електронному листку непрацездатності:
- секцію «Інформація по ЕЛН, яка була внесена до заяви-розрахунку, поданої до ФСС»;
- секцію «Інформація по ЕЛН уточнена (для корегування ЗР на збільшення)».
Для оперативного розгляду запиту ПФУ рекомендує додати сканкопії наступних документів (кнопка «Додати файл»):
- заяву-розрахунок, яка подали до органів ФСС;
- підтвердження пільг застрахованої особи (в разі наявності пільг);
- лист пояснення.
Якщо маєте запитання з бухобліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Нові декларації для єдинників – на низькому старті
За звітні (податкові) періоди з 2025 року подаватимемо звітність з єдиного податку за оновленими формами.
Проєкт відповідних змін до свого наказу від 19.06.2015 №578 Мінфін оприлюднив ще наприкінці 2024 року. Згідно з ними у новій редакції викладено форми податкових декларацій:
- платника єдиного податку – фізичної особи – підприємця (завантажити);
- платника єдиного податку третьої групи (юридичної особи) (завантажити);
- платника єдиного податку четвертої групи (завантажити).
Головна причина змін – узгодження звітності спрощенців із останніми змінами законодавства та доповнення їх рядками щодо військового збору, а також щодо розміру коефіцієнта і граничної суми мінімального податкового зобов’язання.
Нагадаємо, що ФОП-спрощенців першої, другої і четвертої груп та єдинників третьої групи зобов’язали сплачувати військовий збір із 1 січня 2025 року по 31 грудня року, у якому буде припинено або скасовано воєнний стан. Але на сьогодні такі платники не мають змоги реалізувати свій податковий обов’язок щодо декларування сплати військзбору, позаяк чинні форми звітності не містять потрібних полів для цього.
Наймовірніше із введенням у дію нових форм влада не забариться. Скоріш за все військовий збір у них ФОПи першої та другої груп відображатимуть за результатами 2025 року, єдинники третьої групи – за І квартал 2025 року, а підприємці-спрощенці четвертої групи – при звітуванні на 2025 рік.
Завжди вчасно сплачувати податки та збори, а також звітувати, допоможе наш зручний та безкоштовний «Календар бухгалтера». У ньому знайдете й відеоінструкцію з покрокового заповнення прибуткової декларації із додатками.
9% від зарплати на пенсію ≠ більше податків з людини
Ініційована Кабміном пенсійна реформа в Україні передбачає обов'язкове відрахування 9% від зарплати на накопичувальну пенсію. Про це повідомила під час пресконференції 27 січня 2025 року міністерка соціальної політики Оксана Жолнович.
За розрахунками урядовців, це має збільшити розмір майбутньої пенсії. А саме: такі відрахування дозволять у майбутньому отримувати 20% середньої зарплати за життя, ще 20% надходитиме із солідарної системи, забезпечуючи загалом 40% доходу.
Утім людина може добровільно відраховувати на накопичувальну пенсію і більший відсоток від заробітної плати.
Рішення щодо пенсійної реформи та запровадження накопичувальної пенсії можуть ухвалити вже у 2025 році. А старт системи заплановано на 2026-й.
Зважаючи на резонанс, який піднявся у соцспільноті після таких заяв чиновниці, Мінсоцполітики уточнило, що запровадження накопичувальних пенсій не передбачатиме підвищення податків. Тобто внески роботодавця та громадянина не збільшаться. Запропоновані 9% будуть виокремлені із ЄСВ та ПДФО.
До відома! Окрім накопичувальної системи, планують запровадити також базову і страхову пенсію. Перша буде однаковою для всіх пенсіонерів і її розмір становитиме 30% від мінімальної зарплати після утриманих податків, а друга залежатиме від стажу роботи й рівня заробітної плати. Для її розрахунку планують ввести систему пенсійних балів.
Е-гривня – цифрова валюта на додачу до банкнот
Національний банк України готує пілотний проєкт із запровадження власної роздрібної цифрової валюти – електронної гривні.
Регулятор запевняє, що е-гривня не замінить готівку, а стане її доповненням, забезпечуючи зручність та безпеку платежів.
Використання е-гривні буде доступним для всіх без винятку користувачів та видів фінансових операцій, включаючи оплату товарів і послуг, перекази між фізособами, платежі на користь держави (податки) й на благодійність, отримання зарплати, інших доходів та соцвиплат.
Користувачі без обмежень самостійно обиратимуть, якою формою гривні (готівковою або безготівковою, зокрема е-гривнею) здійснювати свої розрахунки.
При цьому конфіденційність користувачів е-гривні та будь-яка особиста інформація про них буде збережена, ручається Нацбанк. НБУ не матиме доступу до персональних даних, а виконуватиме лише функції оператора платформи.
Paperless або електронні направлення на ВЛК у Резерв+
Щоб пройти огляд для визначення придатності до військової служби, більше не обовʼязково буде йти до ТЦК та СП за паперовим направленням. 28 січня 2025 року Уряд ухвалив постанову №91, згідно з якою українці зможуть онлайн створювати направлення на ВЛК.
Зокрема, військовозобов’язані та резервісти зможуть самостійно подавати запит та отримувати електронні направлення на військово-лікарську комісію (ВЛК) у мобільному застосунку «Резерв+». Після отримання документа треба буде прийти до вказаного у ньому закладу охорони здоров'я для проходження комісії.
Власне таке електронне направлення:
- формується в цифровому вигляді та підписується кваліфікованим електронним підписом;
- може бути роздруковане та вручене військовозобов’язаному особисто під підпис;
- у роздрукованому варіанті обов’язково має містити QR-код, що дозволяє перевірити його достовірність.
Зміни внесено до Порядку проведення призову громадян на військову службу під час мобілізації, на особливий період, затвердженого постановою КМУ від 16.05.2024 № 560. І вони, зі слів заступниці міністра оборони України з питань цифровізації Катерини Черногоренко, запрацюють уже з 31 січня 2025 року.
Спочатку послуга буде доступна для тих, хто бажає пройти медогляд за власним бажанням. Але згодом таку функцію планують розширити для громадян, які вже мають паперову повістку на ВЛК. А вже з осені 2025 року, за інформацією оборонного відомства, військовозобов’язаний зможе самостійно обрати в Резерв+ медичний заклад, що має контракт із НСЗУ, для проходження огляду на придатність.
До речі, за інформацією заступниці керівника Офісу Президента Ірини Верещук, строк для обовʼязкового проходження ВЛК обмежено придатними особами можуть продовжити ще на чотири місяці, тобто до 5 червня 2025 року. Причому цей обовʼязок не стосуватиметься обмежено придатних осіб до 25 років.
Бронювання, критичність
11.11.2026
Бронювання працівників–2026 оновлені критерії вже погодили
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Лікарняні та декретні
11.11.2026
Звільнення з роботи під час хвороби: як оформити і оплатити лікарняний
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

Особи з інвалідністю
11.11.2026
Штрафи та пеня за несплату нового внеску: ПФУ затвердив порядок №38-1
ПФУ затвердив порядок узгодження недоїмки та застосування штрафів і пені за порушення правил сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ визначає, коли роботодавцям надсилатимуть вимоги про сплату боргу, як розраховуватимуть фінансові санкції та в яких випадках зупинятимуть нарахування пені
Податок на майно
11.11.2026
Частина будівлі промисловості в оренді: чи нараховувати податок на нерухомість у 2026 році
Суб’єкт господарювання, основна діяльність якого класифікується у секціях B-F КВЕД ДК 009:2010, при здійсненні ним операцій з надання в оренду частини будівлі промисловості, яка перебуває у його власності та належить до групи «Промислові та складські будівлі» (код 125) Класифікатора, визначає податкові зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки за весь об’єкт нерухомості, а не за частину, яка здається в оренду, лізинг, позичку
Податкова та фінзвітність
11.11.2026
ФОП 4-ї групи потрібна довідка про доходи: що пояснила ДПС
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Індексація, компенсація
11.11.2026
Як розрахувати компенсацію зарплати, якщо виплата відбулася у листопаді 2026 року
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Документообіг, первинні документи
11.11.2026
Чи можна використовувати роздруківку електронного документа замість оригіналу: пояснює ДПС
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Готівкові кошти, розрахунки
11.11.2026
ПРРО в режимі офлайн: як проводити розрахунки під час воєнного стану
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Заборгованість
11.11.2026
Розрахунки з іншими дебіторами: бухгалтерські проведення
Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді
Готівкові кошти, розрахунки
11.11.2026
Розрахунки за авансами виданими та отриманими: бухгалтерські проведення
Облік авансів виданих і отриманих регулюється низкою правил, дотримання яких є обов'язковим для коректного відображення господарських операцій. На практиці ситуації бувають різними: повна або часткова поставка, повернення коштів, списання після закінчення строку позовної давності. Матеріал охоплює всі ці випадки й допоможе уникнути типових помилок в обліку та розрахунках з ПДВ
Податок на майно
11.11.2026
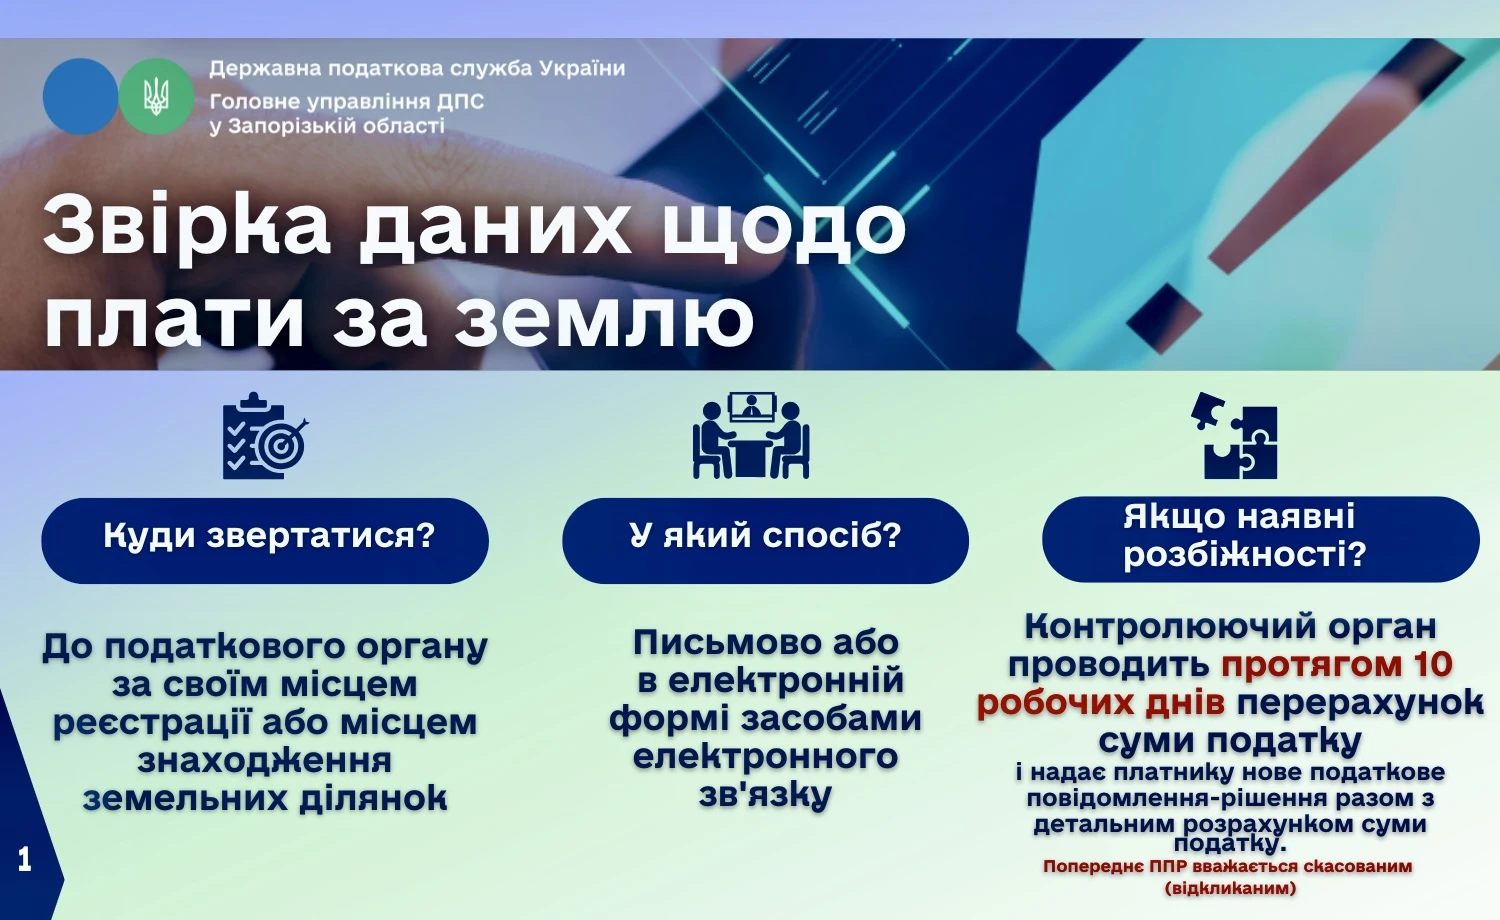
Плата за землю: куди звертатися для звірки даних
Фізична особа може подати заяву на звірку за своїм місцем реєстрації або за місцем розташування будь-якої з земельних ділянок, що перебувають у її власності або користуванні. Це важливо, особливо якщо у платника – кілька ділянок у різних територіальних громадах
Готівкові кошти, розрахунки
11.11.2026
Розрахунки з покупцями та замовниками: бухгалтерські проведення
Розрахунки з покупцями та замовниками – щоденна реальність кожного бухгалтера, але навіть у типових операціях є нюанси, які легко упустити. Попередня оплата, часткове повернення товару, продаж з прив'язкою до курсу валюти або на умовах товарного кредиту – кожна з цих ситуацій має свою логіку проводок і потребує уважності. У матеріалі – сім практичних прикладів із числовими розрахунками, які охоплюють найпоширеніші варіанти розрахунків з покупцями
Податкова та фінзвітність
11.11.2026
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Податок на прибуток
11.11.2026
Прощення покупцю заборгованості за знищений товар: податкові наслідки у продавця
Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Єдиний податок
11.11.2026
Перехід з 4-ї на 3-тю групу ЄП або загальну систему: порядок дій та розрахунок податку
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
Податок на прибуток
11.11.2026
Ліцензія на АЗС є, а діяльність яких припинена внаслідок збройної агресії: що з авансовими внесками з податку на прибуток
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Бронювання, критичність
11.11.2026
Нові правила бронювання в ОПК: що потрібно зробити підприємствам
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК