
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ФОП
30.12.2024
Зміни з 01.01.2025 року: ВЗ для ФОП і 5% із загального річного доходу
Закон про перенесення сплати військового збору для всіх ФОПів на січень 2025 року набрав чинності. Але це не єдині уточнення, що введені цим Законом. Про ключові зміни та пільги щодо запровадження військового збору, для ФОПів на єдиній системі , для фізосіб і ФОПів на загальній системі та резидентів Дія.City – далі в публікації
- Ставки для «єдинників», терміни сплати і штрафи
- Строки сплати військового збору та відповідальність за його несплату
- Звітування з військового збору та рахунки для його сплати
- Загальний річний дохід за 2024 рік
- Пільги з військового збору
- Мінімальне податкове зобов’язання
- Оподаткування резидентів Дія.City
Ставки для «єдинників», терміни сплати і штрафи
25 грудня президент підписав ухвалений Верховною Радою Закон України від 04.12.2024 №4113, який, вніс зміни в Закон про підвищення податків №4015, і переніс дату запровадження військового збору для платників єдиного податку (ФОПів та юридичних осіб)з 1 жовтня 2024 року на 1 січня 2025 року. Того ж дня Закон був опублікований. Отже, його норми починають дію з 26 грудня 2024 року.
З 1 січня 2025 року для ФОПів першої, другої та четвертої груп cтавка збору становитиме 10% від мінімальної заробітної плати, встановленої на початок 2025 року – це 8000 грн. Відповідно, військовий збір становитиме 800 грн на місяць.
Крім того, сплата ЄСВ для ФОПів-«єдинників» у 2025 році також буде обовʼязкова, за виключенням ФОП, які мають пільги.
Загальне податкове навантаження для ФОП 1 групи за 2025 рік:
- ЄСВ – 1760 грн х 12 міс. = 21120 грн
- ЄП – 302,8 грн х 12 міс. = 3 633,60 грн
- ВЗ – 800 грн х 12 міс. = 9600 грн
Загальна сума податків у 2025 році для ФОПа І групи становитиме 34353,60 грн.
Загальне податкове навантаження для ФОП 2 групи за 2025 рік:
- ЄСВ – 1760 грн х 12 міс. = 21120 грн
- ЄП – 1600 грн х 12 міс. = 19200 грн
- ВЗ – 800 грн х 12 міс. = 9600 грн
Загальна сума податків у 2025 році для ФОПа 2 групи становитиме 49920 грн.
Строки сплати військового збору та відповідальність за його несплату
ФОПи 1, 2 групи сплачують військовий збір авансом, не пізніше 20 числа (включно) поточного місяця. Такі платники можуть сплатити військовий збір авансовим внеском за весь податковий (звітний) період (квартал, рік), але не більш як до кінця поточного звітного року. Авансові внески буде нараховувати ДПС.
Несплата або сплата не в повному обсязі авансових внесків з військового збору в порядку та строки передбачені законодавством, тягне за собою накладення штрафу в розмірі 50% ставки військового збору, у 2025 році – 400 грн. Також у разі несвоєчасної сплати авансових внесків з військового збору буде нараховуватися пеня відповідно до ст. 129 ПКУ.
Платники єдиного податку третьої групи (юридичні особи та ФОПи) почнуть сплачувати військовий збір у розмірі 1% від доходу відповідно до ст. 292 ПКУ за підсумками першого кварталу 2025 року, крім електронних резидентів – іноземців, які досягли 18-річного віку, і не є податковими резидентами України.
«Єдинники» 3 групи сплачують військовий збір протягом 10 календарних днів після граничного строку подання податкової декларації платника єдиного податку за податковий (звітний) квартал.
За порушення правил сплати (перерахування) сум військового збору їх притягають до відповідальності у вигляді штрафу в розмірах, визначених ст. 124 ПКУ:
- за несплату менше ніж 30 днів – 5% від суми несплаченого військового збору;
- за несплату понад 30 днів – 10% від суми несплаченого військового збору.
Звітування з військового збору та рахунки для його сплати
Всі «єдинники» відображають суми військового збору (в тому числі щомісячні авансові внески з військового збору) у складі податкової декларації платника єдиного податку.
Отже, чекаємо змін до форми декларації платника єдиного податку, які будемо заповнювати і подавати вже за 2025 рік.
Військовий збір для ФОПів та юросіб-єдинників встановлюють з 1 січня 2025 року по 31 грудня року, у якому буде припинено або скасовано воєнний стан
Перший податковий (звітний) період новостворених госпсуб’єктів-єдинників починається з першого числа місяця, в якому відбулася їх державна реєстрація, але не раніше 1 січня 2025 року.
У разі державної реєстрації припинення, останнім податковим (звітним) періодом вважається період, у якому податкова отримала від державного реєстратора повідомлення про проведення державної реєстрації такого припинення.
Нагадаю, що територіальні ДПС ще в жовтні оприлюднили нові рахунки для сплати військового збору (ВЗ) та для сплати авансу з податку на прибуток та ПДФО для торговців пальним. Рахунки для сплати військового збору ви можете знайти на веб-сайті ДПС, або в розрізі областей на Бухгалтерській платформі №1.
Загальний річний дохід за 2024 рік
Задекларований фізичними особами загальний річний дохід за 2024 рік буде оподатковуватися військовим збором за ставкою 1,5%.
А от ставка військового збору у розмірі 5% застосовується до доходів, що нараховані (виплачені) платникам податків починаючи з 1 січня 2025 року.
Звертаємо увагу, що є виключення. Так, сума доходу від операцій з майном, доходу у вигляді вартості успадкованого чи отриманого у дарунок майна з 1 грудня оподатковується військовим збором за ставкою у розмірі 5% незалежно від зазначення таких доходів у річній податковій декларації про майновий стан і доходи за 2024 рік.
Також інші доходи фізичних осіб, зокрема дохід від зарплати, оренди, виграшу, депозиту та інше, оподатковуються військовим збором у розмірі 5% з 1 грудня 2024 року.
Але військові облігації, для фізичних осіб продовжують не оподатковуватися ні ПДФО, ні військовим збором. Соціальні виплати, пенсії, стипендії та інші доходи, що не підпадають під оподаткування ПДФО, також не оподатковуються військовим збором.
Ставка військового збору для військовослужбовців та працівників силових структур, визначених у законі, залишається на рівні 1,5% з доходу, одержаного у вигляді грошового забезпечення, грошових винагород та інших виплат згідно законодавства України.
Пільги з військового збору
З урахуванням змін внесених Законом №4113 передбачена можливість несплати ВЗ для ФОП на єдиному податку першої та другої груп, податкова адреса яких знаходиться на територіях бойових дій або тимчасово окупованих територіях «станом на дату початку бойових дій або тимчасової окупації». Право не сплачувати військовий збір надається за період з першого числа місяця, в якому почалися бойові дії на відповідній території, виникла можливість бойових дій або почалася тимчасова окупація такої території, до останнього числа місяця, в якому було завершено такі активні бойові дії, припинено можливість бойових дій або завершено тимчасову окупацію.
При цьому якщо ФОПи – «єдинники» першої та другої груп не сплачують єдиний податок та військовий збір, то і не заповнюють декларацію платника єдиного податку за період, в якому єдиний податок та військовий збір не сплачувався.
Для таких платників збору, які скористалися правом не сплачувати військовий збір, ДПС не нараховує авансові внески з військового збору.
Податкові зобов’язання із сплати військового збору нараховуються таким платникам збору за періоди, за які був сплачений військовий збір і відображений в декларації платника податку. Штрафні санкції та пеня за несплату (неперерахування) або сплату (перерахування) не в повному обсязі авансових внесків з військового збору у порядку та строки до таких платників не застосовуються.
Зверніть увагу, що пільга не діє з першого числа місяця, наступного за місяцем, в якому проведено державну реєстрацію зміни місцезнаходження ФОПа на іншу, ніж зазначені вище
Також звільняються від сплати військового збору ФОП-єдинники першої та другої груп, які не використовують працю найманих осіб, за час перебування на лікарняному або у відпустці. Пільга надається протягом одного календарного місяця на рік на час відпустки, а також за період хвороби, яка триває 30 і більше календарних днів, що підтверджується витягом з Електронного реєстру листків непрацездатності.
Інформація про період щорічної відпустки і терміни тимчасової втрати працездатності з обов’язковим доданням витягу з Електронного реєстру листків непрацездатності подається за заявою у довільній формі.
Звільняються від обов’язку нарахування, сплати та подання податкової звітності з ПДФО, єдиного податку та військового збору самозайняті особи (ФОП, особи, які провадять незалежну професійну діяльність), які мали або не мали найманих працівників, призвані на військову службу під час мобілізації або залучені до виконання обов’язків щодо мобілізації за посадами, передбаченими штатами воєнного часу, на весь період їх військової служби.
Мінімальне податкове зобов’язання
З 1 січня 2025 року по 31 грудня року, у якому буде припинено або скасовано воєнний стан, при обчисленні різниці між сумою загального мінімального податкового зобов’язання та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок платниками єдиного податку другої, третьої групи та ФОП – платниками єдиного податку четвертої групи до загальної суми сплачених податків, зборів, платежів та витрат на оренду земельних ділянок, визначених ПКУ, включаються сплачені суми військового збору.
Оподаткування резидентів Дія.City
Закон №4113 також впроваджує:
- пільгову ставку ПДФО для спеціалістів Дія Сіті у розмірі 5% та мінімальне ЄСВ до доходів;
- звільнення від оподаткування благодійної допомоги, наданої резидентами Дія Сіті на користь ЗСУ;
- скасування актів наданих послуг для гіг-спеціалістів.
Для ФОПів і юросіб на єдиному податку зміни набудуть чинності з 1 січня 2025 року. Але, якщо стартап не виконав критерії до завершення другого року перебування у статусі резидента Дія.City, то треба буде доплатити ПДФО та ЄСВ.
Закон №4113, також посилює «антикритерій» щодо наявності російського сліду у структурі компанії. Зокрема, ті юридичні особи, в структурі власності яких є російські резиденти, не зможуть ставати резидентами Дія.City, незалежно від того, де перебувають чи проживають російські власники компанії.
Е-сервіс
28.10.2026
Е-кабінет не працює: що робити, щоб не було штрафу. 28 жовтня кабінет знову запрацював
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Кадрова робота
28.10.2026
Профспілка на підприємстві: чи обов’язково вступати, сплачувати внески та як отримати допомогу
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Податкова та фінзвітність
28.10.2026
Рентна плата за радіочастоти: коли подавати першу декларацію
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
Охорона праці
28.10.2026
До 4 травня 2027 року – більше часу на облаштування укриттів: звернення бізнесу до Мінекономіки
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
Охорона праці
28.10.2026
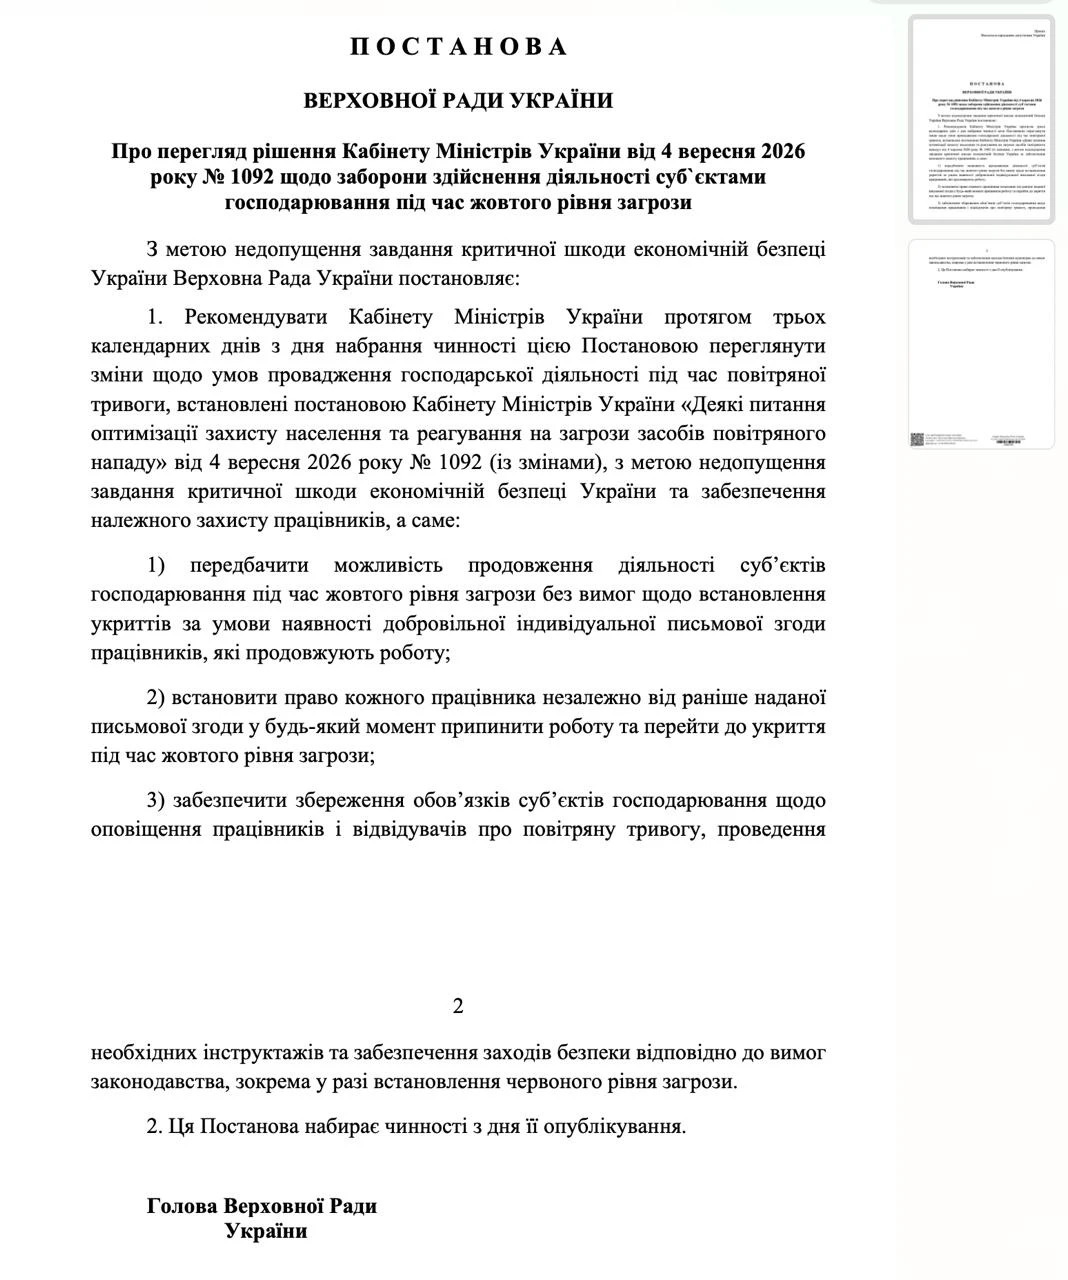
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ реєструють постанову
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Податок на майно
28.10.2026
Місцева рада знизила орендну плату за землю: коли можна платити менше без зміни договору
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Медицина
28.10.2026
Заміна працівників у договорі ДМС: як оподатковувати страхові внески
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
Інше
28.10.2026
Великі платники податків – 2027: ДПС затвердила новий реєстр
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
Е-сервіс
28.10.2026
Борг до 86 470 грн: у Дії буде автоматичне зняття арешту з рахунків
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Податкова та фінзвітність
28.10.2026
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності


Відпустка, відпускні
28.10.2026
Робота зі шкідливими умовами: чи може роботодавець скасувати додаткову відпустку та доплати
Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Бронювання, критичність
28.10.2026
Критичність, квоти та військовий облік: 7 вимог СУП до уряду після Постанови №1328
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Перевірки, штрафи
28.10.2026
ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: правка до Держбюджету
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Бронювання, критичність
28.10.2026
100% бронювання в обмін на направлення працівників до війська: які ризики для працівника
Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

ФОП
28.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

Військовий облік
28.10.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

Заробітна плата
28.10.2026
Доплата до мінзарплати: як розраховувати в 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Відрядження, підзвітні кошти
28.10.2026
Добові на відрядження 2027
Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн