
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила порядок перенесення від’ємного значення ПДВ до новоствореної юридичної особи в разі реорганізації товариства шляхом виділу. Товариство має подати заяву в таблиці 2 додатка Д2 до декларації за період державної реєстрації відповідних змін у ЄДР, зазначивши суму, що передається правонаступнику відповідно до розподільчого балансу. Після документальної перевірки та підтвердження цієї суми правонаступник може включити її до податкового кредиту через рядок 16.3 декларації та таблицю 3 додатка Д2
Товариство має намір провести реорганізацію шляхом виділу (виділення), тобто створити нову юридичну особу (платника ПДВ) із передачею їй частини майна, прав та обов’язків Товариства.
З огляду на викладене, Товариство просило надати ІПК щодо порядку перенесення наявної у реорганізованого платника суми від’ємного значення ПДВ до новоствореного підприємства, утвореного в результаті виділу.
Податківці пояснили, що з метою застосування пункту 198.7 Податкового кодексу України (далі – ПКУ), платник податків, що реорганізується шляхом виділу з нього нової юридичної особи, за наявності суми від’ємного значення ПДВ подає у складі декларації за звітний (податковий) період, у якому була здійснена державна реєстрація змін до відомостей, що містяться в Єдиному державному реєстрі, про юридичну особу, з якої здійснено виділ, щодо юридичної особи – правонаступника, відповідну заяву шляхом заповнення таблиці 2 додатка 2 (Д2) до декларації.
У таблиці 2 додатка 2 (Д2) до декларації платником податку, що реорганізується шляхом виділу, зазначається:
Заявлена сума має бути підтверджена контролюючим органом за результатами документальної перевірки, після чого правонаступник отримує право заявити підтверджену суму від’ємного значення ПДВ для включення її до складу власного податкового кредиту та заповнити таблицю 3 додатка 2 (Д2) до декларації.
За наявності у платника податку, що реорганізується, суми від’ємного значення ПДВ (рядок 21 декларації), в частині суми від’ємного значення ПДВ, що зазначена в таблиці 2 додатка 2 (Д2) до декларації та підлягає включенню до складу податкового кредиту правонаступника, до рядка 16.1 декларації наступного звітного (податкового) періоду не переноситься.
Узгоджена сума від’ємного значення ПДВ переноситься до рядка 16.3 декларації правонаступника, за умови подання таким правонаступником заяви шляхом заповнення таблиці 3 додатка 2 (Д2).
Джерело: ІПК від 04.11.2026 №6413/ІПК/99-00-21-03-01
ПДВ на БПЛА та комплектуючі у 2026 році: роз’яснення ДПС щодо нульової ставки
Імпорт товару за договором комісії: коли комісіонер нараховує ПДВ лише на винагороду
Вплив умовного постачання на обсяг постачання при повторній реєстрації платника ПДВ
Міжнародні перевезення вантажів: коли застосовують ставку ПДВ 0% і які документи потрібні
Розбіжність в одну копійку між податковою накладною та оплатою: чи впливає вона на податковий кредит
Українці, які не є пенсіонерами та мають дані в реєстрі застрахованих осіб, можуть добровільно сплачувати внески до Пенсійного фонду незалежно від місця проживання та роботи. Для зарахування одного повного місяця страхового стажу мінімальний внесок становить 22% мінімальної зарплати 8647 грн. Договір із ПФУ можна укласти онлайн, а сплачувати внески дозволено як за себе, так і за іншу особу, зокрема з-за кордону
9 листопада 2026 року представники Мінфіну, НБУ та експерти МВФ розпочали робочі зустрічі в межах другого і третього переглядів програми розширеного фінансування EFF. Сторони обговорять виконання зобов’язань України, макроекономічну ситуацію та структурні реформи, а також ключові показники Державного бюджету на 2027 рік і джерела міжнародного фінансування. А Ніна Южаніна нагадала про питання виконання структурних маяків програми
Як ФОП подати ліквідаційну декларацію після припинення діяльності? Розбираємо строки звітування для 1, 2 та 3 груп, визначення звітного періоду, заповнення декларації й Додатка 1, сплату єдиного податку, військового збору та ЄСВ. Покрокові приклади допоможуть правильно оформити ліквідаційну звітність без помилок
Із 4 листопада 2026 року діють оновлені правила включення товарів до переліку продукції з підтвердженим ступенем локалізації для публічних закупівель. Виробники мають розраховувати частку місцевої складової у виробничій собівартості, підтверджувати виконання щонайменше чотирьох технологічних операцій і подавати розширену оборотно-сальдову відомість за останні 12 місяців
Верховний Суд підтвердив, що для застосування пільги з податку на нерухоме майно за пп. «ж» пп. 266.2.2 ПКУ недостатньо бути сільськогосподарським товаровиробником і фактично використовувати будівлю для потреб господарства. Об’єкт нерухомості також має бути офіційно віднесений до класу 1271 за ДК 018-2000 та не передаватися в оренду, лізинг або позичку
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Законопроєкти №16217 та №16218 вже подані до ВРУ. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
10 листопада весь світ святкуватиме Міжнародний день бухгалтера. І в кожного бухгалтера є своя мрія – отримати не лише увагу та теплі слова, але й відчутний подарунок, наприклад, у вигляді премії. Це цілком справедливо, адже щоденна робота бухгалтера допомагає компанії бути на плаву, економити кошти і уникати штрафів. Як натякнути директору, у Міжнародний день бухгалтера (Міжнародний день бухгалтерії), що премія – найкращий подарунок
З 30 жовтня 2026 року набрали чинності зміни до Інструкції з організації обліку особового складу, затвердженої наказом Міноборони №280. Наказ Міноборони від 05.10.2026 №357 уточнив порядок обліку військовослужбовців, які повернулися після СЗЧ, переміщуються до інших військових частин, а також осіб, які проходять оформлення та відбір на військову службу. Зокрема, військових, загибель яких офіційно підтвердили після зникнення безвісти або перебування в полоні, виключатимуть зі списків частини датою державної реєстрації смерті
Документацію з трансфертного ціноутворення на запит ДПС платник податків повинен подати протягом 30 календарних днів із дня вручення запиту. ДПС роз’яснює, як скористатися меню «Листування з ДПС» в Електронному кабінеті, правильно заповнити реквізити відповіді та отримати підтвердження реєстрації документів
5 листопада Європейська Бізнес Асоціація провела зустріч із представниками Мінекономіки, Міноборони та Мінцифри щодо змін у процедурах визначення критично важливих підприємств і бронювання працівників, запроваджених постановою КМУ від 23.10.2026 №1328. Урядовці пояснили причини перегляду попередньої моделі та наголосили на необхідності чіткішого розмежування статусу критично важливого підприємства й економічного бронювання
Під час воєнного стану роботодавець може надати працівникові відпустку без збереження заробітної плати на підставі ч. 3 ст. 12 Закону №2136 без обмеження тривалості, передбаченого ст. 26 Закону № 504. Закон не встановлює для такої відпустки мінімальної тривалості, тому її можна оформити навіть на один календарний день
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
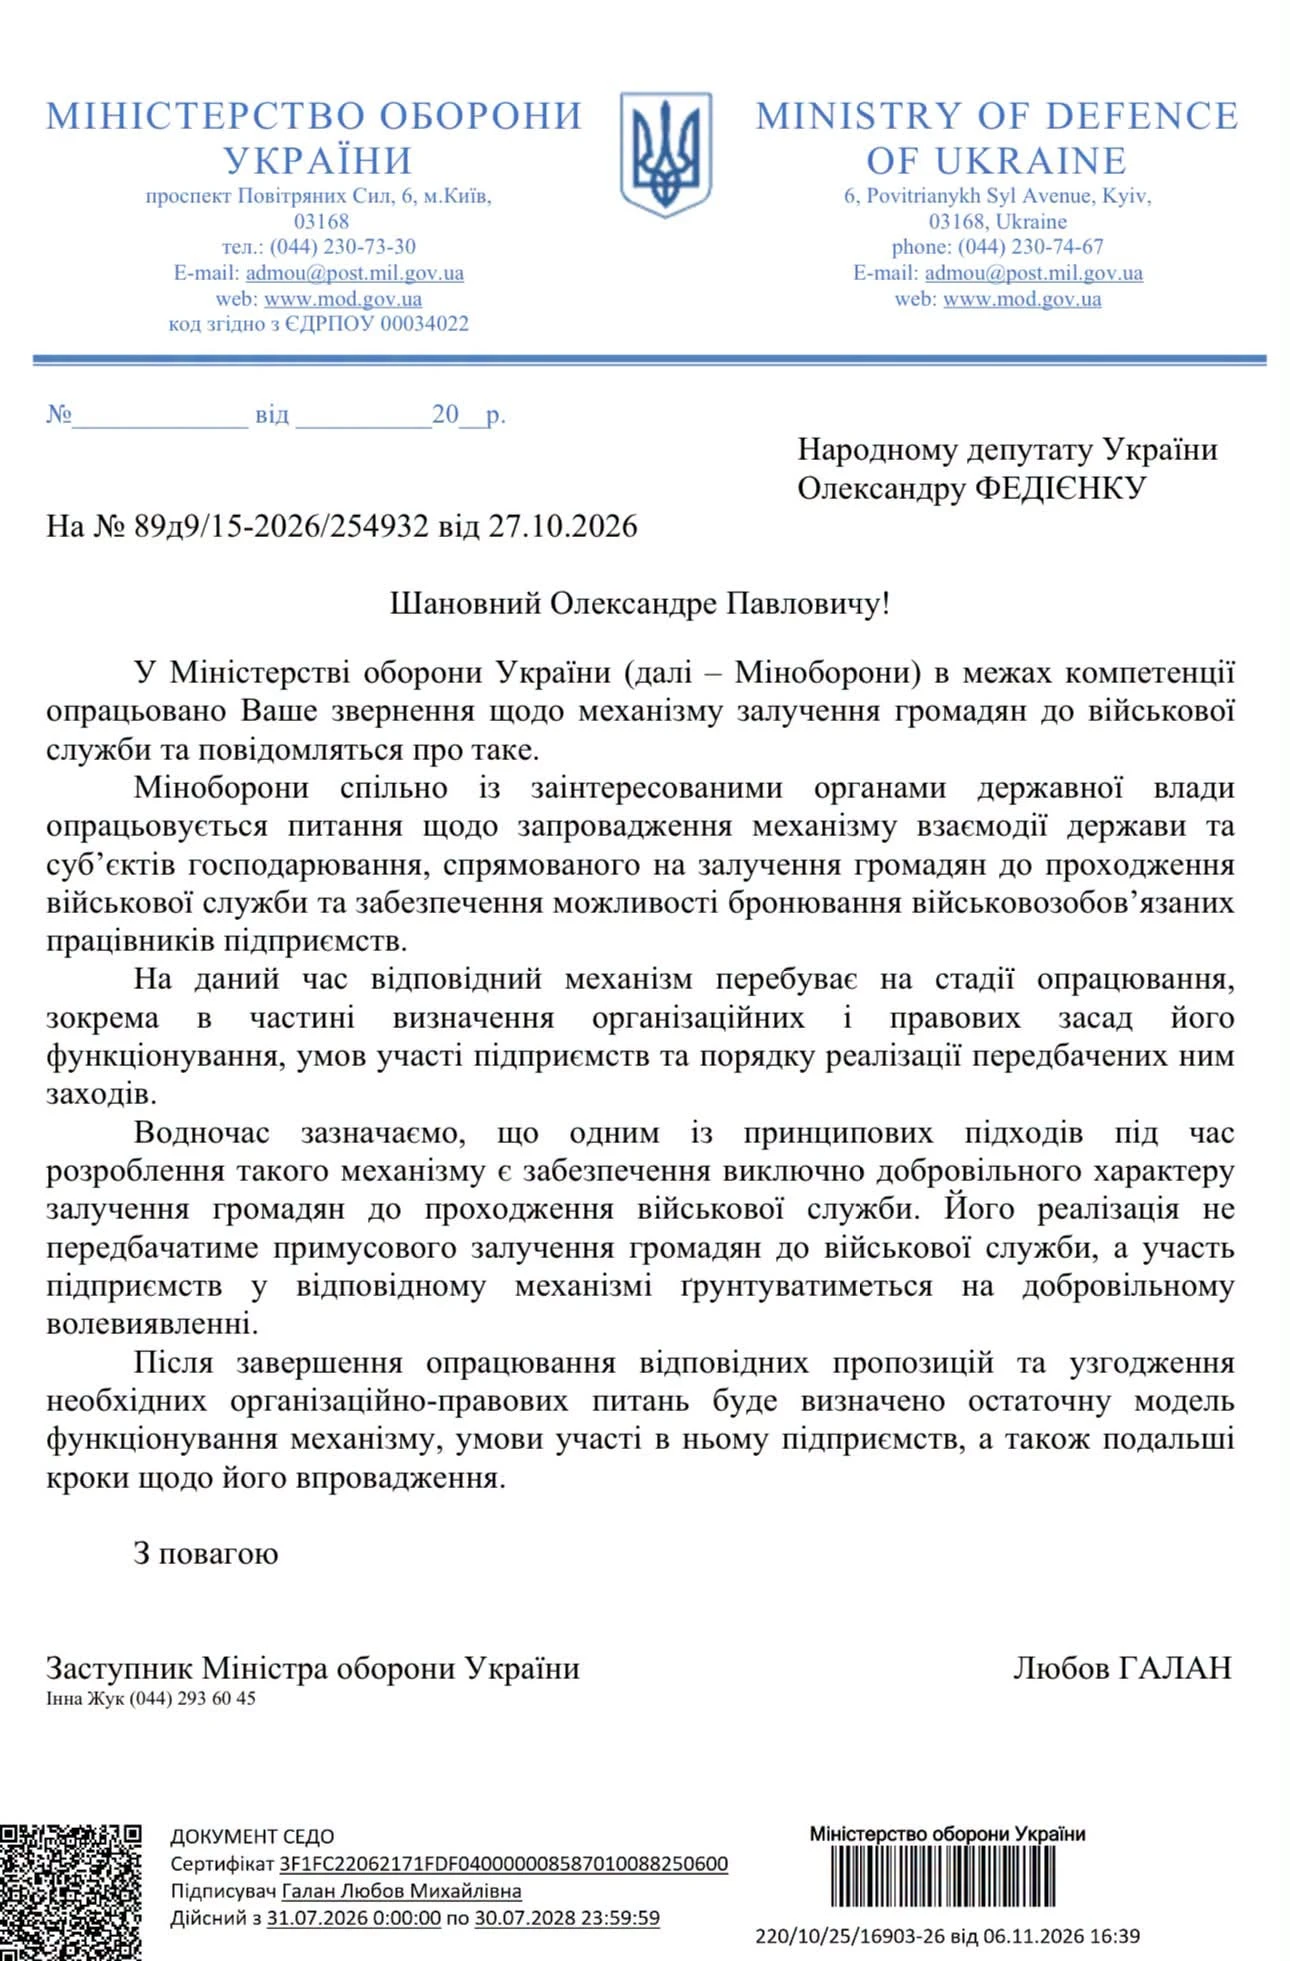
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників