
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Під час призначення житлової субсидії враховують середньомісячний сукупний дохід домогосподарства, однак період для його обчислення залежить від дати звернення та початку опалювального чи неопалювального сезону. До розрахунку включають зарплату, пенсію, соціальні виплати, стипендії та інші доходи, але для окремих виплат діють особливі правила. Зокрема, пенсію враховують за спеціально визначений місяць, а деякі види допомоги – у фактично отриманому розмірі. Розглянемо, які доходи впливають на розмір субсидії та як їх обчислюють на практичних прикладах
Житлова субсидія обчислюється з урахуванням середньомісячного сукупного доходу домогосподарства.
Період, за який обчислюється середньомісячний сукупний дохід, залежить від того, коли призначається житлова субсидія:
Доходи, які враховуються до середньомісячного сукупного доходу сім’ї:
Як враховуються доходи у вигляді пенсії:
Інші доходи, які враховуються у фактично отриманому розмірі:
Розрахунок середньомісячної суми цих видів доходів проводиться шляхом ділення їх загальної суми за період, за який враховуються доходи, на кількість місяців, протягом яких її отримано.
Приклад 1
Особа, яка проживає в житловому приміщенні сама, звернулась за призначенням житлової субсидії в травні 2026 року. Пенсію за віком їй призначено з березня 2026 року. З січня 2025 року по лютий 2026 року особа отримувала державну соціальну допомогу особам, які не мають права на пенсію, та особам з інвалідністю (державна соціальна допомога).
Обчислення середньомісячного сукупного доходу сім’ї при призначенні житлової субсидії з травня 2026 року здійснюється за період III–IV квартали 2025 року. В цей період особа отримувала державну соціальну допомогу у розмірі 2 361 грн щомісяця.
При призначенні житлової субсидії з травня 2026 року середньомісячний сукупний дохід враховується у фактично отриманому розмірі 2 361 грн.
При автоматичному розрахунку житлової субсидії на опалювальний період з жовтня 2026 року обчислення середньомісячного сукупного доходу сім’ї здійснюється за період I–IІ квартали 2026 року.
У цей період особа отримувала: у січні – лютому державну соціальну допомогу у розмірі 2 595 грн щомісяця, в березні – червні пенсію. Розмір нарахованої пенсії за серпень 2026 року – 3 500 грн.
При розрахунку житлової субсидії з жовтня 2026 року такій особі середньомісячний сукупний дохід сім’ї буде розраховано наступним чином:
Тобто за місяці, в яких особа отримувала державну соціальну допомогу, враховується фактично отриманий розмір такої допомоги, а за місяці, в яких особа отримувала пенсію, – враховується розмір нарахованої пенсії за серпень 2026 року.
Приклад 2
Особа, яка проживає в житловому приміщенні сама, звернулась за призначенням житлової субсидії у жовтні 2026 року. Особі у червні 2026 року призначено пенсію за віком, але вона продовжує працювати.
При призначенні житлової субсидії такій особі з жовтня 2026 року середньомісячний сукупний дохід сім’ї враховується за період I–IІ квартали 2026 року, а пенсія – за серпень.
Особа отримувала у січні – червні заробітну плату у розмірі 6 200 грн щомісяця, і з червня – ще і пенсію. Розмір нарахованої пенсії за серпень 2026 року – 3 100 грн.
При розрахунку житлової субсидії з жовтня 2026 року такій особі середньомісячний сукупний дохід сім’ї буде розраховано наступним чином:
Приклад 3
Особа, яка проживає в житловому приміщенні сама, звернулась за призначенням житлової субсидії у жовтні 2026 року. Особа не працює, пенсію за віком їй призначено у червні 2026 року.
У січні – травні особа працювала, розмір заробітної плати – 9 000 грн щомісяця, і з червня призначено пенсію. Розмір нарахованої пенсії за серпень 2026 року – 5 100 грн.
При розрахунку житлової субсидії з жовтня 2026 року такій особі до середньомісячного сукупного доходу враховується лише розмір нарахованої пенсії за серпень, тобто 5 100 грн.
Джерело: ПФУ
Читайте більше:
Субсидія та «Пакунок школяра»: чи враховується допомога в доходах в 2026 році
Житлова субсидія та «Зимова підтримка»: чи вплине одноразова виплата на сукупний дохід
Зміна місця проживання пільговика: чи збережеться пільга на оплату комунальних послуг
Житлова субсидія на опалення у жовтні 2026 року: розрахунок за 16 днів
Субсидія та пільга на тверде паливо в опалювальному сезоні 2026-2027 років: ПФУ
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

ФОП, який зареєструвався вже під час проходження військової служби за мобілізацією, також може скористатися звільненням від сплати єдиного податку та військового збору. ДПС підтвердила: вирішальне значення має те, чи був підприємець зареєстрований платником єдиного податку та проходив військову службу на дату набрання чинності Законом №4505-IX. Крім того, податкова роз’яснила порядок скасування нарахованих платежів і строки виконання ПДВ-зобов’язань мобілізованими ФОП. Розглянемо, на які пільги може розраховувати підприємець і що потрібно врахувати
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати
Чи проводяться зараз конкурси при призначенні на посаду в ОМС? Чи буде порушенням їх проведення? Чи обов'язково потрібен сертифікат про володіння українською мовою?
ФОП на спрощеній системі можуть здавати власну нерухомість в оренду, але за умови дотримання встановлених Податковим кодексом обмежень щодо площі земельних ділянок, житлових і нежитлових приміщень. Якщо площа майна перевищує визначені межі, підприємець не може надавати його в оренду в межах діяльності платника єдиного податку. Водночас законодавство не забороняє здавати таке майно як звичайна фізична особа. Розглянемо, які правила оподаткування діють у такому разі
ДСНС пояснила, як підприємствам користуватися укриттями, розташованими за межами їхньої території. Бізнесу радять не просто обирати найближчу захисну споруду, а попередньо узгоджувати з її балансоутримувачем можливість укриття працівників і відвідувачів та кількість людей. Це можна зробити навіть шляхом офіційного листування – укладати окремий договір не обов’язково. Такий порядок допоможе врахувати місткість укриття й уникнути ситуації, коли людей, які потребують захисту, виявиться більше, ніж передбачено місць
Підприємство використало матеріали для виробництва, ремонту чи інших внутрішніх потреб, але не затвердило норми їх витрачання. Чи може ДПС визнати списання необґрунтованим? Чи обов’язково мати калькуляції та технологічні карти? Які документи допоможуть підтвердити фактичне використання матеріалів під час перевірки? Розповідаємо у матеріалі
Чи зараховуються особи з інвалідністю розмір оплати праці кожного з яких перевищує розмір мінімальної зарплати, але у нього не повністю відпрацьований календарний місяць (був у основній щорічній відпустці, лікарняному тощо)?
Юридична особа на загальній системі, ПДВ. 21.10 в Електронний кабінет платника податків у «Вхідні документи» надійшов лист від ДПС у Харківській області щодо надання інформації по взаємовідносинах з ФОП за 2024 рік. Підприємство не подавало «Заяву про бажання отримувати документи через Електронний кабінет» та зареєстровано в іншій (не Харківській) області й не має в Харківській області ніяких філій. Чи зобов'язане підприємство відповідати на запит з «не своєї» ДПС? Якщо не подавало «Заяву про бажання отримувати документи через Електронний кабінет»? Якщо зобов'язане – то в які терміни в цьому випадку?
Якщо товари передали покупцю, а згодом вони були знищені внаслідок форс-мажорних обставин під час воєнного або надзвичайного стану, правила ПДВ-коригування для продавця та покупця відрізняються. Розглянемо порядок обліку ПДВ для обох сторін операції
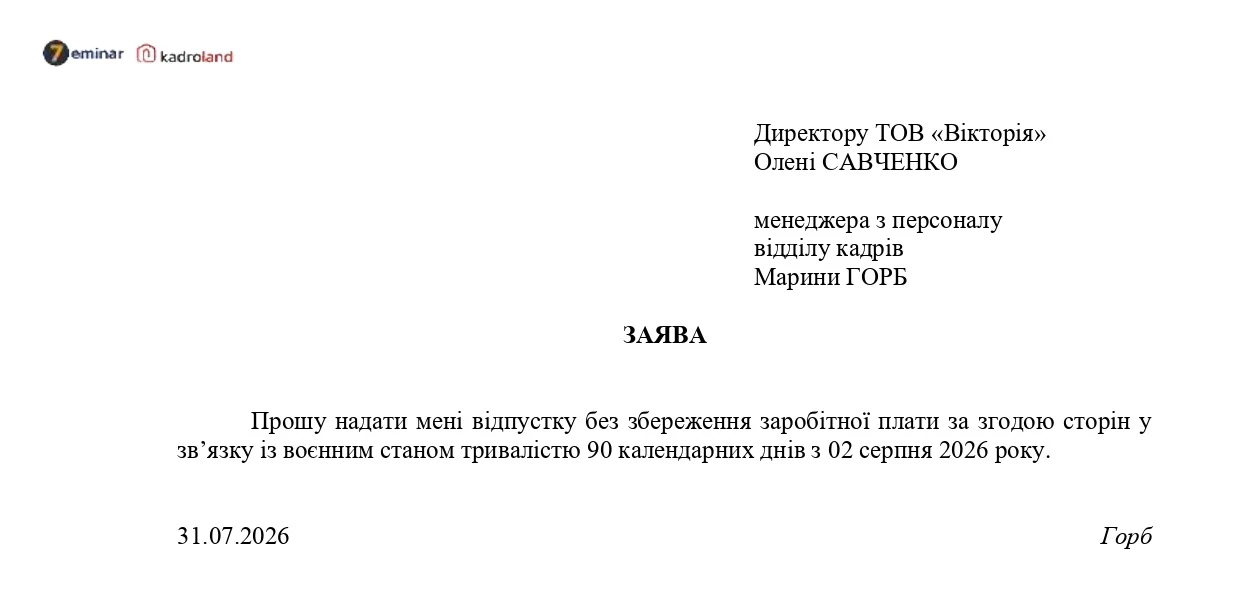
Підприємство тимчасово призупинило діяльність. Військовозобов’язаних працівників немає, а працівник, на якого покладено обов’язки з ведення військового обліку, перебуває у відпустці без збереження заробітної плати. Як діяти підприємству за таких обставин? Чи необхідно продовжувати ведення військового обліку та які заходи слід вжити відповідно до вимог чинного законодавства?
Суб’єкти господарювання, які здійснюють розрахункові операції, зобов’язані щоденно створювати фіскальні звітні чеки. У випадку настання форс-мажорних обставин такий чек має бути створений на РРО та / або ПРРО не пізніше наступного робочого дня до початку проведення розрахункових операцій на такому РРО та / або ПРРО
Чи обов’язкове власне укриття на території підприємства? Уряд пропонує дозволити бізнесу користуватися захисними спорудами поблизу, продовжити строк облаштування укриттів та встановити диференційовані вимоги залежно від кількості людей на об’єкті. Але чи можна поки нічого не робити й чекати на нові правила? Розбираємо, що вже діє, які зміни готують та до чого роботодавцям варто підготуватися