

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Кілька ФОП під одним брендом – ще не порушення, але спільне управління, персонал, каса та ресурси можуть привернути увагу податкової. ДПС навела приклади перевірок мережі зоомагазинів, готельно-ресторанного комплексу та салону краси, де виявили ознаки можливого дроблення бізнесу й інші порушення. Розбираємо, які ознаки можуть зацікавити податківців і які наслідки мали перевірки
«Дроблення бізнесу» – це штучний розподіл фактично єдиної господарської діяльності між кількома суб’єктами господарювання, зокрема ФОП, який може використовуватися для мінімізації податкових зобов’язань.
При цьому кожен підприємець формально веде власну діяльність, однак фактично всі вони працюють як єдиний бізнес: мають спільні ресурси, персонал, складські приміщення чи управління.
Важливо розуміти, що сама по собі робота кількох ФОП в одному приміщенні або здійснення ними діяльності в одній сфері не є автоматичним свідченням порушення. Тому податкова служба аналізує зміст операцій, а не лише їх формальне оформлення. Під час податкового контролю оцінюється сукупність обставин, фактична діяльність та реальна самостійність кожного суб’єкта господарювання
Якщо ж розподіл діяльності має штучний характер і використовується для отримання податкових переваг без належних для цього підстав, така модель створює податкові ризики для учасників бізнесу.
На практиці про можливе штучне розділення єдиної господарської діяльності можуть свідчити такі обставини:
Жодна з цих ознак окремо не доводить наявності схеми дроблення. Однак їх поєднання може стати підставою для детальнішого аналізу діяльності суб’єктів господарювання під час здійснення податкового контролю
1. Мережа магазинів товарів для тварин: один бренд – дев’ять ФОП
Під час фактичних перевірок мережі магазинів товарів для тварин на території Дніпропетровської області встановлено, що господарську діяльність здійснювали дев’ять ФОП.
Суб’єкти господарювання працювали під однією торговельною маркою, перебували на спрощеній системі оподаткування та реєстрували податкову звітність з однієї IP-адреси.
За результатами перевірок встановлено порушення вимог щодо застосування реєстраторів розрахункових операцій у частині невидачі споживачам відповідних розрахункових документів – фіскальних чеків.
Також виявлено використання праці дев’яти найманих осіб без належного оформлення трудових відносин та виплату доходів у вигляді заробітної плати без сплати відповідних податків до бюджету.
Матеріали щодо виявлених порушень направлено до Південно-Східного міжрегіонального управління Державної служби з питань праці.
2. Заміський готельно-ресторанний комплекс: сім ФОП на одній території
Під час іншої фактичної перевірки – заміського готельно-ресторанного комплексу на території Дніпропетровської області встановлено, що діяльність здійснювали сім ФОП.
Вони працювали на території одного комплексу, використовували спільний обслуговуючий персонал, а більшість із них перебувала на спрощеній системі оподаткування. Реєстрація податкової звітності здійснювалася з однієї IP-адреси.
За результатами проведених перевірок виявлено порушення на суму понад 100 тис. гривень.
До суб’єкта господарювання у встановленому порядку застосовано відповідні штрафні (фінансові) санкції, які сплачено до державного бюджету України у повному обсязі.
3. Салон краси у Дніпрі: шість ФОП, один адміністратор і одна каса
Під час фактичної перевірки салону краси у місті Дніпрі виявлено діяльність шести ФОП, які перебували на спрощеній системі оподаткування.
Усі вони працювали в одному об’єкті, мали спільного адміністратора та одну касу. Готівкові розрахунки проводилися поза касою, а клієнтам видавалися так звані псевдочеки, які не мали юридичної сили належних розрахункових документів.
У межах одного об’єкта всі шість ФОП надавали однакові послуги, продавали ті самі види косметичної продукції та використовували одних і тих самих працівників без належного оформлення трудових відносин і соціальних гарантій.
Крім того, не було можливості підтвердити відповідність обліку товарно-матеріальних цінностей фактичним обставинам їх використання та реалізації.
За результатами перевірок виявлено порушення на суму понад 2,5 млн гривень.
Ведення бізнесу передбачає не лише отримання прибутку, а й відповідальність за належне виконання податкових зобов’язань, проведення розрахунків із покупцями, облік товарів і дотримання трудових прав працівників.
Кожен суб’єкт господарювання має оцінювати власну діяльність з огляду на її реальний зміст, забезпечувати належне документальне оформлення операцій, самостійно виконувати свої обов’язки та не допускати використання формальних механізмів розподілу діяльності для уникнення оподаткування.
Джерело: ДПС
Читайте більше:
Однакова IP-адреса: що вона доводить і чого не доводить
За якими ознаками ДПС, БЕБ та НБУ шукають дроблення бізнесу у 2026 році
Дроблення бізнесу по-новому: чому сьогодні під підозрою може опинитися навіть законна мережа ФОПів
Мінфін готує реформу спрощенки: для окремих ФОП єдиний податок може зрости до 10%
Дроблення бізнесу у 2026 році: ФОП і законні способи структурування
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
ФОП-роботодавці зобов’язані сплачувати ЄСВ за найманих працівників у чітко визначені строки: як за підсумками місяця, так і під час кожної виплати доходу. Основний термін – не пізніше 20 числа місяця, що настає за звітним, однак у низці випадків внесок потрібно перераховувати одночасно з виплатою зарплати або інших доходів
Прийняли працівника 28.08.2026, в період з 28.08-31.08. перебував у відпустці без збереження заробітної плати. У 4ДФ за серпень показувати такого працівника без доходу з ознакою 101 і дату прийняття 28.08.2026?
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Держстат оновив класифікацію видів економічної діяльності NACE 2.1-UA, яка замінить чинний КВЕД-2010 із 1 січня 2027 року. Зміни стосуються назв окремих класів і груп, термінології та редакційних уточнень. Розповідаємо, що саме змінилося та чому підприємцям і компаніям варто вже зараз перевірити відповідність своїх КВЕДів новому класифікатору
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Іноземний диплом не гарантує автоматичного визнання в Україні – навіть якщо його видав офіційно визнаний університет. Верховний Суд у справі №620/4360/25 наголосив: під час визнання диплома важливо з’ясувати, хто фактично здійснював освітню діяльність, яку роль відігравав кожен учасник навчального процесу та чи відповідав він вимогам законодавства
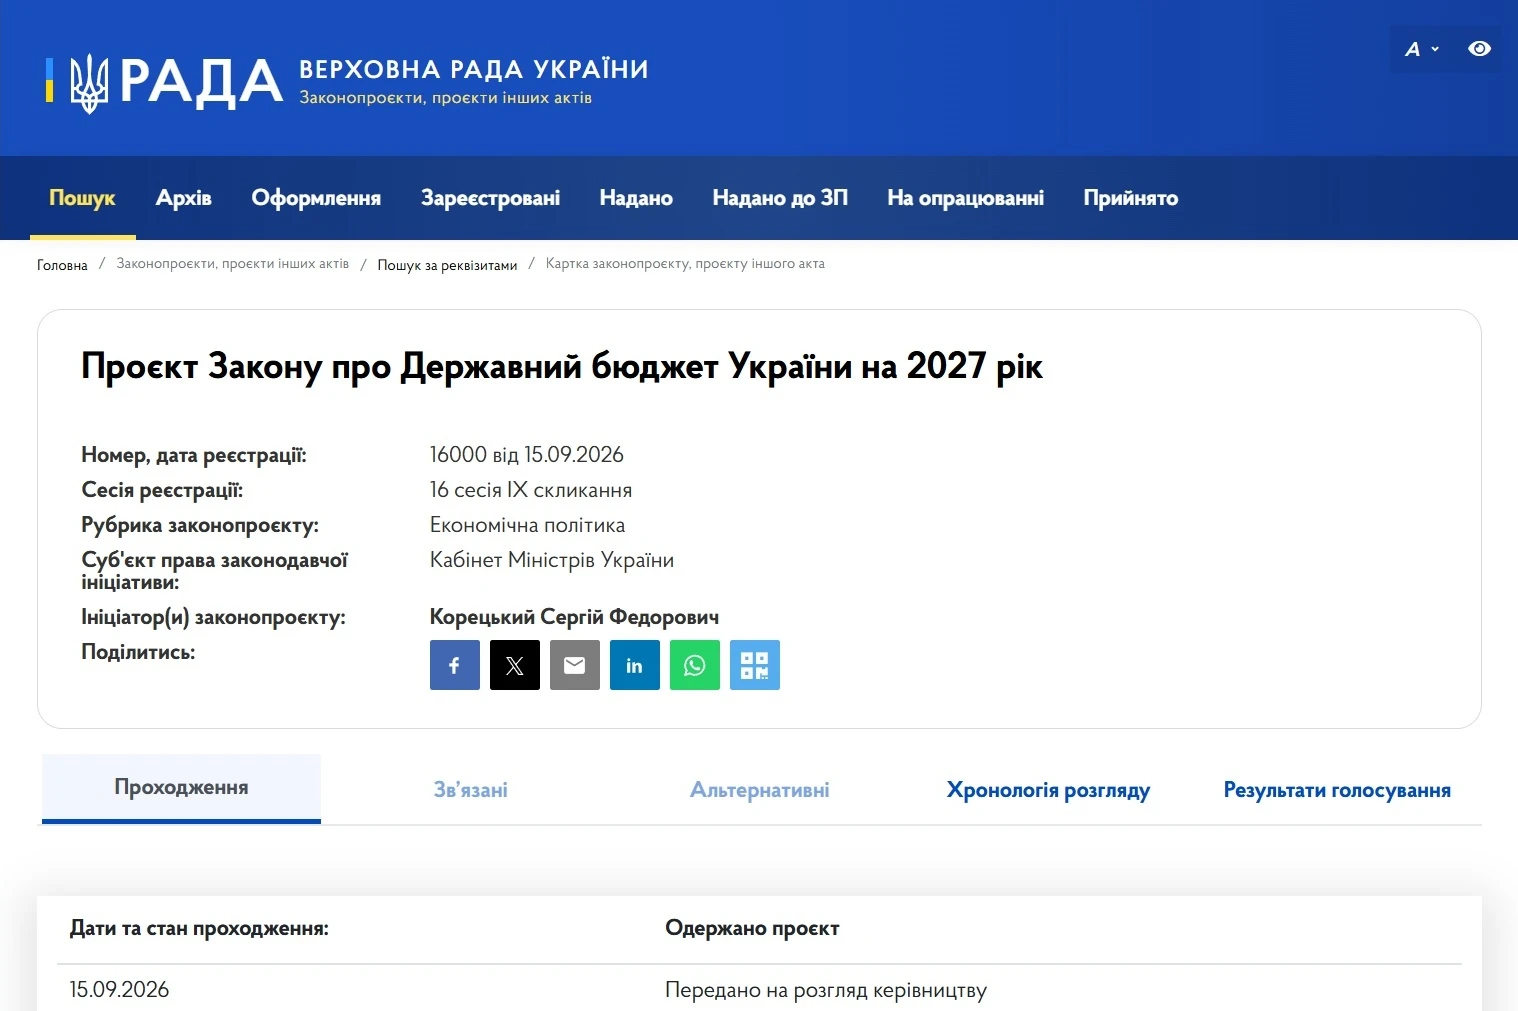
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
11.09 подали заяву-розрахунок, 14.09 перераховуються кошти лікарняних, податки пішли, а сума не перераховується у Казначействі. Коли подавати повідомлення про виплату коштів? Якщо термін 30 к. дн. пройде, а кошти Казначейство не перерахує, чи буде це порушенням для бухгалтера?
Що робити, якщо допомога з тимчасової непрацездатності вже кілька тижнів очікує на оплату в Держказначействі? Чи потрібно роботодавцю подавати до ПФУ повідомлення про виплату страхових коштів, якщо працівник ще не отримав гроші? ПФУ у листі роз’яснило, коли виникає обов’язок подати повідомлення та з якого моменту обчислюється 30-денний строк
Прийшов лист від поліції з проханням вжити заходи щодо розбронювання працівника через адмінпорушення. Про вжиті заходи просять проінформувати. Чи зобов’язане підприємство анулювати бронь працівнику?
Військовослужбовці зможуть підтверджувати право на пільгу з військового збору наказами про мотиваційні виплати. Кабмін уточнив порядок документального підтвердження пільги, додавши до переліку документів витяги або копії наказів командирів про виплату винагород за Постановою №768. Йдеться, зокрема, про винагороди за участь у бойових діях, виконання спеціальних завдань, штурмові дії та знищення противника. Зміни застосовуватимуться з 1 червня 2026 року та узгоджують порядок підтвердження пільги з новими правилами виплат
Вимоги до страхового стажу для призначення пенсії за віком в Україні продовжують поступово зростати. Уже у 2027 році для виходу на пенсію у 60 років потрібно буде мати щонайменше 34 роки страхового стажу, а до 2028 року цей показник збільшиться до 35 років. Тим, хто не накопичить необхідний стаж, доведеться виходити на пенсію пізніше або, за відсутності мінімальних 15 років стажу, розраховувати лише на державну соціальну допомогу
ДПС пояснила, що платники єдиного податку IV групи можуть врахувати ці податки у зменшення мінімального податкового зобов’язання лише в межах сум, нарахованих відповідно до договору оренди землі. Якщо підприємство виплачує орендодавцям більше, ніж передбачено договором, одного наказу керівника недостатньо. Щоб зарахувати податки, потрібно належним чином змінити договір оренди та зареєструвати відповідні зміни
Чи повинен працівник повідомляти роботодавця за сумісництвом про основне місце роботи? Ні, законодавство не встановлює такого обов’язку. Роботодавець також не має права відмовити у працевлаштуванні за сумісництвом лише через відсутність інформації про основне місце роботи. Така відмова може бути порушенням трудового законодавства та спричинити відповідальність